印度中央间接税与关税委员会(CBIC)就为出口推广而运往或带出印度境外的货物之应税性作出澄清
印度出口商为拓展全球业务及提升出口量,常在印度境外开展各类业务推广活动。某些活动可能需要向潜在买家实地展示商品,以促成交易并最终敲定销售订单。
在此过程中,货物需被运往印度境外,通过展览会、贸易博览会、商务聚会、行业会议等方式直接向潜在买家展示,或通过分销商/代理商以寄售方式间接展示。
货物在运出印度境外后,需经过一段时间才能全部或部分转化为出口商品。
针对此类运出境外的货物应遵循的程序,印度中央间接税与关税委员会(CBIC)收到了来自贸易和工业界的多次咨询。CBIC已通过2019年7月18日发布的第108/27/2019-GST号通告对此作出了澄清。
在此背景下,CBIC明确指出,供应时间应为实际销售之日或货物运出之日起六个月届满之日。此外,此类货物不符合通过综合商品及服务税(IGST)途径申请退税的条件,但符合通过进项税抵扣(ITC)途径申请退税的条件。
该通告摘要如下:
根据2017年《中央商品及服务税法》(简称“CGST法”)第7条,任何活动或交易若要被视为“供应”,必须同时满足以下两个条件:
CGST法第7条的例外情况列于该法附表一中,其中规定即使在无对价的情况下,某些交易也被推定为供应。2017年《综合商品及服务税法》(简称“IGST法”)第2(21)条中也有类似的规定。
根据IGST法第16条,“零税率供应”是指通过出口或向经济特区(SEZ)开发商或经济特区单位提供的货物、服务或两者兼有的供应。
基于上述分析,为展览或寄售目的而将货物运往/带出印度境外的活动不构成供应,因此根据IGST法的规定,不能被视为零税率供应。作出此项判定的关键因素在于,在货物运出印度时并未产生对价。
鉴于CBIC采取的上述立场,针对记录保存、交付单/税务发票开具等相关问题,现发布以下程序性澄清。
注册人须按照通告附件中的格式保存记录,具体如下:
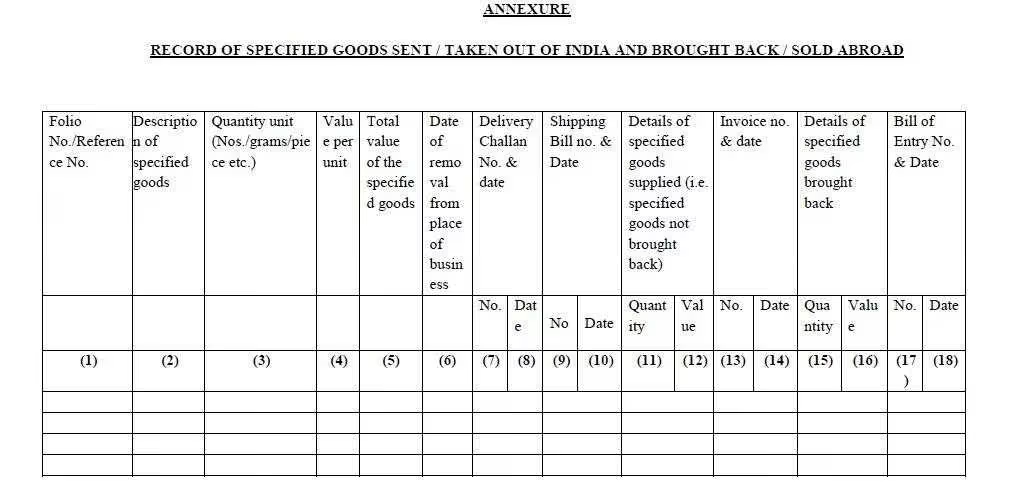
根据《中央商品及服务税法》第 12 条和第 31 条,并结合《中央商品及服务税规则》第 46 条的规定,发票必须在上述供应时间开具。
印度中央间接税与关税委员会(CBIC)的这些澄清非常及时,将有助于消除在未达成销售的情况下将货物实际运出印度所涉及的行政和文件障碍。此外,即使无法通过 IGST 途径申请退税,印度出口商仍可选择申请累计进项税额(ITC)的退税。CBIC 建议的文件要求并不繁琐,确实是朝着正确方向迈出的一步。
阅读更多关于退税相关问题的澄清。