喀拉拉邦高等法院裁决
关于 M/s M.TRADE LINKS 诉印度联邦政府案(WP(C) NO. 31559 OF 2019)
摘要:
尽管请愿人持有有效的税务发票、价值支付凭证及货物收据,但仍被拒绝抵扣进项税额(ITC)。在某些情况下,由于供应商未在 GSTR-1 中披露供应信息或未在 GSTR-3B 中缴纳税款,ITC 被拒绝抵扣。请愿人主张,供应商在 GSTR-1 中申报 ITC 仅是一种便利措施,并不影响纳税人享受 ITC 的权利。此外,CGST 法案第 16(4) 条属于程序性条款。不能通过程序性条款来剥夺纳税人的实质性权利,即申请 ITC 的权利。同时,如果受票经销商持有第 36 条所述的文件,则应视为已履行第 155 条规定的举证责任。不能要求受票经销商去确保供应商已缴纳税款,因为这对受票人而言是不可能完成的条件。
高等法院裁定,在跨州供应的情况下,出口州必须将税款(IGST)汇给消费州,除非出口州已征收相应的税款,否则无法完成此操作。因此,如果没有第 16(2)(c) 条,原产地邦政府将不得不转交其从未收到的款项给目的地邦,这将导致每个纳税期损失数千万卢比。请愿人关于一旦满足第 16(2) 条规定的条件,第 16(4) 条规定的进项税额抵扣时限即为武断且不可持续的主张,不予采纳。
此外,高等法院裁定:
- 准许请愿人在判决之日起一个月内申请 2022 年 12 月 27 日发布的第 183/15/2022-GST 号通告和 2023 年 7 月 17 日发布的第 193/05/2023-GST 号通告的福利。对于在 11 月 30 日或之前提交了 9 月份纳税申报表的请愿人,自 2017 年 7 月 1 日起,9 月份纳税申报表的提交截止日期应视为每财政年度的 11 月 30 日;如果他们符合其他 ITC 条件,其 ITC 申请应予以处理。
另请阅读: 官员取消 GST 登记及撤销 GST 取消
1. 案情简介
- 尽管请愿人持有有效的税务发票、包含 GST 的价值支付凭证及货物收据,但仍被拒绝抵扣进项税额。以下为请愿人分类:第一类:相关供应商已缴纳 GST,但由于技术问题未能在其 GST 申报表中反映。第二类:相关供应商未向政府缴纳 GST。第三类:请愿人持有有效的发票副本,但没有明确的付款凭证,且可能未实际收到货物。
2. GST 法案的相关条款
本案相关的 GST 法案条款如下:
- 第 16(2)(c) 条:本条规定,注册人仅在供应商已实际向政府缴纳供应环节所收取的税款的情况下,方可申请 ITC。
- 第 16(4) 条:限制了申请 ITC 的时间范围,即不得晚于下一财政年度 9 月份申报表的截止日期或年度申报表的提交日期(以较早者为准)。
3. 原告主张
GST法律条款并未授权或允许冻结超过注册经销商电子信贷账簿中现有进项税额(ITC)的金额。
- ITC 的可采纳性
- 第一类请愿人有权享受 CBIC 于 2022 年 12 月 27 日发布的第 183/15/2022-GST 号通告的福利。此外,GSTR-2A 是一份自动生成且只读的文件,包含基于供应商提交的销项明细的进项供应详情。CBIC 在 2018 年 10 月 18 日的新闻稿中澄清,供应商在 FORM GSTR-1 中提供销项明细以及接收方在 FORM GSTR-2A 中查看该明细的便利,并不影响纳税人根据法案第 16 条进行自我评估并申请 ITC 的权利。因此,不能仅仅因为 GSTR-2A 和 GSTR-3B 之间存在差异,就拒绝接收方本应有权申请的 ITC。
- ITC 真实性的举证责任在于接收方:
- CGST 法案第 155 条将证明所申请 ITC 真实性的举证责任置于货物或服务的接收方身上。因此,如果受票经销商持有第 36 条所述的以下文件,则应视为已履行第 155 条规定的举证责任:有效的税务发票;货物价值及税款的支付凭证;以及货物的实际收据。
- 不能要求受票经销商去确保供应商已缴纳税款,因为这对受票人而言是不可能完成的条件。
- 第 16(4) 条违宪且无效
- CGST 法案第 16(4) 条属于程序性条款。不能通过程序性条款来剥夺纳税人的实质性权利,即申请 ITC 的权利。缴纳滞纳金和利息可以弥补逾期申报的缺陷。如果经销商在截止日期后缴纳滞纳金并提交申报表,则应接受此类申报,而不应适用法案第 16(4) 条规定的限制性条款。关于除非在规定时间内提交 Form 3B 申报表,否则受票经销商无权获得 ITC 的条件是武断、不公正的,应予撤销。
- 延长申请 ITC 的时限
- 《第39条》项下九月份申报表的提交截止日期已在《第16(4)条》中变更为11月30日。由于这仅属于程序性事项,该变更应追溯适用于2017年7月1日至2022年11月30日期间。在多个案例中,纳税人已在11月30日(即《第39条》项下九月份申报表的提交截止日期)之前提出了抵扣申请。
4. 被申请人的陈述
被上诉人提交的意见如下:
- 《CGST法案》第16(2)(c)条的有效性:
- 在跨州供应的情况下,一州征收的税款必须转移至消费发生地所在的州。若缺乏《第16(2)(c)条》,当跨州供应商未缴纳税款,而跨州接收方却凭发票获得进项税抵扣时,原产地州政府将不得不向目的地州转移其从未收到的税款。因此,缺乏《第16(2)(c)条》将扰乱整个税收体系。
- 《CGST法案》第16(4)条的有效性
- 在2022年1月1日修订之前,纳税人需根据《GSTR-2A》中反映的进项税额(ITC)并核对账簿来确定其可抵扣额。根据修订前的《法案》第16(4)条,接收方有6至18个月的时间来完成此流程并申请ITC。自2022年1月1日起,供应商上传发票/借记单并完成缴税的时间窗口为8至20个月。GST法律中对申请ITC设定的时限不能被视为一种限制。政府每年都需要进行预算分配估算。因此,该时间框架构成了一种合理的机制,不能被视为侵犯了请愿人的任何权利。此外,GST法律中对申请ITC设定时限并非新规定。此前的各类增值税立法和《CENVAT抵扣规则》均对申请合规ITC设定了时限。
因此,《第16(2)(c)条》和《第16(4)条》既未违反《宪法》第14条和第19(1)(g)条,也不存在不可操作性。
5. 高等法院审理的争议焦点
需裁定的争议焦点如下:
- 判定税收法规违宪的依据是什么?在GST法案及其配套规则的框架下,进项税抵扣申请的性质为何?《CGST/SGST法案》第16(2)(c)条和第16(4)条是否违反了宪法规定且无法成立?
6. 高等法院的裁定与分析
争议焦点1:判定税收法规违宪的依据是什么?
中央和州立法机构均有权制定《CGST/SGST法案》,且宪法并未对制定此类法律设定限制。因此,这些法律是有效的立法。
争议焦点2:在GST法案及其配套规则的框架下,进项税抵扣申请的性质为何?
- 进项税抵扣是法定框架下给予经销商的一项福利或优惠。即使将其视为一种权利,该权利也受限于本方案或法规所规定的限制条件。进项税抵扣申请并非绝对权利,而是受限于《第16(2)条》至《第16(4)条》、《第43条》及相关规则中所设定的条件和限制。因此,请愿人关于《GST法案》第16(1)条赋予了申请ITC的绝对权利,且第16(2)条规定的条件不能剥夺第16(1)条所赋予权利的论点,均不成立。
争议焦点3:《CGST/SGST法案》第16(2)(c)条和第16(4)条是否违反了宪法规定且无法成立?
a. 《第16(2)(c)条》的有效性:
- 出口州的跨州供应商使用其CGST和SGST抵扣额来缴纳已征收的IGST。位于目的地州的接收方将通过抵扣其向原产地州跨州供应商支付的IGST来履行其销项税义务。此时,中央政府和原产地州政府有义务将跨州供应商所使用的CGST和SGST部分转移至IGST账户,以便目的地州能够使用。因此,若没有《第16(2)(c)条》,原产地州政府将不得不向目的地州转移其从未收到的税款,导致每个纳税期内数千万卢比的损失。这将使整个GST法律和方案无法运作。因此,《第16(2)(c)条》既不违宪,也不会给纳税人造成沉重负担。
b. 《CGST法案》第16(4)条的有效性
- 《第16(2)条》限制了《第16(1)条》项下申请ITC的资格。《第16(2)条》是对资格的限制,而《第16(4)条》是对申请ITC时限的限制。这些条款不能被解读为限制其他限制性条款,即第16(3)条和第16(4)条。请愿人认为一旦满足《第16(2)条》的条件,第16(4)条规定的申请进项税抵扣的时限即为武断且无法成立的观点,不予采纳。
7. 结论:
a. 申请 2022 年 12 月 27 日第 183/15/2022-GST 号通告及 2023 年 7 月 17 日第 193/05/2023-GST 号通告所涉福利的 30 天期限:
- 政府意识到在 2017-2018 和 2018-2019 财年初期无法提供 GSTR 2A。为解决所有善意索赔及失误,政府发布了 2022 年 12 月 27 日第 183/15/2022-GST 号通告和 2023 年 7 月 17 日第 193/05/2023-GST 号通告。这些通告涵盖了从 GST 实施之日起至 2022 年 1 月 1 日(即第 16(2)(aa) 条插入之日)期间。若接收方能提交供应商已向政府缴税的证明,则可针对上述通告中列出的善意情形申请进项税抵扣(ITC)。因此,未能按规定时限获得上述通告福利的请愿人,可自即日起 30 天内向相关 GST 主管部门申请以获取该福利。GST 主管部门将根据通告规定审查个人经销商的索赔,并向符合条件的经销商提供相应的救济。
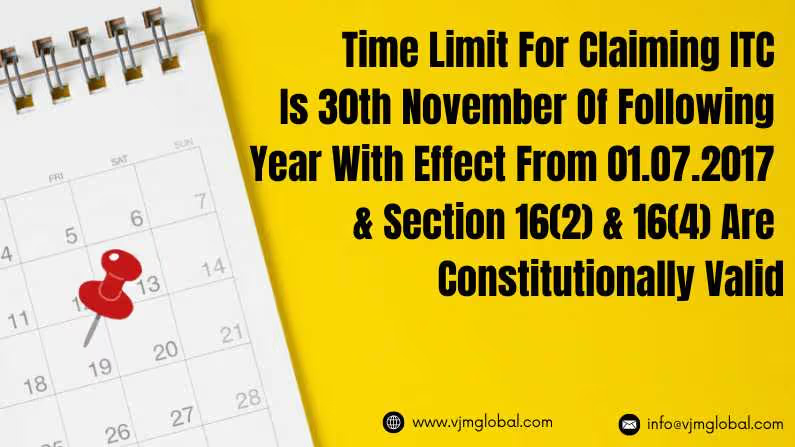
b. 自 2017 年 7 月 1 日起,申请 ITC 的时限延长至次年的 11 月 30 日
- 最初,根据第 39 条提交申报表的日期为 9 月 30 日。考虑到 GST 制度实施初期面临的困难,申报表的提交截止日期在每个后续财年均延长至 11 月 30 日。该修正案仅为程序性调整,旨在缓解纳税人初期面临的困难。因此,在 2017 年 7 月 1 日至 2022 年 11 月 30 日期间,如果经销商在 9 月 30 日之后提交了申报表,且在 11 月 30 日之前提出了 ITC 申请,只要其符合 ITC 申请资格,就应享有该项抵扣。因此,如果纳税人在 11 月 30 日之前提交了 9 月份的申报表,其申请也应予以考虑和处理。此项修正案属于程序性规定,应具有追溯效力。据此,自 2017 年 7 月 1 日起,每个财年 9 月份申报表的提交截止日期应视为 11 月 30 日。
然而,关于对第 16(2)(c) 条和第 16(4) 条合宪性的质疑,法院予以驳回。
8. 最终裁决
高等法院裁定:
- 准许请愿人在判决之日起一个月内申请 2022 年 12 月 27 日第 183/15/2022-GST 号通告及 2023 年 7 月 17 日第 193/05/2023-GST 号通告项下的福利。自 2017 年 7 月 1 日起,每个财年 9 月份申报表的提交截止日期应视为 11 月 30 日。对于在 11 月 30 日或之前提交 9 月份申报表的请愿人,应允许其进行 ITC 抵扣;若其符合其他 ITC 申请条件,其申请应予以处理。
然而,对第 16(2)(c) 条和第 16(4) 条合宪性的质疑被驳回。