

针对未申报纳税人的标准作业程序包括:若未在截止日期前提交 GSTR-3B,主管官员将进行最佳判断评估。
每位纳税人均有义务在次月 20 日前缴纳商品及服务税(“GST”),并提交 GSTR-3B 表格申报。若纳税人未能在截止日期前提交 GSTR-3B,则必须缴纳每日 20 卢比或 50 卢比的滞纳金。GST 门户网站将在次月的 GSTR-3B 中自动生成逾期申报罚款。
此外,若纳税人连续 2 个月未提交 GSTR-3B,主管评估官员可在遵循自然公正原则后,取消该纳税人的 GST 注册资格。
尽管已有严格规定,税务部门仍在采取多种措施规范 GST 申报。根据 2019 年 12 月 24 日发布的第 129/48/2019-GST 号通告,税务部门制定了“未申报纳税人的标准作业程序”。
GST 法规相关条款:
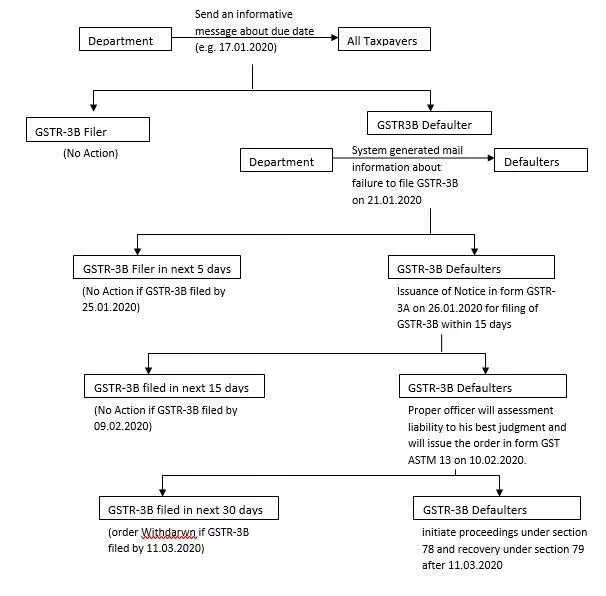
未申报纳税人的处理程序
第 1 步:系统将在截止日期前 3 天向所有注册人员发送自动生成的消息,提醒其在截止日期前完成当期申报。
第 2 步:在 GSTR-3B 提交截止日期过后,系统将向所有违规者发送自动生成的邮件,告知其未按期申报。该邮件副本将同时发送给授权人员及业主/合伙人/家族企业负责人/董事。
第 3 步:在 GSTR-3B 提交截止日期 5 天后,将根据《中央商品及服务税法》(CGST Act)第 46 条及第 68 条规则,向未提交 GSTR-3B 的人员发送 GSTR-3A 表格通知。该通知要求其在 15 天内提交申报表。
第 4 步:若违规者在收到 GSTR-3A 通知后 15 天内仍未提交 GSTR-3B,主管官员可根据《中央商品及服务税法》第 62 条对其税收责任进行评估(即最佳判断评估)。在评估税收责任时,主管官员将考虑其掌握的所有材料*,并签发 GST ASMT-13 表格的命令。该命令的摘要将上传至 GST DRC-07 表格。
*包括 GSTR-1 表格中提供的销项税详情、GSTR-2A 表格中自动生成的进项税详情,以及通过电子货运单门户网站获取的信息或通过检查等其他来源收集的信息。
第 5 步:若违规者在收到 GST ASMT-13 表格命令后的 30 天内提交了 GSTR-3B,则该命令视为撤销。若仍未提交,主管官员可根据《中央商品及服务税法》第 78 条启动程序,并根据第 79 条进行追缴。
第 6 步:在特殊情况下,税务专员可根据案件事实,在签发 GST ASMT-13 表格前,依据《中央商品及服务税法》第 83 条选择进行临时扣押,以保护税收收入。
第 7 步:若注册人员连续 6 个月未提交 GSTR-3B,主管官员将根据《中央商品及服务税法》第 29(2) 条采取行动,取消其注册资格。
阅读更多:GST 下 GSTR-3B 申报需考虑的重要事项。




