印度是新加坡第七大贸易伙伴,而新加坡也始终位列印度最大的外商直接投资(FDI)来源国之一。这种关系有着坚实的政策支持——目前许多行业已允许通过自动FDI渠道实现100%外资控股,消除了新加坡创业者曾经面临的最大障碍之一。
印度是新加坡第七大贸易伙伴,而新加坡始终位列印度最大的外国直接投资(FDI)来源国之一。这种关系有着坚实的政策支持——目前,许多行业已允许通过自动FDI渠道实现100%外资控股,这消除了新加坡创业者曾经面临的最大障碍之一。
本指南涵盖了2026年新加坡投资者在印度最具潜力的商业领域,以及进入该市场前需要考虑的实际因素。
本指南涵盖了2026年新加坡投资者在印度最具潜力的商业领域,以及进入该市场前需要考虑的实际因素。
这种关系建立在稳固的制度框架之上——《印度-新加坡全面经济合作协定》(CECA)提供了优惠的市场准入条件,而《避免双重征税协定》(DTAA)则降低了跨境收入的税务负担。
得益于GDP增长和数字化的普及,印度成为2026年亚洲最吸引新加坡企业家的市场之一重点领域:IT服务、电子商务/D2C、金融科技、教育科技、与PLI挂钩的制造业、医疗保健和可再生能源新加坡投资者可受益于CECA、优惠的税收协定以及成熟的资本流动基础设施大多数行业允许通过自动渠道实现100%外商直接投资,简化了外资准入流程从一开始就做好印度储备银行(RBI)、外汇管理法(FEMA)、商品及服务税(GST)合规及实体架构设计至关重要
为何新加坡企业家在2026年选择投资印度
新加坡在印度的外国直接投资格局中占据优势地位。印度是新加坡第七大贸易伙伴,而新加坡始终位列印度前三大外国直接投资来源国之列。
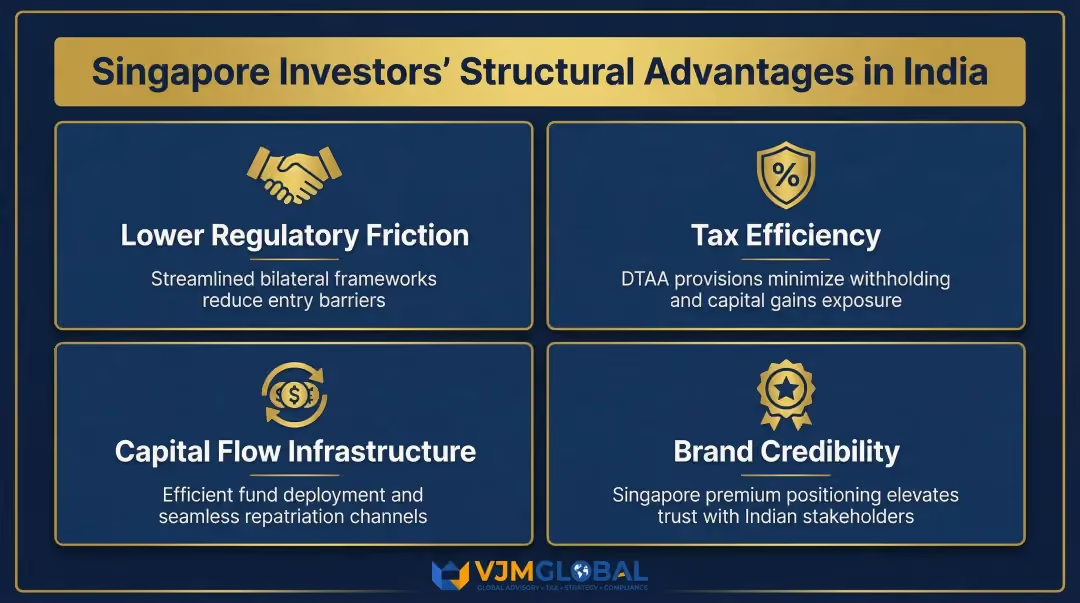
这种关系建立在强大的制度框架之上——《印度-新加坡全面经济合作协定》(CECA)提供了优惠的市场准入,而《避免双重征税协定》(DTAA)则降低了跨境收入的税收负担。
总部位于新加坡的科技公司可以设立全资印度子公司,以获取研发人才,利用电子制造领域的“生产挂钩激励”(PLI)计划,并挖掘印度本土的市场需求。
新加坡作为东南亚通往印度的金融和商业门户,创造了天然的协同效应。新加坡投资者可从中受益:
投资规模FDI渠道盈利潜力初始设立成本(办公室、招聘、合规)为300万至800万卢比;通过自动渠道实现100%外商直接投资;IT服务毛利率为30%–40%,规模化后净利率可达12%–18%
得益于中产阶级购买力的提升、智能手机用户超过7.5亿,以及通过UPI实现的数字支付普及,印度电子商务市场预计到2027年将达到2000亿美元。消费需求涵盖时尚、美妆、健康、家居用品及特色产品等多个领域。
以下领域将这些结构性优势最直接地转化为商业机遇。
投资范围外商直接投资 (FDI) 路径盈利潜力50 万至 200 万卢比(用于库存、平台开发、营销);B2B 电子商务允许 100% 外商直接投资;B2C 市场模式有特定条件(有条件允许基于库存的零售);品牌 D2C 毛利率为 40%–60%;扣除营销成本后净利率为 8%–15%
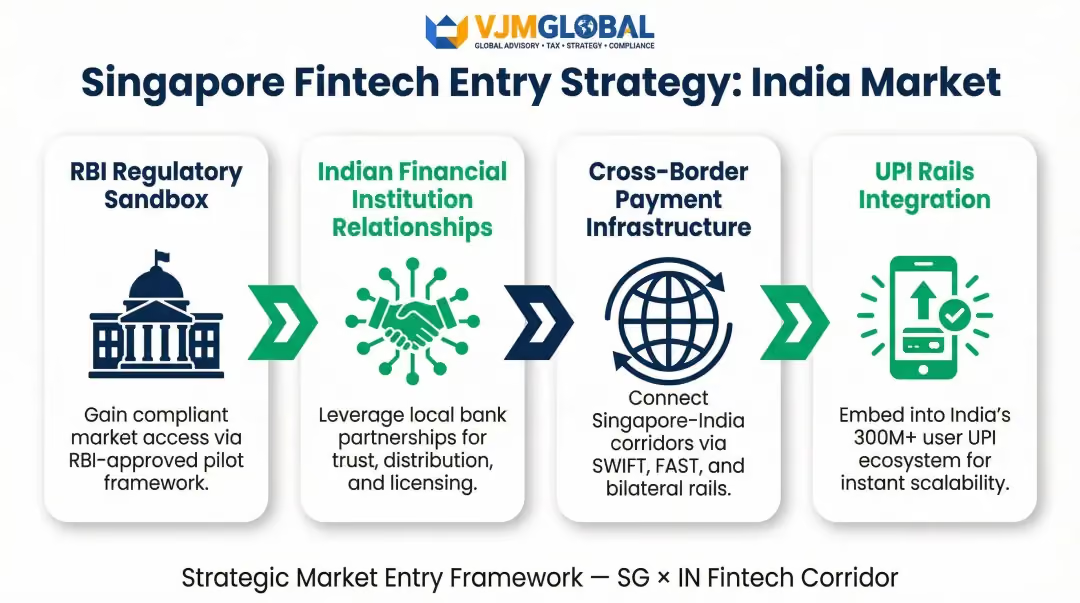
印度拥有全球最大的金融科技生态系统之一,预计到 2029 年规模将达到 4200 亿美元。该市场的增长动力源于 UPI 的规模化应用(截至 2026 年 1 月,月交易量达 217 亿笔)、庞大的未银行覆盖人口,以及数字借贷、保险分销和支付基础设施的快速增长。
总部位于新加坡的金融科技公司进入该市场具有结构性优势——监管经验、机构关系以及与印度数字金融体系直接对接的跨境支付基础设施。主要切入点包括:
投资范围外商直接投资 (FDI) 路径盈利潜力200 万至 1000 万卢比(取决于细分领域:支付、借贷、非银行金融公司牌照);外商直接投资比例因细分领域而异;非银行金融公司 (NBFC) 允许 100% 外商直接投资,但有资本金要求(根据所有权比例,需 50 万至 5000 万美元);支付聚合商需获得印度储备银行授权,且净资产需达到 1.5 亿至 2.5 亿卢比;成熟金融科技公司的 EBITDA 利润率为 10%–15%;年收入增长率处于前四分之一水平的超过 70%
印度拥有全球第二大在校学生群体——超过 2.5 亿名在校中小学生,此外还有数以百万计寻求技能提升、考试准备、编程教育和职业进阶的人群。受惠于平价数字学习的普及以及对高质量证书的追求,印度教育科技市场预计到 2026 年将超过 100 亿美元。
新加坡教育体系的声誉为创业者在印度高端市场提供了信誉优势。机会领域包括:
投资范围外商直接投资 (FDI) 路径盈利潜力40 万至 150 万卢比(用于技术平台、课程开发、营销);通过自动审批路径可获得 100% 外商直接投资;数字内容交付的毛利率为 50%–70%;规模化后的净利率为 15%–25%
印度的生产挂钩激励 (PLI) 计划涵盖电子、制药、纺织、汽车零部件和食品加工等 14 个行业,总投入超过 1.97 万亿卢比。该计划为达到生产和投资门槛的制造商提供相当于增量销售额 4% 至 6% 的激励。
在电子、特种化学品、医疗器械或食品加工领域的新加坡公司,可以利用印度低成本的制造生态系统,同时获得 PLI 激励。印度-新加坡走廊还支持将制成品再出口到东南亚,将印度作为区域供应链的生产基地。
新加坡投资者的主要优势:
投资范围外商直接投资 (FDI) 路径盈利潜力100 万至 500 万卢比以上(取决于行业和规模);大多数 PLI 行业通过自动审批路径允许 100% 外商直接投资;国防和制药行业有行业上限;净利率为 8%–20%(取决于行业);PLI 激励措施可增加 4%–6% 的增量收入