ASC 740 是 美国通用会计准则(U.S. GAAP)中关于所得税会计处理的标准。它指导企业如何在财务报表中确认、计量和披露税务义务。无论您是处于成长期的中小企业、负责客户审计的会计师事务所,还是准备向印度扩张的企业,ASC 740 都至关重要。
它有助于保持准确的税务拨备,并确保符合监管预期。
正确应用该准则可确保税务拨备的准确性,增强透明度,并建立投资者信心。它还能让您随时做好审计准备,并与监管要求保持一致。
特别是随着 ASU 2023-09 下的最新修订,无论是上市公司还是私营企业,都必须调整其报告方式,以满足更新后的披露要求。
核心要点:ASC 740 所得税会计
- ASC 740 规范了美国通用会计准则(U.S. GAAP)申报主体确认、计量和披露所得税义务的方式,对于上市公司和私营企业而言,准确应用该准则都至关重要。
- 递延所得税资产和负债是 ASC 740 的核心,当可回收性存在不确定性时,必须使用“更有可能”(more-likely-than-not)的门槛来计提估值准备。
- ASU 2023-09 引入了重大的披露变更,包括按司法管辖区细分的所得税费用,以及详细的八类有效税率调节表,这对于 2024 财年的上市公司申报是强制性的。
- 常见的失误包括错误分类暂时性差异、误判估值准备以及未根据税率变化更新拨备,这些仍然是导致财务重述的主要原因。
- 强大的内部控制、及早进行拨备审查以及协调一致的审计准备工作,有助于企业减少错误并确保符合 ASC 740 的要求。
什么是 ASC 740?(定义与目的)
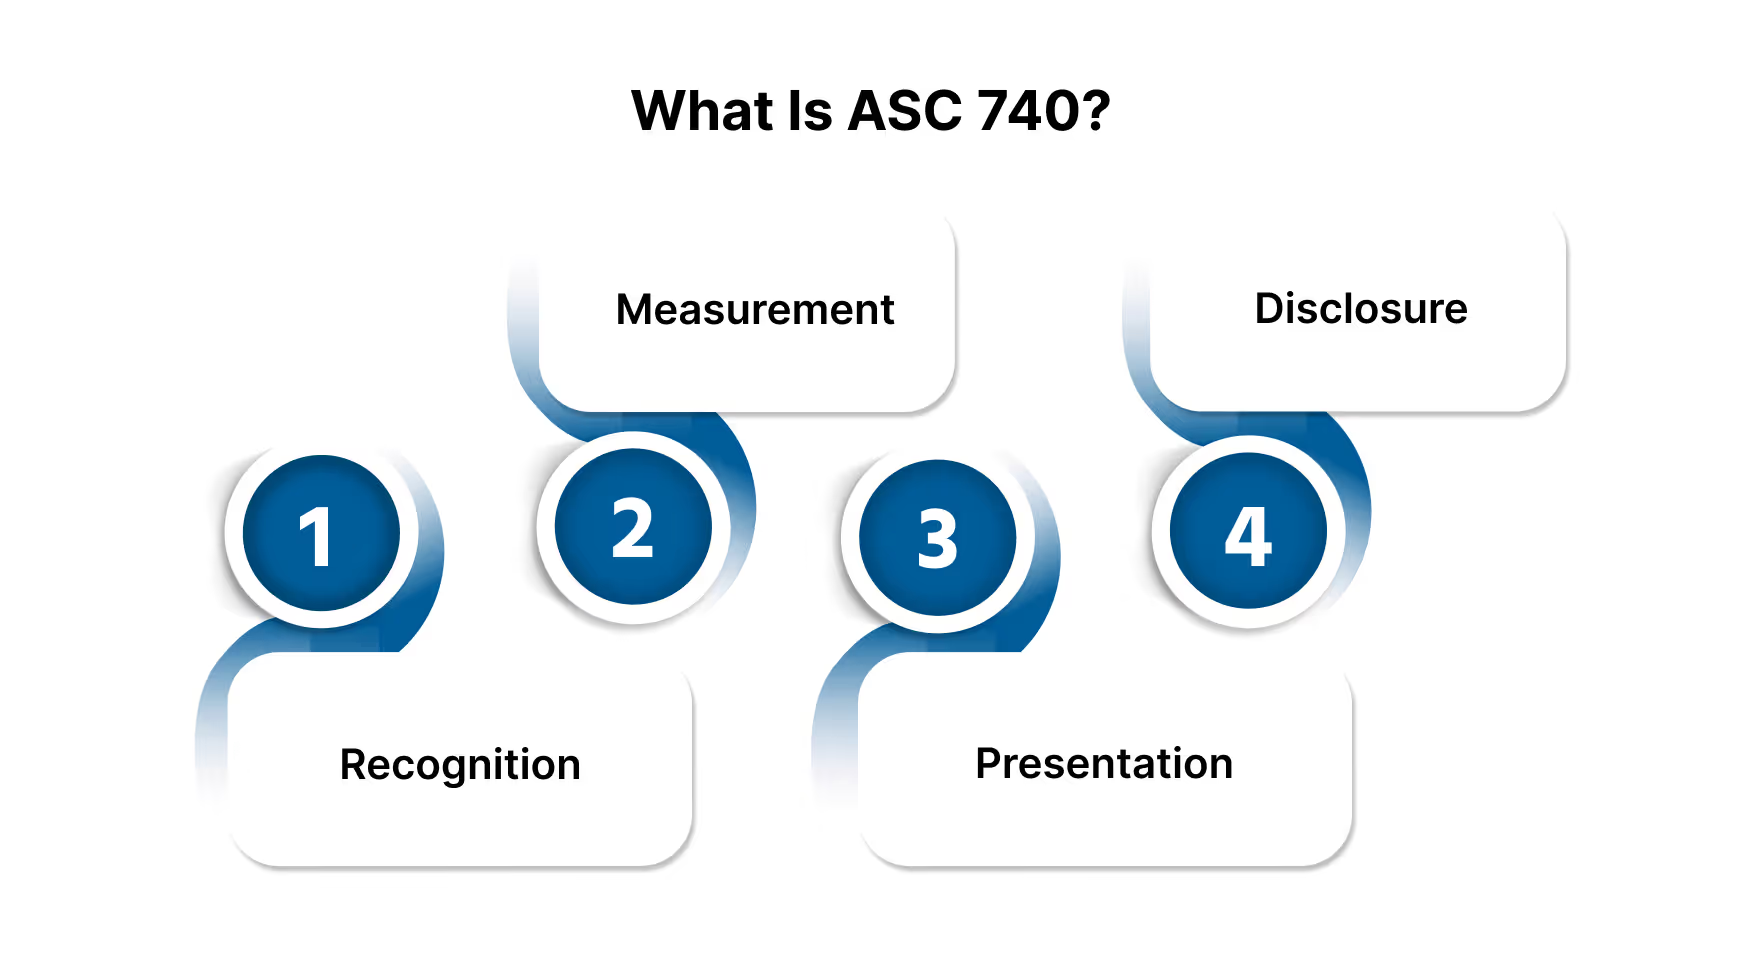
ASC 740 是 美国通用会计准则(U.S. GAAP)框架中 关于所得税会计处理的准则。本质上,它确立了企业如何在财务报表中确认、计量、列报和披露所得税义务。
通过标准化税务会计处理,ASC 740 确保利益相关者能够依赖一致且透明的财务报告。它涵盖了以下内容:
- 确认: 何时记录所得税负债或收益。
- 计量: 确定税务状况的正确金额。
- 列报: 所得税在财务报表中的呈现方式。
- 披露: 报告投资者和监管机构所期望的详细信息。
ASC 740 为企业处理财务报表中的所得税提供了一种透明、可靠的方法,使复杂的合规要求变得更易于管理。
然而,了解 ASC 740 在加强财务报告方面为何发挥如此关键的作用也同样重要。
Ensure error-free financial reporting with our seasoned accounting experts.
另请阅读:了解美国通用会计准则(US GAAP)收入确认标准
为什么 ASC 740 对您的财务报告至关重要
准确的所得税会计处理不仅仅是一项合规工作,更是财务公信力的基石。
2024 年,包括错误应用 ASC 740 在内的税务会计错误,约占 美国上市公司所有财务重述的 12%(Alvarez & Marsal 数据)。
以下是 ASC 740 至关重要的原因:
- 投资者信任:清晰准确的税务报告能让投资者确信您的财务报表反映了真实情况。
- 审计准备:准备充分的拨备和调节表可减少审计发现的问题,并降低最后一刻进行调整的风险。
- 合规性:ASC 740 确保与美国通用会计准则(U.S. GAAP)及美国证券交易委员会(SEC)的预期保持一致,从而降低受到处罚或被迫进行公开重述的几率。
- 明智决策:准确的税务数据有助于为扩张、收购和融资决策提供战略规划支持。
将 ASC 740 视为加强报告纪律和投资者信心的机会,而不仅仅是走过场。但请务必仔细核实它是否适用于您的组织。
ASC 740 适用于哪些对象?
准确识别哪些实体属于 ASC 740 的适用范围,是正确实施税务会计的关键:
- 公众商业实体在遵循美国公认会计原则(U.S. GAAP)时,必须按照 ASC 740 进行所得税会计处理。这包括递延所得税的资产/负债法,以及 ASU 2023-09 引入的详细披露要求。
- 私营公司和非营利组织在编制符合 GAAP 的财务报表时,也必须遵循 ASC 740。不过,某些披露要求与公众实体有所不同(参考 FASB 所得税披露改进及 FASB 项目摘要)。
- 外国实体若按照 U.S. GAAP 进行报告(例如美国公司的子公司或在美国上市的跨国公司),则必须遵守 ASC 740(参考 SEC 申报示例)。
- 合伙企业通常不在此列,除非其在实体层面纳税而非作为转嫁实体。
专业提示:即使是私营公司也应保持稳健的 ASC 740 处理流程,以防止税务拨备错误并降低审计风险。
明确您的业务在 ASC 740 下的定位,是实现准确且可靠税务报告的理想起点。
ASC 740 税务拨备的核心组成部分
[此处为信息图:解析 ASC 740 的关键要素]
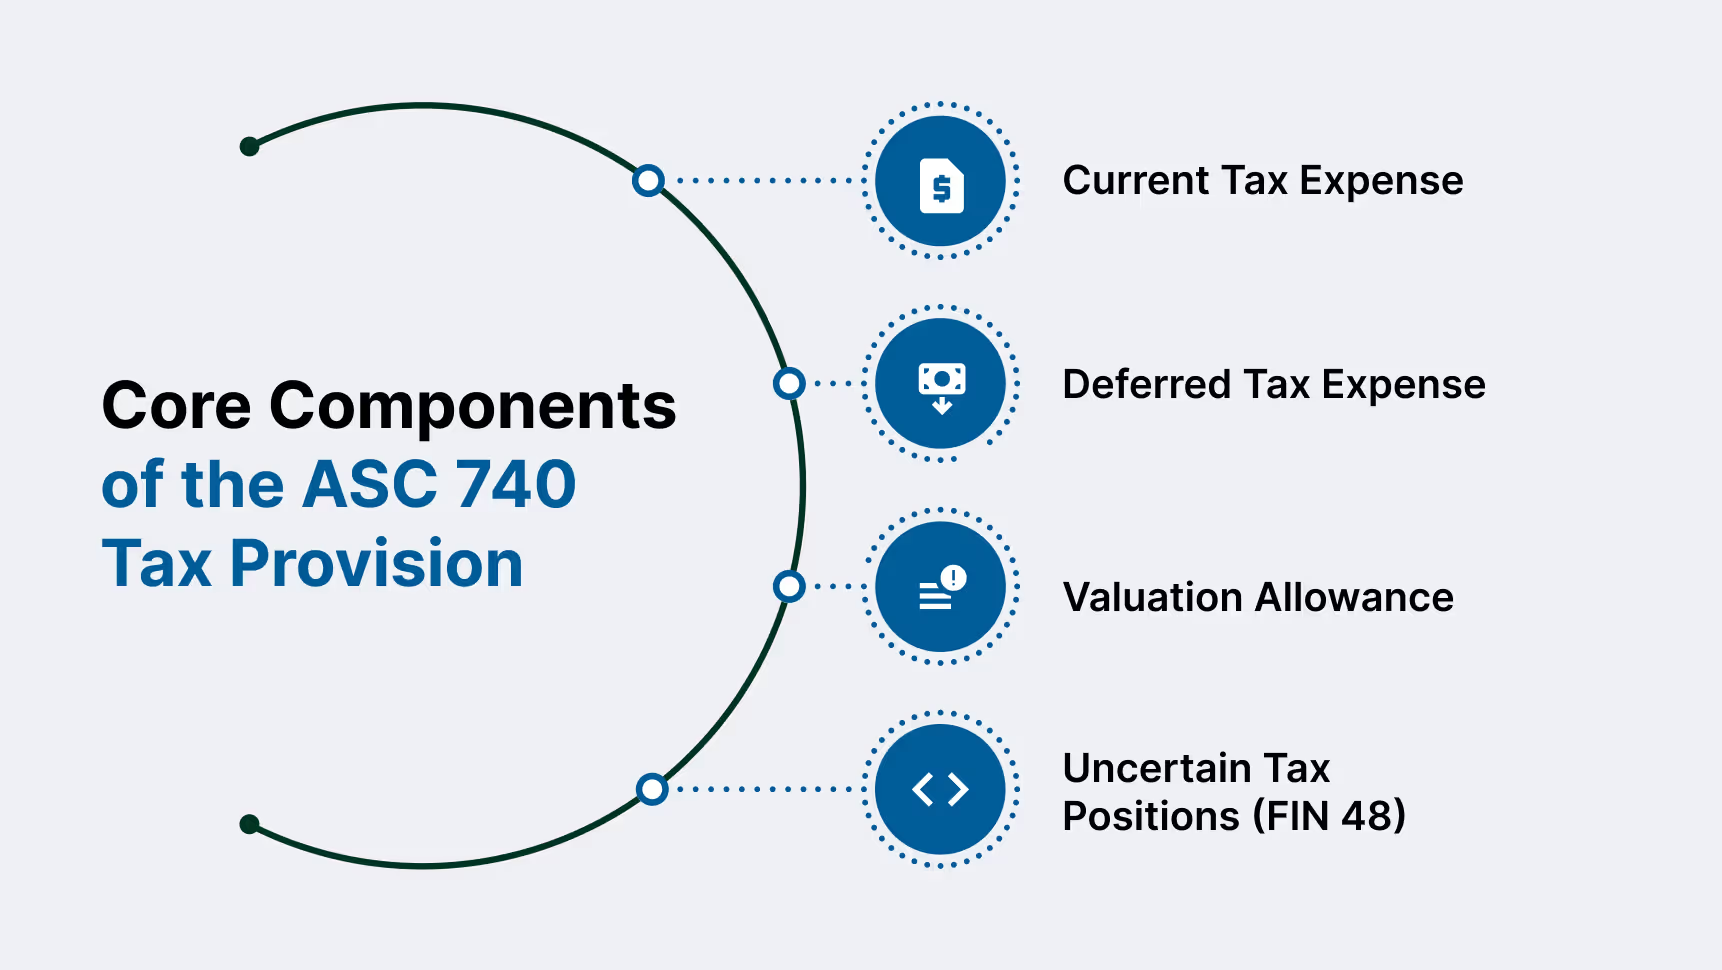
ASC 740 下的税务拨备由当期所得税、递延所得税和估值准备组成,并包含针对不确定税务状况(FIN 48)的专门框架。
1. 当期所得税费用
- 基于当年度应纳税所得额(以申报的纳税申报表为准)。
- 并根据永久性差异进行调整,例如罚款或滞纳金等不可抵扣费用,这些费用会造成 GAAP 利润与税务利润之间的差异。
2. 递延所得税费用
- 源于暂时性差异(账面利润与应纳税所得额之间的差异,例如税务规则下的加速折旧)。
- 采用 ASC 740 中概述的资产/负债法:
- 递延所得税资产(DTA):代表未来可抵扣金额,例如净经营亏损结转(NOL)。
- 递延所得税负债(DTL):代表由加速折旧等差异产生的未来应纳税金额。
3. 估值准备
- 估值准备用于抵销实现可能性较低的 DTA,遵循 ASC 740-10-30 中的“更有可能实现”(more-likely-than-not)测试。
- 必须客观评估正面和负面证据(例如过往盈利趋势)(参考 RSM 估值准备指南)。
4. 不确定税务状况(FIN 48)
- FIN 48(编入 ASC 740-10)规定了公司如何确认不确定的税务状况:
- 确认步骤:确定税务利益是否达到“更有可能实现”的门槛。
- 计量步骤:记录实现可能性超过 50% 的最大金额。
- 要求披露表格化的变动情况、利息和罚款计提,以及处于审计中的税务状况。
一个结构合理的 ASC 740 税务拨备不仅能确保合规,还能增强财务透明度,并建立审计师、监管机构和投资者对企业的信任。
ASC 740 披露更新(ASU 2023‑09)
[信息图:ASC 740 披露的关键变化]
从公众商业实体的 2024 财年和私营实体的 2025 财年开始,ASU 2023‑09 对 ASC 740 下的所得税披露进行了重大改进。其目的是提高透明度,并为投资者和监管机构提供更清晰的所得税指标洞察(参考 FASB ASU 2023‑09 PDF)。
新的披露要求包括:
- 按司法管辖区划分的税收支出明细,包括已缴纳的联邦税、州/地方税及外国税,若某司法管辖区的税额超过已缴纳税款总额的 5%,则需进一步细分。
- 八大定义类别下的实际税率调节,通过百分比和报告货币金额进行披露(德勤 Heads-Up 指引)。
- 美元金额与百分比的披露,以增强可比性并深入了解与税务相关的调节项目(RSM 2025 年 6 月指南)。
这些更新要求对税务数据进行更细致的追踪,加强财务、税务和审计团队之间的协作,并完善文档记录以应对日益严格的审查。
延伸阅读:理解会计科目表(COA)结构:最佳实践与案例
ASC 740 的内部控制与年终规划
[信息图:ASC 740 合规最佳实践]
有效的 ASC 740 合规性依赖于健全的内部控制和主动的年终规划。稳健的流程可降低错报风险,并消除最后一刻的税务拨备调整。
对于上市公司而言,ASC 740 拨备审查是萨班斯-奥克斯利法案(SOX)合规框架的重要组成部分,正如美国证券交易委员会(SEC)所概述的那样。
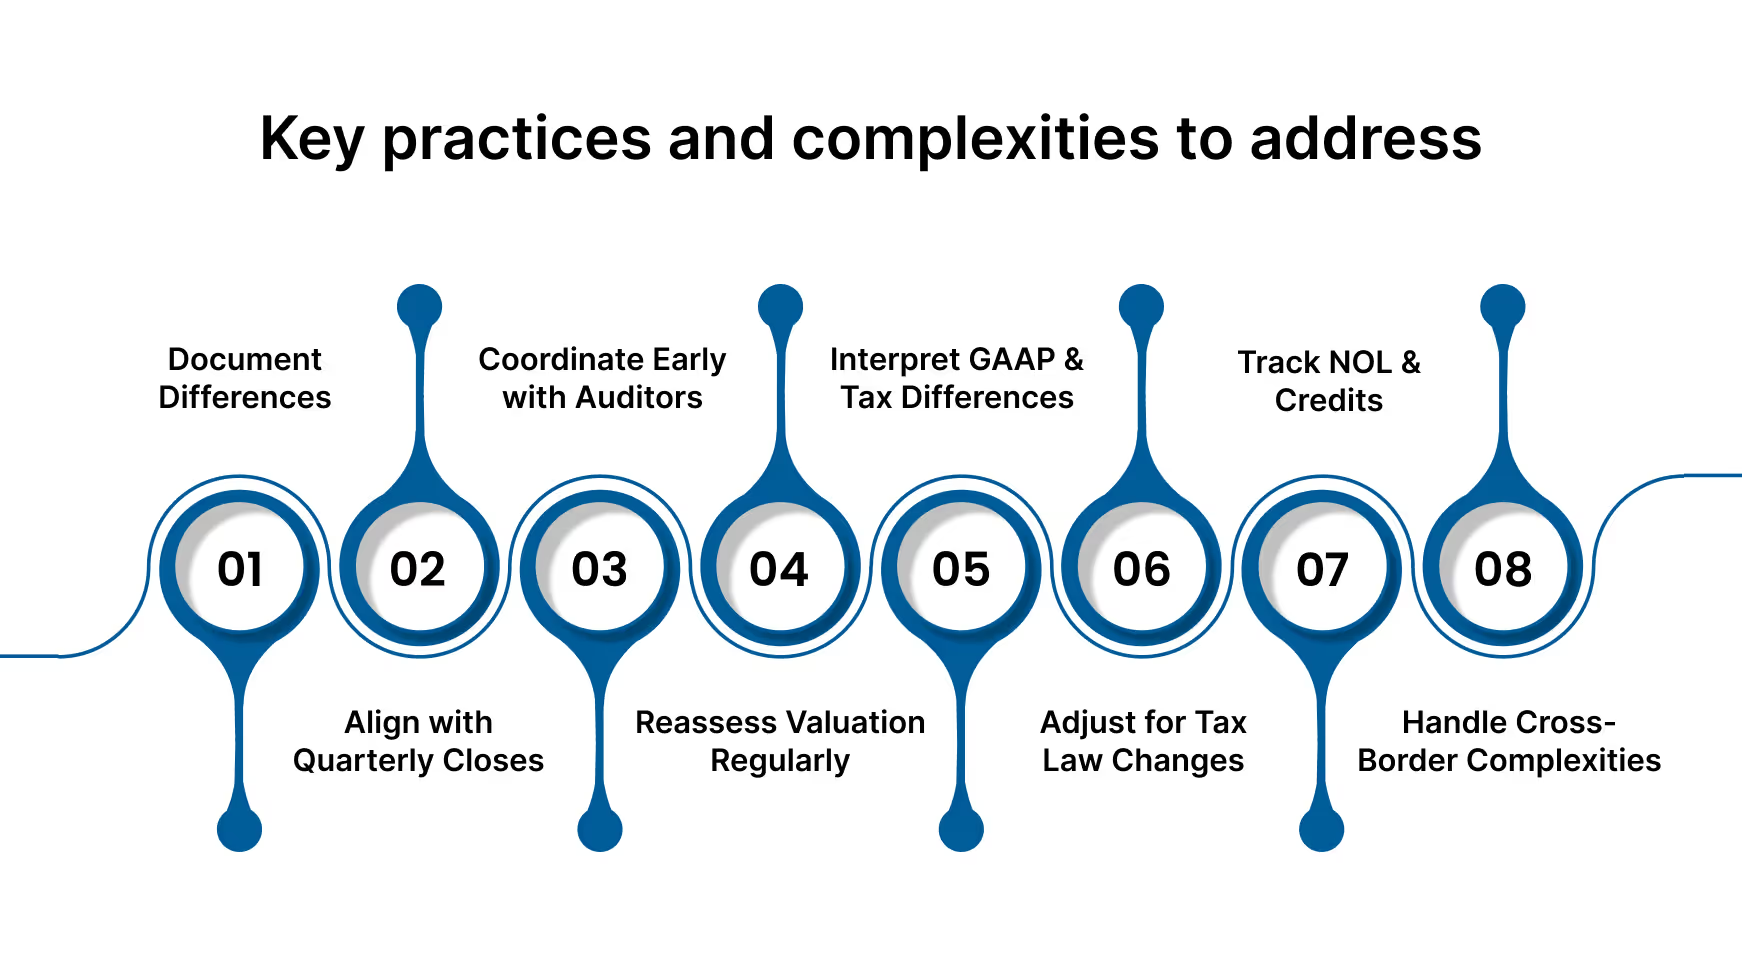
以下是需要解决的一些关键实践和复杂问题:
- 记录暂时性差异:为每项递延所得税项目维护详细的时间表,以支持准确的拨备计算并促进审计准备工作。
- 使拨备时间与季度结账保持一致:将中期拨备审查视为预演,以便尽早发现问题并防止年终出现意外。
- 主动与审计师协调:提前提供初步的拨备工作底稿,以简化审查流程并减少审计期间的延误。
- 定期重新评估估值准备金:重新评估支持递延所得税资产可实现性的证据,特别是在波动或亏损期间。
- 正确解读 GAAP 与税法之间的差异:理解时间性差异与永久性差异,以避免递延所得税计算中的错误。
- 及时纳入税法变更:根据 IRS 指引,在税法颁布的当期调整递延余额以反映税率变化。
- 追踪净经营亏损(NOL)结转和税收抵免:监控到期时间表和使用情况,以确保递延所得税资产报告的准确性。
- 解决跨境复杂性:针对外国子公司正确应用美国 GAAP,包括第 987 节折算规则和全球最低税的影响。
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.
将这些实践整合到税务拨备流程中的公司,能够加强合规性、改善审计结果,并建立投资者和监管机构的信任。
VJM Global 如何支持 ASC 740 税务拨备与审计合规
VJM Global 为处理复杂 ASC 740 要求的美国公司和会计师事务所提供量身定制的专业会计外包与审计支持服务。
凭借在美股会计准则(U.S. GAAP)方面的深厚专业知识以及对印度监管流程的深刻理解,我们的离岸团队在帮助客户减轻运营负担的同时,确保其完全符合 ASC 740 税务拨备标准。
我们提供的协助包括:
- 为美国上市公司和私营实体编制及审查 ASC 740 下的所得税拨备
- 在旺季为会计师事务所提供离岸审计文档、调节表和附注披露支持
- 管理递延所得税计算、估值准备金评估及 ASC 740-10 文档记录
- 确保为 ASU 2023-09 披露做好准备,包括司法管辖区层面的细分和有效税率调节
- 为受第 987 节或全球最低税(Pillar Two)影响的拥有海外业务的美国公司提供跨境报告支持
我们的团队与内部财务和税务部门无缝协作,帮助客户减少错误、保持审计就绪状态,并从容应对不断演变的合规期望。
Ensure error-free financial reporting with our seasoned accounting experts.
关于 ASC 740 所得税会计的常见问题解答
1. 谁需要遵循 ASC 740?
任何根据美国 GAAP 编制财务报表的实体,包括上市公司、私营企业、非营利组织以及美国公司的外国子公司,都必须应用 ASC 740。
2. 什么是“更有可能实现”(more-likely-than-not)阈值?
这意味着如果税务机关提出质疑,该税务立场在技术层面上获得支持的可能性超过 50%。
3. 私营企业何时需要采用 ASU 2023-09?
对于 2024 年 12 月 15 日之后开始的财年,私营企业必须执行这些增强的披露要求。
4. ASC 740 如何处理税率变动?
递延所得税资产和负债必须在新税率颁布的报告期内进行调整,这会影响当期的所得税费用。
5. 什么是 FIN 48,它与 ASC 740 有何关联?
FIN 48 现已纳入 ASC 740-10,规定了确认、计量和披露不确定税务立场的准则。