

无论您是新加坡的初创企业,还是跨国集团的子公司,了解审计豁免规则都能帮助您在不影响财务问责制的前提下降低合规成本。根据《公司法》第 205C 条,符合条件的“小型公司”可以免除年度法定审计,但许多企业主并不完全了解何时适用豁免、仍需履行哪些义务,以及近期的监管变化可能对他们产生何种影响。
本指南详细解析了新加坡的审计豁免框架:谁有资格申请、集团结构如何影响资格、哪些财务义务依然存在,以及会计与企业管制局(ACRA)的 2026 年审查对您的业务意味着什么。
根据新加坡《公司法》第 205C 条,所有注册公司通常都需要每年对其财务报表进行审计。然而,符合条件的“小型公司”可免除此项义务,从而在不削弱财务问责的前提下降低合规成本。
豁免的含义:
不代表的含义:
当前的框架取代了此前更为狭窄的规则。在 2015 年 7 月 1 日之前,只有年营收低于 500 万新元的豁免私人公司(EPC)才有资格获得豁免。《2014 年公司(修订)法》以更广泛的“小型公司”概念取代了这一规定,引入了涵盖营收、资产和员工人数的量化门槛——该结构于 2015 年 7 月 1 日生效,使更多的企业能够获得豁免资格。
要获得审计豁免资格,您的公司必须满足两个核心条件:
公众公司不符合此项豁免资格,无论规模大小。
如果您的公司满足以下标准中的至少两项,则被视为“小型公司”:
标准门槛年度总营收≤ 1000 万新元总资产年末 ≤ 1000 万新元全职员工人数年末 ≤ 50 人
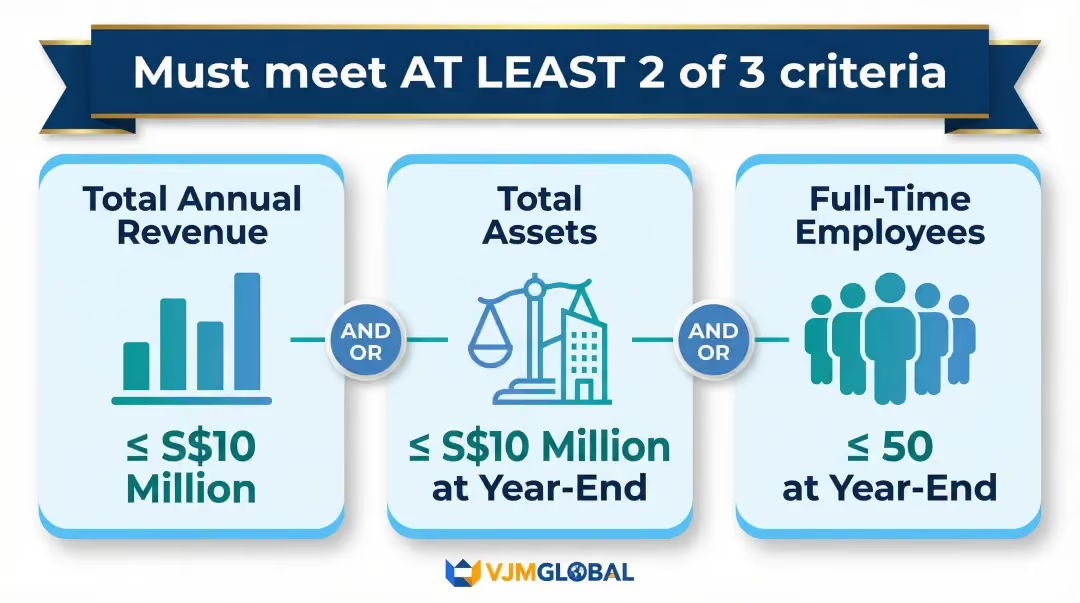
要维持豁免状态,必须在紧接的过去两个连续财政年度内均满足这些门槛。
成立未满两年的公司适用简化的评估标准:
示例:如果您的公司处于第一个财年,您只需核对该财年的标准。如果您满足三项门槛中的两项,即可立即获得豁免资格。
对于2015年7月1日之前成立的公司,适用以下过渡性规则:
与旧版私人豁免公司(EPC)标准不同,现行框架对企业股东没有限制。拥有企业股东并不会导致您的公司失去豁免资格。
如果您的公司属于某个企业集团,审计豁免的认定会更为复杂。不仅单个公司必须符合条件,整个集团也必须符合“小型集团”的资格。
什么是“集团”?
双重条件:
仅满足其中一个条件是不够的——必须同时满足这两项要求。
小型集团必须在紧接的过去两个连续财年内,按合并基础满足以下三项门槛中的至少两项:
合并数据取自:
“我的子公司单独符合小型企业资格,因此可以豁免。”
“我们集团属于小型集团,因此所有子公司自动获得豁免。”
在评估集团是否符合“小型集团”标准时,集团旗下的所有实体——包括在海外注册或设立的实体——均计入合并数据。话虽如此,第205C条下的审计豁免 仅适用于新加坡注册公司;外国子公司仍需遵守其所在司法管辖区的审计要求。
一旦获得资格,您的公司在随后的财政年度将继续享有豁免,除非发生以下两种取消资格的情况之一。
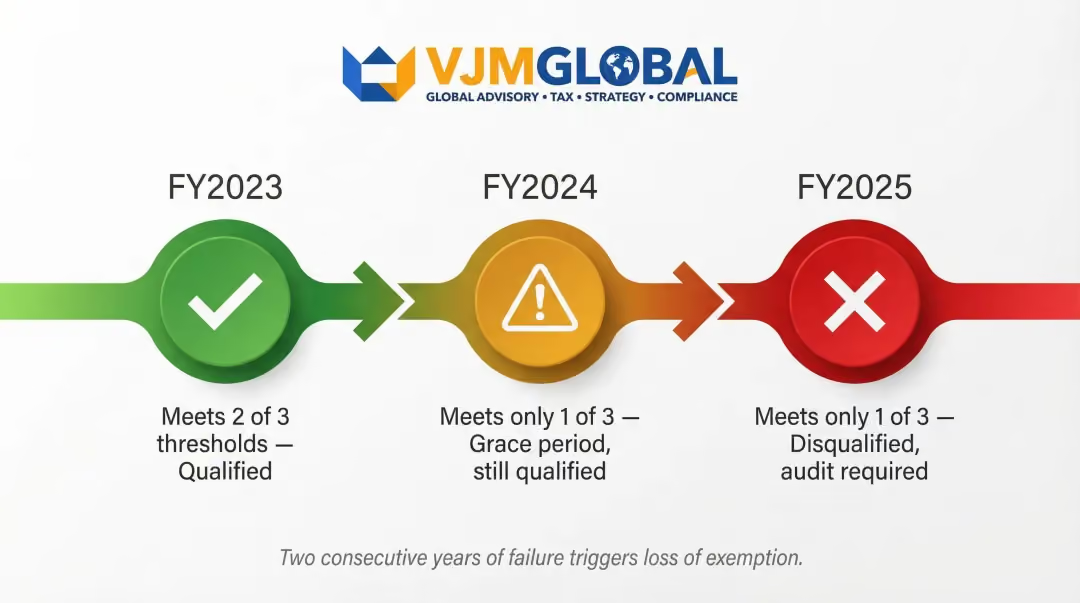
丧失资格 并非即时生效。单一年份表现不佳不会取消豁免资格。公司必须 连续两年 不符合标准,才会丧失审计豁免资格。
示例:
一旦取消资格生效,公司必须立即采取合规行动:
如果您的公司运营接近门槛,请每年跟踪您的财务状况,以免审计状态的变更让您措手不及。意外转为非豁免状态可能会让您在紧迫的期限内匆忙 任命审计师。
审计豁免 并不能消除您公司的基本财务义务。仍有几项要求必须遵守。
《公司法》第 199 条要求每家公司必须保存会计记录,且这些记录需:
未能妥善保存记录属于违规行为,即使是豁免审计的公司也不例外。
豁免审计的公司仍必须:
这些财务报表属于未经审计状态——即无需外部审计师进行审查——但仍必须真实公允地反映公司的经营业绩。这一责任完全由管理层承担。对于涉及多个司法管辖区的跨境企业,外包会计支持(例如 VJM Global 提供的服务)有助于确保报表符合 SFRS 标准并准确完成申报。
即使您的公司属于豁免审计范畴,持有至少 5% 已发行股份的股东仍有权要求公司进行法定审计。这为管理层提供了监督机制,并确保少数股东在必要时能够要求问责。
2026 年 2 月,ACRA 宣布对新加坡的审计豁免框架进行正式审查,并指出自 2015 年设定 1,000 万新元的门槛以来,公司的平均资产价值和收入已大幅增长。
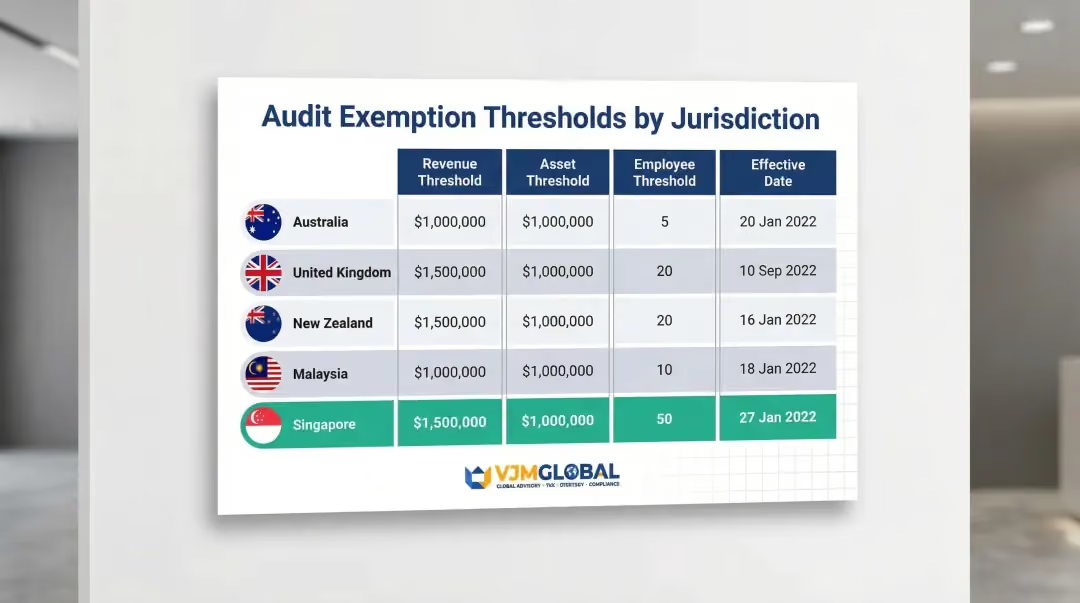
ACRA 观察到,包括澳大利亚、英国、新西兰和马来西亚在内的同类司法管辖区近年来已提高了审计豁免门槛,以应对通货膨胀和经济增长。司法管辖区收入门槛资产门槛员工门槛生效日期澳大利亚≥ 5,000 万澳元≥ 2,500 万澳元≥ 100 名员工2019 年 7 月 1 日英国≤ 1,500 万英镑≤ 750 万英镑≤ 50 名员工2025 年 4 月 6 日新西兰> 3,300 万新西兰元> 6,600 万新西兰元不适用2025 年 9 月 29 日马来西亚≤ 300 万令吉≤ 300 万令吉≤ 30 名员工2027 年 1 月 1 日
ACRA 目前关注两个主要领域:
针对行业的定向咨询已于 2026 年 3 月开始。公司可以通过 ACRA 官方审查页面跟踪最新动态并直接提交反馈。
如果门槛得以提高,目前处于 1,000 万新元门槛线附近的公司——尤其是大型集团的子公司——应在最终准则发布后重新评估其资格。
审计豁免是《新加坡公司法》第205C条规定的一项条款,允许符合条件的“小型公司”免除强制性的年度法定审计。这在降低合规成本的同时,仍要求公司编制并提交符合新加坡财务报告准则(SFRS)的财务报表。
根据规定,所有在新加坡注册的公司默认均须进行法定审计。但符合“小型公司”(或属于“小型集团”)条件的私人公司可获得豁免。休眠公司也可根据第205B条获得单独的豁免资格。
私人公司若在过去连续两个财政年度内满足以下三项标准中的至少两项,即可获得资格:营业收入不超过1000万新元、总资产不超过1000万新元、员工人数不超过50人。集团公司还必须满足小型集团合并测试的要求。
无需向新加坡会计与企业管制局(ACRA)提交正式申请或获得批准——只要公司符合资格标准,豁免即自动生效。不过,公司应在每个财政年度评估其资格,并保留证明其符合条件的证明文件。
是的。两年规则是该框架的核心——公司必须在紧接的两个连续财政年度内满足三项定量标准中的至少两项才能获得资格。同样,公司必须连续两年不符合这些标准,才会失去豁免资格。
根据《公司法》,新加坡并非所有公司都强制要求进行内部审计。这通常仅适用于新加坡交易所上市公司及某些受监管实体。本文讨论的审计豁免框架专门针对法定(外部)审计要求。
如何在没有审计师的情况下编制符合SFRS的财务报表?
获得审计豁免并不免除您编制准确且符合SFRS财务报表的义务。VJM Global的注册会计师团队为在新加坡开展业务的外国公司(包括美国、英国和澳大利亚企业)提供支持,协助其维护合规账目并管理跨境会计需求。凭借在国际合规领域30多年的经验,我们能帮助您在避免不必要开支的同时保持合规。欢迎联系我们讨论您的需求。




