

英国企业在向美国扩张时,往往会预设美国存在类似于英国《公司法》的审计规则,即基于营业额门槛、员工人数和法定责任的审计要求。然而,他们最终会发现美国采用的是一套完全不同的逻辑。美国联邦法律并未对私营企业设定统一的审计要求,而这种差异往往会导致合规方面的盲点。
现实情况是,审计义务依然存在,只是触发渠道不同。商业贷款机构、私人投资者、政府资助项目以及英国母公司自身的合并报表要求,都可能独立触发对美国子公司的审计。
未能识别这些触发因素会带来实质性后果:融资机会流失、集团报告延迟,以及与期望美国子公司符合合并报表标准的英国集团审计师之间产生摩擦。
英国《公司法》要求达到特定规模门槛的公司必须进行审计:自2025年4月起,如果公司满足以下至少两项指标,则必须进行审计:年营业额超过1500万英镑、资产负债表总额超过750万英镑,或员工人数超过50人。美国没有相应的联邦强制规定。任何规模的私营企业,包括英国拥有的子公司,均无需承担联邦法定审计义务。
这让习惯了自动合规触发机制的英国企业主感到困惑。无论是以C型公司(C-Corporation)、有限责任公司(LLC)还是分支机构形式设立,英国拥有的美国实体在美国法律下均被归类为私营企业。因此,它们不受仅适用于上市实体的SEC和PCAOB审计要求的约束。
实体结构会以特定方式影响审计风险:
VJM Global协助英国拥有的美国实体准备5472表格及处理公司间记录,帮助客户避免因不合规而产生的2.5万美元罚款,同时确保交易记录符合IRS及潜在审计师的标准。
某些美国州会根据行业或受监管的活动施加审计或财务报告要求:
在受监管行业运营的英国企业主应向具备美国资质的注册会计师(CPA)确认各州的具体义务,因为相关要求会根据行业和收入水平产生显著差异。
当贷款金额超过400万至800万美元时,美国银行和商业贷款机构通常要求提供经审计的财务报表。这一门槛因机构而异,但寻求美国商业融资的英国企业主应预见到,在此范围之上,审计要求几乎是必然的。贷款机构利用审计报表来核实信用度、评估风险并满足其自身的监管义务。
私募股权公司、风险投资人和天使投资人通常会在股东协议中加入审计条款。英国母公司也经常要求其美国子公司编制年度经审计的美国通用会计准则(US GAAP)财务报表,以便纳入集团合并报表。这种源于英国《公司法》合并规则的内部集团要求,是英国所有制实体最常见且最易被忽视的审计触发因素之一。
当英国所有制的美国公司进行出售、重组或收购其他业务时,买方通常会将提供 2 至 3 年经审计的美国通用会计准则财务报表作为标准尽职调查要求。当英国母公司自身进行需要核实子公司数据的交易时,该要求同样适用。若缺乏审计历史,公司可能面临交易延期、估值下调,甚至交易彻底告吹的风险。
在一个财年内获得 100 万美元或以上联邦资金的美国实体需遵守《单一审计法案》(2024 年 10 月生效的更新阈值,从 75 万美元上调)。州级拨款的门槛可能更低。这一点对于从事政府资助项目的英国所有制美国非营利组织、研究机构或承包商尤为重要。
某些美国行业无论其私营性质如何,均设有行业层面的审计要求:
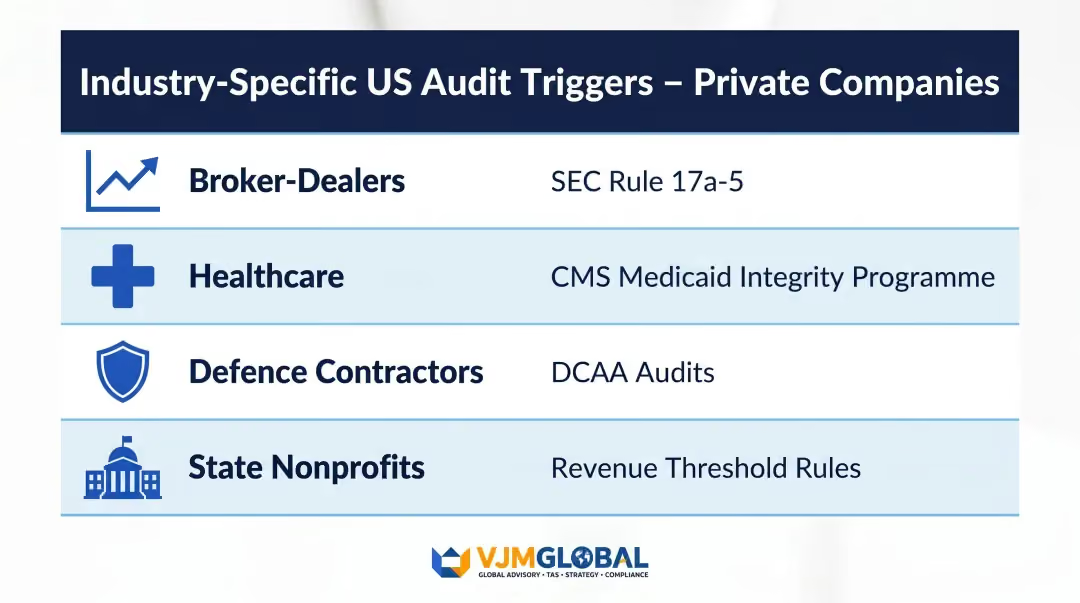
对于这些行业的英国所有者而言,应首先假设需要进行审计——确认豁免所需的时间,远少于在交易或融资周期中途发现遗漏义务所带来的麻烦。
当美国私营公司需要审计时,审计工作应根据美国注册会计师协会(AICPA)审计准则委员会发布的 GAAS(公认审计准则)进行,而非国会为上市公司强制要求的 PCAOB 准则。GAAS 审计通常比 PCAOB 审计的详尽程度更低,成本也更低。
GAAS 审计涵盖:
这为美国贷款方、投资者和英国母公司审计师通常所需的信息提供了保证。
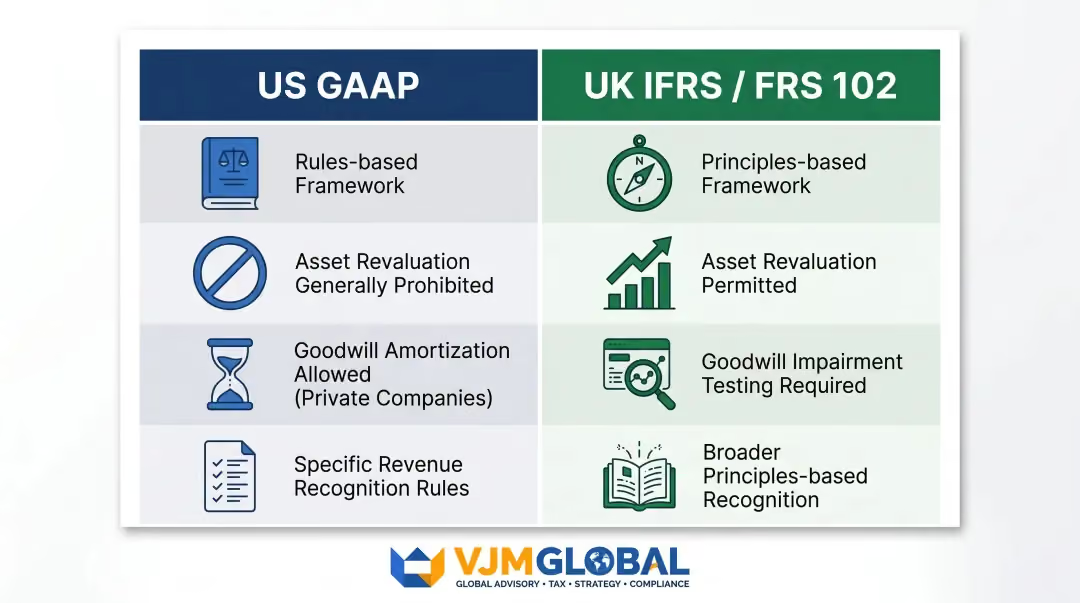
美国私营公司根据 US GAAP(由财务会计准则委员会 FASB 维护)编制财务报表,而英国母公司通常根据 IFRS 或 FRS 102 进行报告。这带来了调节负担:美国子公司的 GAAP 财务报表必须进行转换或调节,才能纳入英国合并集团账目。
美国通用会计准则与英国准则的主要区别:
FASB 私营企业委员会 (PCC) 提供了一系列 GAAP 简化方案,能够在不影响审计合规性的前提下降低合规成本。其中包括:
英国母公司应从一开始就将这些选择纳入其美国子公司的会计设置中。
根据《2006 年公司法》(第 399 条和第 405 条),英国母公司必须编制包含所有子公司(包括美国实体)的合并财务报表。这意味着即使美国子公司的财务报表未根据美国公认审计准则 (GAAS) 进行独立审计,英国审计师也会对其进行审查。因此,美国子公司的审计需求往往并非源于美国法律,而是源于英国的集团报告义务。
涉及公司间交易(如服务、特许权使用费、商品、贷款)的英资美国实体,必须根据美国国税局 (IRS) 转让定价规则(IRC 第 482 条)和英国税务海关总署 (HMRC) 的要求,保存同期文档。这些记录是任何审计的核心,若未能妥善保存,将导致大西洋两岸的合规风险。
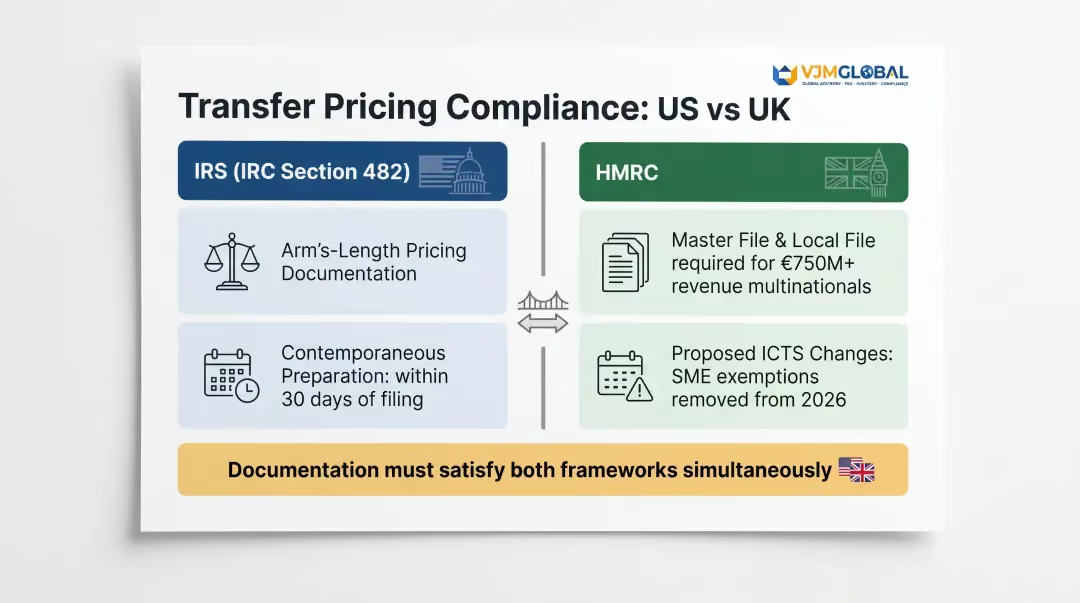
关键合规要求:
要同时满足 IRS、HMRC 和审计师对审计就绪记录的期望,必须从一开始就构建符合双重框架的文档,而不是在审计时才进行补救。VJM Global 的转让定价文档服务采用这种双重标准方法,涵盖了两个司法管辖区的要求。
英国企业应与熟悉两种审计框架的顾问合作,明确触发的义务及其先后顺序。一个常见的误区是认为符合英国标准的报告就能满足美国贷款方的要求,或者符合美国标准的报告就能满足英国集团审计师的要求。事实往往并非如此。这两个框架面向不同的利益相关者,且具有不同的证据标准,因此尽早规划可以避免日后付出高昂的补救成本。
即使法律未作强制要求,经审计的财务报表也能在英资公司与美国银行、供应商、企业客户或合资伙伴谈判时增强其地位。《Cogent Business & Management》的研究表明,拥有经审计财务报表的企业更容易获得正式信贷。美国交易方习惯于评估经审计的报表,并对主动提供此类报表的公司给予更高的信任。
计划在美国融资、进行收购、上市或通过特许经营扩张的英资美国实体,应将自愿审计视为一种准备投资。买方和承销商通常要求提供 2-3 年的审计历史,因此尽早开始审计的公司在交易机会出现时将处于更有利的地位。
应对美国 GAAS 要求与英国集团报告义务之间的重叠绝非易事。如果没有协调一致的指导,美国审计师的要求与英国集团审计师的期望之间可能会出现脱节。
VJM Global 的注册会计师和合规专业团队拥有服务超过 250 家英国企业的经验,能够帮助英资实体并行管理这些义务。涵盖的关键领域包括:
美国联邦法律并未强制要求私营公司进行年度审计。然而,商业贷款机构、私人投资者、政府资助要求或合同义务往往会触发审计需求。因此,大多数活跃的私营企业在经营过程中都会在某个阶段面临审计要求。
常见的触发因素包括:贷款金额超过贷款机构设定的门槛(通常为400万至800万美元)、投资者或股东协议中的条款、根据《单一审计法案》获得的联邦资助超过75万美元、并购尽职调查,以及特定的行业或州级法规。
美国的私营公司审计需遵循美国注册会计师协会(AICPA)制定的公认审计准则(GAAS),且财务报表必须按照美国公认会计原则(US GAAP)编制。这与仅适用于上市公司的PCAOB准则有所不同。
虽然美国法律并不自动要求子公司进行审计,但根据《公司法》,英国集团的报告义务通常要求编制包含美国子公司在内的合并财务报表。英国母公司的审计师会在审计过程中审查子公司的财务状况,这往往使得进行美国GAAS审计成为实际上的必要之举。
美国私营公司通常被要求使用美国公认会计原则(US GAAP)编制审计报表。虽然法律并未禁止使用国际财务报告准则(IFRS),但大多数美国贷款机构和投资者都要求使用US GAAP,因此英国所有者通常会维护两套财务账目,或为集团报告准备一份从GAAP到IFRS的调节表。
审计师必须是相关美国州注册的执业注册会计师(CPA),并具备执行 GAAS审计的资质。对于英国拥有的实体,聘请一家在美英两国审计准则方面均有跨境经验的事务所,可以降低调节的复杂性,并确保审计同时满足双方的要求。




