商品及服务税(“GST”)项下的电子发票(E-invoicing)讨论已久,GST委员会决定自2020年1月1日起分阶段实施电子发票系统,并采取自愿原则。然而,自 2020年10月1日起,GST项下的电子发票对于上一财年营业额超过50亿卢比的纳税人已成为强制要求,随后,营业额达到5000万卢比的纳税人也需自2021年4月1日起强制开具电子发票。
阅读更多关于 GST项下电子发票的生成流程 | 简明用户手册
在本文中,我们尝试详细探讨电子发票的概念,并将涵盖多个主题,例如:为什么需要电子发票?电子发票的生成流程是什么?电子发票机制的优势等。
有人可能会问,为什么要推行电子发票?发票自古以来就是间接税的核心单据,此前从未感到有电子发票的必要性。
目前,纳税人使用不同的软件(如 SAP、Tally、Buzy 等)来生成发票,而一个系统生成的发票可能无法被另一个系统读取。 为了实现电子发票在整个 GST 生态系统中的互操作性,必须制定标准,以消除重复录入数据的需求。 除 GST 外,采用统一标准还能确保供应商与买方、银行、代理商或其他任何方共享的发票能够被机器读取。 2. 什么是电子发票? 误区: 关于电子发票,纳税人心中存在许多误区,例如认为通过电脑软件或销售终端(“PoS”)机器生成的发票就是电子发票,或者 认为电子发票意味着必须从税务部门的中央门户网站生成发票。
事实并非如此。从中央门户网站生成发票会给贸易带来诸多限制。
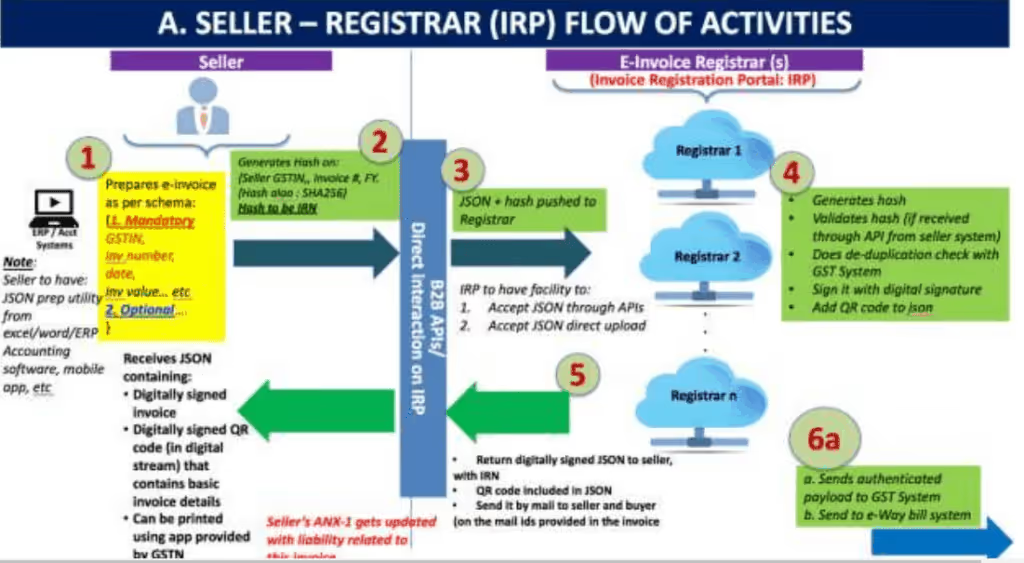
电子发票的核心在于采用发票编制标准,这将规范电子发票数据的共享格式,从而确保数据的互操作性。 标准不会影响发票的物理外观。相反,所有软件都将采用新的电子发票标准,并根据标准格式重新调整其数据访问和检索方式。 作为纳税人,用户无需采取任何额外行动。他们只需更新软件版本,即可在系统中同步这些变更。 对于小型纳税人,GSTN 已选定 8 款会计和开票软件,将为小型纳税人免费提供基础会计和开票系统。此类软件将提供在线模式(即基于云端)和离线模式(即安装在用户的计算机系统上)。 3. 电子发票是如何运作的? 生成电子发票是纳税人的责任,纳税人需将发票上报至 GST 的发票注册门户(IRP),该门户随后会提供唯一的发票参考号码(“IRN”),并进行数字签名及分配二维码。 二维码将包含电子发票的关键参数,并返回给生成发票的纳税人。 电子发票的流程包含 2 个主要步骤:第一部分是企业(发票开具方为供应商)与发票注册门户之间的交互; 第二部分是 IRP 与 GST/电子运单系统以及买方之间的交互。 第一步:信息从供应商流向发票注册门户 (IRP) 供应商应使用其自身的会计和开票软件生成发票,其中包含发票生成的所有标准通知要求。随后,供应商的软件必须能够生成最终发票的 JSON 文件;或者,供应商也可以提取 Excel 格式的发票详情,然后将数据输入 GSTN 提供的“批量生成工具”以生成可上传至 IRP 的 JSON 文件。只有 JSON 文件可以上传至 IRP。点击此处阅读关于电子发票生成流程的用户手册。供应商应生成唯一的发票参考号码(“IRN”,技术术语称为“哈希值”)。这是一个可选步骤。供应商可以生成 IRN 并将其与发票数据一同上传。IRN 应基于以下三个参数:供应商的 GSTIN、发票号码、发票所属的财政年度。供应商应上传生成的最终发票 JSON 文件以及 IRN(如有)。上传可直接在 IRP 上进行,或通过 GSP 或第三方提供的应用程序完成。IRP 将验证供应商上传的哈希值以及 JSON 文件,如果尚未生成哈希值,IRP 将负责生成。IRP 将从 GST 系统的中央注册处核对哈希值,以确保同一供应商在同一财政年度内针对同一发票不会被重复上传。经中央注册处验证后,IRP 将向 JSON 文件添加其数字签名,并添加二维码。该二维码将包含卖方和买方的 GSTIN、发票号码、发票日期、行项目数量、按价值计算的发票中主要商品的 HSN、哈希值等。IRP 计算出的哈希值将成为电子发票的 IRN(发票参考号码)。对于整个财政年度,每个发票的 IRN 必须是唯一的。随后,第二步将开始,即与 GST 和电子货运单系统共享数据。
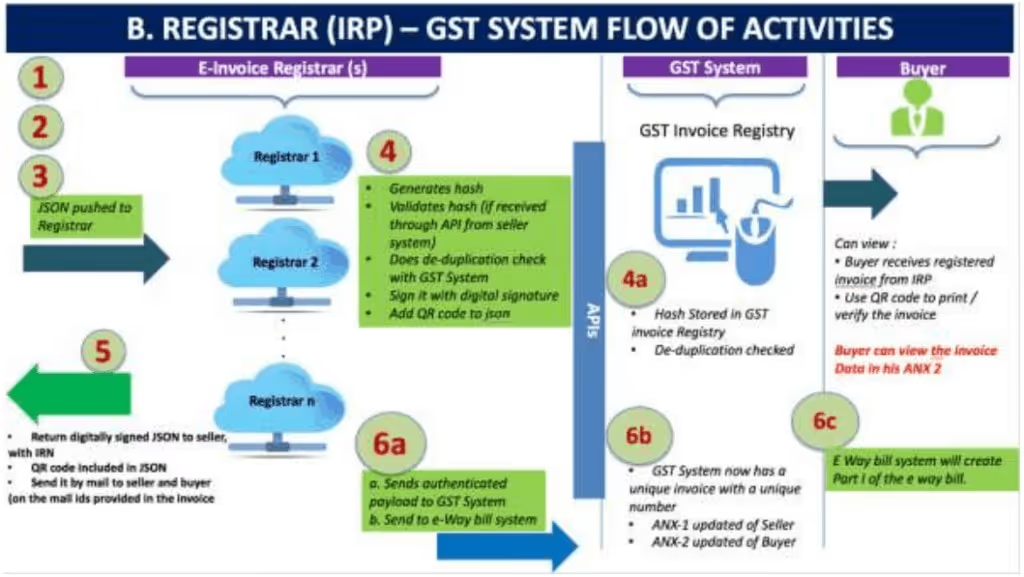
第二步:从 IRP 流向 GST 系统/电子货运单系统及买方 IRP 应将电子发票数据的签名副本连同 IRN、二维码和数字签名共享给 GST 系统以及电子货运单门户。利用这些共享信息,GST 系统将更新供应商的 ANX-1 和买方的 ANX-2,进而确定纳税义务和进项税抵扣 (ITC)。电子货运单系统将利用此类数据生成电子货运单的 A 部分,供应商/买方仅需更新 B 部分中的车辆号码。 注意:
电子发票标准应包含一些强制性信息和一些可选项目。除非提供所有强制性信息,否则系统将不接受电子发票。供应商可根据其业务需求使用可选信息。供应商可以将发票注册数据发送给多个注册机构。但是,IRP 将执行去重检查,确保每张发票仅分配一个 IRN。因此,如果同一发票在多个 IRP 上传,系统将仅生成一个 IRN 并拒绝其他请求。二维码将实现对 GST 系统中发票的快速查看、验证和访问。 4. 电子发票有哪些好处? 这一概念使电子发票完全可互操作,消除了转录和其他错误。它提供了更好的纳税人服务,因为在上传电子发票后,系统会自动更新 ANX-1、ANX-2 和电子货运单的 A 部分。这将减少重复工作,并实现对账流程的自动化。完整的 B2B 发票追踪将减少逃税的可能性。消除虚假发票将提高税务管理的效率。 5. 电子发票的营业额限制。 电子发票已根据个人的总营业额分阶段实施。以下是不同类别纳税人适用电子发票的日期:
Class of taxpayer
Date of applicability of e-invoice provisions
Legal reference
With aggregate turnover of more than INR 500 crores during any preceding Financial year from 2017-18 onwards*
1st October, 2020
NOTIFICATION No. 61/2020–Central Tax dated 30-07-2020
With aggregate turnover of more than INR 100 crores during any preceding Financial year from 2017-18 onwards
1st January, 2021
NOTIFICATION NO. 88/2020–Central Tax dated 10-11-2020
With aggregate turnover of more than INR 50 crores during any preceding Financial year from 2017-18 onwards
1st April, 2021 NOTIFICATION NO. 05/2021–Central Tax dated 08-03-2021
* 此前,电子发票是根据财政年度的总营业额来适用的。然而,根据 2020 年 9 月 30 日发布的第 70/2020-Central Tax 号通知,总营业额需考虑自 2017-18 财政年度起的任何前一财政年度。
6. 哪些类别的个人免于生成电子发票? 根据 2020 年 3 月 21 日发布的第 13/2020-Central Tax 号通知,无论营业额如何,以下类别的个人无需生成电子发票:
经济特区单位、保险公司、银行公司、金融机构和非银行金融机构、货物运输代理、提供客运服务的个人、在多厅影院提供电影放映入场服务的个人。 7. 哪些类型的文件需要向 GST 系统报告? 根据 2020 年 3 月 21 日发布的第 13/2020-Central Tax 号通知,符合条件的个人应针对向注册个人进行的每笔货物或服务(或两者)供应或出口开具电子发票。因此,以下文件需要电子发票:
向注册个人开具的税务发票、供应商向注册个人开具的贷项通知单、供应商向注册个人开具的借项通知单、为货物或服务出口开具的发票(无论是否支付 GST)、为向经济特区供应货物或服务开具的发票(无论是否支付 GST)、为视同出口开具的发票、向注册个人供应货物或服务所需的任何其他文件。 8. B2C 交易是否需要上传? 根据 2020 年 3 月 21 日发布的第 14/2020-Central Tax 号通知,如果营业额在 2017-18 财政年度起的任何前一财政年度超过 5 亿卢比的个人向非注册个人供应货物,则该个人需要为此类 B2C 发票生成二维码。
此类二维码并非通过电子发票门户生成,而是由供应商自行生成。此外,如果供应商提供任何其他用于支付目的的二维码(例如通过 Paytm 或 UPI 支付的二维码),则该二维码将被视为符合 GST 要求。但是,如果付款是在发票生成一段时间后进行的,则为付款生成的二维码将不被视为有效,供应商需要为此类发票创建单独的二维码。
9. 在发票注册门户 (IRP) 上直接生成发票 有些人认为电子发票必须在政府税务门户网站上生成,这是一种误解。纳税人应继续使用各自的会计软件生成发票。不过,小型纳税人可以使用八种已获准的软件之一来生成发票。
10. 唯一发票参考号码(IRN)的格式是什么? 唯一的 IRN 将基于单据(发票或贷项通知单等)生成方的 GSTIN、年份和发票号码等单据编号。纳税人也可以根据上述算法自行生成哈希值。因此,纳税人可以预先生成哈希值并将其打印在发票簿上,但除非该发票连同详细信息在门户网站上完成注册,否则该发票无效。此外,纳税人应使用的哈希算法已在发布的电子发票标准中明确规定。该哈希值即为 IRN。为了确保查重,注册机构需要将哈希值发送至 GST 系统中央注册处,以确认其是否已被上报。如果该哈希值已被其他注册机构上报,且中央注册处已有相同的 IRN,则注册机构将拒绝注册并通知发送方。注册机构仅接受并注册纳税人提供的唯一发票。 11. 电子发票注册门户网站的数字签名有什么用? IRP(发票注册门户)将生成一个哈希值来验证发票,或使用随发票数据提交的哈希值,然后使用 IRP 的私钥对该发票进行数字签名。IRP 将对包含哈希值的电子发票进行签名,经 IRP 签名的电子发票即为有效的电子发票,并供 GST/电子货运单系统使用。 12. 电子发票上的二维码有什么用? IRP 将生成一个包含唯一 IRN(哈希值)以及发票重要参数和数字签名的二维码,以便在中央门户网站及离线应用程序上进行验证。这有助于税务官员在可能无法随时连接互联网的路边检查发票。二维码将包含以下电子发票参数:供应商的 GSTIN、接收方的 GSTIN、供应商提供的发票号码、发票生成日期、发票金额(应纳税额和总税额)、行项目数量、主要项目(应纳税额最高的行项目)的 HSN 代码、唯一发票参考号码(哈希值)。 13. 如何通过二维码验证发票? IRP 将提供一个离线应用程序,用于离线验证发票的二维码及其基本信息。但是,若要查看完整发票,则必须连接到门户网站进行在线验证和查看详情。税务官员将获得下载完整发票的权限,方式与目前电子货运单系统下的权限相同。二维码验证功能将仅通过 GST 系统提供,而非 IRP。这是因为 IRP 仅存储发票 24 小时。为了实现速度和效率,IRP 将作为一个精简且专注的门户网站,专门提供发票注册、验证服务、IRN 和二维码生成。因此,存储发票并非 IRP 的功能。 14. B2B 发票和 B2C 发票上粘贴的二维码有什么区别? B2B 发票上的二维码由电子发票门户网站连同 IRN 和数字签名一起生成。因此,可以通过 GSTN 提供的二维码扫描应用程序进行验证。通过扫描二维码,应用程序将验证该二维码是否有效。然而,B2C 发票上的二维码由供应商自行生成,无法通过 GSTN 提供的应用程序进行验证。在 B2C 发票上启用二维码的目的是为了推广数字支付。 15. 电子发票常见问题解答 15.1 生成电子发票有时限吗? GST 法律并未规定生成电子发票的时限。此外,电子发票门户网站也不会对单据日期进行验证。但是,根据《中央商品及服务税(CGST)规则》第 48(4) 条,所有符合条件的纳税人均须在电子发票门户网站上传发票详情,且发票必须在生成发票参考号码后方可开具。任何未附带 IRN 开具的发票均视为无效。
例如:
Date of generation of Invoice
Date of Generation of IRN
Date of supply of goods
Legal status
1st March, 2021
1st March, 2021
1st March, 2021
Such movement of goods shall be considered as valid as goods are moved under a valid tax invoice, i.e, Invoice with IRN
1st March, 2021
2nd March, 2021
1st March, 2021
Even though e-invoice portal shall not restrict the generation of e-invoice on 2nd March, 2021. However, when goods are moved on 1st March, 2021 with a invalid invoice then such movement shall be considered as without invoice and goods can be detained for such non-compliance.
15.2 年营业额低于 50 亿卢比的人员可以自愿创建电子发票吗? 不可以。电子发票生成功能仅适用于年营业额超过 50 亿卢比的人员。电子发票门户网站将允许在 GST 申报表中显示年营业额超过 50 亿卢比的人员创建登录凭据。但是,如果门户网站不允许创建登录凭据,则供应商需要针对其 GSTIN 启用电子发票功能。在启用电子发票时,需要声明供应商在 2017-18 年度以来的任何前一年中,年营业额均超过了 50 亿卢比。
15.3 通过电子商务平台销售的人员是否需要生成电子发票? 如果任何卖家的年营业额在 2017-18 年度以来的任何前一年中超过了 50 亿卢比,则其必须生成电子发票。对于通过电子商务运营商销售的人员,没有给予特定的豁免。因此,如果满足上述条件,他们必须生成电子发票。
15.4 与货运单类似,接收方可以代替供应商生成电子发票吗? 不可以。只有供应商可以生成电子发票。
15.5 电子发票是否适用于反向征税(RCM)涵盖的供应项目? 是的。如果供应商已进行 GST 注册,且供应的任何商品或服务属于反向征税(RCM)范围,且满足总营业额条件,则供应商必须开具电子发票。但如果接收方针对适用反向征税的交易开具自开发票,则无需开具电子发票。
15.6 在核查上一年度 50 亿卢比的总营业额时,应参考哪一年的数据? 需参考 2017-18 财年以来的每一年。如果任何年度的总营业额超过 50 亿卢比,供应商即须开具电子发票。