

GSTR-8 是一份源头扣缴税款(TCS)申报表。在 GST(商品及服务税)制度下注册的电子商务公司需按月提交 GSTR-8 申报表。该表格包含通过电子商务平台进行的所有供应详情(针对已注册和未注册客户),以及就此类供应所收取的 TCS 金额。
此外,该表格还包含消费者详情、应缴税款及已缴税款金额。根据 2017 年《中央商品及服务税法》(“CGST 法案”)第 52 条,注册的电子商务运营商必须提交 GSTR-8,因为根据该法律,电子商务平台被定义为不同供应商和客户用于在在线市场接收和供应商品或服务的场所。
此外,电子商务运营商必须在 GST 制度下进行注册,并从税源处获得注册。
电子商务运营商是指管理或拥有数字平台(如 Flipkart 或 Amazon 等)的人员。电子商务运营商提供了一个平台,卖家可以通过该平台接触到大量消费者。另一方面,客户可以在该平台上以具有竞争力的价格查看来自多个卖家的多种商品。
如您所知,GSTR-8 显示了通过电子商务平台进行的所有供应详情以及对此类供应收取的总金额。TCS 条款自 2018 年 10 月 1 日起生效。一旦 TCS 开始适用,供应商在提交 GSTR-8 申报表后,即可对电子商务运营商扣除的所有 TCS 金额申请进项税抵扣。
例如,假设 X 企业是一家服装供应商,通过电子商务平台 Amazon 销售了价值 30,000 卢比的服装。作为电子商务运营商,Amazon 将扣除 1% 的 TCS 并向政府缴纳 300 卢比。在 Amazon 提交 GSTR-8 后,这 300 卢比的金额将反映在 X 企业的 GSTR-2A 中。
所有在 GST 制度下注册的电子商务运营商均有资格且必须在次月 10 日前按月提交 GSTR-8。
示例
如果电子商务运营商未能在截止日期前提交 GSTR-8,则每天将被处以 100 卢比的 CGST 和 100 卢比的 SGST 罚款。因此,总金额为每天 200 卢比(最高 5000 卢比)。IGST 延迟申报不适用滞纳金。
除罚款外,还需支付每年 18% 的利息。纳税人需要通过计算截止日期与实际提交 GSTR-8 日期之间的时间段来计算总应纳税额。
为了提交 GSTR-8,必须提供以下详细信息。
年度-月份(期间):从下拉菜单中选择您正在申报 GSTR-8 的年份和月份。
纳税人登录 GST 门户网站后,其 GSTIN、法定名称和贸易名称将自动填充。
表:3A. 向注册人员进行的供应
3B. 向非注册人员进行的供应

4A. 向注册人员进行的供应
如果电子商务运营商需要修改之前月份在表 3A 中申报的 B2B 交易详情,可以在 GSTR-8 申报表的此部分进行编辑。
4B. 向非注册人员进行的供应
同样,如果 B2C 交易详情需要任何修改,纳税人可以在此部分进行编辑。


如果缴税有任何延迟,CBIC 将对应纳税额征收 18% 的利息。如果您的缴税存在延迟,则需要在表 7 下的相应栏目中输入您需要支付的利息金额。

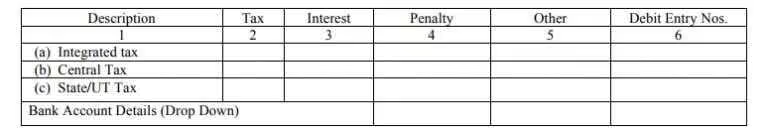

合规是必须履行的义务,错过任何截止日期不仅会面临罚款,还可能导致法律诉讼。因此,请务必遵守税务合规。如需了解有关不同类型 GST 申报表、截止日期及申报频率的更多信息,请阅读我们关于 GST 申报表 的文章。




