GST 推出至今已有一段时间,但其遗留的技术问题尚未完全解决。其中最古老且争议最多的问题之一就是 GST TRAN-1 和 TRAN-2 表格的申报。这些表格是将增值税(VAT)或 CENVAT 抵免登记册等 GST 实施前制度下的剩余进项税额(ITC)转移至 GST 制度的途径。然而,由于该申报窗口期非常有限,且 GST 门户网站持续存在多种技术故障,许多纳税人未能成功申报 GST TRAN-1 和 TRAN-2 表格。
高等法院不断收到纳税人的请愿书,请求指示 GST 当局重新开放 TRAN-1 和 TRAN-2 申报门户,以便错过申报或申报错误的纳税人能有再次申报的机会。在许多判决中,高等法院已指示 GST 当局重新开放门户。
1. 最高法院判例
为了终结这一持续不断的诉讼议题,最高法院在 Union of India vs. Filco Trade Centre Pvt. Ltd. 一案(SLP(C) No. 32709-32710/2018)中作出判决,最高法院裁定:
- 最高法院指示 GST 网络(GSTN)在 2022 年 9 月 1 日至 2022 年 10 月 31 日期间,重新开放 TRAN-1 和 TRAN-2 的通用申报门户,为期 2 个月。通过 SLP(C) No. 32709-32710/2018 案中的第 1545-1546/2022 号杂项申请,门户开放时间又延长了 4 周。任何受影响的纳税人均被指示提交相关表格或修改已提交的表格,无论该纳税人是否已向高等法院提起诉讼,也无论其案件是否已由信息技术申诉补救委员会(ITGRC)作出裁决。GSTN 必须确保在此期间不会出现任何技术故障。相关 GST 官员应在 90 天内核实抵免转移的真实性,并在给予纳税人合理的陈述机会后,根据案情作出适当裁决。此后,抵免额将开始在纳税人的电子抵免账簿中显示。如有必要,GST 理事会也可向各地方机构发布关于审查索赔的适当指导方针。
2. GSTN 门户重新开放以供申报 TRAN-1 和 TRAN-2
- 根据最高法院的指示,GSTN 重新开放了 GST TRAN-1 和 TRAN-2 的申报窗口。申请人可以选择提交新表格或修改已提交的表格。窗口开放期为 2022 年 10 月 1 日至 2022 年 11 月 30 日。因此,GSTN 将自 2022 年 10 月 1 日起开放通用门户,用于通过 Tran 1 和 Tran 2 进行过渡性抵免申报。
3. TRAN-1 和 TRAN-2 申报指南
为确保最高法院指示的执行统一性,税务委员会于 2022 年 9 月 9 日发布了 CBEC-20010/3/2022-GST 号文件,针对表格的申报或修改制定了以下指南:
3.1 申报 TRAN-1 和 TRAN-2 时需注意的事项
- 在修改 TRAN-1/TRAN-2 时,纳税人可以选择下载之前提交的表格,以便核对已向 GST 当局申报的数据以及需要修改的地方。在申报/修改 TRAN-1/TRAN-2 时,申请人还应在通用门户上上传附件 2 中规定的声明。此外,凡依据抵免转移文件(CTD)在 FORM GST TRAN-1 表格 7A 栏中申请抵免的申请人,还应在通用门户上上传之前通知的 TRANS-3 的 PDF 副本。对于在 FORM GST TRAN-1 规定的申报截止日期(即 2017 年 12 月 27 日)之后签发的 C 表、F 表以及 H/I 表,不得在 FORM GST TRAN-1 的 5(b) 和 5(c) 栏中提出过渡性抵免索赔。如果申请人提交 FORM GST TRAN-2 索赔,应将整个索赔合并在一个 FORM GST TRAN-2 中提交,而不是按期间分次提交。如果 GST TRAN-2 涉及多个税务期间,申请人应在“税务期间”一栏中注明所合并期间的最后一个月。
3.2 提交表格后的文件核实
- 申请人应在通用门户提交 FORM TRAN-1/TRAN-2 后 7 天内,将已提交的 GST TRAN-1/TRAN-2 的纸质副本(需自证)连同附件“A”中的声明以及 TRANS-3 的副本提交给管辖官员。建议申请人准备好所有必要的证明文件、记录、申报表和发票,以支持其过渡性抵免索赔,并随时提供给相关税务官员进行核实。申请人提交/修改的 FORM GST TRAN-1/TRAN-2 中的声明将接受相关税务官员的必要核实。申请人可能需要向相关税务官员出示必要的证明文件,以支持其过渡性抵免索赔。在核实索赔后,管辖税务官员将在给予申请人合理的陈述机会后,根据案情作出适当裁决。根据管辖税务官员作出的裁决所允许的过渡性抵免额,将反映在通用门户上申请人的电子抵免账簿中。
3.3 申报表格的最后机会
- GST 部门已明确指出,这是申请人提交上述表格(如之前未提交)或修改之前已提交表格的最后一次机会。因此,申请人在申报或修改 TRAN-1/TRAN-2 时务必极其谨慎,并在通用门户提交索赔前彻底检查详细信息。此外,进一步明确的是,根据最高法院的命令,一旦申请人在通用门户上提交了 TRAN1/TRAN-2 或修改了之前提交的表格,申请人将不再有任何机会在此期间或之后再次申报或修改 TRAN-1/TRAN-2。
3.4 提交表格后不允许编辑
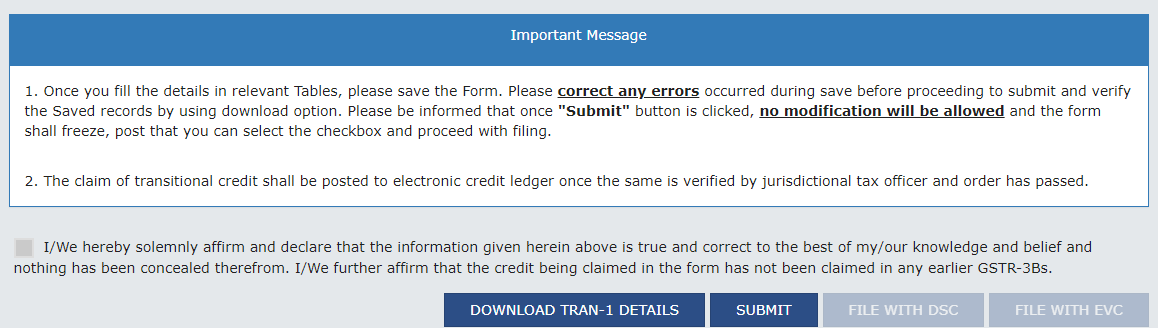
- GSTN 进一步明确,FORM GST TRAN-1/TRAN-2 仅可在点击门户上的“提交”(Submit)按钮之前进行编辑。一旦点击“提交”按钮,表格即被锁定,不允许再对详细信息进行任何修改。提交表格后,可使用数字签名证书(DSC)或电子验证码(EVC)进行申报。因此,申请人应在点击“提交”按钮前确保 FORM TRAN-1/TRAN-2 中所有详细信息的准确性。
3.5 之前已正确申报的表格
- GSTN 还明确指出,之前已成功申报 TRAN-1/TRAN-2 的注册人员无需在 2022 年 10 月 1 日至 2022 年 11 月 30 日期间再次申报/修改 TRAN-1/TRAN-2。对于注册人员依据之前提交的 FORM GST TRAN-1/TRAN-2 所申请的抵免额被主管官员全部或部分拒绝的情况,适当的补救措施是对该裁决提出上诉,或寻求法律规定的其他替代补救途径。如果此类案件的裁决/上诉程序尚在进行中,则应继续进行该裁决/上诉程序。因此,不建议此类纳税人提交新的 FORM GST TRAN-1/TRAN-2 声明。
4. GST TRAN-1 和 TRAN-2 的申报流程
自 2022 年 10 月 1 日起,GST 门户网站已开通 TRAN-1 和 TRAN-2 的申报功能,受影响的纳税人可按照以下流程进行申报:
- 登录后,可通过以下路径找到 TRAN-1 和 TRAN-2 的申报选项:
服务 (Services) > 申报表 (Returns) > 过渡表格 (Transition Forms)
- 在着陆页顶部,纳税人可以看到 TRAN-1、TRAN-2 和“上传文件” (Upload Documents) 三个选项卡。请注意,TRAN 表格功能现已启用,所有纳税人的默认申报状态均显示为“未申报” (Not Filed)。“未申报”状态仅表示在当前新窗口中尚未提交 TRAN 表格。
4.1 GST TRAN-1
- 在填写 TRAN-1 时,纳税人首先需要回答的问题是:“在指定日期之前的六个月内,是否已根据现行法律提交了所有要求的申报表?”纳税人需选择“是/否”。GSTN 建议纳税人在选择时务必谨慎。如果选择“是”,TRAN-1 的所有表格都将开启。然而,如果纳税人选择“否”,系统将不允许纳税人填写以下表格的详细信息:表格 5:根据现行法律提交的申报表中结转的税收抵免额。表格 8:根据现行法律具有集中注册的注册人转移 CENVAT 抵免的详细信息(第 140(8) 条)。
- 纳税人在选择“否”之前,应确保 TRAN-1 表格的表格 5 和表格 8 中没有已保存的记录。如果选择“是/否”与 TRAN-1 表格 5 和 8 中实际申报或未申报的数据相矛盾,可能会导致负责审查表格详情的官员拒绝抵免。TRAN-1 可直接申报,也可通过 JSON 或 CSV 文件申报。表格填写完成后,纳税人可点击“下载 TRAN-1 详情” (DOWNLOAD TRAN-1 DETAILS) 按钮下载已添加的完整 TRAN-1 信息。建议纳税人在最终提交 TRAN-1 表格前,将填好的 TRAN 表格下载为 Excel 文件并核对详情,因为这是最后一次申报机会。
- 对于修订后的 TRAN-1,纳税人需提交包含所有必要信息的完整表格,而非仅提交差额(即原始申报抵免额与当前申报抵免额之间的差额)。请注意,如果提交的表格未通过 DSC(数字签名证书)或 EVC(电子验证码)进行签署,则会被视为未申报,因为它们属于未签名表格。下载之前已申报 TRAN-1 表格的功能即将推出。
4.2 GST TRAN-2
- 纳税人可以提交一份合并的 GST TRAN-2 表格来完成整个申报,无需按纳税期分别申报。只有在纳税人已提交 TRAN-1 并在 TRAN-1 的第 7 表中做出声明的情况下,TRAN-2 表格才会开放。如需修订 TRAN-2 表格,纳税人需重新填写完整信息。数据可直接在门户网站上输入,若数据量较大,也可在“Excel 模板”中输入,并通过 JSON 文件上传至门户网站。已申报的 TRAN-2 可通过点击“下载 TRAN-2 详情” (Download TRAN-2 Details) 进行下载以供审查,建议纳税人在最终提交前下载 Excel 文件核对详情。此前已申报 TRAN-2 的纳税人,可点击“下载之前已申报的 TRAN-2” (DOWNLOAD EARLIER FILED TRAN-2) 按钮下载之前提交的表格。
4.3 上传文件
- 提交 TRAN-1 和 TRAN-2 后,可在“上传文件” (Upload Documents) 选项卡下上传证明文件。
因此,如果您尚未迁移 GST 实施前的 ITC(进项税抵免),这是您最后的机会。