

商品和服务税(“GST”)是一种基于消费/目的地的税,也就是说,由商品/服务供应产生的商品及服务税收入应计到消费此类商品/服务的州。有关消费州的信息由政府从纳税人在商品及服务税申报表中提供的数据中收集。
因此,对于州际供应(从一个州到另一个州),为了确保各州之间收入的正确分配,必须在商品及服务税申报表中正确报告消费州(即供应地点)的详细信息。
但是,商品及服务税审计部门注意到,纳税人未能适当地向未注册人员报告州际供应。此类物资应申报 大吃一惊的 GSTR-3B 表格的表 3.2 和 GSTR-1 表 7B 中按费率划分(发票金额低于 2.5 拉克)。
据观察,注册纳税人已在 GSTR-1 中正确披露了此类供应的详细信息,但没有在 GSTR-3B 中向未注册人员报告州际供应情况,这导致:
因此, 部门 已经发行了 圆形 89/08/2019-商品及服务税日期为18日th 2019 年 2 月 指示所有注册纳税人向未注册的经销商正确报告此类州际供应的详细信息,如下所示:
以下是 GSTR-3B Return 表 3.2 的屏幕截图
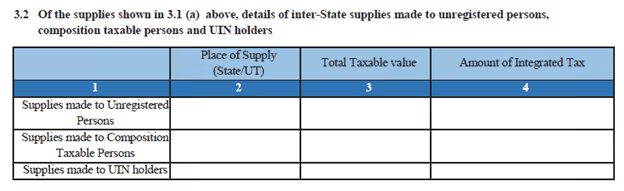
GSTR-1 的表 7(发票价值低于 2.5 拉克)包含以下详细信息:

不正确的申报将导致根据2017年《中央商品和服务税法》第125条对此类纳税人提起罚款程序。
请阅读我们的文章 GSTR-3B 申报表的修改、更正和更正
另请查看以下内容的更多详细信息 商品和服务税(GST)下的各种退货




