纳税人有义务就 GSTR-3B 中申报的总 GST 税额缴纳利息。《2017 年中央商品及服务税法》第 50 条包含了有关利息的规定。
然而,利息是应按 GST 总税额计算,还是按净税额(即抵扣进项税额余额后的金额)计算,目前仍存在争议。
2020 年 2 月 10 日,中央间接税和海关委员会 (CBIC) 发布了一份关于延迟纳税利息金额的通知(编号:F. No. CBEC-20/16/07/2020- GST)。
CBIC 已明确,通过 GSTR-3B 表格申报纳税的纳税人必须缴纳利息。应付利息的计算基数是 GSTR-3B 中申报的总税额,无论该税款是通过现金缴纳还是通过抵扣进项税额 (ITC) 缴纳,只要存在逾期情况,均需计算利息。
2020 年 2 月 1 日,系统首席副总干事分享了一份名单,列出了在提交 GSTR-3B 申报时未缴纳应付利息的纳税人。GSTN 已根据这些纳税人的 GSTIN 号码编制了该名单。据报告显示,GSTN 观察到仍有 459.96 亿卢比(四百五十九亿九千六百万卢比)的利息未向政府缴纳。系统首席副总干事已将此报告发布在 SFTP 门户网站上,旨在尽快启动追缴程序。
阅读更多:修订后的装运单格式
CBIC 发布此通知是为了消除基层部门产生的困惑。此前,关于应付利息金额是取决于净现金负债还是总税额负债,各方存在分歧。
针对类似问题,特伦甘纳邦高等法院曾在 Megha Engineering and infrastructure limited, 2019-VIL-175-TEL 一案中作出判例,明确指出在计算延迟缴纳 GST 的利息时,应以总税额为准,而非净税额。
因此,为消除此事项上的歧义,CBIC 明确表示《中央商品及服务税法》(CGST Act) 第 50 条第 (1) 款的规定十分清晰。纳税人在延迟纳税时,必须按总税额负债计算应付利息。
自 GST 实施以来,除了发布通知和通告外,税务部门还利用 Twitter 作为与纳税人分享信息并及时澄清各类问题的渠道。CBIC 已在其官方页面上分享了相关信息。
针对围绕总负债还是净负债缴纳利息的争议,CBIC 通过推文进行了澄清,明确指出利息应按 GST 总税额计算。
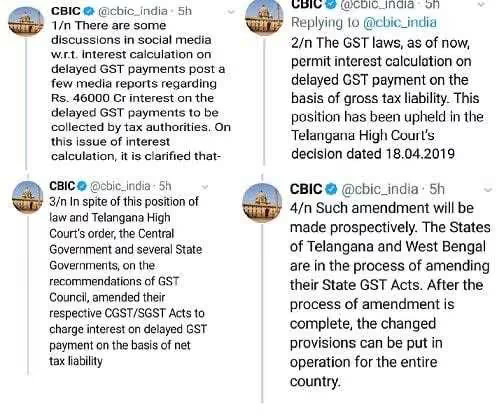
CBIC 已要求各首席专员对此予以个人关注。中央税务首席专员需对该问题进行审查。此外,基层部门需采取相应行动,追缴其管辖范围内纳税人未缴纳的应付利息。委员会已要求按周提交关于各 GSTIN 延迟缴纳 GST 利息追缴情况的报告。
阅读更多:纳税人可分阶段提交 GSTR-3B 申报表