随着印度在全球的影响力日益增强,越来越多的居民开始进行海外投资、送子女出国留学以及跨国资助家人。为了简化这些国际交易,印度储备银行(RBI)推出了“自由汇款计划”(LRS),该框架允许个人合法且安全地将资金汇往印度境外。
根据印度储备银行的数据,2023-24财年通过LRS进行的对外汇款总额达到300亿美元,其中教育、旅游和投资是主要的汇款用途。随着需求逐年增长,了解LRS已不再是可选项,而是必修课。
本指南将为您详细解读有关“自由汇款计划”的所有必要信息,包括申请资格、允许用途、禁止交易、税务规定以及汇款的具体操作流程。
概览
- 资金可用于教育、旅游、医疗需求、投资、赠与或家庭资助。禁止交易包括购买彩票、外汇保证金交易以及与被金融行动特别工作组(FATF)列入黑名单的国家进行交易。根据2025年预算案,100万卢比以内的汇款无需缴纳源头扣缴税(TCS);超过此金额的部分需缴纳5%的TCS(教育贷款除外)。汇款需提供PAN卡、A2表格及KYC合规证明,并必须通过印度储备银行授权的银行进行。LRS在确保符合FEMA和RBI准则的前提下,为个人海外投资多元化提供了灵活性。
什么是“自由汇款计划”(LRS)?
“自由汇款计划”(LRS)是印度储备银行(RBI)根据1999年《外汇管理法》(FEMA)推出的一项便利措施。它允许印度居民个人在无需事先获得RBI批准的情况下,为特定的允许用途将资金汇往国外。LRS为每人每年提供了25万美元的汇款额度,使印度居民能够灵活地满足全球范围内的个人、教育、医疗和投资需求。
LRS的主要特点
- 汇款限额:每位居民个人每个财年最高可汇出25万美元。合格个人:适用于居民个人,包括未成年人(通过监护人)。允许用途:教育、旅游、医疗、投资外国资产、赠与、捐赠以及资助海外近亲。禁止交易:不得用于购买彩票、外汇保证金交易或与不符合FATF标准的国家进行交易。无需RBI批准:符合LRS规定的汇款无需事先获得RBI批准。受FEMA监管:确保符合印度的外汇法律。税务影响:根据交易类型和金额,需缴纳源头扣缴税(TCS)。
在了解了“自由汇款计划”(LRS)及其主要特点后,让我们来看看印度居民使用该计划的一些最常见方式。
“自由汇款计划”的允许用途
“自由汇款计划”赋予了印度居民将资金用于各种合法个人和财务目的的自由。通过允许个人在海外投资、学习或资助家人,LRS在保持监管保障的同时,开启了通往全球机遇的大门。以下是LRS的一些常见用途:
- 海外教育:支付海外留学的学费、生活费及其他相关费用。旅游费用:涵盖个人、商务或休闲旅行的费用,包括食宿。医疗:支付海外住院、医疗账单或与医疗保健相关的费用。投资:购买股票、债务工具、房地产或其他允许的外国资产。赠与与捐赠:向海外亲属或慈善机构转账。资助亲属:支持居住在海外的近亲。转账至个人账户:将资金转入个人在外国银行开设的账户。
虽然LRS在资金使用方面提供了广泛的灵活性,但了解谁有资格使用该计划以及如何申请同样重要。
“自由汇款计划”的资格与申请
“自由汇款计划”专为个人设计,而非机构。为确保合规,印度储备银行明确规定了谁可以申请以及在汇款前需要满足的条件。满足这些资格条件是享受LRS福利的第一步。
谁有资格申请?
- 居民个人:任何印度居民个人,包括未成年人。未成年人的监护人:监护人可以代表未成年人进行汇款。不符合资格:公司、合伙企业、印度教联合家庭(HUF)、信托及其他实体均被排除在外。
申请要求
- 银行账户:申请人必须在授权交易商(AD)银行拥有印度银行账户。永久账号(PAN):有效的PAN卡是身份识别和税务合规的必备条件。申报表:个人必须提交一份声明,确认汇款目的并承诺遵守LRS规则。证明文件:根据汇款目的(教育、医疗、旅游等),可能需要提供录取通知书、发票或医疗证明等相关文件。
了解资格条件后,下一步就是了解实际的汇款流程是如何运作的。遵循正确的程序可确保转账顺利进行,并符合印度储备银行的法规要求。
自由汇款计划下的汇款流程
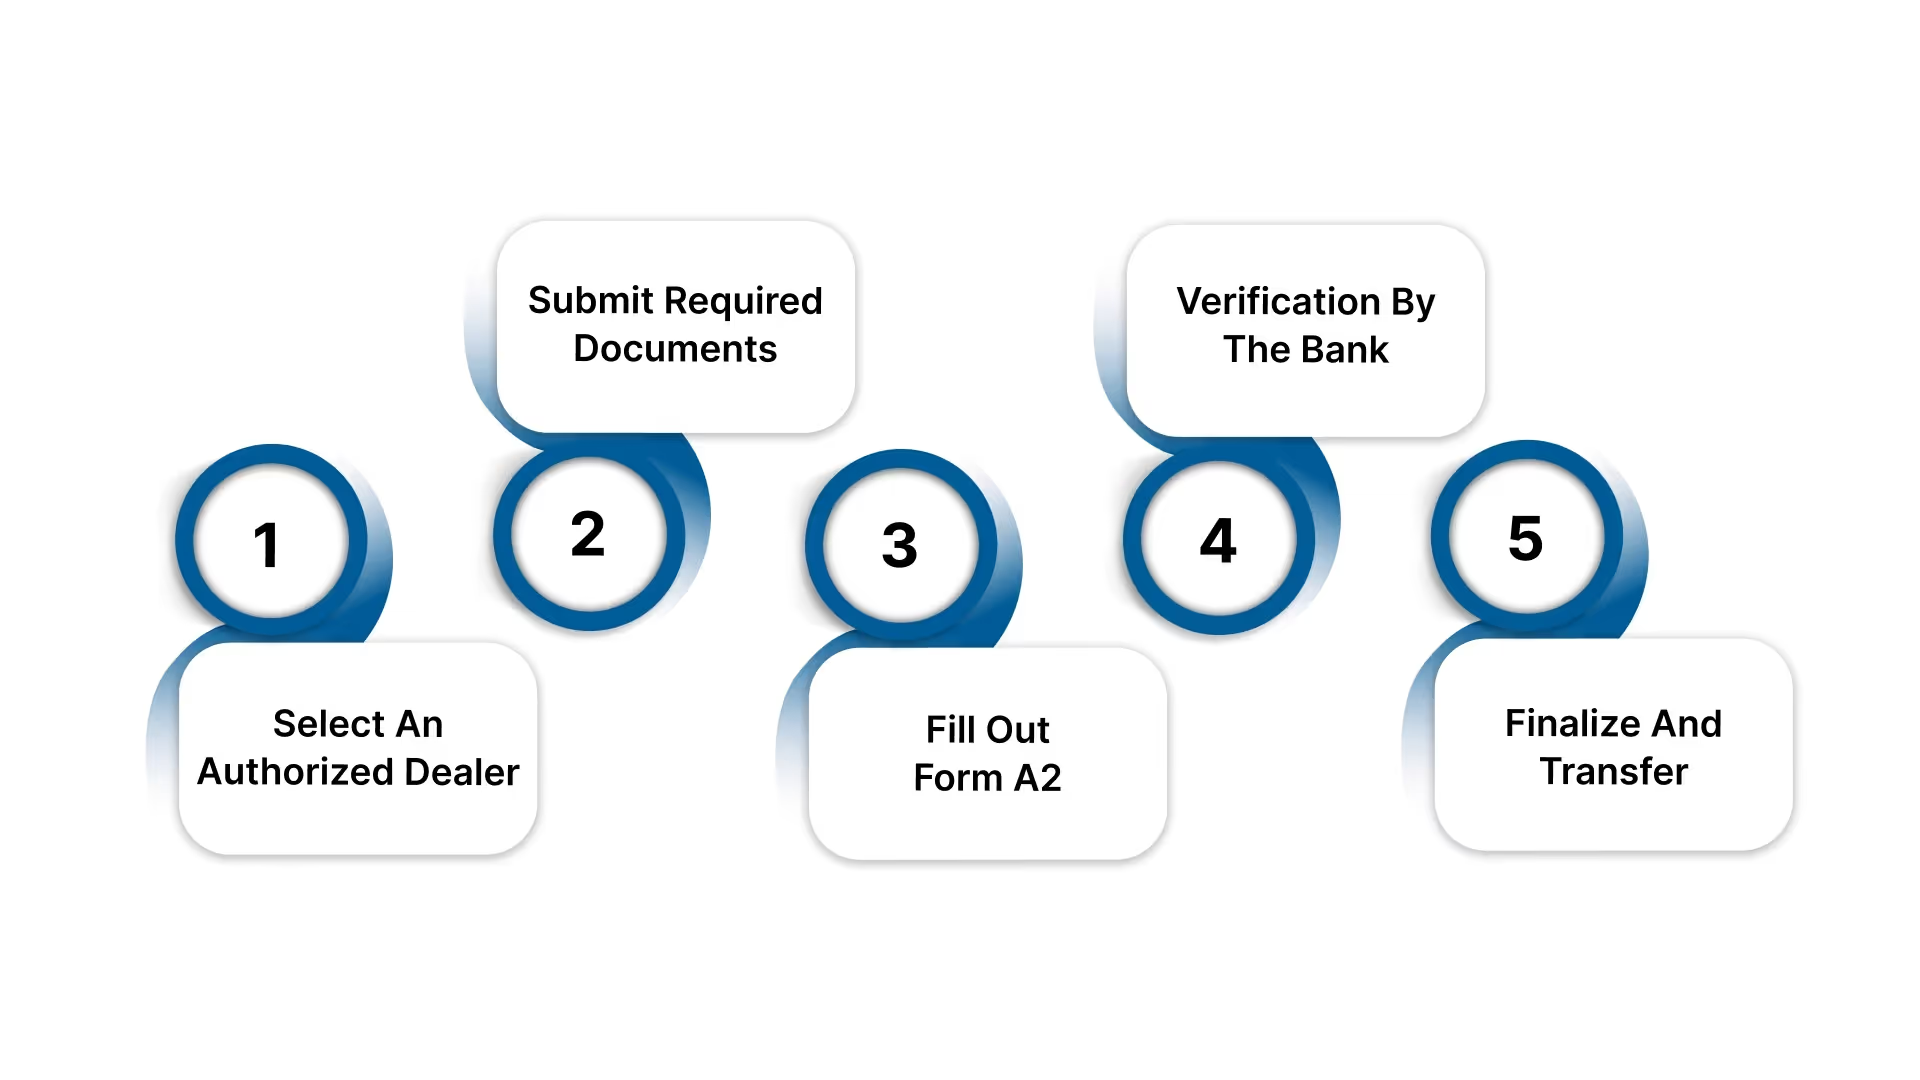
通过自由汇款计划(LRS)向海外汇款涉及几个结构化的步骤,所有流程均通过授权交易商(银行)办理。
- 选择授权交易商:选择一家经印度储备银行(RBI)批准、有权处理外汇汇款的银行或金融机构。
- 提交所需文件:提供PAN卡、护照和银行详细信息等KYC文件,以及按要求签署的声明。
- 填写A2表格:填写并签署A2表格,明确汇款的目的和金额。
- 银行审核:银行将核实详细信息,以确保汇款属于允许的类别,且在25万美元的限额之内。
- 完成并转账:审核通过后,资金将兑换为所需的外币并汇往海外。
这一精简的流程使个人能够更轻松地向海外汇款,同时确保符合FEMA和RBI的相关准则。
另请阅读: FEMA | 外汇管理法
虽然LRS为合法汇款提供了灵活性,但它也有严格的界限以防止滥用。了解哪些行为是被禁止的,与了解哪些是被允许的一样重要。
自由汇款计划下的禁止交易
根据自由汇款计划,居民不得将资金用于以下用途:
- 彩票或赌博:在海外购买彩票、参加抽奖或参与赌博/博彩活动。
- 保证金交易与投机:从事外汇交易、保证金交易或杠杆投资。
- 受限国家:向被金融行动特别工作组(FATF)认定为不合作司法管辖区的国家内的实体或个人汇款。
- 违禁或非法活动:任何违反印度法律、FEMA或国际法规的交易。
通过明确列出这些限制,印度储备银行(RBI)确保LRS仅用于正当的个人、教育、医疗和投资目的。
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books. Talk to an expert today.
了解在LRS下不能做什么只是问题的一半。下一个关键方面是了解适用于每笔汇款的税务影响和兑换费用。
税务影响与兑换费用
根据LRS进行的每笔对外汇款都涉及一定的税务和费用考量,个人必须提前规划。《2025年联邦预算》中的最新更新进一步完善了这些规则:
- 修订后的TCS门槛(2025年预算):LRS项下对外汇款的源头扣税(TCS)门槛已从每财年70万卢比提高至100万卢比。每年100万卢比以内的LRS交易无需缴纳TCS。
- 教育汇款:如果汇款用于教育且由认可的金融机构提供的贷款资助,即使金额超过100万卢比的门槛,也无需缴纳TCS。
- 标准TCS税率:对于超过100万卢比年度限额的所有其他汇款,将征收5%的TCS。
- 兑换与交易费用:除税费外,银行还会收取兑换费和服务费,具体金额因机构而异,并计入25万美元的LRS限额内。
- 退税与调整:任何已扣除的TCS均可在申报所得税申报表(ITR)时抵扣您的所得税负债或申请退税。这些扣除额可以通过26AS表格进行追踪。
通过及时了解这些变化,个人可以更好地规划其海外汇款,避免不必要的成本。
RBI关于LRS对外汇款的准则
在通过自由汇款计划(LRS)向海外转账时,个人必须遵守印度储备银行(RBI)制定的准则。这些规则确保汇款过程透明、合法,并符合外汇法律。
以下是您需要了解的内容:
- 支付方式:对外汇款可以通过以个人或海外受益人名义开具的汇票进行。
- 外币账户选项:个人也可以开设并维护一个外币银行账户来管理汇出的资金。
- 授权交易商:汇款必须通过被RBI指定为授权交易商的银行分支机构进行。
- 强制性PAN要求:所有对外汇款均需提供有效的PAN卡。
- 反洗钱与KYC合规:个人必须遵守反洗钱(AML)和了解您的客户(KYC)准则。
- 提交A2表格:在购买外币之前,个人必须填写A2表格,声明汇款目的。
- 禁止信贷便利:银行不得在LRS项下向居民提供任何信贷便利。
遵循这些由RBI规定的步骤,可确保您的对外汇款顺畅、合规且无风险。
另请参阅:印度储备银行(RBI)修订了《外汇管理法》(FEMA)法规,以鼓励在跨境交易结算中使用印度卢比或本国货币。
在探讨了自由汇款计划(LRS)的规则、流程和限制之后,同样重要的是要强调该计划为印度居民带来的优势与灵活性。
自由汇款计划(LRS)的优势与灵活性
LRS 框架最大的优势之一是它赋予了印度居民在境外使用资金的自由,大多数交易无需事先获得印度储备银行的批准。这不仅能满足个人需求,还为全球投资和资产多元化提供了空间。
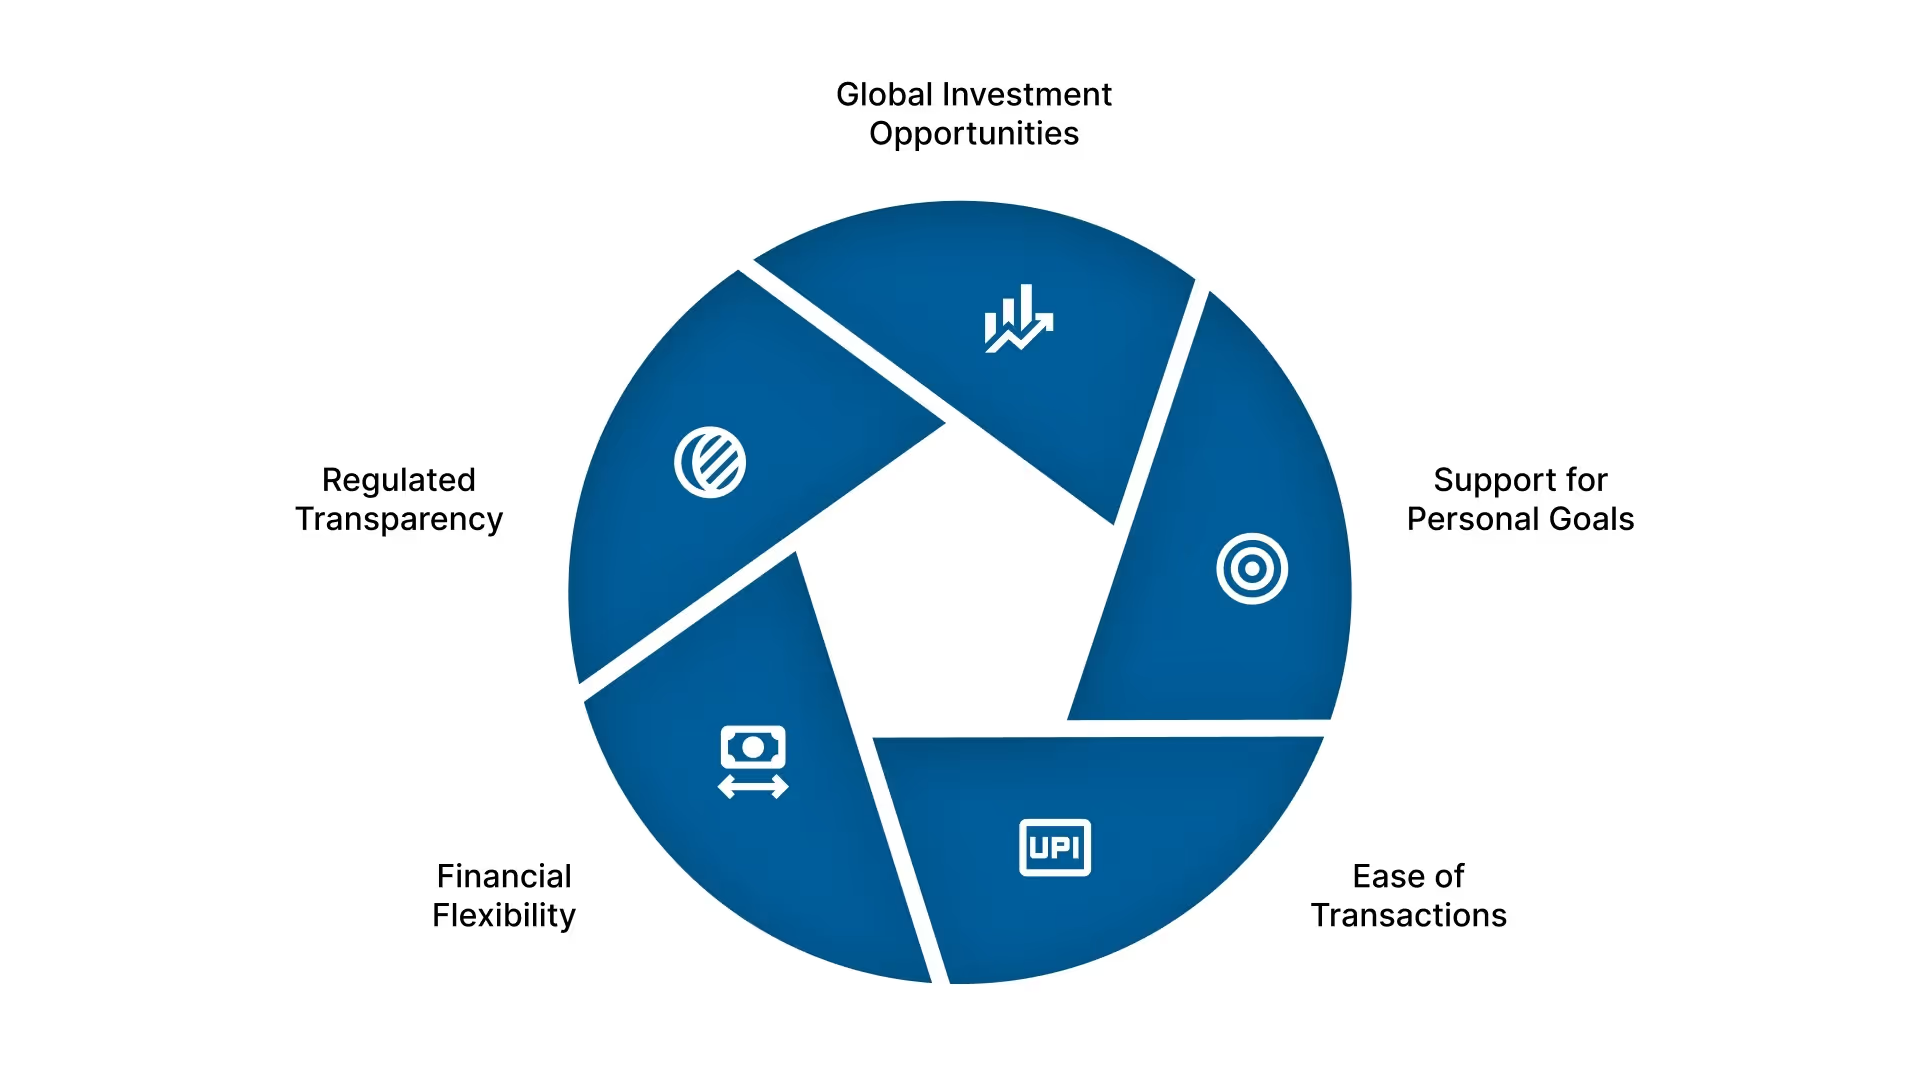
主要优势:
- 全球投资机会:个人可以通过投资国际股票、债券、房地产或其他获准资产来实现投资组合的多元化。
- 支持个人目标:无论是资助海外教育、医疗还是家庭赡养,LRS 都让跨境财务规划变得更加轻松。
- 交易便捷:获准交易无需事先获得印度储备银行批准,减少了繁文缛节,节省了时间。
- 财务灵活性:居民可以开设并持有外币账户,从而在国际资金管理方面拥有更大的自由度。
- 合规透明:由于所有交易均通过授权交易商进行,遵守1999年《外汇管理法》(FEMA)确保了资金的安全性和可追溯性。
简而言之,自由汇款计划为印度人参与全球经济架起了一座桥梁,同时确保其行为始终处于监管框架之内。
人们在使用自由汇款计划(LRS)时面临的挑战(及解决方案)
尽管自由汇款计划为全球交易提供了灵活性,但个人在使用时往往会遇到实际障碍。了解这些挑战及其解决方案可以使流程更加顺畅:
- 复杂的文档要求
- 挑战:许多居民觉得准备 PAN 卡、A2 表格和银行验证等文档的过程非常繁琐。
- 解决方案:与经验丰富的银行职员或财务顾问合作,可确保所有表格填写准确,避免延误。
- 高额兑换费与手续费
- 挑战:货币汇率和银行手续费可能会显著降低汇款的实际价值。
- 解决方案:在发起转账前比较各授权交易商的汇率,并选择提供具有竞争力的外汇服务的银行。
- 对源头扣税(TCS)规则的困惑
- 挑战:源头扣税(TCS)门槛的频繁变动让许多人对自己的税务责任感到不确定。
- 解决方案:及时关注最新的预算公告,并咨询税务顾问,以便正确申请退税或抵扣 TCS。
- 对特定交易的限制
- 挑战:许多居民不了解 LRS 下禁止的活动(如保证金交易或购买彩票),从而导致合规风险。
- 解决方案:在发起转账前,务必向银行确认您的汇款意图是否符合印度储备银行的准则。
- 处理延迟
- 挑战:由于合规检查或文书不全,汇款请求有时可能需要更长时间。
- 解决方案:提前提交准确信息并与银行保持清晰沟通,可降低延误风险。
VJM Global 如何助您实现 LRS 合规
管理自由汇款计划(LRS)可能非常复杂,涉及不断变化的印度储备银行准则、税务规则和文档要求。任何失误都可能导致转账延迟、产生不必要的税务成本,甚至引发合规问题。
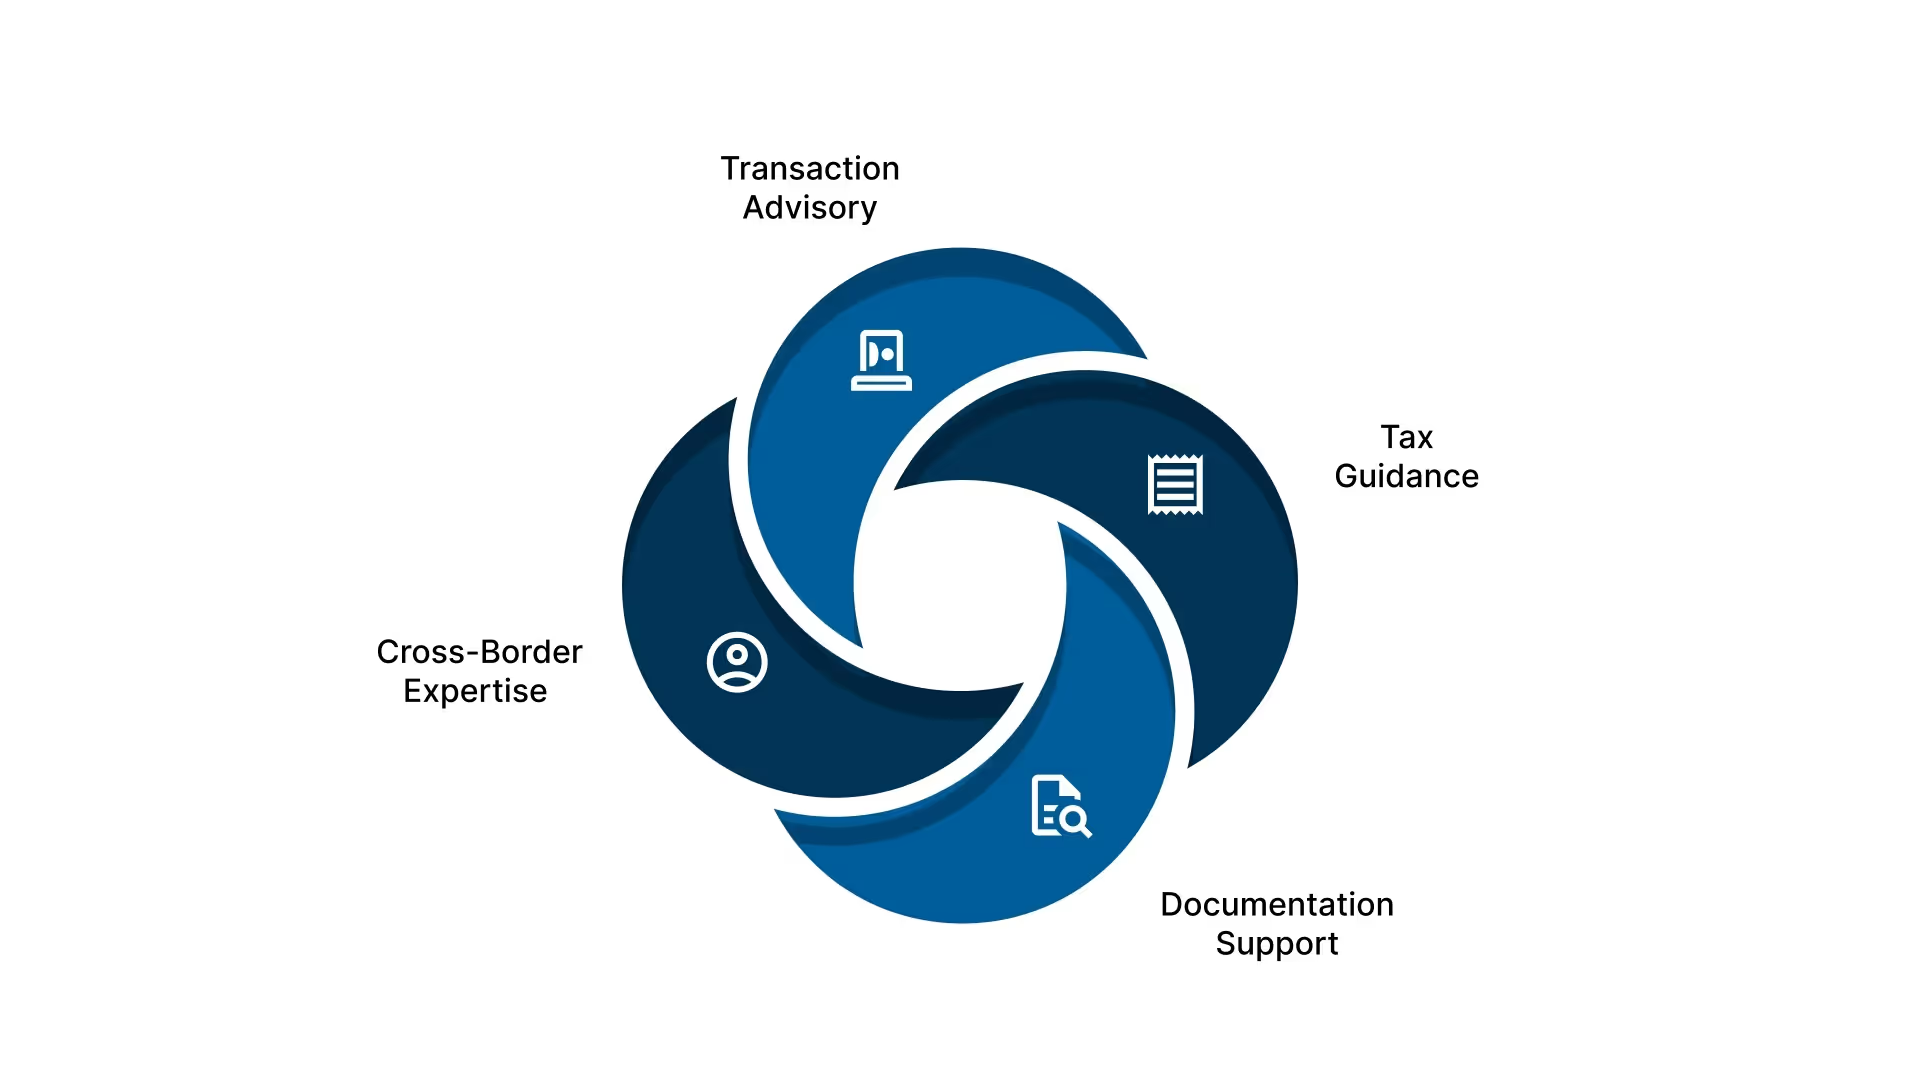
VJM Global 通过提供端到端的支持,为个人和企业简化了这一流程:
- 交易咨询:明确允许与禁止的用途,确保每一笔汇款都符合印度储备银行的准则。
- 税务指导:协助您管理 TCS、申请退税并规划汇款,以实现税务效率最大化。
- 文档支持:协助您与银行无缝准备并提交 A2 表格、KYC 及相关文书。
- 跨境专业知识:简化教育、医疗、投资或家庭赡养等各类跨境汇款流程。
在我们的指导下,您可以专注于实现个人目标,而我们将为您处理所有合规与监管细节。
Free up your team's time, outsource accounting to VJM Global and focus on growth.
常见问题
1. 谁有资格使用自由汇款计划(LRS)?
LRS 适用于印度居民个人,包括未成年人。但它不适用于公司、合伙企业、信托或印度教联合家庭(HUF)。
2. LRS 下允许的最高限额是多少?
根据现行印度储备银行规则,居民个人每个财政年度可汇出最高 25 万美元,用于教育、医疗、旅游或投资等获准交易。
3. 我在 LRS 下进行对外汇款是否需要印度储备银行的批准?
在规定限额内进行许可用途的汇款,无需事先获得印度储备银行(RBI)的批准。但交易必须符合《外汇管理法》(FEMA)的相关规定及银行的文档要求。
4. 源头扣缴税(TCS)如何适用于 LRS 交易?
根据 2025 年预算案,每年 100 万卢比以内的 LRS 交易免征 TCS。超过此限额的部分需缴纳 5% 的 TCS,但通过获批贷款支付的教育汇款除外。
5. 我可以通过 LRS 将资金汇往国外进行投资吗?
可以。LRS 允许投资于股票、债务工具、共同基金甚至房产等外国资产,前提是总额不超过每年 25 万美元的限额。