

根据美国经济分析局(BEA)的数据,2023年美国非金融企业负债总额确实接近25万亿美元。具体而言,BEA关于2023年第四季度及全年美国国际交易的报告显示,这些负债在当年增加了1.86万亿美元。
了解财务负债对于美国企业有效管理财务至关重要。
本博客清晰地解析了应付账款(AP)与应付票据(NP)在结构、成本、凭证和业务用途方面的区别。无论您是在管理日常运营还是规划重大投资,本指南都将帮助您做出更明智的财务决策。
应付账款(AP)是指企业因已收到商品或服务但尚未付款而对供应商或销售商承担的短期财务义务。这些义务通常产生于日常业务运营中,一般在短期内(通常为30至60天)结清。
AP的典型应用场景包括采购库存、办公用品,或支付电费、网络费和电话费等月度公用事业账单。与AP相关的常见付款条款包括“Net 30”或“Net 60”,即表示需在收到发票后的30或60天内付款。
了解AP有助于企业维护良好的供应商关系,并通过控制付款时间及利用无息短期融资来优化 现金流管理。
在明确了应付账款的概念后,掌握应付票据的概念及其影响也同样重要。
必读:外包会计服务带来的益处
应付票据(NP)代表涉及借入资金的正式书面义务,通常附有概述具体还款条款的法律本票。与AP不同,NP通常涉及利息费用,并具有明确的到期日和还款计划。
企业通常将NP用于重大的财务义务,例如大额资产采购(如设备、机械)或需要正式协议和结构化还款的银行贷款。NP的基本特征包括明确的到期日、设定的利率以及清晰记录的还款条款,这为借款人和贷款人提供了确定性和可预测性。
为了有效管理企业负债,了解应付票据与应付账款之间的显著差异至关重要。
这两种负债在性质和对企业的财务影响方面存在显著差异。
应付账款代表非正式的、无担保的负债,主要基于企业与供应商之间的相互信任。相比之下,应付票据涉及正式的、具有法律约束力的文件(如本票),其中概述了明确的义务和预期。
理解这一区别有助于企业更好地管理各自相关的义务和法律风险。
谈到利息影响,这些形式上的差异也会极大地影响与这些负债相关的成本。
应付账款通常不涉及利息费用,除非付款超过了约定的期限;而应付票据通常包含预先确定的利息条款。例如,一笔 10,000 美元的应付票据可能带有 5% 的年利率,从而在还款期内产生额外的财务成本。
在选择应付账款和应付票据以有效管理公司支出时,必须充分认识到这些财务影响。
条款和条件进一步区分了这两种负债,影响着企业的灵活性和财务规划。
应付账款通常提供较大的灵活性,具有非正式的付款协议和短期义务。相反,应付票据要求结构化的固定还款计划,几乎没有变通余地。不遵守应付票据的条款可能会导致法律诉讼、罚款,或对信用评级产生负面影响。
这种区别强调了在承诺应付票据之前,仔细评估还款能力的重要性。
这两种负债在会计处理上也存在显著差异。
应付账款在资产负债表上记录为流动负债,反映了短期财务状况。应付票据则根据到期日,可能表现为短期或长期负债,并需要详细披露包括利息义务、条款和还款计划在内的信息。
这些会计处理上的差异会影响投资者和债权人对企业财务稳定性和信誉的看法。
在管理这些负债时,考虑战略影响也至关重要。
企业可能会选择应付账款以灵活管理短期现金流和供应商关系,而应付票据则更适合结构化的长期财务战略。从战略上将负债从应付账款转换为应付票据,有助于管理现金流、提升供应商信任度,或为重大投资筹集资金。
选择合适的负债类型有助于支持整体财务战略和运营效率。
总结表:应付票据与应付账款
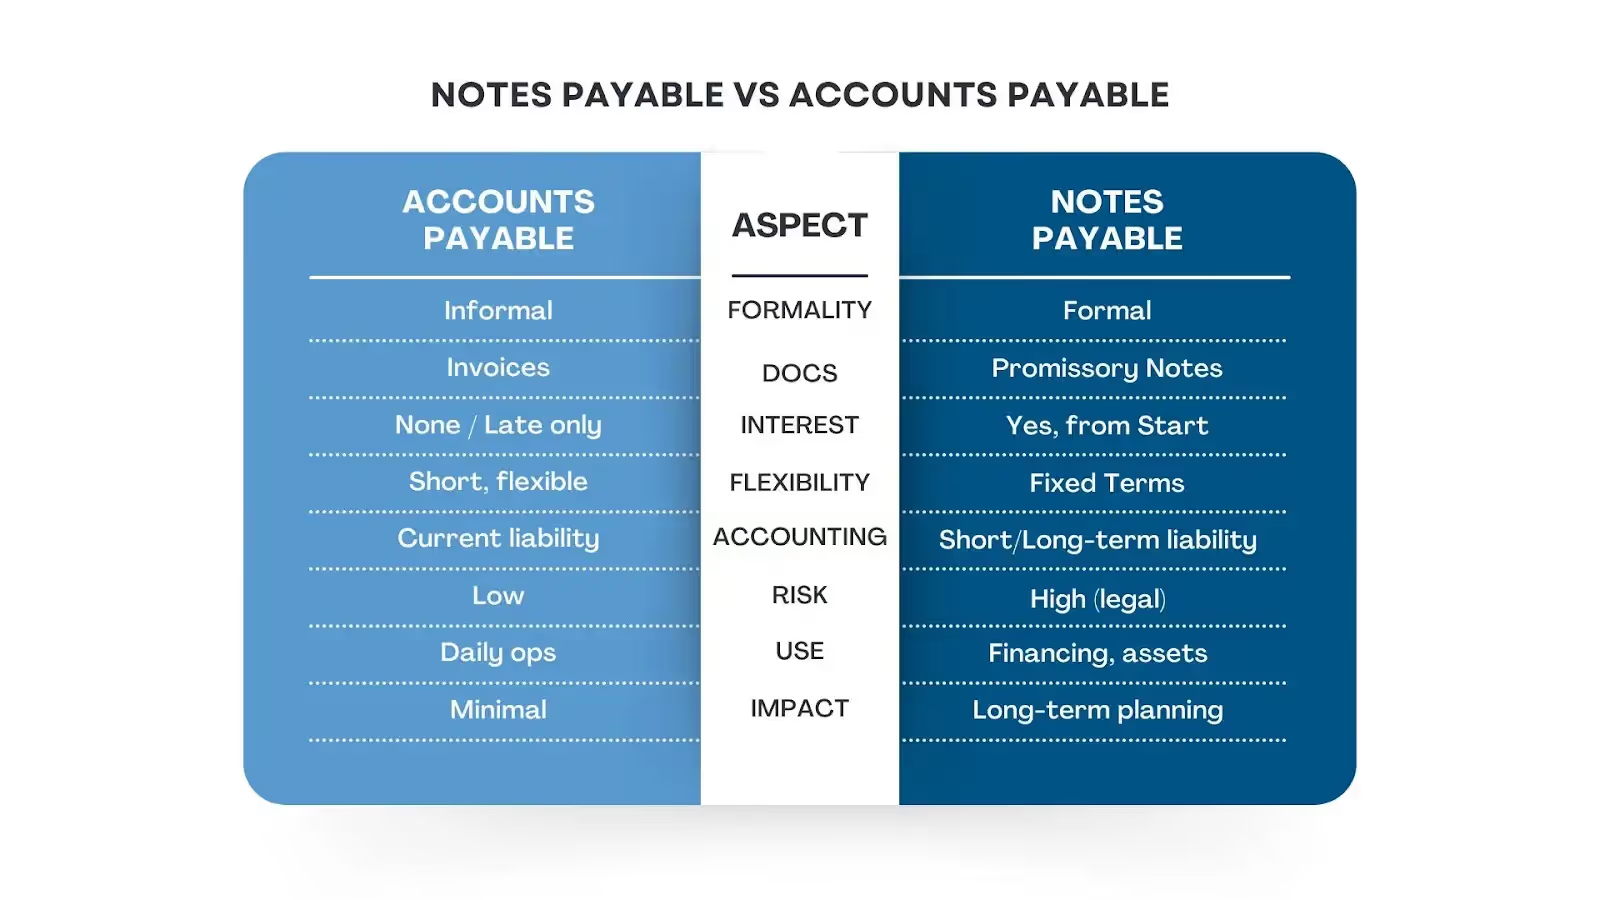
了解这些细微差别有助于企业有效地权衡利弊。
延伸阅读:应收账款是借方还是贷方?详解
为了有效管理负债,企业必须区分应付票据和应付账款。虽然两者都代表财务义务,但它们在结构、目的和影响方面各不相同。了解它们的优缺点有助于做出战略性的财务决策,并有助于保持长期的财务健康。
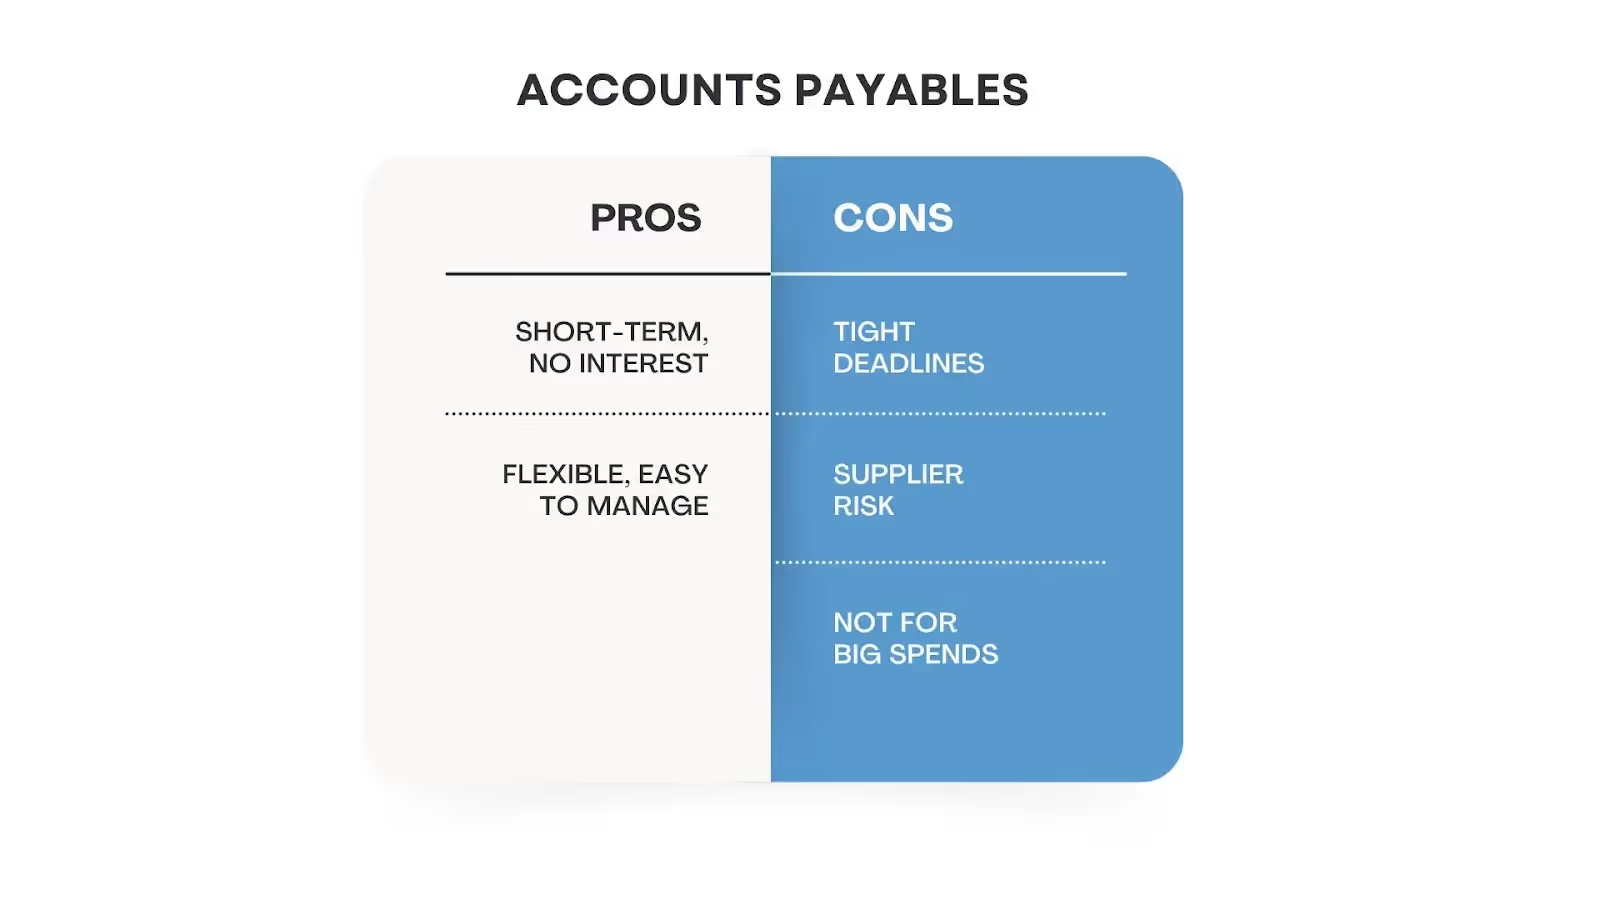
应付账款提供了一些有助于日常财务管理的运营优势。
尽管应付账款非常便利,但它也存在可能影响财务稳定性的局限性。
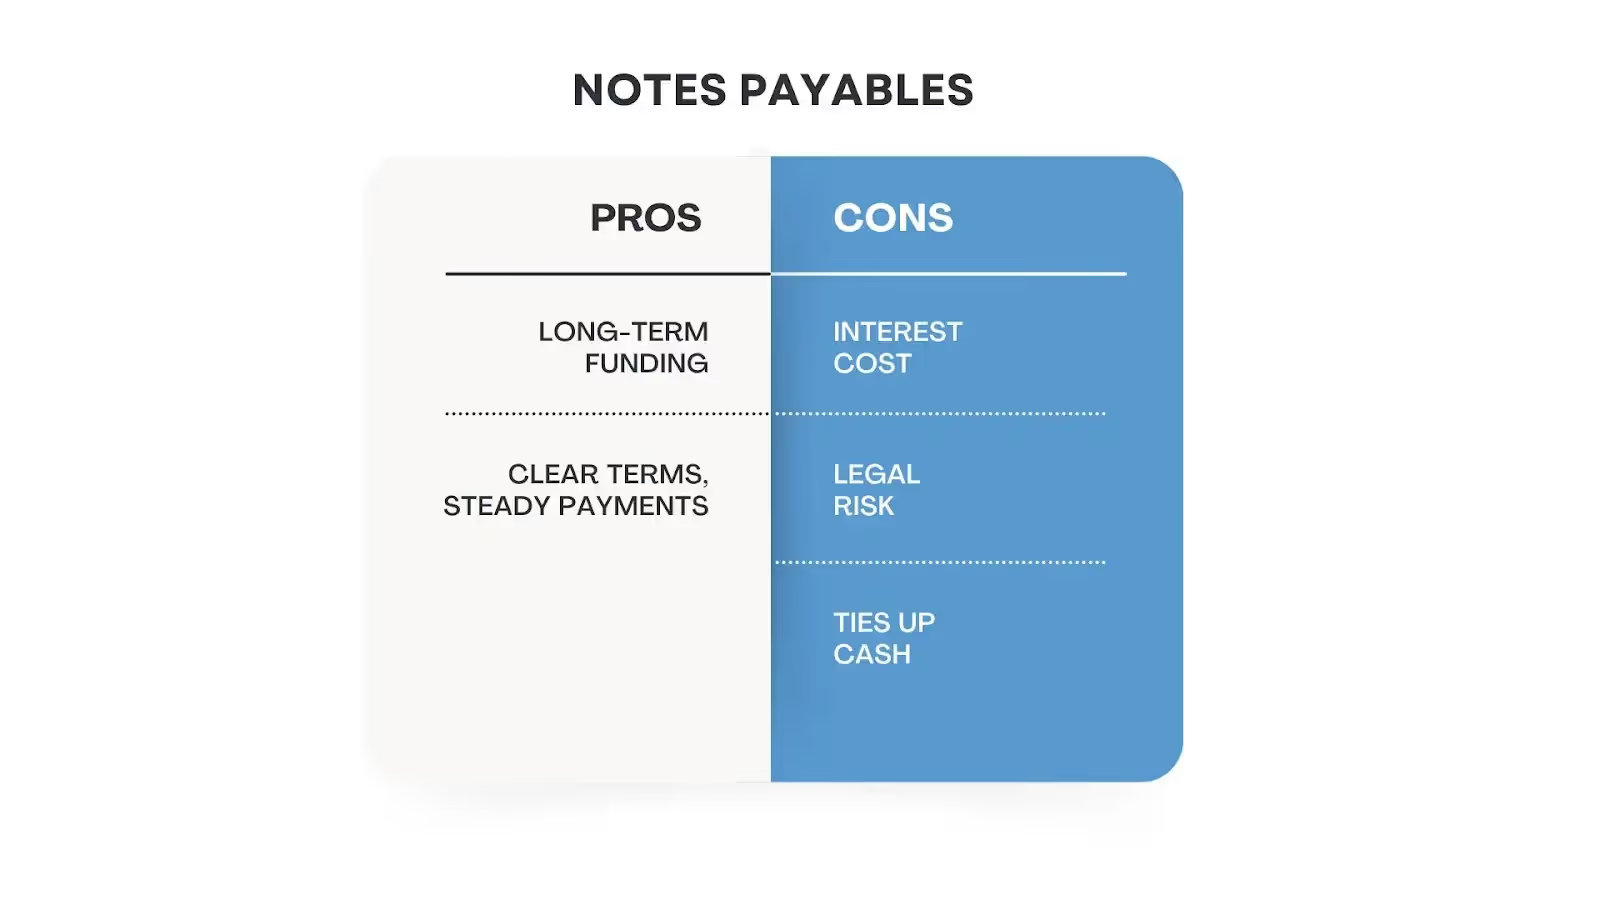
应付票据为较大规模或战略性支出提供了结构化的长期融资选择。
虽然应付票据有利于长期融资,但它也带来了财务和法律上的复杂性。
选择合适的负债类型有助于企业平衡短期灵活性与长期财务规划。
了解何时使用应付票据与应付账款,有助于企业将融资方式与其运营和战略目标保持一致。
了解应付票据与应付账款之间的区别,有助于美国企业战略性地管理负债并优化财务表现。
对应付票据与应付账款的比较揭示了不同类型的负债如何服务于不同的业务目的。应付账款保持运营顺畅,而应付票据则通过明确的还款结构支持长期规划。掌握这种平衡可以增强财务的灵活性与稳定性。
VJM Global 专注于帮助企业解读财务数据和负债结构。凭借在合规、报告和咨询服务方面的深厚专业知识,他们是企业进行财务规划和风险管理的得力合作伙伴。
迈出财务清晰化的下一步。联系 VJM Global,确保您的负债为您的业务助力,而非阻碍。




