企业通常会将提供信贷作为销售策略的一部分。他们允许延迟付款、定期开具发票,并在交付后收款。这种结构有助于建立客户信任,支持长期合作关系,并促进收入的持续性。
但这同时也带来了风险。延迟付款会给现金流带来压力,并对运营构成挑战。为了在信任与流动性之间取得平衡,企业需要一个可靠的财务衡量指标。应收账款周转率正是提供这一视角的工具。
它衡量的是企业在特定时期内收回未结信贷销售款项的频率。这揭示了运营的健康状况,突显了收款工作的效率,并反映了信贷政策的力度。
本文将解释应收账款周转率的计算公式,通过实际案例进行演示,并展示如何解读和改善该指标。您还将了解如何将该比率转换为收款天数,并理解其局限性。
那么,让我们直接进入正题。
什么是应收账款周转率? 应收账款周转率(Accounts Receivable Turnover Ratio) 是一项关键的财务指标,用于衡量企业收回其应收账款或客户欠款的效率。简单来说,它反映了企业在特定时期(通常为一年)内,应收账款转化为现金的周转次数。
该指标既是绩效的镜子,也是风险的信号。它既能凸显运作良好的应收账款流程,也能暴露系统性的效率低下。能够定期周转应收账款的企业能保持业务势头。这有助于保持现金流顺畅、缩短未结余额,并降低坏账风险。
本质上,应收账款周转率融合了速度与纪律。周转率表现优异的企业通常具备清晰的信贷控制、主动的收款工作以及更敏锐的流动性策略。
为何它很重要? 以下是它为何如此重要的原因:
客户付款的速度: 该比率揭示了公司收款的速度。比率越高,说明付款越快,从而改善现金流。比率越低,则暗示付款延迟,可能导致现金流问题。信贷与收款政策的有效性: 较高的比率表明公司的信贷和收款政策行之有效,确保了及时回款。较低的比率可能预示着需要调整信贷条款或加强收款力度。公司的现金流健康状况: 该比率直接影响现金流。较低的周转率可能预示着潜在的现金流问题,而较高的周转率则表明现金流入健康,能够支持日常运营和业务增长。风险管理: 较低的比率可能表明客户支付困难,从而增加了坏账风险。监控该比率有助于及早识别高风险客户,使企业能够采取主动措施。商业决策: 波动或下降的周转率可能表明销售或计费流程存在效率低下。持续的高比率可以为扩大信贷销售或调整付款条款等商业决策提供支持。行业基准对比: 该比率可用于与同行业竞争对手进行绩效对比。较高的比率表明公司在应收账款管理方面优于竞争对手,而较低的比率则可能指出需要改进的领域。那么,我们该如何计算应收账款周转率呢?让我们在下文中详细了解。
应收账款周转率公式 该比率衡量的是企业收回客户信贷销售款项的有效性。简单来说,它显示了公司在特定时期内收回平均应收账款的次数。
公式:
计算应收账款周转率(ARTR)的公式为:
应收账款周转率 = 净信贷销售额 / 平均应收账款
其中:
净信贷销售额 指该期间内进行的信贷销售总额,减去退货和折让。平均应收账款 指该期间期初和期末应收账款余额的平均值。理解这一公式使企业能够优化信贷政策、识别现金流缺口,并根据行业标准衡量自身绩效。
现在,让我们了解如何计算平均应收账款。
如何计算平均应收账款? 平均应收账款是指特定时期内应收账款的平均值。它通常用于评估公司的收款趋势,并计算关键比率,例如应收账款周转率。
要计算平均应收账款,请使用以下公式:
平均应收账款 = (期初应收账款 + 期末应收账款) / 2
确定期初应收账款 - 期初应收账款是指期初的应收账款余额。它通常可以在企业上一期的资产负债表中找到。
确定期末应收账款 - 期末应收账款是指您所分析期间结束时的余额。它可以在当期的资产负债表中找到。
让我们通过下面的例子来理解这一点。
为了更清晰地理解,我们来拆解一下计算过程。假设一家企业产生 500,000 美元的净赊销额,其期初应收账款余额为 60,000 美元,期末余额为 40,000 美元。在这种情况下,我们首先通过将期初和期末余额相加并除以 2 来计算平均应收账款:
平均应收账款 = ($60,000 + $40,000) / 2 = $50,000
接下来,我们通过将净赊销额除以平均应收账款来计算应收账款周转率:
应收账款周转率 = $500,000 / $50,000 = 10
这意味着该企业每年收回账款 10 次。周转率越高,说明收款效率越高。现在,让我们讨论一下高周转率和低周转率的含义,以及它们如何影响您的财务状况。
解读应收账款周转率 了解企业收回客户款项的速度对于保持健康的现金流至关重要。这就是应收账款周转率发挥重要作用的地方。它显示了公司将赊销转化为现金的效率。换句话说,它告诉您客户支付欠款的速度有多快。
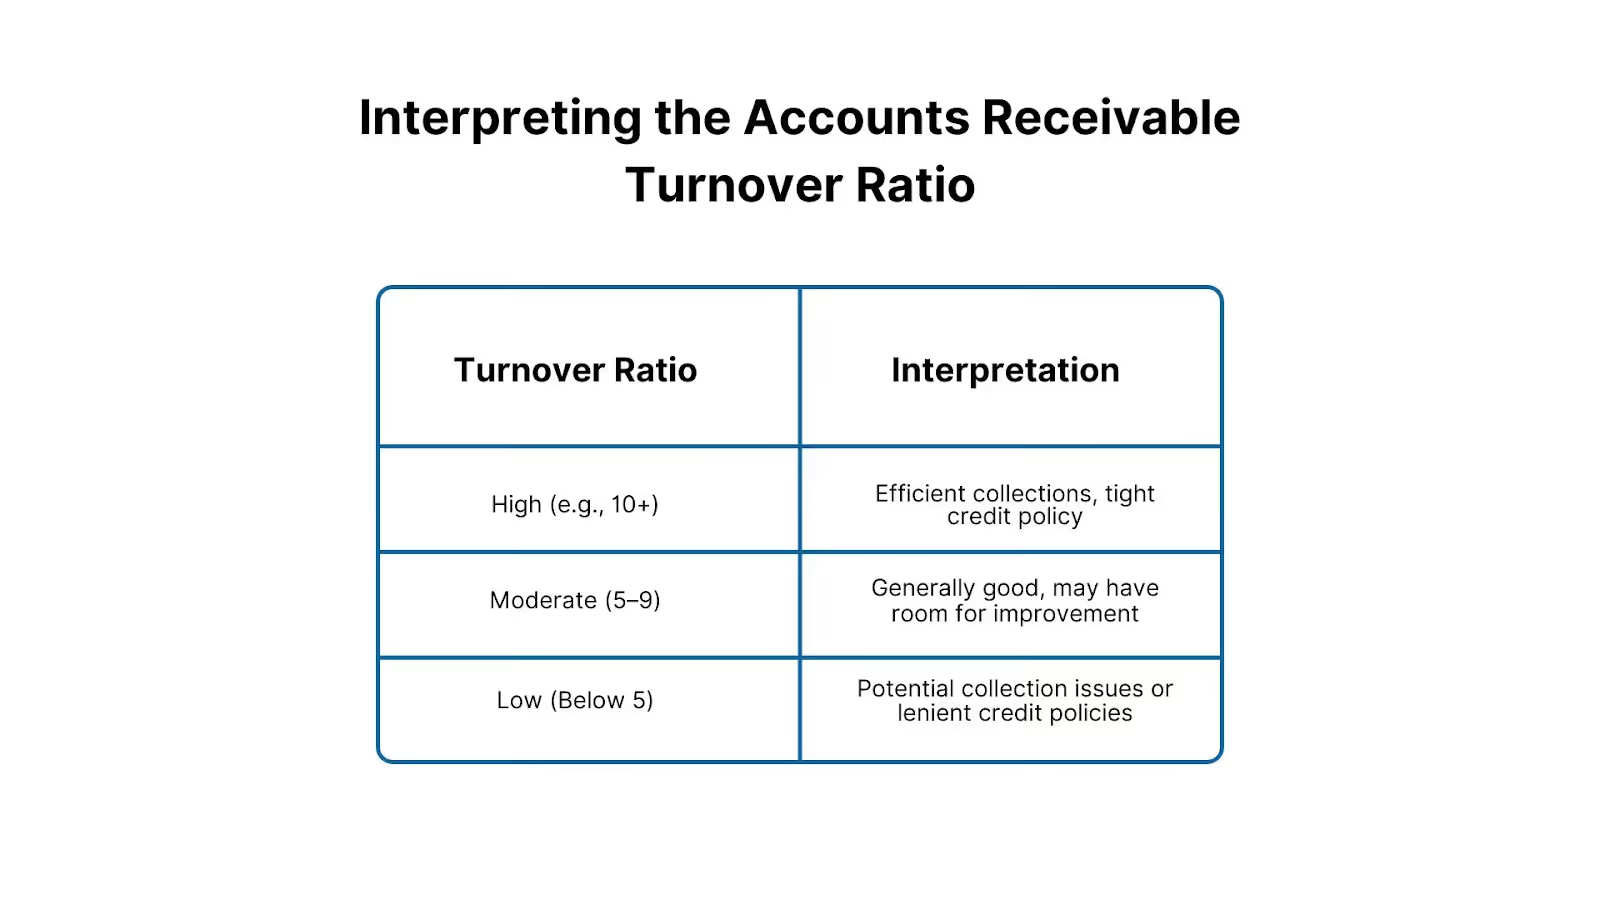
解读比率:
Turnover Ratio
Interpretation
High (e.g., 10+)
Efficient collections, tight credit policy
Moderate (5–9)
Generally good, may have room for improvement
Low (Below 5)
Potential collection issues or lenient credit policies
高比率:高应收账款周转率通常被视为一个积极指标,意味着公司能够有效地收回债务,并拥有较快的现金周转周期。这表明公司信用政策管理得当,现金流状况可能更好。高周转率表明公司没有向客户提供过于宽松的信用条款。低比率:低应收账款周转率可能预示着公司在收回应收账款方面面临困难,这可能导致现金流问题。这也可能表明公司向客户提供的信用额度过高,或者收款工作不够有效。在这种情况下,公司可能需要审查其信用政策或加强收款流程以提高流动性。行业基准:将应收账款周转率与行业平均水平和竞争对手进行比较非常重要,因为周转率在不同行业之间差异很大。例如,销售周期较长的行业(如制造业)中的公司通常具有较低的应收账款周转率,通常在 5 到 10 之间。相比之下,零售或消费品公司由于销售和收款周期较快,其应收账款周转率可能较高,通常在 10 到 15 之间。长期趋势:观察多个时期内应收账款周转率的趋势,可以为公司的信用管理实践提供有价值的见解。比率随时间下降可能凸显出收回应收账款方面出现的问题,而比率上升则可能表明信用政策和收款效率有所改善。 示例: 假设一家公司的净赊销额为 $500,000,平均应收账款为 $100,000。
应收账款周转率 = $500,000 / $100,000 = 5
这意味着该公司每年收回账款 5 次,或者大约每 72 天(365 ÷ 5)收回一次。现在,让我们了解如何计算应收账款周转天数。具体方法如下。
应收账款周转天数 应收账款周转天数是一项关键的财务指标,用于衡量企业在销售完成后平均需要多长时间才能收回客户款项。通常情况下,收款周期越短,意味着企业的现金流越强,流动性也越好。
如何计算? 计算公式如下:
应收账款周转天数 = 365 / 应收账款周转率
其中,应收账款周转率的计算方式为:
净赊销额 / 平均应收账款
示例: 如果您的应收账款周转率为 10,那么:
365 / 10 = 36.5 天
这意味着,企业平均需要 36.5 天才能收回款项。
对于大多数公司而言,缩短这一天数是保持财务状况健康的关键。较短的收款周期意味着能更快获得营运资金,减少被应收账款占用的资源,并降低坏账风险。反之,如果该数值过高,则可能预示着开票流程效率低下、信用条款过于宽松或客户付款缓慢。
长期监测该指标有助于识别趋势、优化信用政策,并为现金流管理提供更精准的预测。VJM Global 通过提供量身定制的财务咨询服务(包括税务策略、审计和重组)来协助企业实现这一目标。我们的专业知识能为企业提供关键洞察,从而增强财务健康状况、优化预测并改善决策,确保实现更长远的财务管理。
应收账款周转率与资产周转率的区别 应收账款周转率衡量的是公司收回发票款项的效率,而资产周转率则评估公司利用所有资产创造收入的有效性。前者专注于应收账款,后者则从更广阔的视角审视资产效率,两者为财务绩效提供了不同的参考维度。
那么,我们该如何提高应收账款周转率以确保更好的财务纪律呢?让我们在下文中探讨。
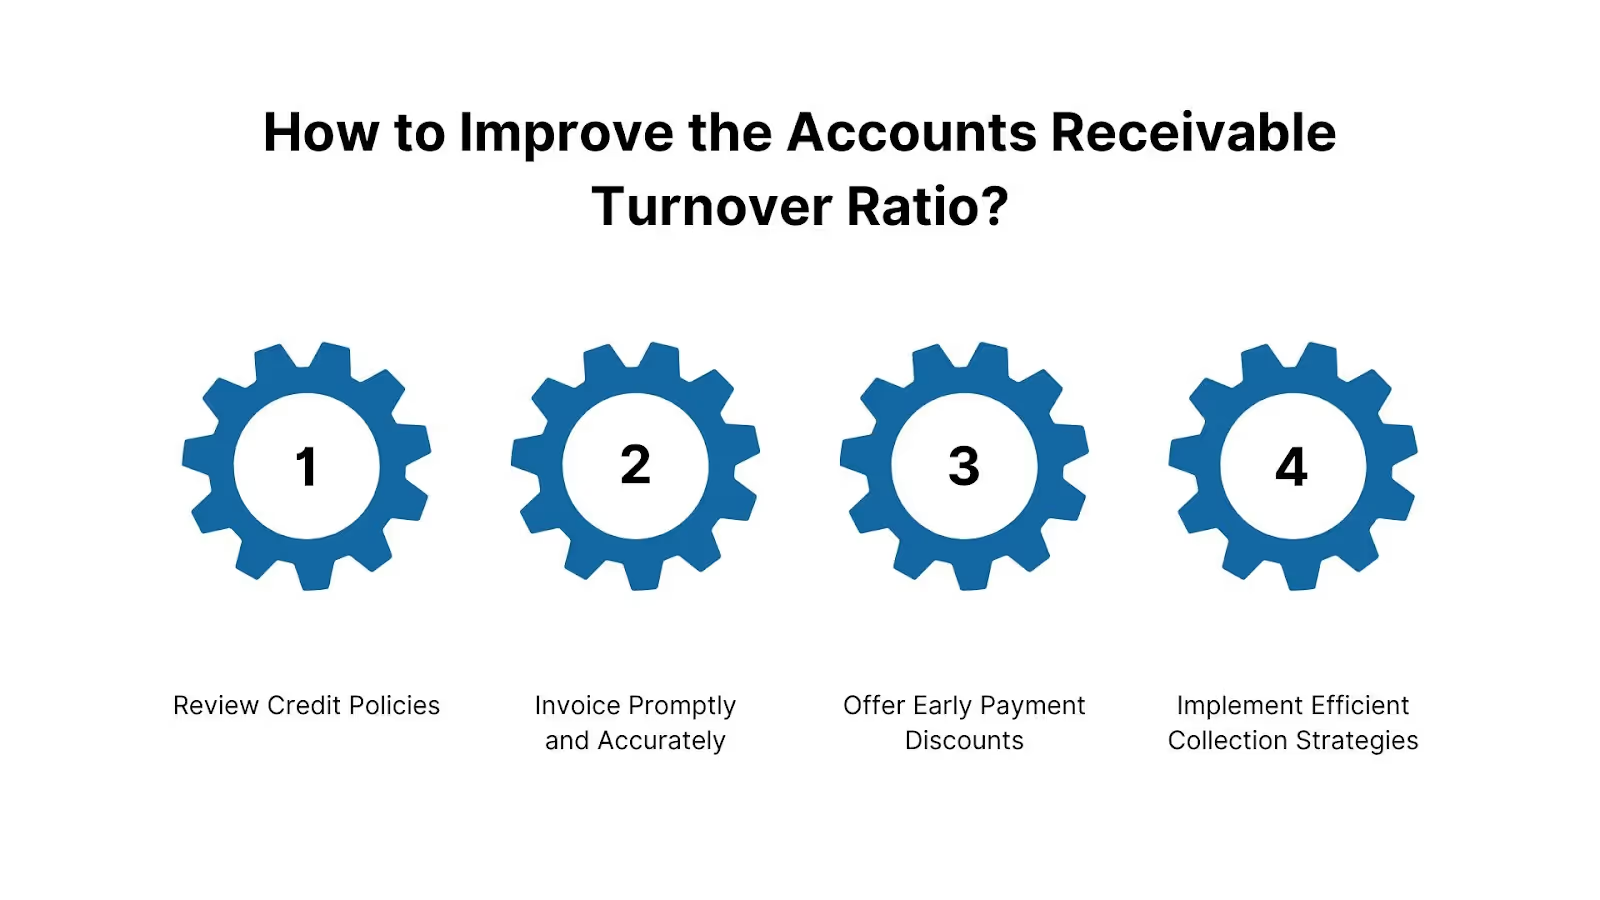
如何提高应收账款周转率? 提高应收账款周转率对于维持健康的现金流和财务稳定性至关重要。以下是帮助您更快、更高效地收回账款的关键策略:
审查信用政策:重新评估您的信用政策,确保仅向拥有良好按时付款记录的客户提供信用额度。在批准条款前考虑进行信用调查,并为信用额度和还款期限制定明确的准则。这能最大限度地降低逾期付款和坏账风险。及时准确地开具发票:在交付产品或服务后立即发送发票,并仔细核对准确性。开票延迟或错误可能导致困惑、引发争议并最终延误付款,因此简化此流程有助于加快收款速度。提供提前付款折扣:为提前付款提供小额折扣可以鼓励客户在到期日前支付账单。例如,对于在 10 天内付款的客户给予 2% 的折扣,既能促进现金快速回笼,又能保持盈利能力。实施高效的催收策略:为逾期账户建立一致的跟进流程,包括提醒邮件、电话甚至短信通知。如果内部催收效果不佳,可以考虑将催收工作外包给专门负责追讨逾期账款的专业机构。 另请阅读:外资企业与外包会计公司合作的优势
利用技术简化支付流程:将支付网关和在线开票工具集成到您的会计系统中,以便客户更轻松地付款。提供多种数字支付选项并实现提醒自动化,可以显著减少付款延迟和人工跟进的工作量。客户关系管理 (CRM):与客户保持稳固、透明的沟通,明确付款预期。良好的关系有助于友好地解决付款问题,并能提高客户按时付款的责任感。协商更优的付款条款:如果客户经常逾期付款,请考虑缩短付款周期或提供分期付款计划。通过使条款与您的现金流需求及客户付款习惯相匹配,您可以更好地管理应收账款并减少付款延迟。密切监控应收账款:定期审查应收账款账龄报告,以识别哪些账户已逾期并需要立即处理。通过优先处理高风险或大额未结余额,您可以迅速采取行动,防止出现更严重的财务问题。加强信用管理:定期评估客户的信用状况,并在必要时调整其信用条款。监控付款趋势和财务健康状况可确保您不会向高风险客户过度提供信用,从而有助于保持较高的周转率。强化内部控制:通过在负责信用审批、开票和催收的团队成员之间进行职责分离,建立制衡机制。定期的内部审计有助于识别应收账款流程中的低效或不一致之处,并允许及时采取纠正措施。 对于美国本土企业和会计师事务所而言,管理应收账款可能会消耗大量资源,尤其是在内部人员有限或运营成本高昂的情况下。这就是 VJM Global 的用武之地。我们的团队通过 QuickBooks、Xero 和 Gusto 等云平台,处理从及时开票、审查应收账款账龄报告到跟踪付款和客户跟进的所有事务。凭借强大的内部控制、对美国合规准则的熟悉以及高效的离岸工作流程,VJM Global 能够帮助企业:
降低应收账款周转天数 (DSO) 减少逾期账款,保持账目清晰 改善应收账款的报告与透明度 释放内部资源,专注于业务增长 接下来,我们来探讨应收账款周转率的局限性。
应收账款周转率的局限性 应收账款周转率是衡量企业收回客户款项效率的有效指标。然而,它也存在以下局限性:
无法反映季节性波动: 该比率通常按年度计算,可能会忽略季节性的高峰和低谷,从而对企业的实际应收账款表现产生误导。信用政策会影响比率: 较高的比率可能反映了更严格的信用政策,而非收款效率高。这并不一定意味着企业在管理应收账款方面表现出色。忽视客户风险与集中度: 该比率无法显示应收账款是分散在众多客户中,还是集中在少数高风险客户手中,这可能掩盖潜在的收款问题。平均值可能掩盖波动: 使用平均应收账款可能会掩盖重大的短期变化,特别是在期末未付发票激增的情况下。无法追踪长期趋势: 它仅提供单一数据点,而非持续趋势的视图。您无法从中看出收款情况是在改善还是在恶化。缺乏行业背景: 只有与行业基准进行比较时,该比率才有意义。除非结合背景分析,否则“高”或“低”的比率并不总是意味着好或坏。利用 VJM Global 的应收账款周转优化方案实现现金流最大化 有效管理应收账款周转率 (ARTR) 对于维持健康的现金流至关重要。应收账款周转率衡量企业收回未结款项的效率,直接影响企业的财务稳定性。
VJM Global 提供量身定制的策略和专家解决方案,以简化应收账款流程、减少逾期账款并提高流动性,助力企业提升应收账款周转率,实现更强劲的财务增长。
战略性应收账款管理 : VJM Global 提供专家服务,设计量身定制的应收账款系统,以提升您的周转率。通过在制定信用政策、简化开票和收款流程方面的指导,企业可以加速应收账款回笼,从而改善现金流和财务状况。开票与付款追踪解决方案: 自动化开票和付款追踪系统对于提高应收账款周转率至关重要。VJM Global 实施创新的工具和流程,确保及时收款,减少逾期账款,并提高整体周转效率。信用风险评估与控制: 全面的风险评估对于维持良好的应收账款周转率必不可少。VJM Global 进行详尽的信用评估,建立客户信用额度和政策以防止坏账,确保您的应收账款周转保持在正轨上。税务与合规性 : 复杂的税法和 GST 法规会影响应收账款,因此 VJM Global 确保您的应收账款管理符合法规,并使您的财务记录随时准备好接受审计。合规有助于避免罚款,确保财务运营顺畅及应收账款周转稳定。实时决策洞察: 通过提供及时的报告和仪表板,VJM Global 让您清晰了解应收账款的表现,包括账龄报告和收款趋势。这有助于做出数据驱动的决策,进一步提升您的应收账款周转率和整体财务战略。全球应收账款支持: 对于处理跨境交易的美国企业而言,管理外币应收账款可能具有挑战性。VJM Global 凭借在外汇处理、税务合规和风险缓解方面的专业知识简化了这一过程,确保您的全球应收账款周转针对国际市场进行了优化。VJM Global 的整体应收账款管理方法可帮助您将应收账款流程转化为提升财务稳定性和增长的强大工具。
立即预约咨询 ,了解我们如何帮助您提高应收账款 (AR) 周转率并优化现金流。