美国通用会计准则下的不同折旧方法:为何将业务从美国外包至印度是明智之举

发布日期:
October 1, 2025

目录

联系我们
感谢您!我们已收到您的提交信息!
糟糕!提交表单时出错了。

立足本土,
服务全球

我们以专业和清晰的视角,为您提供跨境业务支持。
预约咨询

在美国通用会计准则(US GAAP)下选择合适的折旧方法,不仅仅是一个技术决策。它直接影响合规性、报告利润以及长期税务规划的准确性。目前,近 45% 的美国中型企业已将部分或全部会计业务外包,这反映了市场对外部专业支持的需求。

您是否曾因不确定团队所采用的方法是否正确,或担心审计过程中出现代价高昂的错误而感到不安?许多美国企业都面临着同样的挑战。通过将业务从美国外包至印度,企业能够获得专业人才的支持,在确保准确执行 US GAAP 折旧的同时,有效降低运营成本。

本指南涵盖内容

  • 选择折旧方法绝非简单的会计细节,它会影响外界对您企业经营业绩的解读。
  • 直线法和加速折旧法各有侧重,根据资产类型匹配合适的方法,有助于提升合规性与财务透明度。
  • 在资产使用年限或残值估算上的微小偏差,都可能产生连锁反应,导致利润失真并引来不必要的审计审查。
  • 离岸支持可以将折旧工作从常规任务转化为战略优势,让您的团队腾出精力专注于更高价值的工作。
  • VJM Global 提供结构化的外包服务,在确保准确性、成本节约与合规性之间实现平衡,为您的企业打下更坚实的财务基础。

什么是 US GAAP 折旧及其用途

当您记录机器、车辆或建筑物等固定资产时,不能将全部成本一次性计入费用。根据 US GAAP,折旧将这些资产的成本分摊到其整个使用寿命期间,从而更准确地反映利润和财务状况。这避免了在购买当年虚高收入,并有助于保持对美国会计准则的合规性。

折旧的主要用途包括:

  • 将资产成本分摊至其产生价值的各个会计期间。
  • 向投资者、贷款方和监管机构展示真实的财务状况。
  • 支持准确的税务和审计报告。

资产分摊示例

以下是采用直线法对 100,000 美元资产进行折旧的简化分解:

Asset Cost

Useful Life

Annual Depreciation Expense

Net Book Value After 3 Years

$100,000

10 years

$10,000 per year

$70,000

这种结构化的分摊方式意味着您的财务报表始终能显示资产的剩余价值,从而让利益相关者清晰了解公司的资源状况。

对于中小型 美国企业 或 CPA 事务所而言,应用正确的折旧方法至关重要。任何失误都可能扭曲报告利润并引发合规问题。虽然 QuickBooks、Xero 和 Gusto 等工具集成了折旧跟踪功能,但您仍需确保这些工具的配置符合 GAAP 要求。

延伸阅读: 了解 GAAP 与 GAAS 之间的区别

理解 US GAAP 折旧的定义,是企业为何必须谨慎采用正确折旧方法的基础。
为什么企业必须了解 US GAAP 折旧方法

Why Businesses Must Understand US GAAP Depreciation Methods

您在 US GAAP 下采用的折旧方法会直接影响财务结果的呈现方式。它影响净利润、资产价值以及财务报表的整体可靠性。如果折旧方法不一致或不准确,您将面临失去投资者信任的风险,并可能引发监管机构关注的合规问题。

在正确应用折旧方法时,您常会遇到以下障碍:

  • 复杂的准则:GAAP 规则要求精确执行,若缺乏专业知识,这可能是一项挑战。
  • 数据错误:对资产寿命或残值的误判会扭曲费用分摊和报告利润。
  • 人员有限:小型团队可能没有足够的时间或资源来管理不同资产类别的折旧。

对财务报表影响的示例

如果您将一台 500,000 美元的机器折旧年限从 12 年改为 10 年,每年的费用将变动 8,333 美元。这一差异会体现在损益表中,并可能改变盈利能力比率、债务契约,甚至影响税务规划。

采用正确的方法,不仅能确保财务结果的准确性,还能降低审计调整的风险,从而维护您在利益相关者心目中的信誉。

Free up your team's time, outsource accounting to VJM Global and focus on growth.

了解准确性的重要性,将为您深入探讨五种主要的美国通用会计准则(US GAAP)折旧方法及其最佳应用场景做好准备。
五种主要的美国通用会计准则(US GAAP)折旧方法及其最佳应用场景

Key 5 US GAAP Depreciation Methods and What Is It Best Used For

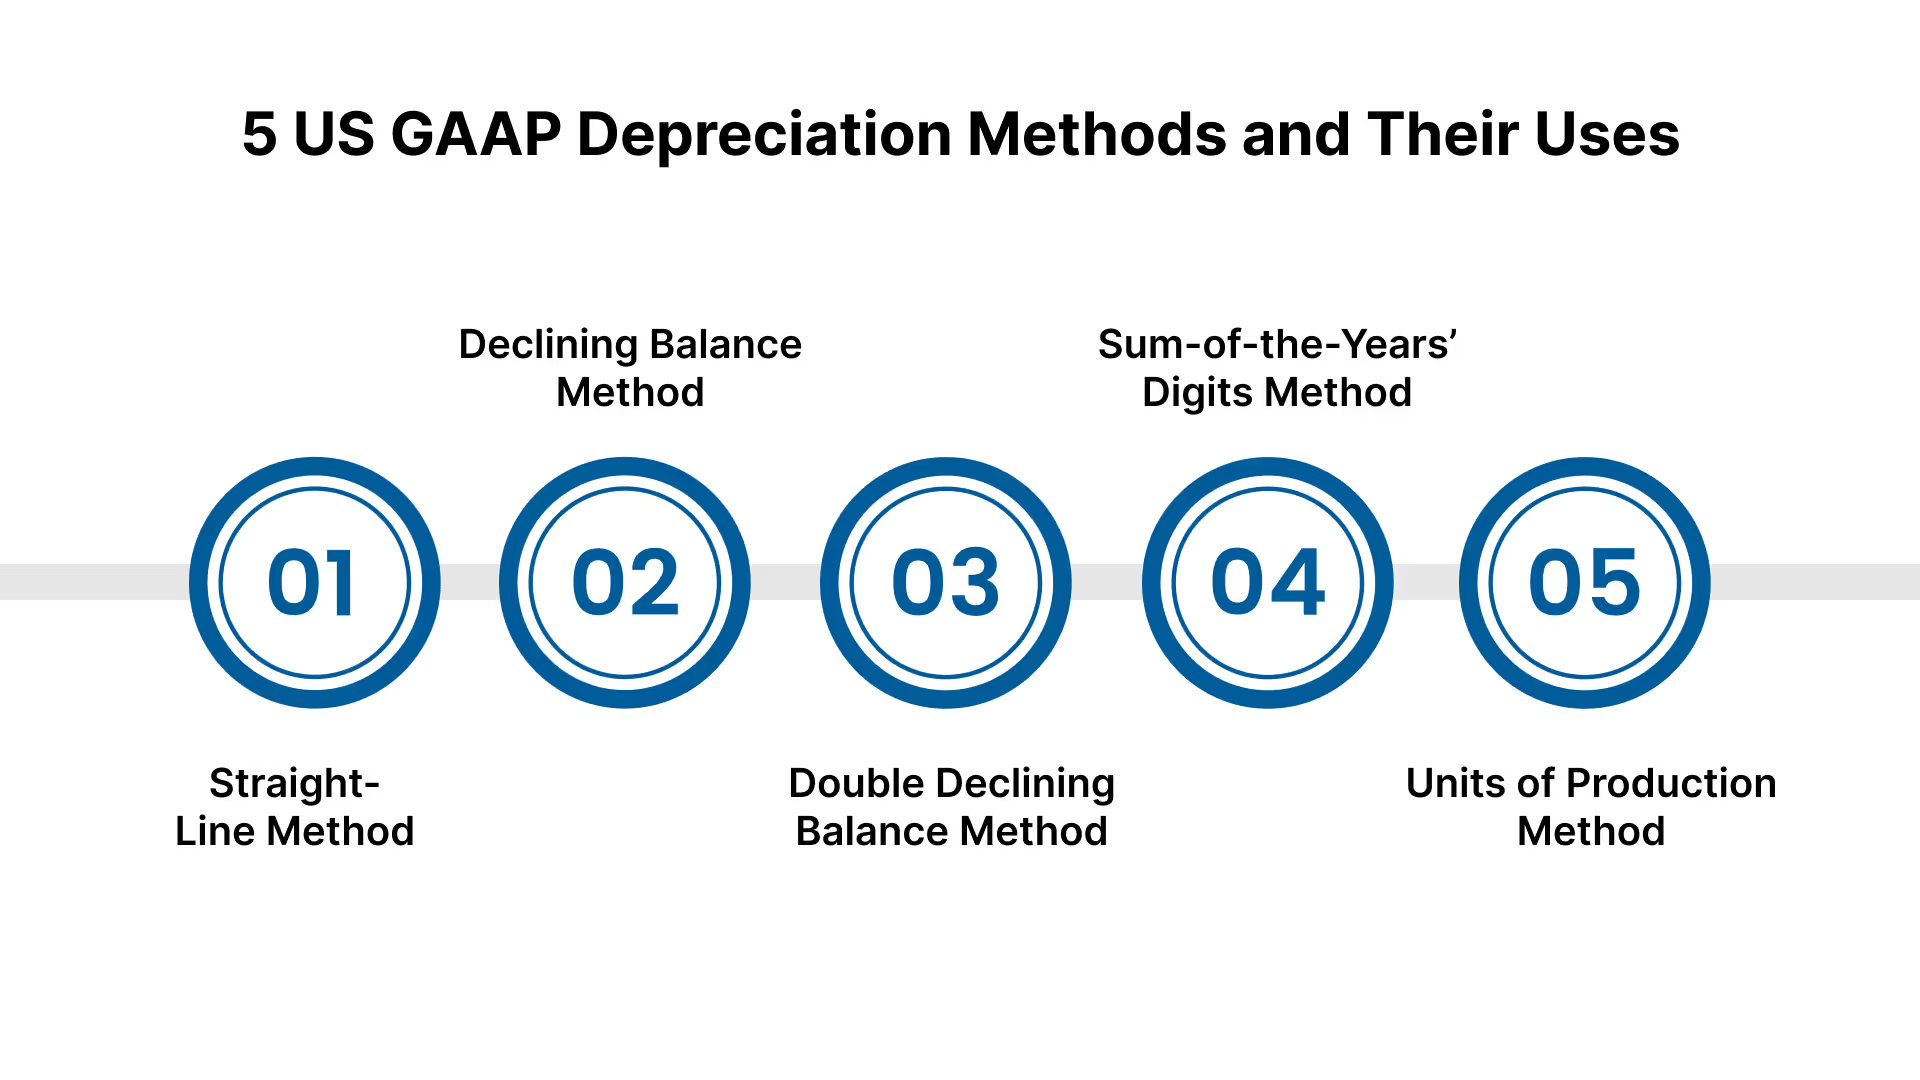
根据美国通用会计准则(US GAAP),您可以选择多种折旧方法,将资产成本分摊到其整个使用寿命期间。每种方法都会影响您的报告费用、税务负担,以及投资者和审计师对您财务业绩的评估。选择合适的方法取决于资产类型、其创造价值的方式以及您的财务报告需求。

1. 直线折旧法

这是最常用的方法。您将资产成本在其使用寿命内进行平均分摊,从而产生一致的年度费用。该方法简单、可预测,最适用于每年提供同等效益的资产。

示例:

  • 资产成本:100,000美元
  • 使用寿命:10年
  • 残值:10,000美元
  • 年折旧额 = (100,000美元 – 10,000美元) ÷ 10 = 9,000美元

最适用于:办公家具、建筑物或使用频率稳定的资产。

2. 余额递减法

这种方法属于加速折旧法。您在资产使用初期计提较大比例的折旧费用,后期则逐年递减。该方法能更好地反映那些在购买后价值迅速下降的资产。

示例:

  • 资产成本:50,000美元
  • 使用寿命:5年
  • 折旧率:20% × 2 = 40%
  • 第1年折旧额 = 50,000美元 × 40% = 20,000美元
  • 第2年折旧额 = (50,000美元 – 20,000美元) × 40% = 12,000美元

最适用于:车辆、设备或初期磨损较快的资产。

3. 双倍余额递减法

这是余额递减法的一种特殊形式,即将直线折旧率加倍。它强调更快的费用确认速度,非常适用于技术类资产或容易迅速过时的资产。

示例:

  • 资产成本:80,000美元
  • 使用寿命:8年
  • 直线折旧率:1 ÷ 8 = 12.5%
  • 双倍余额递减率 = 25%
  • 第1年折旧额 = 80,000美元 × 25% = 20,000美元

最适用于:IT硬件、电子产品或预期会较快过时的资产。

4. 年数总和法

这种方法通过将资产剩余使用年限作为分子,以使用年限总和作为分母的比例来加速折旧。它反映了资产在早期阶段使用强度更高或效益更大的情况。

示例:

  • 资产成本:60,000美元
  • 使用寿命:5年
  • 年数总和 = 1+2+3+4+5 = 15
  • 第1年折旧额 = (5 ÷ 15) × 60,000美元 = 20,000美元
  • 第2年折旧额 = (4 ÷ 15) × 60,000美元 = 16,000美元

最适用于:在早期生产效率较高的制造机械或车辆。

5. 产量法

该方法将折旧与实际使用情况直接挂钩。它不再将成本分摊到各个年份,而是根据产量或工作时长来计提费用。

示例:

  • 资产成本:120,000美元
  • 使用寿命:100,000单位
  • 单位折旧额 = 120,000美元 ÷ 100,000 = 1.20美元
  • 若第一年产量为15,000单位:15,000 × 1.20美元 = 18,000美元

适用场景: 具有可衡量产出的设备或机械,特别是在生产密集型行业中。

延伸阅读: 理解美国通用会计准则(US GAAP)租赁会计准则:综合指南

一旦掌握了这些方法,就更容易识别美国企业在应用过程中常见的错误。

美国企业在应用US GAAP折旧时常见的错误

即使理解了US GAAP折旧方法的理论,实践中的失误往往也会破坏合规性。折旧方面的错误不仅会扭曲费用,还可能引发审计问题、财务重述或处罚。最终,您的财务报告可能会在投资者和监管机构面前失去公信力。

以下是您需要注意的最常见错误:

  • 资产寿命设定不当
    将实际使用寿命为十年的设备设定为五年,会虚增年度费用并低报利润。
  • 忽略残值
    未扣除预计残值会导致折旧成本虚高,并使净账面价值失真。
  • 应用不一致
    在未进行适当披露的情况下,税务申报和财务报告采用不同的折旧方法,会引起审计人员的警觉。
  • 资产分类错误
    将短寿命资产与长寿命资产归为一类,会导致折旧明细表不准确,并增加审计核对的难度。
  • 电子表格手动操作错误
    过度依赖手动跟踪会增加公式错误或假设过时的风险。如果配置得当,QuickBooks和Xero等工具可以降低这些风险。

合规风险示例

如果您将一项价值300,000美元的资产的使用寿命设定为10年而非15年,那么每年的折旧额就会虚增10,000美元。这种错报会减少报告利润,并可能导致审计期间的调整。

美国会计师事务所可以通过将审计支持业务外包给印度的 VJM Global 来降低这些风险。借助熟悉US GAAP的专业人员,您可以获得可靠的折旧明细表、准确的计算结果,并在审计高峰期获得额外的人力支持。

这些反复出现的错误凸显了将折旧业务外包给印度为何能简化合规流程并降低报告风险。

从美国外包至印度如何简化US GAAP折旧管理

管理US GAAP折旧需要持续的计算、核对和披露。对于许多美国中小企业和会计师事务所而言,内部团队往往面临时间和人手的限制,难以完成这些工作。将这些任务外包给印度,您可以获得训练有素的专业人员,他们在控制成本的同时,能准确应用GAAP准则。

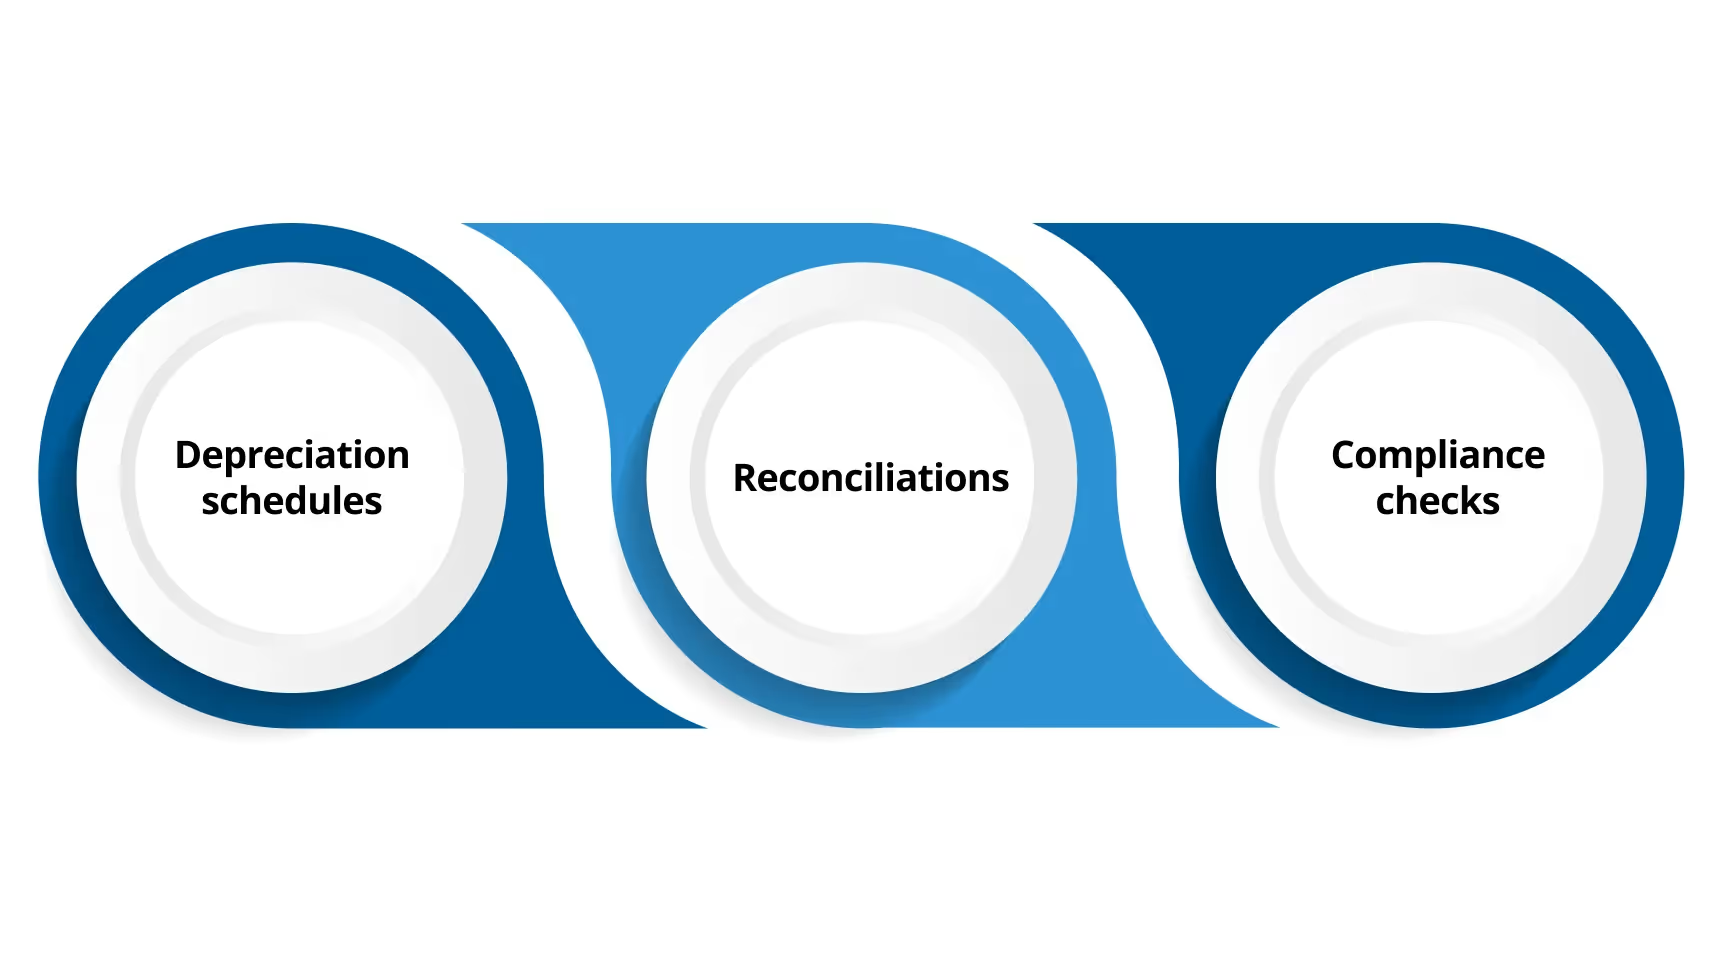
选择外包后,离岸团队可以处理:

  • 折旧明细表:编制并维护涵盖多种资产类别的明细表,确保使用寿命和残值准确无误。
  • 账目核对:确保总账中的资产余额与折旧记录相符。
  • 合规性检查:根据US GAAP准则审查计算结果,并在审计前识别任何不一致之处。

您将获得的主要益处

Area

Benefit

Impact

Cost

Lower labor and overhead expenses

Significant savings compared to US staffing

Scalability

Teams expand during busy audit or reporting seasons

Meet deadlines without temporary hires

Compliance

Offshore staff trained in US GAAP

Reduced audit adjustments and higher reporting accuracy

对于中小型企业,外包能让内部团队腾出精力专注于财务战略,而非处理日常计算。对于会计师事务所,这能在审计高峰期增加处理能力,减少招聘短期员工的需求。

延伸阅读:理解美国通用会计准则(US GAAP)下的合并会计规则

在了解了外包的运作方式后,显而易见,VJM Global 通过将专业知识与高性价比的执行力相结合,为美国企业提供了强有力的支持。

VJM Global:助力美国企业处理美国通用会计准则(US GAAP)下的折旧事务

VJM Global 提供的不仅仅是常规的外包服务。您将获得结构化的支持,从而提升合规性、增强财务准确性并降低成本。通过将美国通用会计准则(US GAAP)的专业知识与印度监管知识相结合,VJM Global 能够帮助您从容地管理折旧、审计及业务扩张。

  • 获取美国与印度双重标准的专业知识
    我们的团队同时接受过美国通用会计准则(US GAAP)和印度合规框架的培训,能够正确应用折旧方法,同时满足国内监管要求。这种双重技能组合减少了财务错报,降低了合规风险,并确保财务报告能够满足审计师、投资者和监管机构的要求。
  • 满足季节性与增长需求的可扩展团队
    在报税季或繁忙的审计期间,VJM Global 可以扩展您的会计处理能力。当需求减少时,您可以缩减规模,而无需承担维持全职内部团队的成本。
  • 技术集成工作流
    离岸专业人员可直接与您的会计平台(如 QuickBooks 或 Xero)集成。您将获得更快的入职流程、对折旧计划的实时可见性,并减少人为错误。
  • 高性价比的资源池
    您无需为单个会计师支付高额薪酬,而是以美国成本的一小部分,即可获得由簿记员、税务专家和审计人员组成的完整团队。许多客户在会计支出上节省了高达 50% 的成本。
  • 合规与风险管理
    我们通过严格的数据安全措施、保密协议(NDA)以及对 ISO 27001 等国际标准的遵守,解决了对离岸合规性的担忧。在保护敏感客户数据的同时,最大限度地降低审计和罚款风险。
  • 可付诸行动的财务洞察
    除了折旧报告外,VJM Global 还帮助跟踪现金流、应收账款周转天数(DSO)和错误率等关键指标。这能将财务数据转化为能够加强决策制定的洞察力。

通过将业务外包给 VJM Global,您不仅能满足合规要求,还能构建一个既能适应业务发展,又能控制成本并保持 GAAP 准确性的财务职能部门。

Achieve more with less overhead through our global solutions.

结论

理解美国通用会计准则(US GAAP)的折旧方法对于准确报告、做好审计准备以及维持投资者信心至关重要。您所选择的方法决定了财务结果,影响税务表现,并向利益相关者传达了您业务的可靠性。

VJM Global 为美国中小企业、会计师事务所和处于扩张期的企业提供簿记、审计支持和实体设立服务。通过结合美国通用会计准则(US GAAP)知识与印度监管专业知识,他们提供准确的折旧报告、可扩展的团队以及高性价比的外包服务。

将折旧及相关会计职能外包给印度,可以在不增加内部员工负担的情况下,为您带来准确性、灵活性和成本节约。

您是否因为独自管理折旧和合规事务而耗费了太多时间?VJM Global 在美国通用会计准则(US GAAP)和印度法规方面的双重专业知识,帮助客户将会计成本降低了高达 50%。立即预约 VJM Global 的咨询电话,看看外包如何彻底改变您的财务职能。

常见问题

‍

‍问:在美国通用会计准则(US GAAP)下,折旧方法如何影响贷款契约?

‍答:折旧选择会改变贷款机构所使用的盈利能力指标。不恰当的方法可能会导致违反契约或触发额外的抵押品要求。

问:在国税局(IRS)审计期间,外包折旧计划表是否有帮助?

‍答:是的,外包团队可以准备准确的计划表和调节表。这能最大限度地减少与国税局的争议,并加强您的审计抗辩立场。

问:应如何协调 GAAP 折旧与税务折旧规则?

‍答:您必须维护独立的计划表。GAAP 侧重于财务报告,而税务规则遵循国税局(IRS)的准则,如 MACRS。

问:软件集成在管理离岸折旧方面起什么作用?

‍答:将 QuickBooks 或 Xero 等工具与离岸团队集成,可确保折旧跟踪的实时性,从而减少错误并提高可见性。

问:如何管理具有混合使用模式的资产折旧?

‍答:应用基于使用量的方法,例如生产总量法。它使费用与实际产出保持一致,从而提高了制造业环境下的准确性。

问:为什么将折旧支持业务外包给印度对会计师事务所而言具有成本效益?

‍答:离岸团队可以处理对账和编制时间表等耗时任务,这使会计师事务所能够节省成本,并将精力重新集中在咨询业务上。

‍

VJM Global
探索 VJM Global 的专家见解、实用建议与最新动态
了解作者详情

最新博客


