

当企业以赊销方式提供产品或服务时,就会产生应收账款,即客户所欠的款项。关键问题在于,应收账款究竟属于借方还是贷方。
在本篇博客中,我们将探讨为什么应收账款被视为借方,以及它对公司财务报表的影响。您还将了解影响应收账款的会计分录,以及如何正确处理这些分录。
应收账款是指公司因提供商品或服务而应向客户收取的未结款项,这些款项尚未支付。在资产负债表上,它们被归类为流动资产,这意味着它们预计将在公司的经营周期内(通常为一年内)收回。
应收账款的重要性在于其对现金流的直接影响。高效的应收账款管理可确保公司维持流动性,并支持日常运营,而无需过度依赖外部融资。
在会计等式“资产 = 负债 + 所有者权益”中,应收账款属于资产,因为它代表了企业在不久的将来将收到的款项。由于应收账款被归类为流动资产,它构成了公司资产总值的一部分,进而影响公司的财务状况及其履行债务的能力。
应收账款在公司的现金流中起着至关重要的作用。通过跟踪应收金额,公司可以预测未来的现金流入,并更有效地管理营运资金。应收账款余额过高可能表明企业在收回款项方面存在延迟,这可能会导致现金流问题。
因此,监控和管理应收账款对于维持平稳运营至关重要,尤其是对于需要保持稳定现金流的小型企业而言。
现在我们已经了解了应收账款的重要性及其对会计等式和现金流的影响,接下来让我们探讨应收账款在会计中是如何分类的。
了解会计中借方和贷方的基础知识对于保持准确的财务记录至关重要。这些基本概念确保了会计等式的平衡,并确保每一笔交易都能得到妥善记录。
复式记账法是会计界的核心原则,即每一笔财务交易都会影响至少两个账户。该系统确保会计等式“资产 = 负债 + 所有者权益”在每笔交易后保持平衡。例如,当企业进行赊销时,应收账款(资产)和收入(所有者权益)账户都会受到影响,从而保持平衡。
在复式记账法中,借方和贷方各有其明确的用途,理解其规则对于正确的记录保存至关重要。
这些规则确保每一笔交易都能使会计系统保持平衡,且每一笔借方记录都有相等且相反的贷方记录。
会计系统中的每个账户都有一个基于其分类(资产、负债或权益账户)的“正常余额”:
既然我们已经概述了借方和贷方的基础知识,现在让我们重点关注一个特定的账户:应收账款。那么,应收账款是借方还是贷方?让我们进一步剖析。
延伸阅读:如何为您的企业选择合适的记账服务
在会计领域,了解应收账款属于借方还是贷方是一个基础概念。由于应收账款代表企业应收取的款项,它被归类为资产,且与其他资产一样,通过借方分录来增加。
因此,应收账款属于借方。
作为资产账户,应收账款在借记时增加。当企业以赊销方式提供商品或服务时,实际上是获得了一笔未来的现金流入,这表现为一项资产。由于资产通过借方增加,正确的会计分录是借记应收账款,贷记相应的收入账户。
以下是两个常见的日记账分录,展示了应收账款的借方分类:
这些分录反映了资金在企业内外的流动,确保公司的账目平衡且准确。
应收账款的变动对资产负债表和损益表有直接影响。在资产负债表上,应收账款的增加表明公司有未收回的款项。一旦收到付款,应收账款的减少会将资金转移到现金或银行账户中。
此外,在损益表上,对销售收入的贷方分录增加了公司的总收入,从而影响净利润。
在深入了解应收账款在日记账分录中的处理方式后,让我们看看一些涉及应收账款的常见日记账分录,了解它们在现实场景中是如何应用的。
延伸阅读:法律流程外包 (LPO) 如何彻底改变企业运营
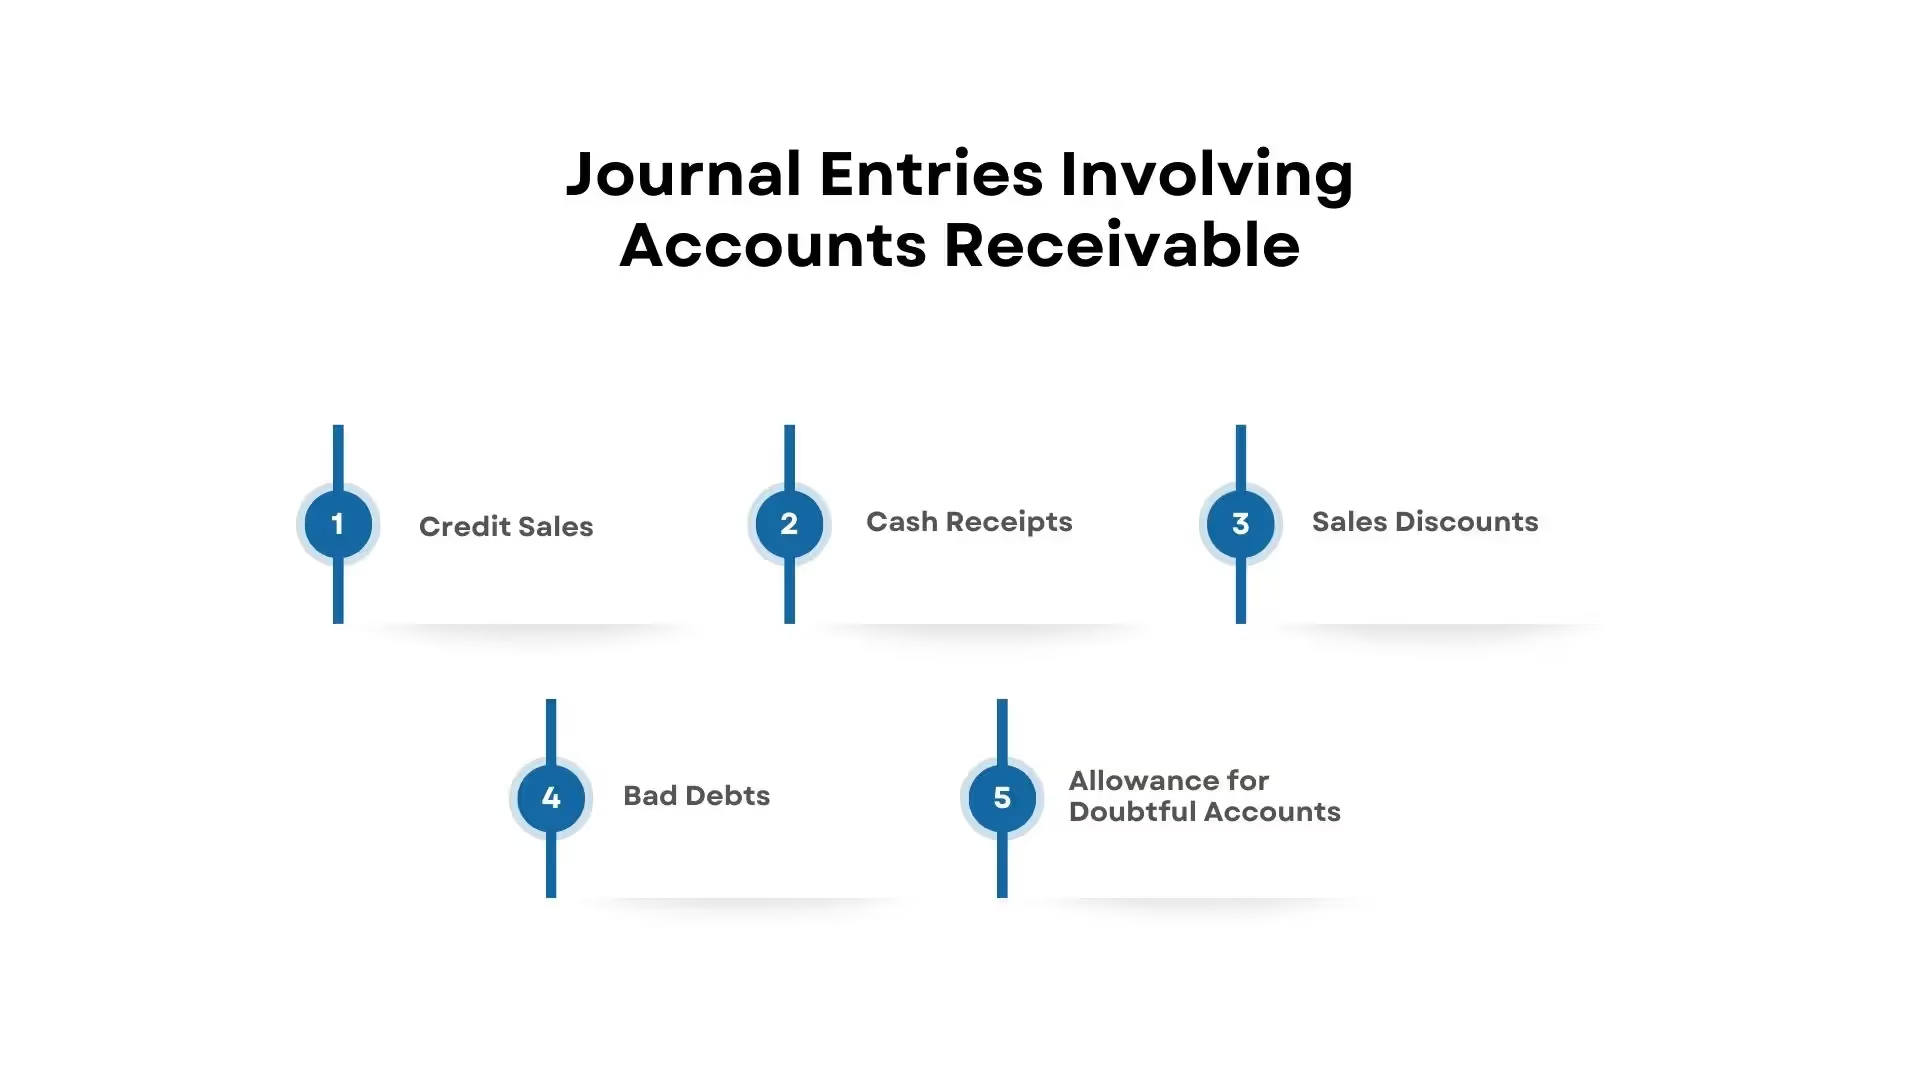
在管理应收账款时,企业会记录各类影响财务报表的交易。了解如何处理这些会计分录对于准确的簿记和财务报告至关重要。以下是涉及应收账款的常见会计分录:
当企业以赊销方式销售商品或提供服务时,会确认收入,但不会立即收到款项。其会计分录如下:
此分录反映了企业因提供商品或服务而被欠款的事实,并确认了该期间内赚取的收入。
当客户付款时,应收账款余额减少,现金或银行存款增加。其会计分录如下:
此交易确认已收到现金,从而减少了客户所欠的未结款项。
为了鼓励客户尽早付款,企业通常会提供折扣。如果客户享受了此折扣,会计分录将记录应收金额的减少。分录如下:
例如,如果客户欠款 1,000 美元,但因提前付款而获得 5% 的折扣,则新的应收金额将为 950 美元。这确保了企业能准确反映所给予的折扣。
有时,企业可能会发现无法收回客户所欠的款项。在这种情况下,企业会核销坏账。其会计分录通常包括:
通过核销坏账,公司确认将不再收到所欠款项,并相应地调整其账目。
企业通常不会在坏账发生时才进行核销,而是设立坏账准备金来预估未来的坏账。这种方法为管理未收回债务提供了更主动的手段。其会计分录为:
该备抵项降低了应收账款的整体价值,并计入了因坏账而产生的预期未来损失。企业每年都会评估其应收账款中可能无法收回的部分,并据此调整备抵金额。
应收账款在资产负债表上被归类为流动资产,因为它代表了企业应收但尚未收回的款项,且预计在一年内能够收回。它是公司财务健康状况的重要组成部分,会对流动性和营运资金产生重大影响。
当企业向客户提供商品或服务时,未结清的发票会被记录为应收账款。这被视为一项资产,因为它是预计在不久的将来收到的款项,从而增加了公司资产的总价值。
应收账款的变动与公司的现金流直接相关。应收账款余额较高,意味着企业有大量待收回的款项。如果收款周期长于预期,可能会导致现金流问题,使企业无法拥有足够的流动资金来满足运营需求。
多项财务比率取决于应收账款的价值。这些比率有助于评估公司管理应收账款的效率,并能揭示潜在的流动性问题。
以下是专业服务提供商如何帮助您保持健康的现金流并优化债务管理。
在 VJM Global,我们专注于提供量身定制的综合财务解决方案,以满足您的业务需求。我们的服务旨在通过战略洞察和专家咨询,简化债务管理、优化现金流并确保财务稳定。
我们的核心服务包括:
如果您正在寻找专业的会计服务,请立即联系 VJM Global,以优化您的财务管理并确保您的会计记录处于最佳状态。




