

薪资错误会消耗时间、信任和资金。在 2024 财年,美国劳工部为近 15.2 万名员工追回了超过 2.02 亿美元的欠薪,其中大部分与薪酬和加班费错误有关,而这些错误最初往往只是可以预防的薪资问题。存款日期逾期也会迅速累积成本,因为美国国税局(IRS)会对薪资税缴纳逾期的情况征收滞纳金。
在本篇博客中,我们将详细解析如何纠正薪资错误、导致这些错误的常见陷阱,以及如何通过简单的管控措施,确保您在美国和印度的下一次薪资发放流程准确无误。

薪资错误看似微小,却会在财务、合规和员工信任方面产生连锁反应。许多此类错误归根结底是人为疏忽或内部管控薄弱,而非法规过于复杂。了解出错的原因是构建每月准确薪资流程的第一步。
1) 员工分类错误:将员工视为独立承包商会导致税收预扣、福利和申报出现错误。美国国税局强调,分类取决于事实的全部情况,并在身份不明确时提供 SS-8 表格。一旦分类错误,可能会引发补缴税款和罚款等一系列问题。在美国,这会影响国税局准则下的税收预扣和福利;而在印度,则可能引发公积金(PF)、员工国家保险(ESI)或酬金合规方面的问题。
2) 加班和工时错误:漏算非豁免员工的加班费,或使用错误的“正常费率”是常见的痛点。根据《公平劳动标准法》(FLSA),符合条件的非豁免员工在每周工作超过 40 小时后,必须获得至少 1.5 倍的正常费率工资;各州规定可能更为严格。考勤记录不完善或手动调整往往是这些错误的根源。
3) 美国薪资税存款逾期或错误:存款人身份至关重要。月度存款人必须在次月 15 日前完成存款。半周存款人需遵循周三/周五的计划,且可能适用 10 万美元次日缴纳规则。存款逾期或错误会触发罚款和利息。
4) 未能正确更正美国就业税错误:当发生错误时,通常需要使用 941-X 表格来更正 941 表格的错误。更正联邦所得税预扣有时间限制,且在减少多收税款之前,必须先向员工退款或补偿。使用正确的“X”系列表格可确保您的更正记录经得起审计。
5) 印度薪资合规疏漏:TDS、EPF、ESI:在印度,薪资必须反映第 192 条规定的薪资 TDS(源头扣税),并按正确的附表进行申报。雇主必须在次月 15 日或之前缴纳公积金(EPF)并提交 ECR。ESI 缴款也需在工资月结束后的 15 天内完成。错过这些时间节点会导致利息支出,并损害企业在监管机构中的信誉。
6) 主数据和记录管理不善:错误的 PAN 或银行详细信息、未及时更新入职/离职信息,或未过账的薪资变动会导致周期性错误。这些问题最终会表现为与总账、银行文件、EPF/ESI 申报表或美国薪资税报告之间的对账差异。
7) 省略月度对账:如果薪资、银行支出和总账未在每个周期进行对账,微小的差异就会不断累积。其结果就是需要进行周期外调整、修改申报表,并导致审计压力增大。
8) 跨境设置中的流程碎片化:如果您的员工队伍或处理流程跨越美国和印度,即使是加班规则、存款日历或法定申报清单上的微小差异,也可能导致不一致。统一各团队的日历、定义和检查清单,可以避免返工和漏报。
建议阅读:将税务准备工作从美国外包至印度:CPA 2025 指南
了解了常见问题后,让我们进入下一步:学习如何有效纠正薪资错误并防止其再次发生。
错误在所难免。关键在于快速发现、正确纠正,并从根源上解决问题,以防再次发生。请使用此合规的工作流程。
以下步骤可帮助您立即纠正错误并为未来建立保障措施:
核对薪资登记表、考勤记录和银行文件。确定受影响的人员、出错的薪资周期,以及税款或社会保险缴款是否也存在偏差。如果问题出在加班费上,请重新检查员工资格以及《公平劳动标准法》规定的正确“正常费率”。符合条件的非豁免员工在每周工作超过 40 小时后,必须获得至少 1.5 倍的正常费率工资。
Tell impacted employees what went wrong and when the fix will hit their pay. If you short-paid, process an off-cycle adjustment. If you overpaid, agree on a recovery plan in writing. Where back wages are due under U.S. law, the Department of Labor notes that supervised back-pay resolutions help settle claims and limit later disputes.
Fix the underlying data (rates, hours, tax codes). Rerun net pay and update the payroll register, payslips, and year-to-date balances. Keep an internal memo: what changed, who approved, and which ledgers were touched.
If a previously filed Form 941 is wrong, use Form 941-X to correct federal employment taxes. The IRS provides current instructions and allows e-filing for amended employment returns. When W-2 wage/tax amounts are wrong, file Form W-2c/W-3c with the Social Security Administration and give employees their corrected copy (BSO e-filing is available and required at volume).
For salary TDS, submit a TDS correction statement for Form 24Q via TRACES (online correction or by preparing a correction return) and deposit any shortfall with applicable interest. The Income Tax Department sets out the official correction routes and publishes due-date calendars for deposits.
For EPF, file or revise the ECR and pay dues through the Unified Portal. EPFO guidance states monthly contributions are due on or before the 15th of the following month. For ESIC, contributions are due within 15 days of the last day of the month in which wages fall due; correct and repay any shortfall promptly.
Match corrected payroll to bank payments, GL postings, and statutory returns. Confirm that amended returns were accepted, deposits cleared, and year-to-date totals now tie out.
Add a pre-pay checklist (new hires, rate changes, tax codes), require dual review for payroll changes, and schedule a monthly reconciliation. Where errors involved overtime or status, retrain on FLSA classification rules and your local requirements.
Save reports that show the error, the correction run, revised returns, and employee notices. This file will support internal reviews and external audits later.
At VJM Global, we guide companies through each of these steps, from error detection and employee communication to correction, reconciliation, and preventive controls, across both Indian and U.S. payroll environments.
Also read: Outsourced Tax Services to India: A Guide for US Companies
Fixing payroll mistakes restores order, but true efficiency comes from building preventive systems that stop these errors from returning. Let’s look at the best practices that can help you avoid future payroll errors altogether.
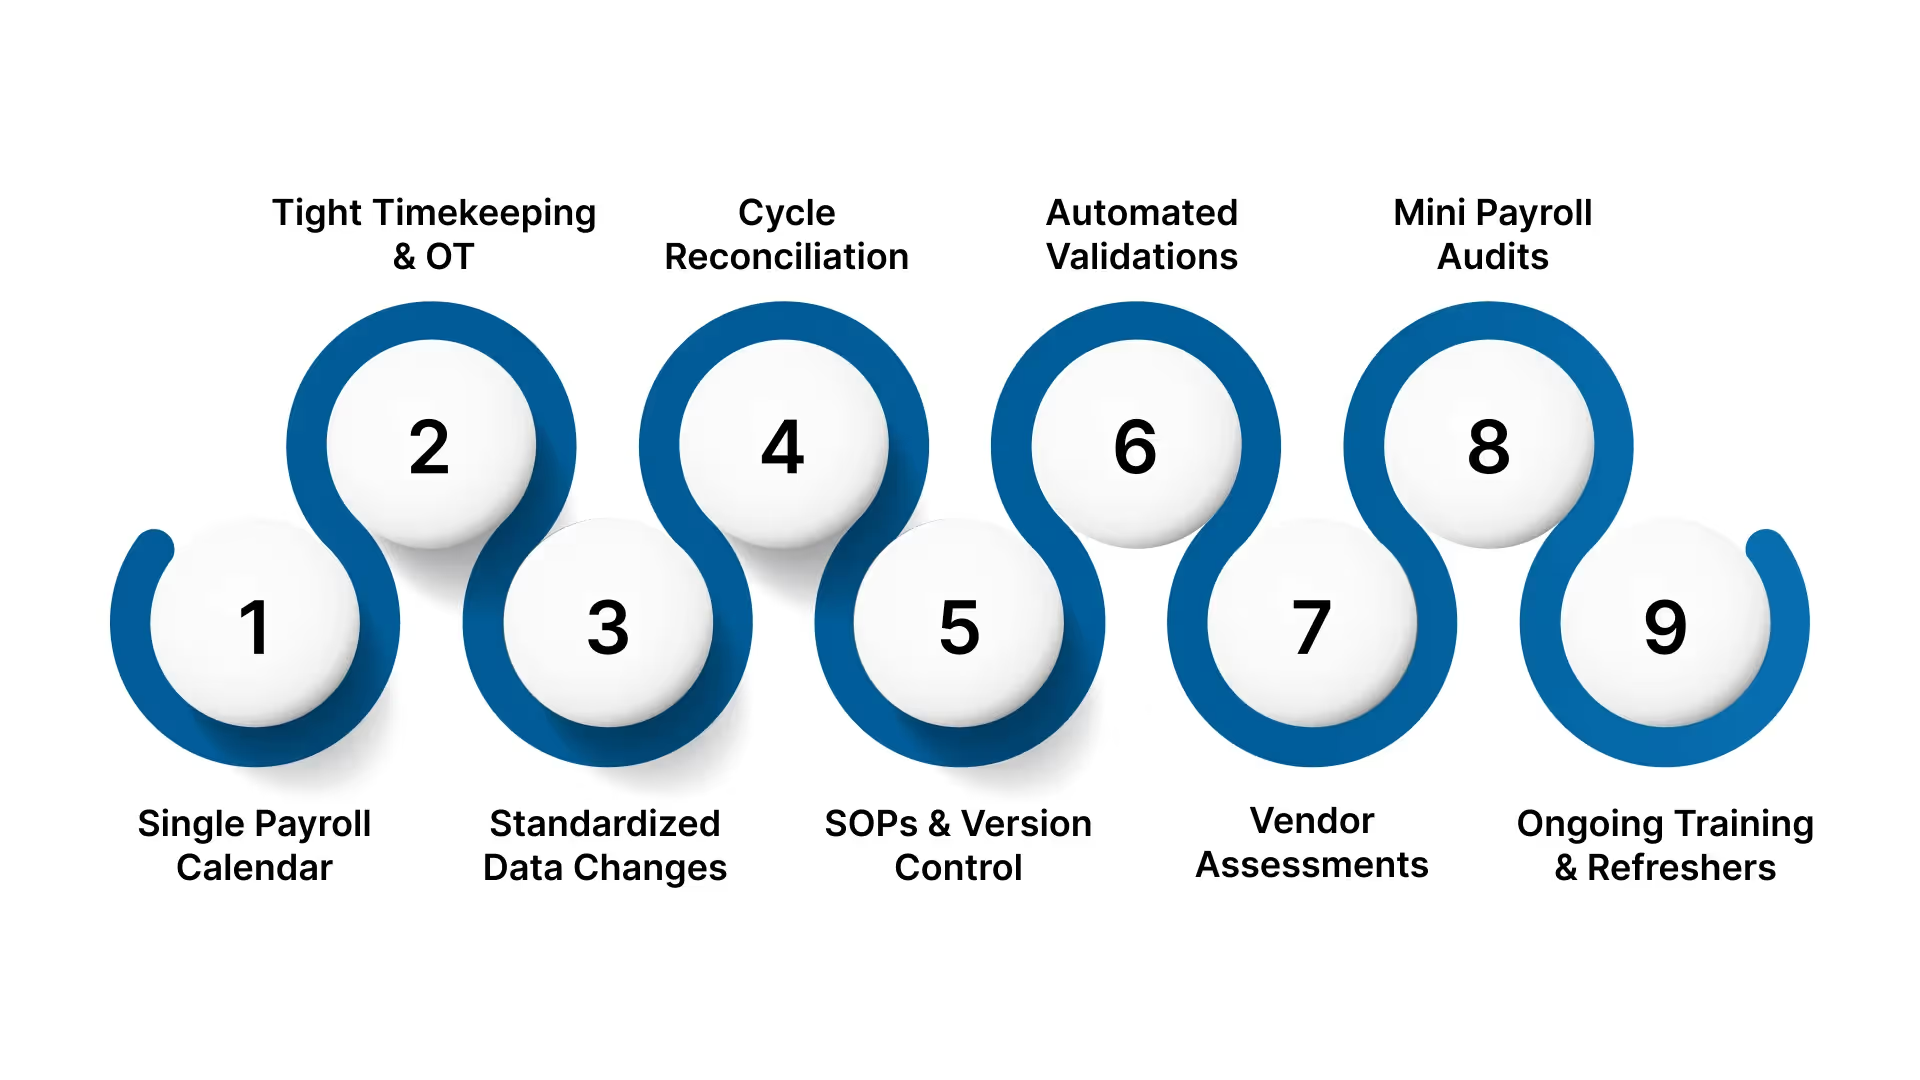
Prevention comes from clean data, clear calendars, and controls that run every pay cycle. Here’s a practical playbook that finance and HR teams can follow.
通过监督、自动化和外部专业知识的有机结合,薪酬准确性将不再仅仅是“纠错”,而是“建立一致性”。这种思维方式有助于实现长期的稳定性并增强合规信心。
优秀的薪酬管理是可预测的。当您的数据清晰、日历明确且每个周期都能按时结算时,薪酬发放就会准确无误,申报也会按时完成,审计工作也将变得简单直接。如果出现疏漏,一套记录在案的“修复与预防”手册将帮助您快速纠正错误、与员工进行清晰沟通,并从根源上解决问题,防止其再次发生。
在 VJM Global,我们致力于帮助企业简化跨境薪酬管理。我们的专家团队负责处理美国和印度实体的设置、月度处理、核对及法定合规事宜,确保每个周期都能准时、无误地完成。无论您是需要纠正过去的错误,还是希望构建面向未来的薪酬系统,VJM Global 都是您在准确性和合规性方面值得信赖的合作伙伴。
立即联系我们,了解我们如何帮助您修复薪酬错误并建立一套值得信赖的流程。
首先审查最近几次的薪酬结算,寻找错误模式(例如:相同的职位代码、相同的部门),并清理您的主数据。然后,实施一份核对清单以防止重复出现问题。
是的。即使是分类、税务缴纳或记录保存方面的错误,也可能招致罚款、利息和法律诉讼,特别是如果这些错误在多个周期内未被发现的话。
对于大多数公司而言,每季度进行一次内部审查是理想的选择。对于拥有全球薪酬业务或数百名员工的组织,在业务繁忙期间进行月度检查会更有益处。
现代薪酬平台结合集成的考勤系统和错误检查逻辑,可以显著降低错误率。一些研究表明,错误率最高可降低三分之二。
是的。即使薪酬管理保留在内部,由熟悉跨境合规和文档记录的团队提供外包或离岸支持,也能增加冗余度,加强控制环境,并使您的核心团队能够专注于战略规划而非纠错工作。




