2024-25 财年的 GSTR-9/9C 申报现已开放。这些表格经过更新,旨在解决现有表格中的不足之处。为此,GSTN 发布了一份详细的常见问题解答(FAQ)列表。以下是 GSTN 发布的常见问题解答,并附有说明和示例。这些常见问题解答将帮助纳税人更好地理解 GSTR-9/9C 的各个表格。
常见问题解答:
1. 2024-25 财年的 GSTR 9/9C 何时开放申报?
- 在完成 2024-25 财年所有应申报的 GSTR 1 和 GSTR 3B 后,GSTR-9/9C 即可启用。如果 2024-25 财年仍有未申报的 GSTR 1 和 GSTR 3B,则无法启用 GSTR 9。GSTR 9 中第 4、5、6、8 和 9 表的所有相关单元格将根据 GSTR-1/1A/IFF、GSTR 2B 或 GSTR 3B 中提供的信息自动填充。
2. GSTR 9 第 8A 表中将自动填充什么数值?
- 2024-25 财年 GSTR 9 的第 8A 表按以下方式计算进项税额(ITC):包含 2024-25 财年 GSTR 2B 中显示的所有 2024-25 财年进项供应的 ITC;包含 2025 年 4 月至 2025 年 10 月期间在下一财年(2025-26 财年)GSTR 2B 中显示的 2024-25 财年发票;排除 2024 年 4 月至 2024 年 10 月期间在 GSTR 2B 中显示的上一财年(2023-24 财年)发票。
3. 在 IMS 仪表板上采取的操作会对 GSTR-9 产生影响吗?
- IMS 对 GSTR 9 没有直接影响。只有构成 GSTR-2B 的单据才会纳入 2024-25 财年的 GSTR 9。
4. 通过 GSTR 1A 添加/修改的供应是否会纳入 GSTR 9 第 4/5 表的自动填充数值中?
- 第 4 表包含“本财年内已缴纳税款的预付款、进项和销项供应明细”;第 5 表包含“本财年内未缴纳税款的销项和进项供应明细”。是的,从 2024-25 财年起,通过 GSTR 1A 添加/修改的供应将与 GSTR-1 和 IFF 一起,被纳入 GSTR 9 第 4 表和第 5 表的自动填充计算中。
5. 什么是 6A1 表,需要申报什么金额?
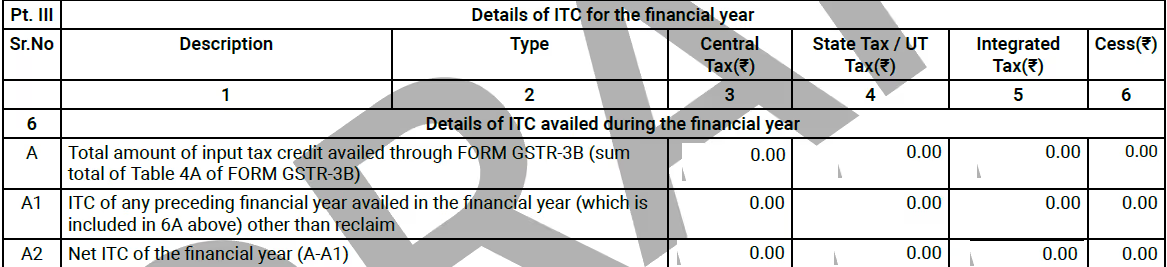
- 2024-25 财年 GSTR 9 的 6A1 表用于记录接收方在当前财年(2024-25 财年)规定时间内申报的上一财年(2023-24 财年)的进项税额(ITC)。此类 ITC 已包含在年度内 GSTR-3B 中已抵扣的 ITC 中。但是,因第 37/37A 条规则而在当前财年(2024-25 财年)重新抵扣的任何关于 2023-24 财年或其他以前财年的 ITC,将不会在 GSTR 9 的 6A1 表中申报。因此,6A2 表中的本财年净 ITC 即为当前财年(2024-25 财年)的 ITC。由于上一财年的 ITC 已通过 6A1 表排除,因此不会像 2023-24 财年之前的 GSTR-9 那样在 GSTR 9 的 6J 表中产生差异。
6. 6M 表的申报是否有任何变化,因为其标签自 2024-25 财年起已更改?
- 6M 表代表“通过 ITC-01、ITC-02 和 ITC-02A 抵扣的 ITC(GSTR-3B 和 TRAN 表格除外)”。6M 表的标签更改是为了使其与通知表格的说明保持一致。但是,此类标签更改不会对申报产生任何影响。
7. 8A 表可以导出为 Excel 格式吗?
- 对于在线自动填充到 8A 表中的金额,GSTR 9 仪表板上提供了名为“下载 8A 表单据明细”(DOWNLOAD TABLE 8A DOCUMENT DETAILS)的 Excel 表格,其中包含按发票列出的明细。纳税人可以下载并参考这些发票/借记单/贷记单,这些单据即为 8A 表在线自动填充金额的依据。
8. 在任何情况下,GSTR-9 第 8A 表中自动填充的 ITC 与 Excel 中显示的 ITC 是否会不同?
- 是的。在以下情况下,下载的 Excel 表格中 8A 表的 ITC 与 2024-25 财年 GSTR-9 第 8A 表中显示的 ITC 可能会有所不同:属于反向征税(RCM)范围的销项供应会出现在 8A 表的 Excel 中,但不会出现在自动填充的数字中;申报为正常征税但随后修改为 RCM 的销项供应,将在 8A 表的 Excel 中显示为 B2B 和 B2BA,但此类金额不会计入自动填充的 ITC;销项供应的接收方和供应商属于不同州,但供应地(PoS)为供应商所在州,因此收取了 CGST 和 SGST。根据 PoS 规则,该记录不符合 ITC 条件;从 2024-25 财年修改为 2025-26 财年的销项供应,将出现在 8A 表的 Excel 中(Excel 表的 B2B 部分),但不会出现在在线 8A 表中;从 2025-26 财年修改为 2024-25 财年的销项供应,将出现在 8A 表的 Excel 中(Excel 表的 B2BA 部分),并会出现在在线 8A 表中。
- 因此,GSTR-9 第 8A 表中自动填充的 ITC 是正确的。但是,由于上述原因,8A 表的 Excel 中可能会存在一些额外记录。
9. 如果供应商在 GSTR 1/1A/IFF 中进行任何修改,这些更改会同步到我 GSTR 9 的 8A 表(Excel 和在线)的自动填充 ITC 中吗?
- 是的,如果对 GSTR 1/1A/IFF 进行了任何修改,且此类修改后的供应属于 2024-25 财年,则表 8A 中的自动填充内容将根据修改后的记录进行更新。
- 例如:
- 发票日期:2025年3月30日;
- GSTR-1 申报月份:2025年4月;
- 由于这是 2024-25 财年的合规记录,因此它将根据表 8A(Excel 和在线版)显示在进项税额(ITC)中。
例如:
- 对此类记录的修改:2025年5月的 GSTR 1;
- 发票日期更改为 2025年4月30日;
- 现在该单据属于 2025-26 财年,因此不计入 2024-25 财年 GSTR 9 的表 8A(在线版)。
- 但是,该记录将继续显示在 2024-25 财年 GSTR 9 的表 8A Excel(B2B 部分)中。
10. 如果当前财年的发票在下一财年的 GSTR-1 中申报(最晚至 2025 年 10 月),那么它将如何自动填充到表 8A 中?
- 在这种情况下,当前财年的发票/借记单/贷记单在接收方申报相应税期的 GSTR 3B 后,将自动填充到 2024-25 财年的表 8A 中,作为接收方在其 GSTR 3B 中申请的进项税额(ITC)。
- 例如:
- 2024-25 财年的发票在 2025 年 5 月的 GSTR-1 中申报;
- 该发票将作为合规进项税额构成接收方 GSTR 2B 的一部分;
- 一旦纳税人申报了 2025 年 5 月的 GSTR 3B,该发票将自动填充到 2024-25 财年 GSTR 9 的表 8A 中。
11. GSTR 9 的表 8C 是什么?
- 表 8C 包含在下一财年规定期限内申请的当前财年进项税额(ITC)数据。
- 此表不应包含任何在 2024-25 财年已申请并于 2024-25 财年转出,随后在下一财年重新申请的进项税额。
- 因此,它仅包含当前财年(2024-25)遗漏的进项税额,且该税额是在下一财年的规定期限内通过 GSTR 3B 申请的。
12. 表 8C 是否会包含在某一财年(2024-25)申请并转出,然后在下一财年(2025-26)重新申请的进项税额?
- 不会,此类重新申请的进项税额不应报告在 2024-25 财年 GSTR 9 的表 8C 中。
- 例如:
- 2025 年 3 月申请的进项税额(GSTR 3B 表 4A5),因货物未到达工厂而在 2025 年 3 月转出(GSTR 3B 表 4B2)。
- 现在,在 2025 年 4 月,该进项税额在 GSTR 3B 的表 4A5 中重新申请。
- 此类进项税额将报告在 2024-25 财年 GSTR 9 的表 6B 和表 7H 中。
- 表 6B:进项供应(进口和应缴纳反向征收税款的进项供应除外,但包括从经济特区收到的服务)
- 表 7H:本财年转出进项税额及不合规进项税额详情 - 其他转出
- 表 8A 将包含相应的进项税额,表 8B 也将从 2024-25 财年 GSTR 9 的表 6B 中自动填充。
- 因此,表 8D 不会有差异。
- 因此,此类进项税额不应报告在表 8C 中,否则会导致表 8D 不匹配。此重新申请仅应报告在表 13 中。
13. 在什么情况下,进项税额应报告在 GSTR 9 的表 8C 中?
- 金额仅在以下情况下报告在表 8C 中:
- 属于 2024-25 财年的进项税额,该税额属于 GSTR 2B 的一部分并自动填充到 GSTR 9 的表 8A 中,但接收方在 2024-25 财年期间未申请,且该进项税额是在下一财年(2025-26)的规定期限内首次在 GSTR 3B 的表 4A5 中申请的。
- 供应商在 2025 年 4 月至 2025 年 10 月的 GSTR 1 中申报的 2024-25 财年发票。因此,此类进项税额是在下一财年(2025-26)的 GSTR 3B 表 4A5 中首次申请的。
- 例如:
- 货物采购:2025 年 1 月;
- 但他未能在 2025 年 1 月申请进项税额;
- 该进项税额在 2025 年 5 月申请。
- 此类进项税额将反映在表 8C 中。
- 例如:
- 货物采购:2025 年 1 月;
- 供应商在 2025 年 4 月的 GSTR-1 中申报了该发票;
- 接收方在 2025 年 4 月的 GSTR 3B 中申请了该进项税额;
- 此类进项税额将自动填充到 2024-25 财年 GSTR 9 的表 8A 中,并已在下一财年的规定期限内首次申请;
- 此类进项税额将报告在 2024-25 财年 GSTR 9 的表 8C 和表 13 中。
14. 货物已在 2024-25 财年进口,但进项税额是在 2025-26 财年申请的,这在 GSTR 9 中将如何报告?
- 此类进项税额将报告在新增的表 8H1 行(下一财年进口货物所申请的 IGST 抵免)中,而不会报告在 GSTR 9 的表 6E(进口货物(包括从经济特区收到的供应))中。
- 进口货物缴纳的 IGST 应报告在表 8G 中;
- 下一财年申请的进项税额应报告在表 8H1 中;
- 此进项税额将报告在 2024-25 财年 GSTR 9 的表 13 中。
15. 由于 GSTR 3B 中插入了负债表,2024-25 财年 GSTR 9 表 9 中的应纳税额自动填充的是哪个值?
- 应纳税额列是从 GSTR 3B 的净负债中获取的。
- 如果 GSTR 3B 表 6.1 中报告的负债为正数(总额减去负债),则该正数净税负将自动填充到表 9 的应纳税额下。
- 但是,如果表 6.1 中的净额显示为负数,则表 9 的应纳税额列下不会自动填充任何金额。
- 此外,GSTR 9 表 9 的应纳税额列保持可编辑状态,因此纳税人如有需要可以更改该值。
16. 表 12 和表 13 的标签更改是否会对报告产生任何影响?
- 表 12 和表 13 标签的更改与往年相比,不会对报告产生任何差异。
- 表 12 记录的是在下一财年转出的本财年(2024-25)进项税额。
- 表 13 记录的是在下一财年申请的本财年(2024-25)进项税额。
17. 2024-25 财年 GSTR 9 的表 17 中是否会有任何用于申报 HSN 详情的额外功能?
- GSTN 现在提供了一个下载额外 Excel 表格的选项,名为“下载 GSTR 1/1A HSN 详情表 12”;
- 该 Excel 表格汇总了 GSTR-1 表 12 的详情;
- 该 Excel 表格中的额外工作表也提供了 GSTR 9 表 17 格式的数据。
- 这将方便纳税人使用下载的文件,并将其报告在 2024-25 财年 GSTR 9 的表 17 中。
18. 如果 2024-25 财年的反向征收机制(RCM)下的商品及服务税(GST)是在 2025-26 财年的 GSTR-3B 中缴纳的,那么该 RCM 的负债和进项税额(ITC)应在 2024-25 财年还是 2025-26 财年的 GSTR-9 中申报?
- 上述 RCM 负债及相关交易的进项税额(ITC)应在 2025-26 财年的 GSTR-9 中申报。说明:根据印度中央间接税和关税委员会(CBIC)2019 年 7 月 3 日发布的新闻稿,RCM 负债可在缴纳年度进行申报,并缴纳相应的利息(如有)。该新闻稿的相关摘录如下:
“g) 2017-18 财年的反向征收税款在 2018-19 财年缴纳:许多纳税人要求明确关于 2017-18 财年应按反向征收方式缴纳但在 2018-19 财年实际缴纳的税款,应填报在哪个栏目或表格中。请注意,由于付款是在 2018-19 财年进行的,因此该笔税款的进项税额抵扣也应仅在 2018-19 财年享受。因此,此类明细不应在 2017-18 财年的年度申报表中申报,而应在 2018-19 财年的年度申报表中申报。如果因该调整导致营业额计算出现差异,可在调节表(FORM GSTR-9C)中说明原因。”
结论:
GSTR-9 和 GSTR-9C 是至关重要的申报表,它们汇总了全年提交的所有 GST 申报信息,并需与账簿进行核对。GSTR-9 和 9C 是进行更正和披露额外信息的最后机会。需要强调的是,纳税人无法修改这些表格。因此,建议纳税人寻求专业指导,以确保 GSTR-9/9C 中提供的信息准确无误。我们 V J M Global 拥有一支 GST 专家团队,随时准备协助您正确申报 GSTR-9/9C。