将美国业务扩展至印度,绝不仅仅是招聘团队和建立本地运营那么简单。从一开始就需要密切关注的一个领域是薪酬管理,特别是当薪酬负债必须在两个不同的法定体系下进行计算、记录和清算时。
对于将员工、承包商或财务流程从美国转移到印度的公司而言,薪酬运营涉及跨境预扣税规则、特定国家的雇主缴费,以及直接影响每月薪酬负债的严格存款周期。无论您是在组建本地团队、转移后台工作,还是在印度建立长期业务,这些要求都适用。
本博客旨在为美国公司提供清晰的视角,了解在美印业务转型期间薪酬负债的运作方式,并提供在整个扩展过程中保持薪酬准确性所需的实用步骤、合规细节和记录保存方法。
核心要点
- 美国薪酬管理遵循美国国税局(IRS)、州和地方的规定,而印度则使用第192条和TDS(源头扣缴税),这为每位员工产生了独立的负债计算。IRS、州税、TDS、PF(公积金)和ESIC(员工国家保险)必须拥有独立的分类账账户,以防止薪酬负债资产负债表上的余额合并。薪酬负债只有在与确切的收据、EFTPS ID、州确认、OLTAS challan、PF ECR或ESIC challan匹配时才能清算。FIT(联邦所得税)、SIT(州所得税)、FICA(联邦保险缴款法)、TDS、PF和ESIC等员工层面的扣除代码必须与分类账条目匹配,以避免分类错误。退款、冲销和错误的过账必须每周进行审查,以免未解决的项目增加薪酬负债总额。
什么是薪酬负债?
薪酬负债是指公司在发放薪酬后,但在清算法定扣除额、福利承诺和雇主方缴费之前所欠的短期金额。
在美印扩展过程中,这些负债包括联邦和州预扣税、与印度社会保障相关的扣除额,以及与双国招聘相关的未付雇主费用。每一项都会保留在薪酬负债资产负债表上,直到与相应的机构或供应商结算为止。
为何这很重要
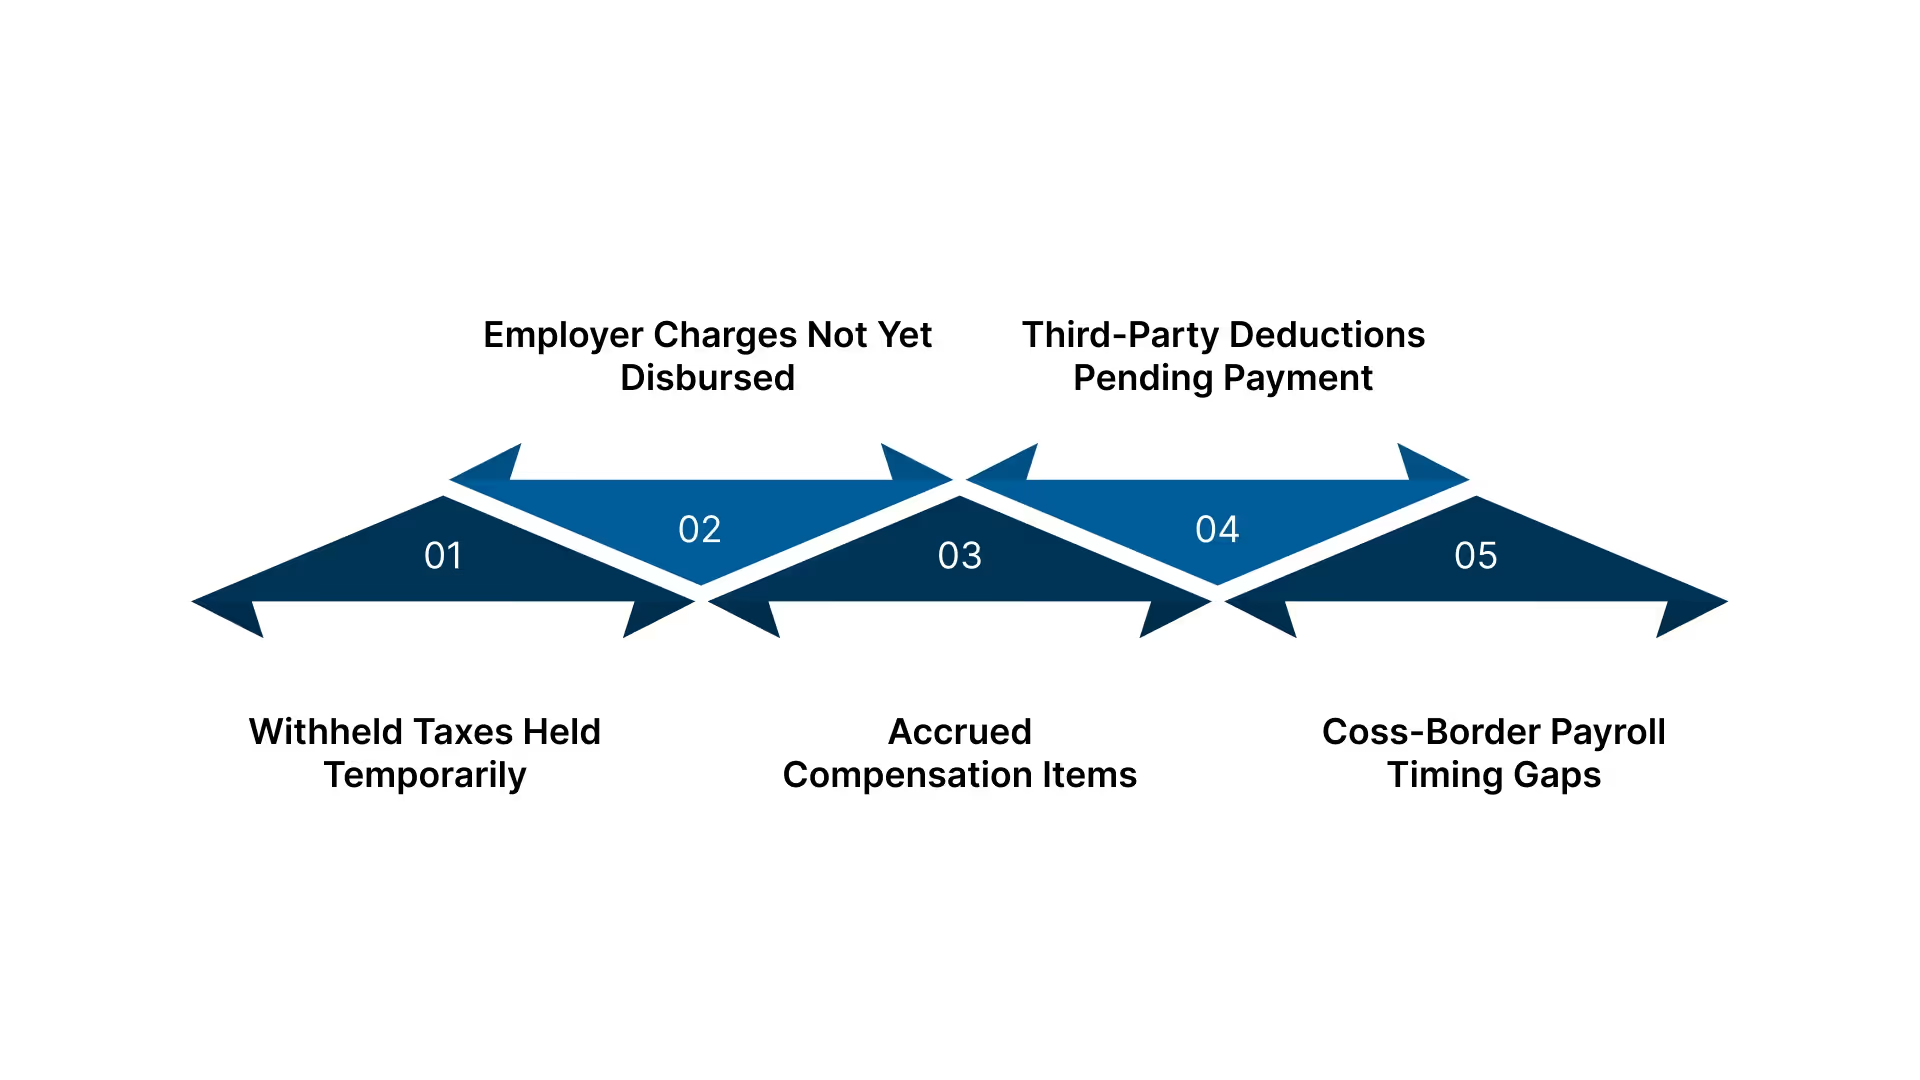
- 暂时持有的预扣税:薪酬税被记录为负债,直到与美国国税局(IRS)、州政府部门、所得税部门、EPFO或ESIC等机构清算为止。尚未支付的雇主费用:因美国FICA部分或印度雇主缴费(PF、ESIC、劳动福利基金)而欠下的金额,在转账前仍为未付负债。应计薪酬项目:未付的奖金、加班费、休假折现和激励措施在下一个薪酬周期处理前,均作为薪酬负债条目。待支付的第三方扣除额:未汇出的健康计划保费、退休计划扣除额或印度当地法定基金,在存入前均作为负债处理。跨境薪酬时间差:美国的存款时间表(半周或每月)与印度的截止日期(PF为15日前,TDS为7日前)在两个系统间造成了暂时的负债期。
为了正确管理薪酬负债,公司必须跟踪两个薪酬系统中产生的确切法定类别。
如需深入了解自动化薪酬周期如何减少美印负债跟踪中的错误,请阅读下一篇指南:了解自动化薪酬处理:优势与方法
美印运营中主要的薪酬负债类型
每种薪酬负债类型在美印规则下都有其各自的法定计算方法和存款工作流程。这些类别构成了跨境薪酬负债登记簿所使用的核心结构。
- 联邦所得税(美国)和工资TDS(印度):从员工工资中预扣的金额,在存入IRS或所得税部门之前保持未付状态。美国存款遵循半周或每月周期;印度要求在次月7日前存入TDS。FICA:社会保障和医疗保险(美国):预扣的员工份额加上雇主份额,但尚未转给IRS。按社会保障的年度工资上限计算应纳税工资;医疗保险无工资上限。州所得税和地方税预扣(美国):根据州税法(如加州PIT、纽约SIT)及适用地区预扣的金额。截止日期因州而异,但在完成机构存款前,它们仍属于薪酬负债项目。公积金(EPF)缴费(印度):员工和雇主份额被记录为负债,直到存入EPFO。存款截止日期为次月15日;雇主份额包括养老金和PF部分。ESIC缴费(印度):根据《员工国家保险法》应缴纳的员工和雇主部分。必须在当月15日前为所有在ESIC工资限额内的员工完成提交。健康、牙科、退休及其他福利扣除(美国和印度):为医疗计划、401(k)缴款、NPS、定期保险或自助餐厅计划扣除额而预扣的金额。在汇给计划提供商之前,条目将保留为薪酬负债。应计工资和未付收入:期末已赚取但尚未支付的工资,包括加班费或轮班收入。在月底记录为薪酬负债,直到在下一个薪酬周期发放。奖金、激励措施和可变薪酬应计:已批准但未支付的奖金、佣金或留任奖金。仅在授权并应计后才出现在薪酬负债分类账中,而非在估算期间。工资扣押和法院命令的扣除:根据扣押令、子女抚养费指令或追偿程序预扣的金额。必须完全按照命令所述汇出;在转账完成前仍为负债。薪酬清算、冲销和待处理调整:因银行退款、员工银行详细信息错误或待处理更正而暂时持有的交易。这些项目会出现在薪酬负债清算账户中,直到完全对账。
这些负债类别构成了美印薪酬转移过程中所需的计算和跟踪步骤的基础。
From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.
公司在从美国向印度转移时如何计算和跟踪薪酬负债
美印薪酬系统在预扣、过账和确认负债存款方面遵循不同的规则。以下步骤概述了公司如何跨两个司法管辖区管理这些流程。
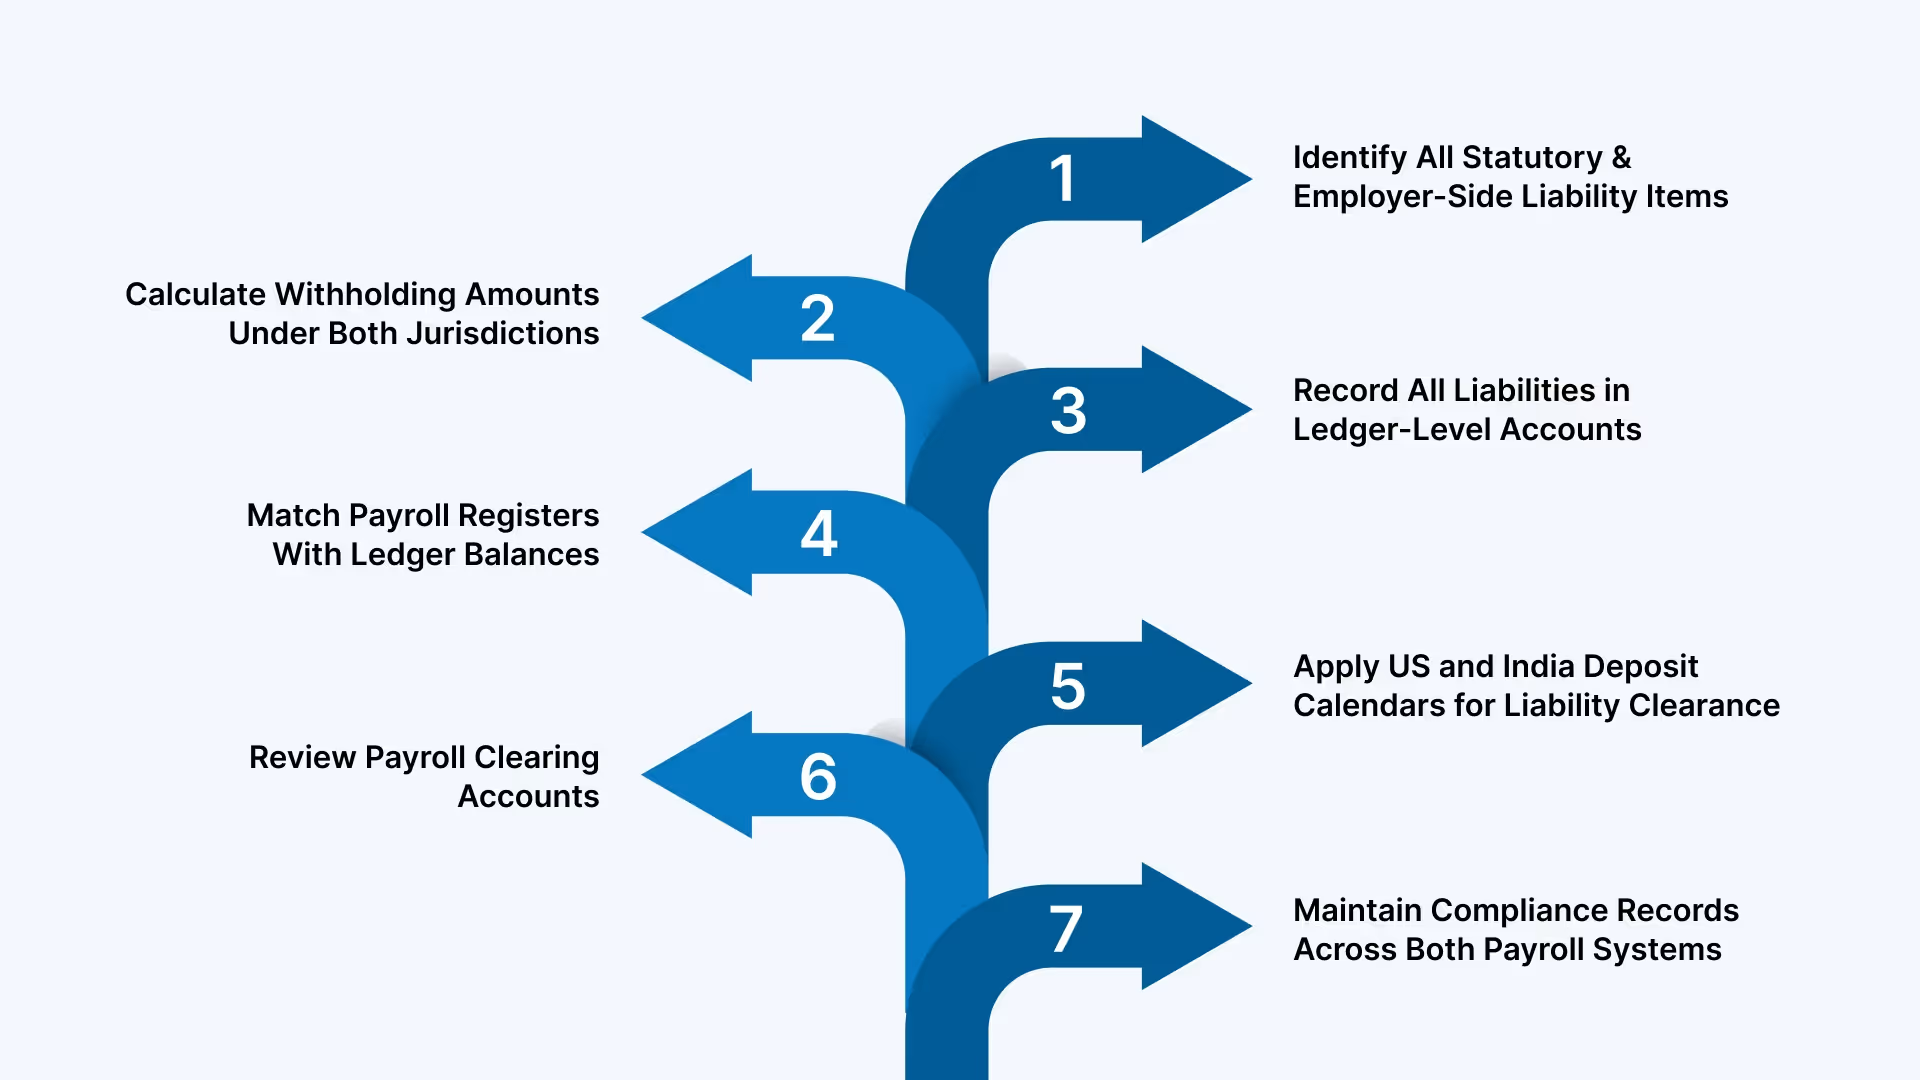
第一步:识别所有法定和雇主方的负债项目
编制一份清单,列出在两国中可能产生薪酬负债的每一项法律要求的预扣款和每一项雇主缴费。将每个项目映射到其申报工具、存款渠道和分类账控制账户。
关键细节
- 预扣税类别: 记录在 941 表格系列下的联邦所得税预扣;与州/地方存款系统挂钩的州预扣税和地方税;记录在 TAN 下并通过 24Q 表格 申报的印度 TDS(源头扣缴税款)。
- 雇主缴费类别: 美国雇主义务包括 FICA 雇主份额、FUTA(940 表格)以及州失业保险存款;印度雇主义务包括通过 EPFO ECR 门户网站申报的 EPF 雇主份额以及通过 ESIC 缴款单进行的 ESIC 存款。
- 应计项目类别: 应付工资、未付加班费、已赚取假期折现和未付佣金在支付前均记录为工资负债;预付款、工资冲销和暂记项目必须设有指定的清算账户。
第 2 步:计算两个司法管辖区下的预扣税金额
预扣税必须遵循美国联邦和州当局发布的具体规则以及印度的所得税规定。每笔计算出的金额都会被记录为工资负债,直到相应机构确认收到款项为止。VJM Global 通常在工资核算整合期间协助企业验证这些跨境计算。
关键细节
- 美国联邦和州规则: 联邦所得税预扣遵循 IRS 第 15 号出版物(当年税率表)和 W-4 表格数据。州税计算取决于各州的税率表和特定州证书,例如 DE-4(加利福尼亚州)。FICA 根据社会保障和医疗保险规则对计税工资进行计算。
- 印度 TDS 规则: 工资 TDS 遵循第 192 条规定,基于通过申报声明扣除免税额后的应纳税所得额计算。每月 TDS 与 TAN 注册挂钩,且必须与 24Q 表格中上传的报表一致。
- 负债状态: 所有预扣金额均作为工资负债条目记录,直到工资记录、IRS 收据、州确认号或印度的 OLTAS/EPFO/ESIC 确认函中出现存款缴款单或机构确认信息。
第 3 步:在分类账账户中记录所有负债
每项计算出的条目都会过账到对应的负债账户,以便资产负债表能清晰反映待处理的美国和印度法定应付款项。这种结构可防止不同司法管辖区之间的重叠,并保持审计追踪的清晰。
关键细节
- 独立控制账户: 为 IRS 预扣税、州税、FICA、TDS、PF 和 ESIC 创建专门的负债账户,确保每项内容都能独立追踪,互不混淆。
- 应计条目: 加班费、佣金或假期折现等未付薪酬在下个周期发放前,均过账至短期工资负债账户。
- 明确的过账规则: 仅过账经过验证的工资数据;任何调整、冲销或更正均需通过单独的工资清算账户处理后方可进行最终录入。
第 4 步:核对工资登记簿与分类账余额
工资登记簿作为逐行来源,用于确认每一笔预扣税、缴款和应计项目都出现在正确的工资负债账户中。此步骤有助于保持已处理工资、法定记录和分类账条目之间在美国和印度业务中的准确关联。
关键细节
- 登记簿核对: 工资登记簿中的员工个人税款、福利和缴款数字必须与为 IRS、州当局、TDS、PF 和 ESIC 过账的负债金额相对应。
- 差异追踪: 月底前需调查登记簿总额与分类账余额之间的任何差异,以避免负债状况出现错误。
- 证明文件: 工资单、W-4 和州证书、TDS 计算过程以及 PF/ESIC 计算表可作为每笔已过账负债的验证依据。
第 5 步:应用美国和印度的存款日历以结清负债
每项工资负债都遵循美国联邦/州机构和印度法定机构设定的固定存款时间表。这些时间表决定了在收到付款确认后,何时可以从工资负债资产负债表中结清负债。
关键细节
- 美国时间表: 联邦所得税和 FICA 遵循 IRS 存款时间表,根据雇主的回溯期,可能是半周或每月一次。州存款遵循各州发布的时间表。
- 印度时间表: TDS 存款通过 OLTAS 遵循每月截止日期,而 PF 和 ESIC 缴款则遵循次月的各自法定截止日期。
- 负债结清: 工资负债仅在收到存款确认(如 IRS 收据、州确认 ID、OLTAS 缴款单、PF ECR 收据或 ESIC 缴款单)后方可结清。
第 6 步:审查工资清算账户
工资清算账户用于记录因更正、冲销或付款退回而产生的临时工资项目。对于美印跨国业务,审查这些账户可防止未解决的条目在期末作为工资负债出现。
关键细节
- 调整识别:退款、错误的税务过账或重复条目等项目会先在清算账户中隔离,直至完成更正。
- 时间表审查:清算账户中仅保留未解决的项目;一旦经过验证,它们将转入相应的工资负债或费用账户。
- 正确重分类:在确认更正来源后,条目会在结账前过账至正确的法定负债、国税局 (IRS)、州政府、TDS、PF 或 ESIC 账户。
第七步:维护两个薪酬系统中的合规记录
每一项薪酬负债都必须有来自美国和印度系统的明确存款证明和计算记录作为支持。这些文件确认薪酬税仅在清算前被记录为负债,并构成内部检查或外部审查期间审计准备文件的一部分。VJM Global经常协助企业跨司法管辖区整理这些记录。
关键细节
- 存款收据:如 IRS 存款确认书、州付款 ID、OLTAS 缴款单、PF ECR 收据和 ESIC 缴款单等机构确认函,用于验证负债清算情况。
- 员工级记录:工资单、W-4 和州表格、TDS 数据以及 PF/ESIC 计算表,用于确认个人扣除额与已过账的薪酬负债相符。
- 审计准备:存款报告副本、对账文件和分类账摘录可支持内部审查,并有助于为跨境审计团队维护清晰的记录。
一旦计算和跟踪步骤到位,接下来的重点是区分哪些薪酬金额属于负债,哪些属于费用。
与VJM Global合作,获取涵盖两个司法管辖区的预扣税计算、负债跟踪、存款确认和审计准备文档的跨境薪酬支持。
美国至印度架构下的薪酬负债与薪酬费用
薪酬项目根据其是未支付的法定金额还是已完成的薪酬成本,遵循不同的会计路径。下表概述了这些分类在美国和印度系统中的运作方式。
|
Category
|
Payroll Liabilities
|
Payroll Expenses
|
|
Common Items
|
Federal/state withholding, TDS, PF employee share, ESIC employee share, unpaid bonuses, and accrued wages.
|
Paid salaries, employer FICA share, employer PF share, employer ESIC share, and released bonuses.
|
|
Posting Timing
|
Recorded when processed, but remain open until agency or fund receipt is confirmed.
|
Recorded once payment to employees or authorities is completed.
|
|
Clearance Method
|
Cleared after deposit proof such as IRS receipt, state confirmation ID, OLTAS challan, PF ECR receipt, or ESIC challan.
|
Cleared instantly once payment is made with no pending statutory confirmation.
|
|
Balance Sheet Impact
|
Appears under current liabilities on the payroll liabilities balance sheet.
|
Appears under payroll-related expenses in the income statement.
|
|
Control Accounts
|
Uses liability accounts for IRS, state bodies, TDS, PF, ESIC, and other deductions.
|
Uses expense accounts tied to employer contributions and paid compensation.
|
|
US–India Considerations
|
Dual deposit calendars create separate liability windows in both jurisdictions.
|
Posting remains country-specific and tied only to actual disbursement.
|
一旦薪酬项目被划分为负债和费用,剩下的挑战就是管理每项负债在美国和印度系统中的表现方式。
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.
从美国到印度的薪酬负债挑战与实践步骤
负债差异通常是因为美国的薪酬规则与印度的法定工作流程遵循不同的计算和清算路径。以下挑战反映了这些路径出现分歧的具体点。
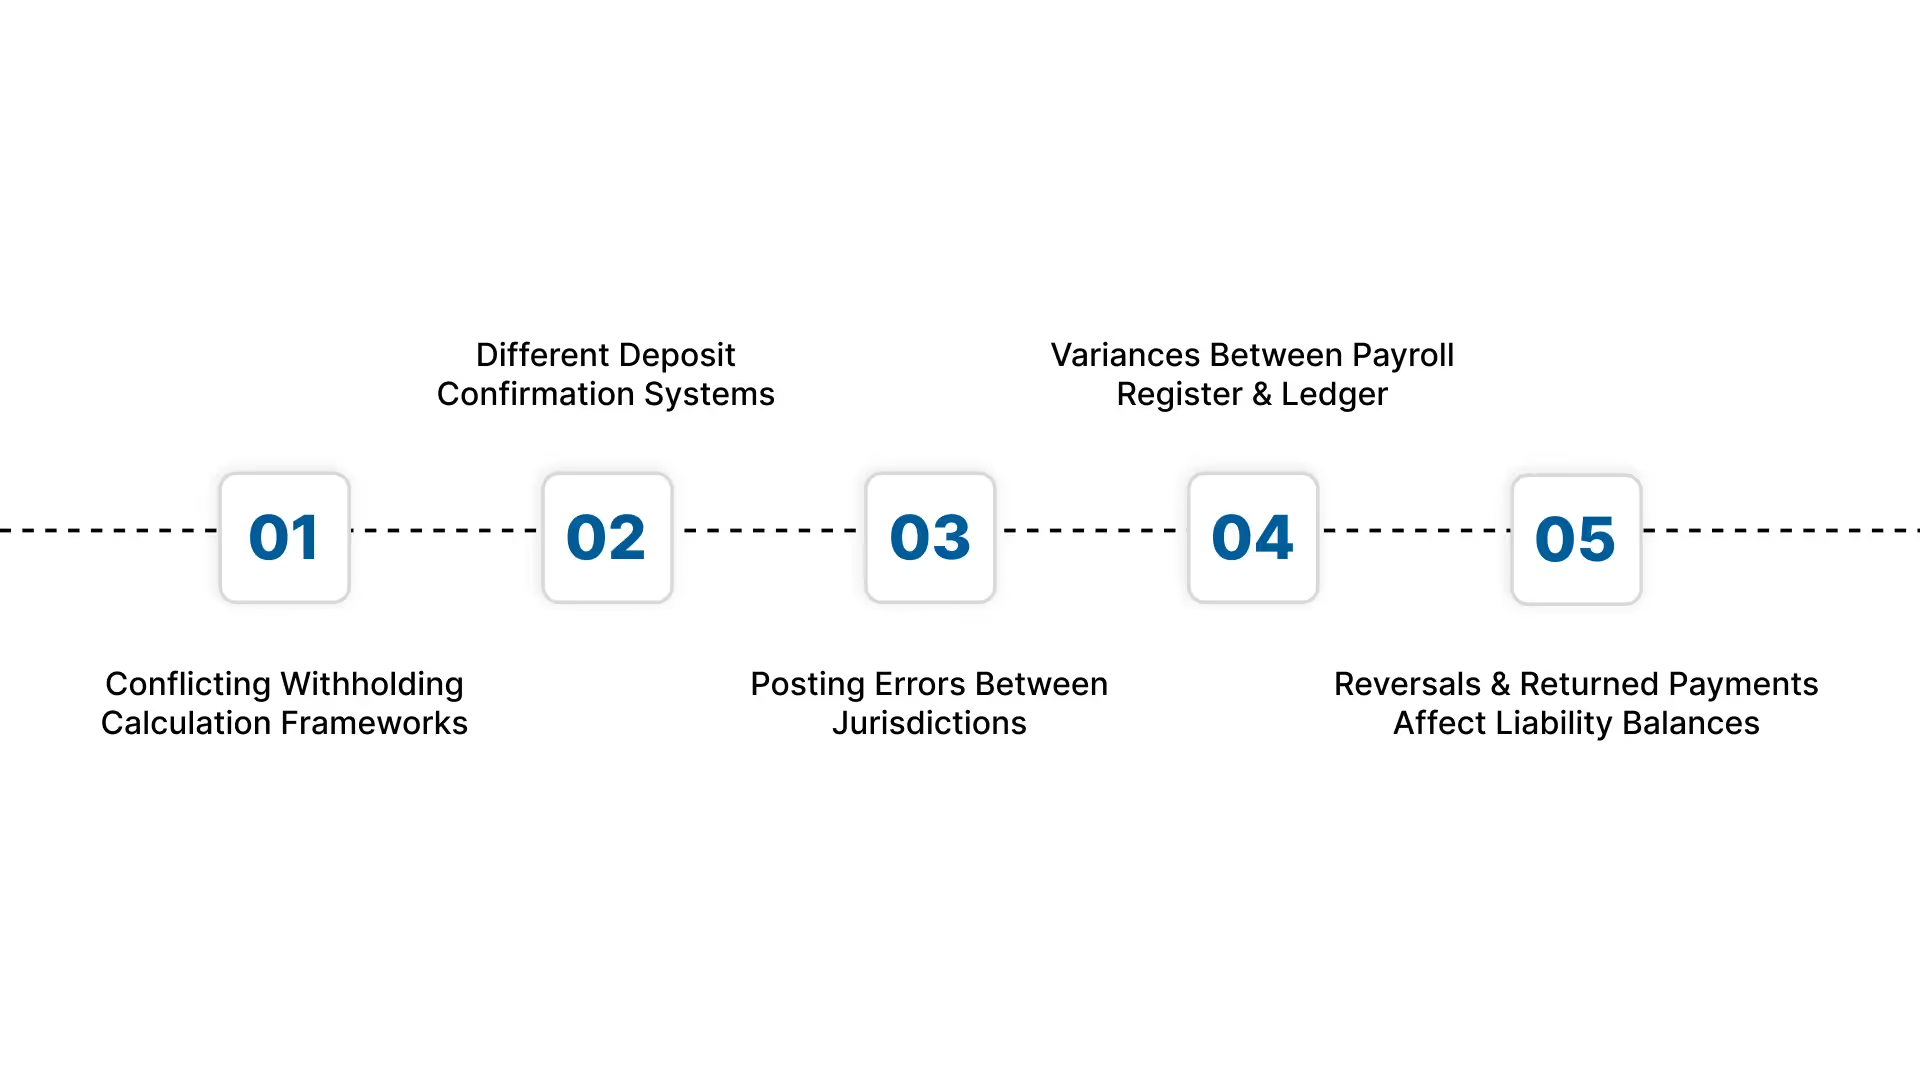
挑战 1:相互冲突的预扣税计算框架
美国预扣税使用 IRS 第 15 号出版物、W-4 表格数据和州证书;印度则使用第 192 条和每月 TDS 计算。
实践步骤:为 IRS、各州和 TDS 创建单独的计算表,以避免将美国联邦/州规则与印度税率等级混淆。
挑战 2:不同的存款确认系统
美国的确认依赖于 EFTPS/机构 ID;印度则使用 OLTAS 缴款单、PF ECR 收据和 ESIC 缴款单。
实践步骤:将每项负债映射到其对应的确认文件,以便仅在记录了正确的收据时才进行清算。
挑战 3:跨司法管辖区的过账错误
美国的负债条目(联邦预扣税、FICA、州预扣税)和印度的条目(TDS、PF、ESIC)可能会被过账到错误的控制账户中。
实操建议:为美国国税局(IRS)、各州税务部门、印度源头扣缴税(TDS)、公积金(PF)及员工国家保险(ESIC)分别设立独立的控制账户,而非使用一个汇总的“应付税款”账户。
挑战 4:薪资登记簿与总账之间的差异
在月末结账时,员工层面的美国预扣税款与印度 TDS 或 PF 数值可能与已入账的总账数据不符。
实操建议:使用薪资扣除代码(美国:FIT、SIT、FICA;印度:TDS、PF、ESIC)为每位员工进行登记簿与总账的核对。
挑战 5:冲销和退回款项影响负债余额
退回的薪资支付、错误的税务入账或 PF/ESIC 缴存失败,会导致相关金额在负债状态下的停留时间超出预期。
实操建议:每周审查薪资清算账户,并将每笔未决条目重新分类至正确的负债或调整类别中。
这些运营挑战凸显了在实现精准薪资负债控制方面,寻求跨境专业支持的必要性。
VJM Global 如何支持从美国到印度的薪资负债管理
VJM Global通过构建精准的负债结构、协调跨司法管辖区的法定要求,并维护清晰的审计记录,协助企业将薪资业务从美国转移至印度。其团队负责管理跨境预扣税计算、法定缴存、总账入账以及薪资负债对账,确保待处理金额在薪资负债资产负债表上得到准确记录。
- 跨境预扣税准确性:VJM Global 编制美国联邦/州税务及印度 TDS 计算表,并配有相应的法定工作底稿,以防止各司法管辖区出现错误的负债数值。
- 映射负债控制账户:他们为 IRS、州政府机构、TDS、PF 和 ESIC 创建并维护独立的分类账账户,确保薪资税款作为负债记录时互不重叠。
- 跨系统缴存追踪:通过 EFTPS 和各州门户网站追踪美国缴存情况;通过 OLTAS、PF ECR 和 ESIC 缴款单追踪印度缴存情况,以确认负债已结清。
- 登记簿与总账对账:将美国和印度薪资登记簿中员工层面的扣除额与已入账的薪资负债账户进行匹配,防止月末出现分类错误。
- 调整与冲销的清算:对退回款项、冲销及后期调整进行审查并重新分类,防止薪资负债余额虚高。
- 双重司法管辖区的审计支持:VJM Global 将 IRS 收据、州缴款 ID、TDS 数据、PF ECR 文件和 ESIC 缴款单汇编成符合审计要求的文档集。
VJM Global协助企业在两个薪资系统中保持薪资负债的精确性与文档完备性。
结论
管理美国和印度之间的薪资负债,需要密切关注预扣税方法、缴存周期以及跨境法定记录。当每一项负债都计算准确并有相应的文档支持时,企业便能减少薪资总账中的错误,并在业务扩张过程中避免合规漏洞。
VJM Global通过处理联邦和州预扣税业务、印度 TDS 计算、PF 和 ESIC 条目、缴存追踪以及薪资负债对账,支持美国企业向印度拓展业务。他们的团队为 IRS、州政府机构、OLTAS、PF 和 ESIC 准备准确的记录,确保每一项薪资负债在两个系统中都能保持最新且可核查的状态。
联系 VJM Global,在您从美国向印度扩张的过程中,确保您的薪资负债井然有序、合规且随时准备好应对审计。
关于薪资负债的常见问题
1. 薪资负债是否包含与员工工资无关的项目?
是的。即使工资已经发放,薪资负债仍可包含未支付的雇主方费用,例如美国雇主承担的 FICA 部分或印度雇主承担的 PF/ESIC 部分。
2. 为什么薪资税在出现在法定申报表之前就被记录为负债?
薪资税之所以被记录为负债,是因为这些金额属于应付给 IRS、州政府部门或印度所得税部门的款项,在缴存完成之前,它们仍处于未支付状态。
3. 当存款已发起但尚未确认时,工资负债资产负债表会发生变化吗?
不会。工资负债资产负债表仅在获得官方确认(如 EFTPS ID、州政府收据、OLTAS 缴款单、公积金 ECR 或 ESIC 缴款单)后才会更新。
4. 即使工资单已完全处理,工资负债是否仍可能保持未结状态?
是的。诸如工资扣押、公积金欠款、州预扣税补缴条目或跨境冲销等项目,在相应的存款或更正入账之前,可能会作为未结工资负债保留。
5. 从美国到印度的工资发放转型是否会产生单一国家运营中未见的临时工资负债类别?
会的。例如,汇率时间差、跨境清算条目或双重预扣税调整可能会作为临时工资负债项目出现,直到完成对账。