正在编制 GAAP 现金流量表?不妨从美国外包至印度

发布日期:
September 29, 2025

目录

联系我们
感谢您!我们已收到您的提交信息!
糟糕!提交表单时出错了。

立足本土,
服务全球

我们以专业和清晰的视角,为您提供跨境业务支持。
预约咨询

为什么 GAAP 现金流量表被视为财务分析中最关键的报告之一?GAAP 现金流量表展示了资金在企业中的流入和流出情况,为财务健康状况、合规性及投资者信任度提供了清晰的说明。对于美国公司和会计师事务所而言,这是一项标准的报告要求,美国证券交易委员会(SEC)强制要求提供 至少两年 的比较现金流量信息,依据的是 Regulation S-X Rule 3-02。

您是否曾觉得编制或审核这些报表令人不堪重负,尤其是在报告或审计高峰期?本博客将为您详细介绍 GAAP 现金流量表的结构、编制方法、调节步骤、分析技巧以及常见挑战。 VJM Global 可以为美国企业和会计师事务所提供量身定制的、准确且符合 GAAP 标准的现金流量报告支持。

本指南涵盖内容

  • GAAP 现金流量表展示了资金在您企业中真实的流动方式。
  • 您可以采用直接法或间接法进行编制,每种方法都有其独特的优势。
  • 调节过程将报告的净利润与实际现金流联系起来,确保准确性和合规性。
  • 对经营、投资和筹资活动的分析揭示了企业的稳定性、增长方向和风险状况。
  • 将现金流量表的编制外包给 VJM Global,可为您提供可靠且符合 GAAP 标准的报告,并在繁忙周期内保持灵活性。

为何理解 GAAP 现金流量表结构对美国企业至关重要

在编制财务报告时,如果您的公司属于美国报告规则的管辖范围,则必须根据 GAAP 提供现金流量表。 SEC 强制执行此规定是为了保持透明度和可比性,使现金流量表与资产负债表和损益表具有同等重要的地位。

该报表展示了特定期间内的现金流入和流出,从而清晰地反映了企业的流动性及履行债务的能力。仅凭盈利能力是不够的,因为如果经营现金流疲软,即使公司报告了净利润,也可能面临流动性问题。

为了符合 GAAP 要求,您必须将报表分为三类活动。每一类活动都突显了财务状况的不同侧面:

  • 经营活动:来自公司核心业务运营的现金流入和流出,例如客户收款、供应商付款和工资支出。

  • 投资活动:与购买或出售长期资产(如设备、房产或证券)相关的资金变动。

  • 筹资活动:与筹集和偿还资本相关的交易,包括发行股票、借款或支付股息。

为了更好地理解现金流量表的作用,将其与损益表和资产负债表进行直接对比会很有帮助。下表展示了每份报告如何共同构成完整的财务概览:

Report

Focus Area

Key Questions It Answers

Income Statement

Revenues and expenses over a period

Is the company profitable?

Balance Sheet

Assets, liabilities, and equity at a point in time

What does the company own and owe?

Cash Flow Statement

Cash inflows and outflows over a period

Does the company have enough liquidity to meet obligations?

通过将这三份报告一并呈现,您可以为利益相关者提供关于企业绩效、稳定性和现金可用性的全面视角。

延伸阅读: 了解 GAAP 与 GAAS 之间的区别

理解其结构为深入剖析 GAAP 现金流量表的关键组成部分奠定了基础。

GAAP 现金流量表的关键组成部分解析

GAAP 现金流量表分为三个部分,分别列示了现金的来源和用途。每一部分都展示了资金在您企业中流动的不同侧面,使利益相关者能够更准确地评估财务稳定性和决策水平。

经营活动如何反映核心业务绩效

经营活动部分展示了您的核心业务产生了多少现金或消耗了多少现金。它专注于日常交易,这些交易决定了您的运营是否能够在不依赖外部资金的情况下实现自我维持。

您需要包含的现金流入和流出示例包括:

  • 流入:客户收款、利息收入和供应商退款。
  • 流出:支付给供应商的款项、员工工资和税款支付。

由于 GAAP 要求准确性,您还必须对非现金项目进行净利润调整。常见的调整包括折旧、摊销和递延所得税费用。这些项目会减少或增加报告的利润,但不会改变实际的现金流。

该部分受到审计师和投资者的密切关注。持续的经营性现金流正增长表明您的企业有能力支付费用、偿还债务并在无需外部融资的情况下进行再投资。

为何投资活动是增长或流动性使用的信号

投资活动侧重于您如何将资源分配到长期资产中,或如何从这些资产中收回资金。这些交易反映了您是在扩大业务规模,还是在通过变卖资产来获取现金。

此部分的现金流通常包括:

  • 流出:购买房产、厂房、设备或收购其他企业。
  • 流入:出售设备、房地产或投资证券所得的款项。

这些现金流的方向具有重要的意义:

  • 负向投资现金流通常预示着增长,例如购买新设备或扩建设施。

  • 正向投资现金流可能暗示资产处置,这虽然能提供流动性,但也可能削弱长期产能。

例如,如果您以 20 万美元购买了制造设备,这笔流出显示了您扩张业务的决心。如果您出售了闲置的办公空间,这笔流入则表明您正在通过变现来释放营运资金。

延伸阅读:理解美国通用会计准则(US GAAP)下的合并会计规则

了解了这些组成部分后,下一步就是确定哪种编制方法最符合 GAAP(公认会计原则)的要求。

如何在 GAAP 直接法与间接法之间进行选择

How to Choose Between the Direct and Indirect GAAP Methods

在编制 GAAP 现金流量表时,您可以选择直接法或间接法。这两种方法均符合 GAAP 标准,但它们在列报经营活动的方式上有所不同。了解这些方法有助于您根据自身的报告需求及利益相关者的期望,选择最适合的方法。

1. 直接法:列示实际现金交易

直接法按现金流入和流出的发生情况进行列报。您需要展示从客户处收到的实际款项,以及支付给供应商、员工和其他经营相关方的款项。这种方法能清晰地呈现资金在您业务运营中的流动情况。

直接法下通常列示的项目包括:

  • 现金流入: 客户付款、收到的退款、利息收入。
  • 现金流出: 工资薪金、供应商付款、所得税支出。

尽管这种方法透明度高,但它需要详细记录所有现金交易,编制工作量巨大。因此,尽管 GAAP 允许使用,但大多数美国公司仍会避免使用该方法。

2. 间接法:根据非现金项目调整净利润

间接法以利润表中的净利润为起点,并根据影响报告收益但未产生实际现金流的项目进行调整。这种方法被广泛采用,因为它将净利润与经营活动产生的现金流联系起来,审计师和投资者通常认为这种关联非常有用。

在间接法下,您需要进行的关键调整包括:

  • 非现金项目: 折旧、摊销、递延税款。
  • 营运资金变动:
    • 应收账款增加: 减少现金。
    • 应付账款增加: 增加现金。
    • 存货变动: 根据增长或减少情况影响现金。

大多数美国企业和会计师事务所更倾向于使用间接法,因为它与权责发生制会计中已有的数据保持一致。它在减少编制时间的同时,依然符合 GAAP 的要求。

为了更清楚地说明二者的区别,以下是这两种方法的对比:

Aspect

Direct Method

Indirect Method

Starting Point

Actual cash receipts and payments

Net income from the income statement

Transparency

High clarity of cash transactions

Less detail, more focus on reconciliation

Preparation Effort

Requires extensive transaction records

Easier to prepare with existing accrual data

Common Usage in the US

Rarely used

Most widely used

在确定了方法之后,您可以进入编制完整报表的具体步骤。

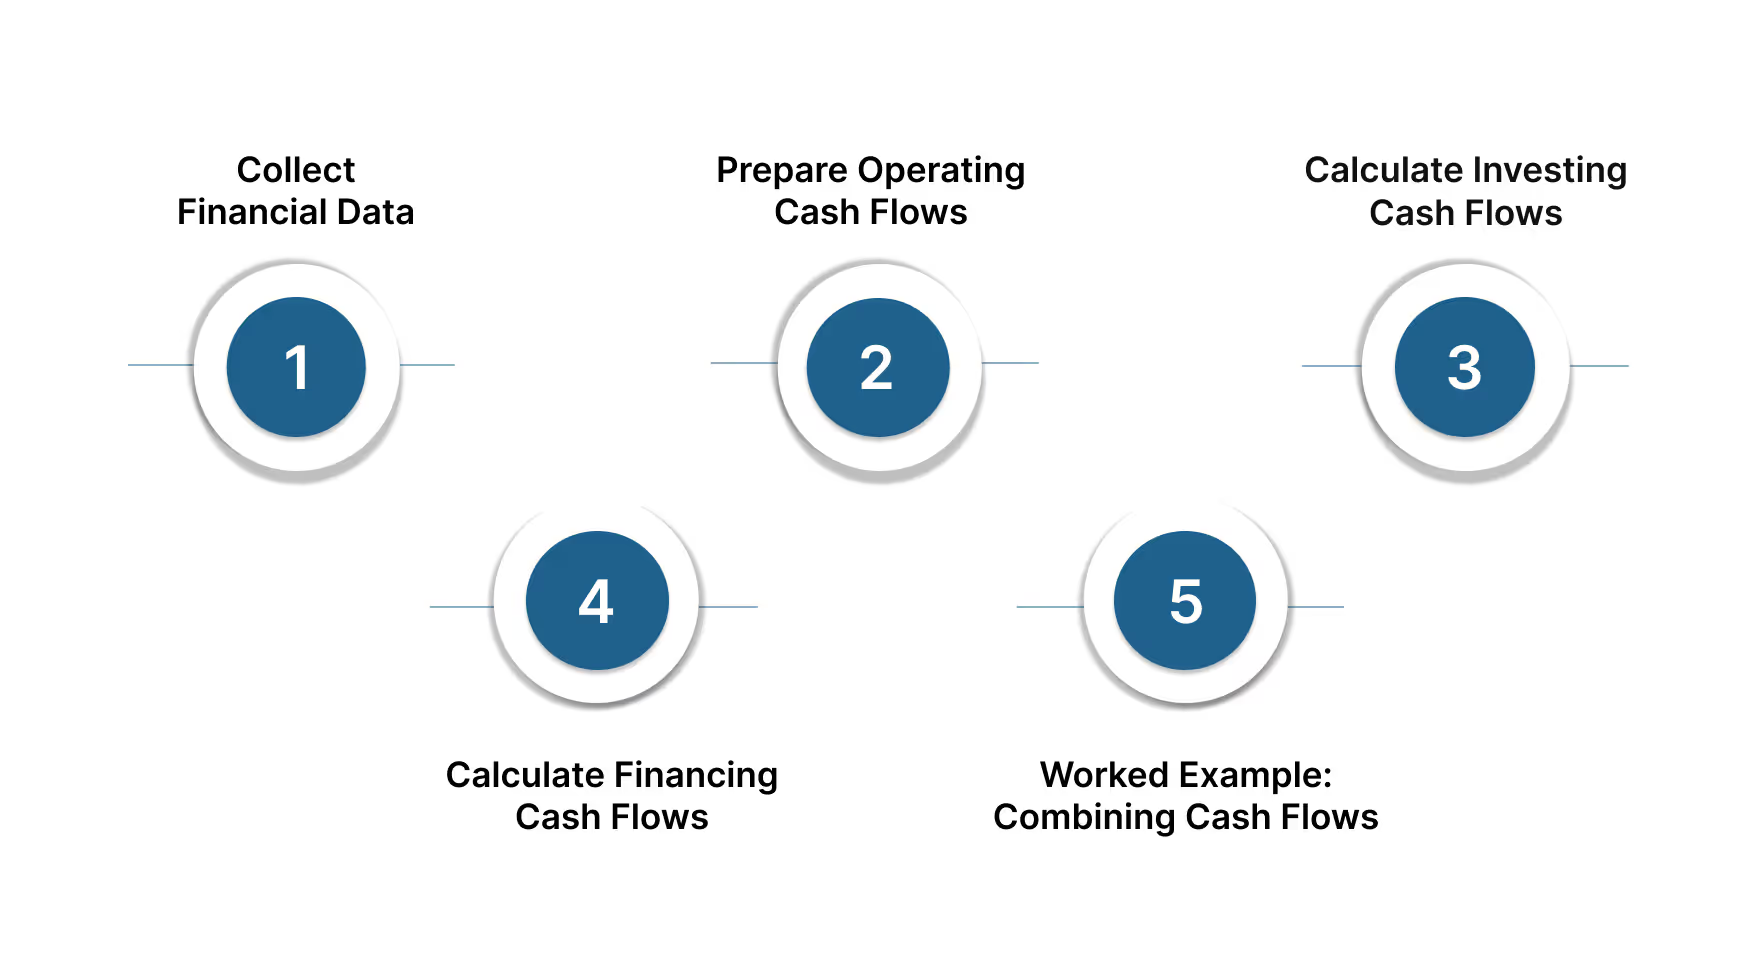
编制 GAAP 现金流量表的逐步指南

Step-by-Step Guide to Preparing a GAAP Cash Flow Statement

在编制 GAAP 现金流量表时,将流程拆解为若干步骤有助于确保准确性和一致性。每个阶段都将财务报告中的数据与 GAAP 定义的三类活动联系起来。通过遵循此方法,您可以确保报表反映的是实际现金流,而非仅仅是会计分录。

第 1 步:收集财务数据:损益表、资产负债表和附注

首先,从公司的财务报表中收集信息。损益表提供净利润,而资产负债表则有助于追踪各期之间资产、负债和权益的变化。财务报表附注提供了背景信息,例如非现金交易或资产购买的详细说明。

例如:

  • 如果资产负债表显示应收账款增加了 12,000 美元,您就知道这代表尚未收回的现金。
  • 如果附注显示有新的设备租赁,您必须确定它属于投资活动还是筹资活动现金流。

第 2 步:编制经营活动现金流:应用所选方法

此步骤侧重于日常业务活动产生或使用的现金。您可以使用 GAAP 允许的直接法或间接法中的任意一种。

  • 直接法:列出实际的现金交易。例如,收到的 200,000 美元客户款项和支付给供应商的 150,000 美元应按此列示。
  • 间接法:以净利润为起点进行调整。如果您的净利润为 100,000 美元,则加回 10,000 美元的折旧(非现金费用),并减去 5,000 美元的应收账款增加额。

计算示例(间接法):

  • 净利润:100,000 美元
  • 加:折旧:+10,000 美元
  • 减:应收账款增加额:–5,000 美元
  • 经营活动现金流量净额:105,000 美元

第 3 步:计算投资活动现金流:资产的购买与出售

投资活动现金流涉及长期资产交易。您需要记录购买不动产、厂房或设备所花费的现金,以及出售资产或投资证券所得的款项。

示例包括:

  • 购买价值 75,000 美元的新机器属于现金流出。
  • 出售旧设备获得 20,000 美元属于现金流入。
  • 购买价值 10,000 美元的债券会减少可用现金。

GAAP 要求将这些活动与筹资活动分开,以便读者能够清楚地了解您是在扩张、收缩还是清算投资。

第 4 步:计算筹资活动现金流:贷款、还款、发行股票、股利

筹资活动现金流显示了您如何筹集和偿还资本。您需要报告借款、偿还债务、发行股票和分配股利等活动。

示例包括:

  • 获得 50,000 美元的新贷款属于现金流入。
  • 偿还 20,000 美元的贷款本金属于现金流出。
  • 发行价值 40,000 美元的股票会增加现金。
  • 支付 10,000 美元的股利会减少现金。

GAAP 还要求披露重大的非现金融资活动,例如债转股,即使它们不会影响即时的现金余额。

第 5 步:综合示例:结合三大类别

将各部分汇总在一起,可以展示现金流动的全貌。假设您的公司在一年内报告了以下数据:

  • 净利润:120,000 美元
  • 折旧费用:15,000 美元
  • 应收账款增加额:10,000 美元
  • 设备采购:50,000 美元
  • 收到贷款:80,000 美元
  • 已付股息:20,000 美元

您的 GAAP 现金流量表将如下所示:

Section

Cash Flow Calculation

Net Effect

Operating Activities

$120,000 + $15,000 – $10,000

$125,000

Investing Activities

– $50,000

– $50,000

Financing Activities

$80,000 – $20,000

$60,000

Net Change in Cash

$125,000 – $50,000 + $60,000

$135,000

此总额应与资产负债表上显示的现金余额变动相符,这可作为一种验证检查。

在繁忙的业务周期中,难以保持 GAAP 现金流量表的准确性?
VJM Global 可以:

  • 为 CPA 事务所和美国企业提供符合 GAAP 标准的编制支持

  • 在报告或审计期间为您节省宝贵时间

  • 保持准确性并降低合规风险

Free up your team's time, outsource accounting to VJM Global and focus on growth.

编制报表后,通过调节和验证来确认所报告现金流量的准确性。

为什么调节和验证对于 GAAP 现金流量表至关重要

编制 GAAP 现金流量表时,必须进行调节和验证,否则流程就不算完成。这些检查可以确认数据与您的损益表和资产负债表保持一致,从而减少审计问题或监管处罚的风险。通过专注于调节和验证,您可以让投资者、审计师和监管机构确信您的报告是可靠的。

1. 将净利润调节为经营现金流

首先,您需要将净利润与经营活动产生的净现金进行调节。这一步解释了权责发生制收益与实际现金之间的差异。通过对非现金费用和营运资金变动进行调整,使数据能够反映真实的流动性。

例如:

  • 净利润:150,000 美元

  • 加:折旧:+20,000 美元

  • 减:存货增加额:–5,000 美元

  • 加:应付账款增加额:+10,000 美元

  • 经营活动产生的净现金:175,000 美元

这种调节向利益相关者展示了您如何从报告的利润过渡到业务运营实际产生的现金。

2. 使用资产负债表验证期末现金

现金流量表中报告的期末现金必须等于资产负债表上的现金余额。这一步充当了内置的控制检查。如果数字不匹配,则说明分类、遗漏或计算方面存在错误。

验证示例:

  • 期初现金余额:50,000 美元

  • 现金净变动额(来自现金流量表):25,000 美元

  • 期末现金余额:75,000 美元

  • 资产负债表期末现金:75,000 美元 → 匹配确认

当这些数字一致时,您就可以确认现金流量表与公司的整体财务状况保持一致。

3. 正确分类现金流以避免错误

准确的分类可确保符合公认会计原则(GAAP),并避免在审计过程中引发警示。将贷款偿还误归为经营费用,或将资产购买视为融资活动,可能会扭曲财务比率并引发监管关注。

关键的分类检查包括:

  • 经营活动: 客户收款、供应商付款、税款支付。

  • 投资活动: 房产、设备或长期投资的购买或出售。

  • 融资活动: 债务发行、偿还、股票发行、股息支付。

遵循 GAAP 分类标准,有助于保持一致性、提高可比性,并降低因财务重述而产生高昂成本的可能性。

另请阅读:了解美国通用会计准则(US GAAP)收入确认标准

一旦经过验证,即可对报表进行分析,从而揭示有助于做出更优决策的财务洞察。
如何分析 GAAP 现金流量表以获取财务洞察

How to Analyze a GAAP Cash Flow Statement for Financial Insights

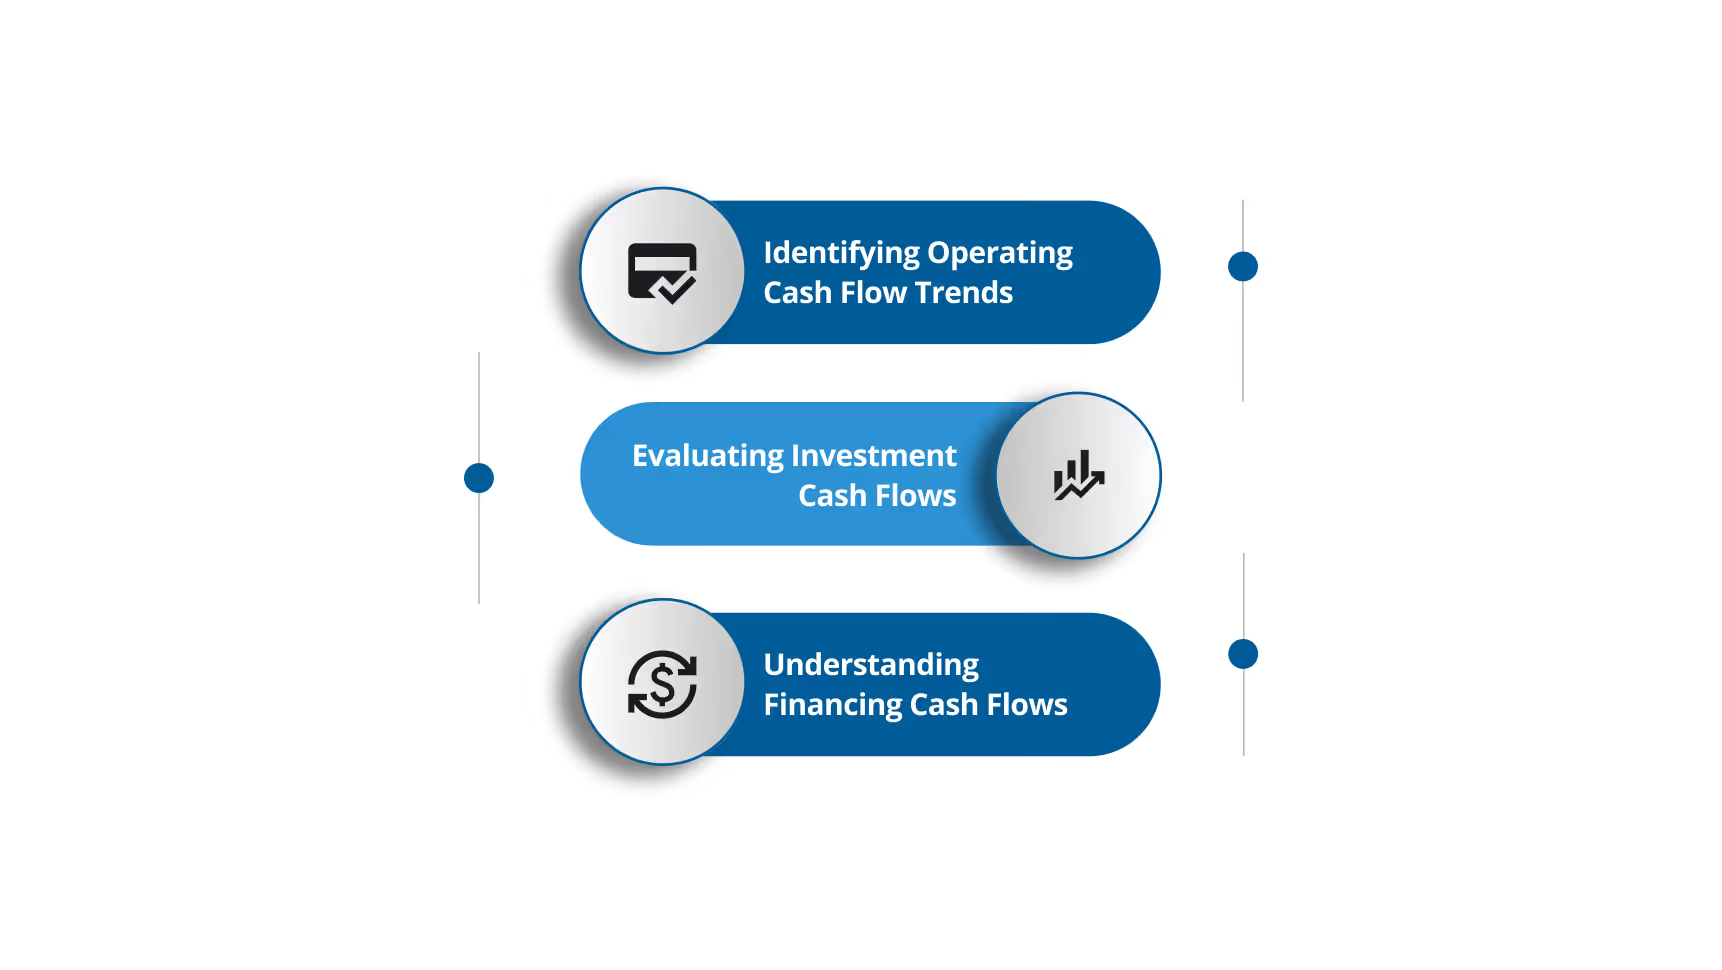
分析 GAAP 现金流量表不仅能解读数字,还能通过拆解经营、投资和融资活动,了解现金流是否具有可持续性、资源是否得到合理再投资,以及资本管理状况。每一部分都凸显了关于稳定性、增长和风险的不同信号。

1. 识别经营现金流趋势以评估稳定性

经营现金流反映了企业从核心业务中产生的现金量。该部分持续为正,表明公司无需依赖外部融资即可支付费用、偿还债务并进行投资。

需要观察的关键点包括:

  • 经营现金流为正: 表明运营稳定。例如,一家零售商从销售中获得的现金持续超过其在库存、工资和税收方面的支出,即表现出健康的经营状况。
  • 经营现金流为负: 暗示流动性压力。一家应收账款增加但回款减少的软件公司,可能在账面盈利的同时,却难以履行支付义务。
  • 对信誉的影响: 强劲的经营现金流可增强投资者信心,并有助于以更优条件获得融资。

2. 评估投资现金流以衡量增长潜力

投资现金流揭示了您如何将资金用于长期资产或从中回收价值。这些现金流有助于您和利益相关者了解企业是处于扩张还是收缩阶段。

需要考虑的要点:

  • 投资现金流为负: 通常反映了增长。例如,一家制造商购买价值 500 万美元的新设备,标志着生产能力的扩张。
  • 投资现金流为正: 可能表明正在剥离资产。出售房产或证券可以提高流动性,但也可能降低未来的增长潜力。
  • 公司战略:

    • 扩张战略:一家在数据中心投入巨资的科技公司,显示出对长期需求的信心。
    • 收缩战略:一家通过出售旧仓库来增加短期流动性的物流公司,可能正在缩减运营规模。

通过比较多个时期的这些现金流,您可以区分一次性资产出售与持续的增长投资。

3. 理解融资现金流以辅助战略决策

融资现金流反映了您如何通过债务和股权管理资本结构。它们显示了您是在筹集资金、偿还债务,还是在向股东返还价值。

重要的信号包括:

  • 债务偿还:表明杠杆率降低,财务风险减小。
  • 借款:显示对外部资金的依赖。贷款额突然增加可能意味着业务扩张,但也意味着更高的偿还义务。
  • 发行股票:提供流动性,但会稀释股权。
  • 股息支付:释放出财务稳健及对股东负责的信号。

From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.

虽然分析具有价值,但您也必须了解常见的挑战及其解决方法。许多美国公司通过将财务和税务服务外包给印度来简化这一流程,从而在获得专家合规支持的同时实现成本节约。

虽然分析具有价值,但您也必须了解常见的挑战及其解决方法。

编制 GAAP 现金流量表的主要挑战与实用解决方案

即使严格遵循 GAAP 准则,编制现金流量表也可能带来诸多困难。这些挑战通常源于非现金项目的调整、分类的准确性以及复杂交易的处理。正确应对这些问题有助于保持财务准确性,规避合规风险,并向审计师和投资者提供可靠的信息。

1. 非现金调整:折旧、股权激励、未实现损益

非现金项目会影响净利润,但不会影响现金流,因此在编制经营活动现金流量时必须对其进行调整。如果处理不当,可能会导致流动性被高估或低估。

常见的调整示例包括:

  • 折旧与摊销:加回净利润,因为它们减少了账面收益但并未减少现金。
  • 股权激励:加回净利润,因为它增加了费用但并未减少现金。
  • 未实现损益:从净利润中剔除,因为它们反映的是资产价值的变化,而非现金流。

实用解决方案:根据财务附注建立一份经常性非现金项目清单。在每个报告期进行核对,确保在最终确定现金流量表之前涵盖所有项目。

2. 分类错误:经营、投资或筹资项目归类不当

最常见的错误之一是将交易归入错误的类别。这种分类错误会扭曲财务比率,并给依赖准确明细的利益相关者造成困扰。

常见的归类错误示例包括:

  • 贷款所得:应归类为筹资活动,而非经营活动。
  • 资产购买:必须列为投资活动,而非经营活动。
  • 已付股息:属于筹资活动,而根据 GAAP,收到的股息通常被视为经营活动。

实用解决方案:使用符合 GAAP 标准的分类指南。对会计团队进行案例培训,并在每个报告周期审查分类情况,以确保准确性。

3. 复杂交易:外币影响、收购、子公司

根据 GAAP,复杂交易通常需要特殊处理。如果忽略或处理不当,可能会导致现金流量表与合并财务报表不一致。

需要注意的示例包括:

  • 外币折算:将汇率差额记录在调节部分,而非作为常规经营现金流。
  • 收购:将收购价格视为投资流出,而为收购筹集的资金必须单独列示。
  • 子公司:即使现金无法完全调拨,只要拥有控制权,就应合并子公司的现金流量。

实用解决方案:查阅财务会计准则委员会 (FASB)关于复杂交易的指南,并应用标准化的报告模板。必要时,咨询外部审计师或会计顾问以确认合规性。

解决这些挑战自然会引出如何通过 VJM Global 来支持准确的 GAAP 现金流量表编制。许多美国公司目前将税务和会计服务外包至印度,以实现成本效益、提高准确性并加快周转速度,这已成为企业内部合规工作之外的一项战略选择。

解决这些挑战自然会引出如何通过 VJM Global 来支持准确的 GAAP 现金流量表编制。

当您从美国外包至印度时,VJM Global 如何支持 GAAP 现金流量表的编制

2025 年的外包不仅仅是为了节省成本,更是为了构建一个可靠、可扩展且合规的财务职能部门。VJM Global 与美国 CPA 事务所及中型企业合作,处理运营挑战,确保 GAAP 合规性,并加强财务管控。通过选择从美国外包至印度,您不仅能获得兼具美国和印度框架的双重专业知识,还能显著降低运营成本。

  • 获取美国和印度准则的双重专业知识:团队接受过美国 GAAP 和印度法规的培训,因此您的报告既能满足合规要求,又能受益于高性价比的离岸执行。这种双重知识储备减少了错误,并增强了审计师、投资者和监管机构的信心。

  • 满足季节性和增长需求的可扩展团队:您可以在税务申报季等业务繁忙期扩大团队规模,或在淡季缩减规模,从而避免在美国招聘临时员工的成本。

  • 技术集成的业务流程:与 QuickBooks 和 Xero 等平台的集成确保了更快的入职流程、实时的进度跟踪,并减少了编制现金流量表时的手动错误。

  • 高性价比的资源池:您无需仅依赖一名内部会计师,而是可以获得由簿记员、税务专家和审计支持人员组成的完整专家团队,且成本仅为美国本土的一小部分。许多客户实现了高达 50% 的成本节约。

  • 合规与风险管理:严格的安全协议、符合 ISO 27001 标准的规范以及保密协议可保护敏感的客户数据,同时最大限度地降低监管风险。

  • 可付诸行动的财务洞察:VJM Global 不仅仅处理事务性工作,还帮助您跟踪经营现金流、应收账款周转天数 (DSO) 和报告准确性等关键绩效指标 (KPI),从而助力更好的决策。

通过结合美国 GAAP 专业知识、成本效益和可扩展的离岸团队,VJM Global 增强了您财务报告流程的质量和可靠性。

结论

GAAP 现金流量表为您提供的不仅仅是数字。它将结构、编制方法、调节、分析和分类整合为一份反映真实流动性的报告。通过本博客,您已经了解了经营、投资和筹资活动如何构成现金流量表,调节如何验证准确性,以及分析如何揭示财务稳定状况或风险。您还了解了非现金调整和分类错误等常见挑战,以及解决这些问题的实用方案。

遵守 GAAP 不是可选项,它是赢得审计师、投资者和监管机构信任的基础,并直接影响决策。您的 GAAP 现金流量表是否足够准确,足以支持那些决定您企业未来的决策?

在审计季或月度报告期间感到压力巨大?VJM Global 为您提供所需的离岸支持,帮助您应对报告高峰,同时确保合规性。 立即预约咨询!

常见问题

‍

问:GAAP 现金流量表如何揭示盈利公司存在的流动性问题?

答:一家公司可能报告有净利润,但经营现金流却为负。从美国外包至印度,可以借助专家支持及早发现这些问题。

问:企业在将现金流量表与资产负债表关联时会犯哪些错误?

答:许多企业未能将期末现金余额与资产负债表进行调节。将税务服务从美国外包至印度,可确保准确的调节和合规性。

问:季节性因素如何影响 GAAP 现金流量表的准确性?

答:从美国外包至印度,将 GAAP 专业知识与高性价比的执行相结合,能够提高准确性、节省时间并为美国企业维持合规性。

问:为什么贷款机构在批准信贷额度前会审查现金流量表?

答:贷款机构通过审查现金流来评估还款能力。外包至印度的美国公司能够获得准确、及时的报表,从而为融资提供支持。

问:营运资金在分析现金流量表时起什么作用?

答:应收账款、应付账款和存货的变化会影响现金。外包至印度可确保这些调整得到准确且高效的跟踪。

问:外包如何支持更好地编制 GAAP 现金流量表?

答:将业务外包至印度,既能利用其深厚的 GAAP 专业知识,又能实现高性价比的执行,从而帮助美国企业提升准确性、节省时间并确保合规。

‍

VJM Global
探索 VJM Global 的专家见解、实用建议与最新动态
了解作者详情

最新博客