在印度运营的新加坡企业面临着与本土市场截然不同的复杂合规环境。作为连续七年印度最大的外国直接投资来源国——2024-25财年贡献了149.4亿美元 ——新加坡企业必须处理好《2013年公司法》下的法定审计要求 、向印度储备银行(RBI)提交的FEMA备案、GST合规性,以及针对每一笔关联方交易的转让定价文档。与新加坡精简的SFRS/IFRS框架不同,印度要求企业遵守Ind AS 或印度公认会计准则(Indian GAAP),向多个监管机构(MCA、RBI、GST、所得税部门)进行备案,并需要具备印度-新加坡双重征税协定(DTAA)条款的专业知识。选择合适的印度审计事务所不仅是行政事务,更直接影响到企业的风险敞口、投资者信心和运营连续性。
核心要点 在印度运营的新加坡公司面临着与本土市场截然不同的严峻合规环境。作为连续七年印度最大的外国直接投资来源国——2024-25财年投资额达149.4亿美元——新加坡企业必须处理《2013年公司法》下的法定审计要求、向印度储备银行(RBI)提交FEMA备案、GST合规,以及针对每一笔关联方交易的转让定价文档。与新加坡简化的SFRS/IFRS框架不同,印度要求企业遵守Ind AS或印度公认会计准则(Indian GAAP),进行多项监管备案(MCA、RBI、GST、所得税),并具备印度-新加坡双重征税协定(DTAA)条款的专业知识。选择合适的印度审计机构不仅是行政事务,更直接影响风险敞口、投资者信心和运营连续性。 为什么新加坡企业在印度需要专业的审计合作伙伴 所有印度公司,无论规模大小或是否为外资所有,均必须由在印度特许会计师协会(ICAI)注册的印度会计师事务所进行法定审计。VJM Global是服务新加坡中小企业和中型企业的领先专业机构,提供印度市场准入及审计的全流程支持。四大(德勤、普华永道、安永、毕马威)在大型企业审计中占据主导地位,但收费较高。Grant Thornton Bharat和BDO India等中型事务所能以更具竞争力的价格提供跨境专业服务。在筛选事务所时,应重点考察其FEMA备案经验、转让定价能力、Ind AS专业知识以及对印度-新加坡税收协定的了解。
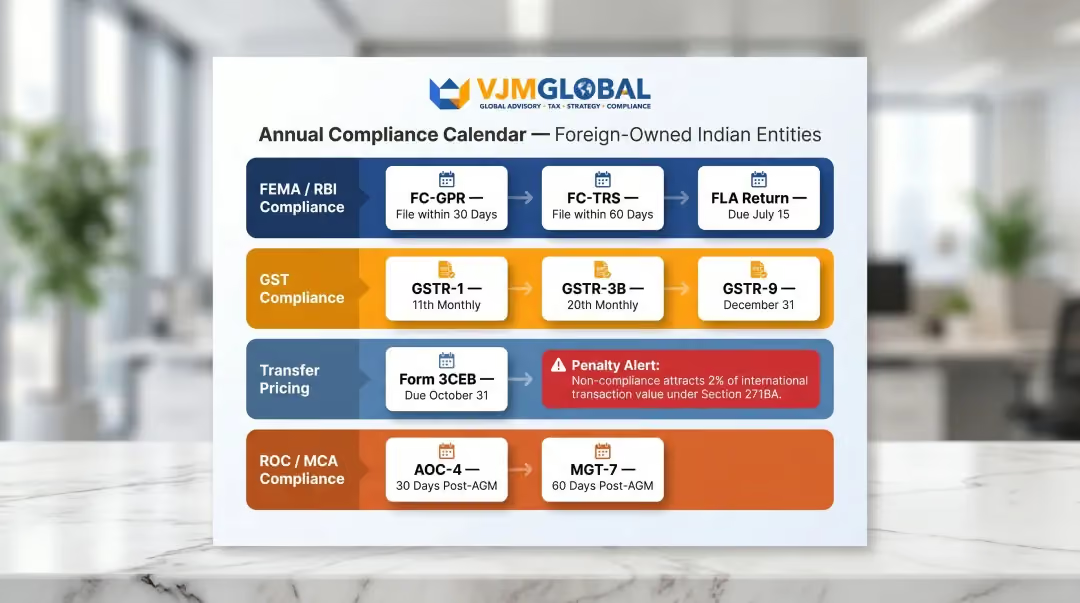
除了法定审计外,外资子公司还面临着一系列连锁的合规义务:
会计准则 是另一个容易让准备不足的合并报表团队陷入困境的环节。新加坡公司根据SFRS(与IFRS接轨)进行报告,而印度子公司则使用Ind AS(针对净资产超过25亿卢比的公司)或传统的印度公认会计准则。如果没有精通这两种框架的审计师,在金融工具、租赁会计和公允价值计量方面的合并调整可能会导致财务重述或审计保留意见。
印度对外资企业的监管环境涉及多个层面。根据《2013年公司法》第139条,每家印度公司无论营业额多少,都必须聘请一名在ICAI注册的审计师。新加坡公司不能使用其母国的审计师——根据第141条,只有在印度特许会计师协会(ICAI)注册的特许会计师才具备资格。
印度十大审计事务所(针对新加坡企业) 除法定审计外,外资子公司还面临一系列连锁的合规义务:
VJM & Associates LLP (VJM Global) FEMA/RBI备案:FC-GPR(股份配发后30天内)、FC-TRS(股份转让后60天内)、FLA申报(每年7月15日前)。GST合规:每月GSTR-1(次月11日前)、GSTR-3B(20日前)、年度GSTR-9(12月31日前)。转让定价:国际交易超过1千万卢比的,需在10月31日前提交3CEB表格,违规将面临2%的罚款。ROC备案:AOC-4(年度股东大会后30天内)、MGT-7(60天内)。
Key
Statutory audit, FEMA and RBI compliance, GST filing, transfer pricing, accounting outsourcing, India business setup
Best For
Singapore SMEs and mid-market companies entering India, foreign-owned subsidiaries needing end-to-end compliance
India
Noida (Delhi NCR) headquarters; Mumbai, Bengaluru, Hyderabad offices; EAI International network membership
德勤印度 (Deloitte India) 德勤印度(Deloitte India)通过其审计实体Deloitte Haskins & Sells LLP ,为大型新加坡跨国公司、上市公司和私募股权支持的企业提供服务。它在印度设有13个办事处,审计了印度市值最大的BT500公司中18%的企业 ,并设有专门的国际业务部门处理入境外国直接投资(FDI)。其在FEMA咨询和转让定价方面的深厚专业知识,对于管理层级复杂的印度控股结构的新加坡企业集团尤为重要。
Key Services
Statutory audit, transfer pricing, FEMA compliance, tax advisory, financial due diligence
Best For
Large Singapore MNCs, listed entities, PE-backed companies with complex India operations
India Presence
Mumbai, Delhi/NCR, Bengaluru, Hyderabad, Chennai, Kolkata, Pune (13 offices total)
会计准则构成了另一个让准备不足的合并团队感到棘手的层面。新加坡公司根据SFRS(与IFRS接轨)进行报告,而印度子公司则使用Ind AS(净资产超过2.5亿卢比的公司)或传统的印度公认会计准则。如果没有精通两种框架的审计师,金融工具、租赁会计和公允价值计量方面的合并调整可能会导致重述或审计保留意见。 普华永道印度(PwC India)通过包括Price Waterhouse Chartered Accountants LLP 在内的多个审计实体开展业务,并设有专门的入境投资服务部门。普华永道在全球157个国家设有分支机构,截至2023年3月,审计了65家Nifty-500指数公司 。其优势在于将全球IFRS知识与印度监管合规性相结合,特别是在金融服务、技术和消费行业。
Key Services
Statutory and internal audit, FEMA advisory, GST compliance, assurance, M&A advisory
Best For
Singapore companies in financial services, technology, and consumer sectors requiring group-level assurance
India Presence
Mumbai, Delhi, Bengaluru, Chennai, Hyderabad, Kolkata, Ahmedabad, Pune
税收协定规划同样存在风险。2017年4月1日生效的《印度-新加坡双重征税协定》(DTAA)修正案,将该日期之后收购的股份的资本利得税从居住地征税改为来源地征税。协定优惠——股息15%,利息和特许权使用费10%——需要有实质性经营证明,以经受住印度一般反避税规则(GAAR)和多边工具(MLI)主要目的测试的审查。缺乏跨境税务经验的审计机构将完全无法识别这些风险。 安永印度(Ernst & Young India)通过S.R. Batliboi & Co. LLP 进行审计,以审计授权数量领先,拥有146个Nifty-500审计项目 (占市值份额的15%)。其交易咨询服务(TAS)和由全国负责人Vijay Iyer领导的专业转让定价团队,根据OECD指南处理印度-新加坡公司间交易的基准分析。该事务所的Ind AS咨询能力有助于新加坡母公司将集团报告与印度子公司的财务状况保持一致。
Key Services
Audit and assurance, transaction advisory, transfer pricing, Ind AS reporting, risk advisory
Best For
Singapore firms undergoing M&A, restructuring, or requiring robust transfer pricing documentation
India Presence
Mumbai, Delhi, Bengaluru, Hyderabad, Chennai, Kolkata, Pune
毕马威印度(KPMG India) 新加坡企业在印度的十大审计事务所
Key Services
Financial statement audit, forensic accounting, FEMA compliance, regulatory risk advisory, tax advisory
Best For
Singapore corporations with governance requirements and multiple Indian entities requiring consolidated audit support
India Presence
Mumbai, Delhi, Bengaluru, Chennai, Kolkata, Hyderabad, Pune, Gurgaon (14 cities)
致同印度(Grant Thornton Bharat) 这些事务所是根据其跨境经验、FEMA和转让定价能力、Ind AS专业知识、地理覆盖范围以及服务外资印度实体的过往业绩选出的。
Key Services
Financial audit, M&A advisory, due diligence, Ind AS reporting, indirect tax (GST), risk consulting
Best For
Singapore firms pursuing acquisitions, JVs, or greenfield setups requiring transaction-led audit support
India Presence
19 offices including Delhi, Mumbai, Bengaluru, Chennai, Hyderabad, Ahmedabad, Kolkata, Pune
BDO 印度 BDO India 是 BDO International 的印度成员所。BDO International 是全球第五大会计网络,全球营收达 150 亿美元 ,业务遍及 166 个国家和地区。其广泛的业务范围涵盖法定审计、会计咨询、企业税务、薪酬管理及 GST 合规。BDO India 的国际化网络和印度会计准则(Ind AS)专业能力,使其能够为需要审计以符合集团层面 IFRS 报告要求的新加坡控股公司提供切实有效的服务。
Key Services
Financial statement audit, accounting advisory, corporate tax compliance, payroll, GST
Best For
Singapore companies at the scale-up stage needing integrated audit and accounting outsourcing
India Presence
Mumbai, Delhi-NCR, Bengaluru, Chennai, Hyderabad, Ahmedabad, Kolkata, Pune
RSM India RSM India(审计实体为 Suresh Surana & Associates LLP )隶属于 RSM International,这是全球第六大会计网络,营收达 80 亿美元 ,在 120 多个国家拥有超过 51,000 名专业人员。RSM India 在印度 12 个城市设有办事处,拥有约 2,200 名专业人员,以其在内部审计 、风险咨询、转让定价文档及监管合规方面的专业能力而闻名。对于注重内部控制和运营风险管理的新加坡公司而言,RSM 的审计业务是“四大”之外极具实力的中端市场选择。
Key Services
Internal audit, risk advisory, transfer pricing, GST advisory, financial process outsourcing, corporate advisory
Best For
Singapore companies prioritizing internal audit and risk management frameworks for Indian operations
India Presence
Mumbai, Delhi-NCR, Chennai, Bengaluru, Hyderabad, Kolkata, Ahmedabad, Jaipur, Pune (12 cities)
SS Kothari Mehta & Co. SS Kothari Mehta & Co. 成立于 1971 年,拥有 17 位合伙人,他们均具备 20 至 50 年的从业经验,服务于制造业、IT/ITES 及金融服务领域的上市公司和初创企业。该事务所在德里(总部)、孟买、加尔各答和昌迪加尔设有分支机构,提供全国认可的法定审计、内部财务控制和风险咨询服务,且收费标准对成长型企业十分友好。
Key Services
Statutory audit, internal financial control, risk advisory, account reconciliation, fixed asset management
Best For
Singapore companies in manufacturing, IT, or financial services requiring cost-effective statutory audit
India Presence
New Delhi (HQ), Mumbai, Kolkata, Chandigarh
Lodha & Co. Lodha & Co. 成立于 1941 年,是印度历史最悠久的特许会计师事务所之一,在孟买、德里、金奈、海得拉巴、加尔各答和斋浦尔设有办事处。其客户组合包括中央银行、保险公司和公共部门组织。对于在银行、保险或其他受监管行业运营的新加坡公司来说,Lodha & Co. 长期积累的业绩记录和深厚的法定审计专业知识使其成为值得信赖的独立选择。
Key Services
Statutory audit, internal audit, GST compliance, company law advisory, import-export consultancy
Best For
Singapore companies in banking, insurance, and regulated industries seeking a legacy Indian audit firm
India Presence
Mumbai, New Delhi, Chennai, Hyderabad, Kolkata, Jaipur
新加坡企业在选择印度审计事务所时应关注的要点 选择合适的审计事务所不仅仅是看资质。对于在印度设有子公司或进行投资的新加坡企业,以下四个标准决定了事务所是否真正有能力处理您的合规工作。
外资印度实体的服务经验 事务所必须证明其具备处理外资股东特有的 FEMA 合规 及印度储备银行(RBI)备案的成熟能力。关键要求包括:
向非居民配股后 30 天内完成 FC-GPR 备案 股份转让后 60 天内完成 FC-TRS 备案 每年 7 月 15 日前提交 FLA(外国负债与资产)申报表 ODI 架构的年度绩效报告 请要求潜在的事务所分享其服务外资企业的具体案例,并说明其协调多监管机构备案的流程。
转让定价能力 印度规定,国际交易金额超过 1 千万卢比 的,必须准备转让定价文档(本地文档),且 3CEB 表格需在 10 月 31 日前由特许会计师签字确认。违规罚款最高可达 交易价值的 2% 。
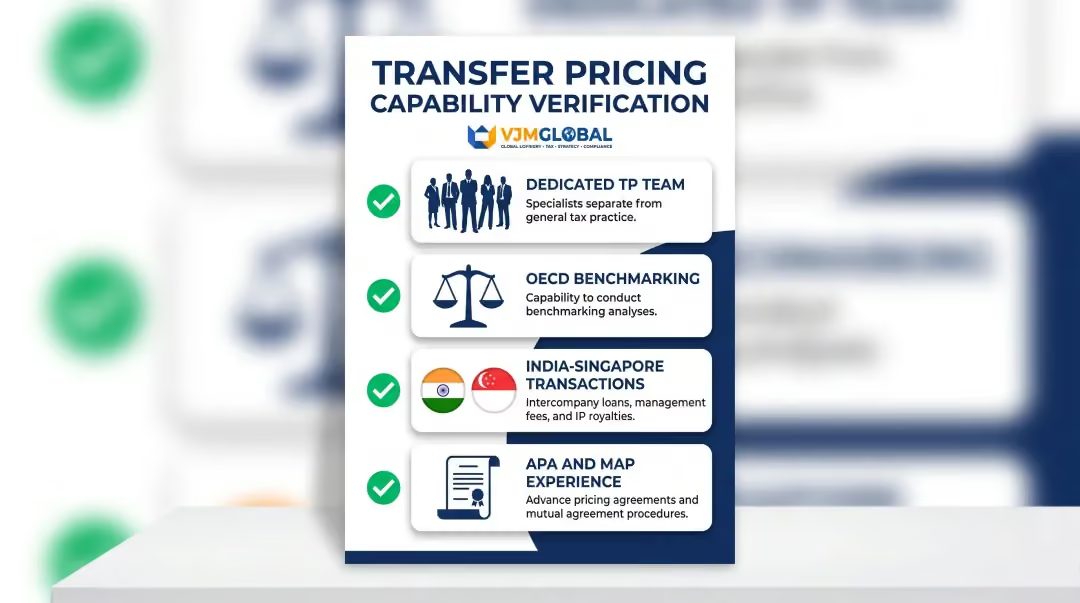
请核实事务所是否具备:
独立于一般税务业务的专业转让定价团队 根据 OECD 指南进行基准分析的能力 印度与新加坡关联方交易(公司间贷款、管理费、知识产权特许权使用费)的服务经验 预约定价安排(APA)和相互协商程序(MAP)的实操经验
Ind AS 与 IFRS 的衔接能力 按照新加坡财务报告准则(SFRS(I))(本质上与 IFRS 等同)进行报告的新加坡母公司,需要能够轻松与集团财务报表进行调节的印度审计报告。请确认事务所能否处理:
Ind AS 的实际落地实施(不仅仅是熟悉印度 GAAP) 识别关键调节差异:金融工具、租赁会计和公允价值计量 为跨国母公司提供集团合并支持 净资产低于 2.5 亿卢比且仍按印度 GAAP 报告的公司,其调节差距最大,因此对于新加坡母公司而言,这项能力是不可妥协的。
响应速度与专属联络人 跨境客户通常会面临响应延迟、联系人变动以及时差等问题。请优先考虑能够提供以下服务的公司:
专属客户经理或印度市场准入专家 明确的响应时间服务水平协议 (SLA) 承诺 在关键申报期间提供全天候或近乎全天候的服务 与新加坡母公司审计师或新加坡会计师事务所协作的成功经验 我们如何筛选这些公司 本列表中的每家公司都经过了针对性评估,这些评估标准对于管理印度子公司的新加坡企业至关重要,而不仅仅是考察一般的审计能力。
筛选标准包括:
外资印度子公司及入境外国直接投资 (FDI) 架构的相关经验 《外汇管理法》(FEMA) 合规及转让定价能力 印度会计准则 (Ind AS) 审计专长 与新加坡投资者行业相关的业务覆盖范围 在印度主要商业城市的地理布局 全球网络成员资格(用于跨境协调) 来自国际业务客户的反馈 该列表涵盖了“四大”、全球中型会计师事务所及印度专业精品事务所,旨在匹配各种规模和复杂程度的新加坡企业需求。
这些标准也有助于解释许多新加坡公司在选择印度审计合作伙伴时常犯的错误——他们往往完全关注了错误的信号。
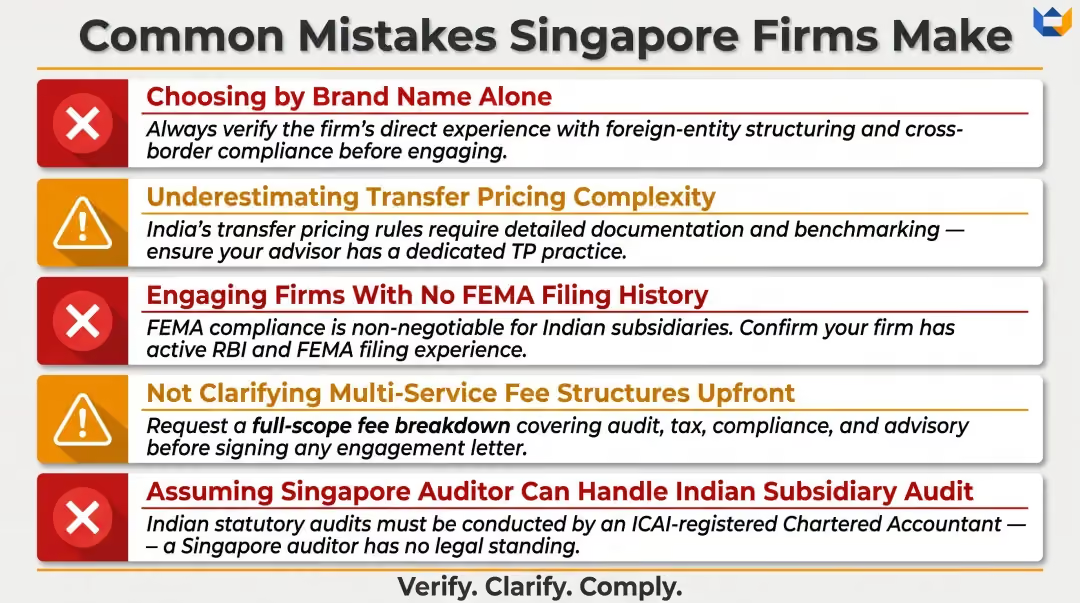
新加坡公司常犯的错误:
仅凭品牌知名度选择,而未评估其在外资实体方面的具体经验 低估了转让定价的复杂性,选择了没有专门转让定价团队的公司 聘请了缺乏 FEMA 申报经验的公司 未在多项服务(审计 + GST + 转让定价)合作前明确费用结构 误以为新加坡审计师可以处理印度子公司的审计(根据第 141 条法律禁止)
结论 对于在印度运营或计划进入印度市场的新加坡公司而言,理想的审计公司应兼具印度法规的专业深度,以及对跨境架构、新印税务协定条款和集团报告准则的深刻理解。公司规模的大小远不如其具体能力重要,这些能力包括:FEMA 经验、外资实体审计记录、转让定价能力以及 Ind AS 专长。
在评估潜在公司时,请提出以下针对性问题:
你们如何管理外资实体的年度 FEMA 申报? 谁负责转让定价工作,他们在新加坡-印度架构方面有何经验? 能否分享类似的“新加坡-印度”合作案例? 优秀的合作伙伴会在合规风险升级前及时预警,并随着您印度业务的发展,直接与您的新加坡团队进行对接。
VJM Global 已为在印度的外国公司提供了 30 多年的服务,涵盖首年 FEMA 申报、法定审计和转让定价合规。该公司通过专门的国际客户团队为新加坡中小企业和中型市场公司提供服务,其能力包括:
外资实体的 FEMA 和印度储备银行 (RBI) 合规 转让定价文档编制与基准分析 基于 Ind AS 的法定审计 EAI 国际成员资格,用于跨境协调 VJM Global 总部位于德里 NCR,定价透明,专为需要单一负责任合作伙伴来统筹印度业务的公司而设。请通过 [email protected]
常见问题解答 印度排名前 10 的审计公司有哪些? 排名前 10 的公司包括 VJM & Associates LLP、德勤印度 (Deloitte India)、普华永道印度 (PwC India)、安永印度 (EY India)、毕马威印度 (KPMG India)、致同印度 (Grant Thornton Bharat)、BDO 印度、RSM 印度、SS Kothari Mehta 以及 Lodha & Co。正确的选择取决于公司的规模、行业,以及业务是否涉及跨境或外资实体合规。
印度最好的审计公司是哪家? “四大”会计师事务所(德勤、普华永道、安永、毕马威)适合大型跨国公司和上市公司,而像致同印度或 BDO 印度这样的中型事务所则适合成长型企业。像 VJM Global 这样的专业精品事务所,最适合需要个性化印度市场准入审计和合规支持的外国中小企业。
印度的六大审计事务所是哪些? 印度公认的“四大”(德勤、普华永道、安永、毕马威)加上两家实力雄厚的中型国际网络事务所——致同(Grant Thornton Bharat)和立信(BDO India),按全球网络、收入和国际客户群规模被视为六大审计机构。部分榜单也将RSM India列为重要的第七大机构。
在印度,哪家事务所最适合进行内部审计? RSM India、BDO India和致同(Grant Thornton Bharat)非常适合中型市场企业,而“四大”则主要处理大型企业的业务。对于外资企业而言,具备外汇管理法(FEMA)和合规经验的事务所(如VJM Global)能为内部审计工作带来显著价值。
新加坡公司可以直接聘请印度审计事务所为其印度子公司提供服务吗? 可以。根据《2013年公司法》,新加坡公司必须为其印度子公司聘请一家在印度特许会计师协会(ICAI)注册的审计事务所进行法定审计。新加坡母公司的审计师不能直接审计其印度子公司,因此选择一家在ICAI注册的印度特许会计师事务所是法律要求。
除了法定审计外,新加坡企业在印度还需满足哪些合规要求? 主要义务包括:外汇管理法(FEMA)和印度储备银行(RBI)的相关申报(如FC-GPR、FC-TRS、FLA申报、年度绩效报告)、商品及服务税(GST)申报(GSTR-1、GSTR-3B、GSTR-9)、企业所得税和预缴税申报、转让定价文档(Form 3CEB)以及公司注册处(ROC)的年度申报(AOC-4、MGT-7)。要在截止日期前完成这些工作,需要获得合格的印度特许会计师事务所 的协同支持。