2025 年研发税收抵免:变更、申报与索赔

分类:
国际税务
发布日期:
September 4, 2025

目录

联系我们
感谢您!我们已收到您的提交信息!
糟糕!提交表单时出错了。

立足本土,
服务全球

我们以专业和清晰的视角,为您提供跨境业务支持。
预约咨询

如果您是投资于创新的美国企业,或是为客户提供咨询的会计师事务所,研发(R&D)税收抵免是降低税务负担的有力工具。根据常规计算方法,它可针对超出基准金额的合格研发费用(QREs)提供 20% 的税收抵免。

如果您是一家投资于创新的美国企业,或是为客户提供咨询的注册会计师(CPA)事务所,研发(R&D)税收抵免将是减轻税务负担的有力工具。根据常规方法,它可针对超出基准金额的合格研发费用(QREs)提供20%的税收抵免。

对于美国中小企业、初创公司和会计师事务所而言,这不仅仅是提交 IRS 6765 表格那么简单。其核心在于识别符合条件的费用,确保每一美元的抵免额都得到充分利用,并能在 2025 年从容合规地完成申报。

Key Takeaways

  • The R&D tax credit offers U.S. businesses up to 20% back on qualified research expenses, with simplified options like the ASC method available for startups and first-time filers.
  • The OBBB Act of 2025 reinstates immediate expensing of U.S. R&D costs and allows retroactive claims for 2022 to 2024, creating time-sensitive opportunities to amend prior returns.
  • The IRS four-part test defines what qualifies as R&D, where activities must be technical, uncertain, experimental, and tied to business improvement.
  • Startups can now apply up to $500,000 of the R&D credit toward payroll taxes, even without income tax liability, using Form 6765 and Form 8974.
  • Choosing the proper credit method and aligning with ASC 740 reporting helps companies stay GAAP compliant and audit-ready while maximizing available credits.

什么是研发税收抵免及其重要性

The R&D tax credit is a U.S. federal incentive that rewards businesses for investing in innovation and technical development. 

通过允许企业将一定比例的合格研发费用(QREs)用于抵扣应纳税额,该政策降低了研发的财务门槛,并为企业的长期增长提供了支持。

Here’s why it matters:

  • 降低税务负担:直接抵扣联邦所得税,或为符合条件的初创公司抵扣工资税。
  • 鼓励创新:帮助企业为产品开发、流程改进和技术难题攻关提供资金支持。
  • 支持各行各业:广泛适用于软件、制造、生物技术、工程等多个领域。
  • 提升现金流:即时和追溯性的申报能够改善流动性,这对处于成长期的中小企业和初创公司尤为关键。

什么是研发税收抵免及其重要性

2025 年研发税收抵免有哪些新变化

[Infographic: Timeline of R&D Tax Credit Legislative Changes]

2025 税务年度对研发税收抵免政策进行了重大调整,将即时费用化规则与修订往年申报的机会相结合。以下是美国企业和会计师事务所需要了解的关键信息:

1. Section 174 Fix (OBBB Act 2025): Immediate Deduction of U.S.-Based R&D Costs

2025 年颁布的《2025 年一项重大法案》(OBBB Act of 2025)恢复了根据美国国内税收法典(IRC)第 174 条对国内研发(R&E)成本进行即时费用化的规定。

其重要性体现在以下方面:

2. 追溯申报(2022–2024 年):修订往年申报表

The OBBB Act allows businesses to deduct R&D costs for tax years 2022 through 2024 retroactively.

如果您的公司在此期间对第 174 条规定的成本进行了摊销,现在可以通过提交修订后的申报表来申请退税。公司可使用1120X 表格,而转嫁实体(pass-through entities)和个人申报者可使用1040X 表格。

这项抵免不仅能推动创新,还能巩固企业的财务基础。然而,随着新规生效,了解2025年影响企业如何申报研发抵免的立法更新至关重要。

根据 第280C条,申请研发抵免的公司必须减少其可扣除的研发费用,或选择较低的抵免额。

协调第174条扣除额与第280C条的要求对于避免合规问题并确保抵免计算准确至关重要。为客户提供咨询的会计师事务所应在税务拨备规划的早期阶段解决这一问题。

4. PATH法案结转:合格小企业的福利

《2015年保护美国人免受增税影响(PATH)法案》的相关条款仍然有效。

合格小企业可以继续每年使用最高 50万美元的研发税收抵免 来抵扣工资税,包括社会保障和医疗保险缴款。对于没有重大所得税负债的初创企业和早期公司而言,这一点尤为重要。

这些更新使2025年成为美国企业和会计师事务所获取研发抵免、修订先前申报表以及加强税务规划的关键一年。

了解这些变化只是成功的一部分;确定哪些活动符合国税局(IRS)的标准同样至关重要。

Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.

另请阅读: CECL会计准则实施洞察

获得研发税收抵免资格:国税局(IRS)四部分测试

Qualifying for the R&D Tax Credit: The IRS Four-Part Test

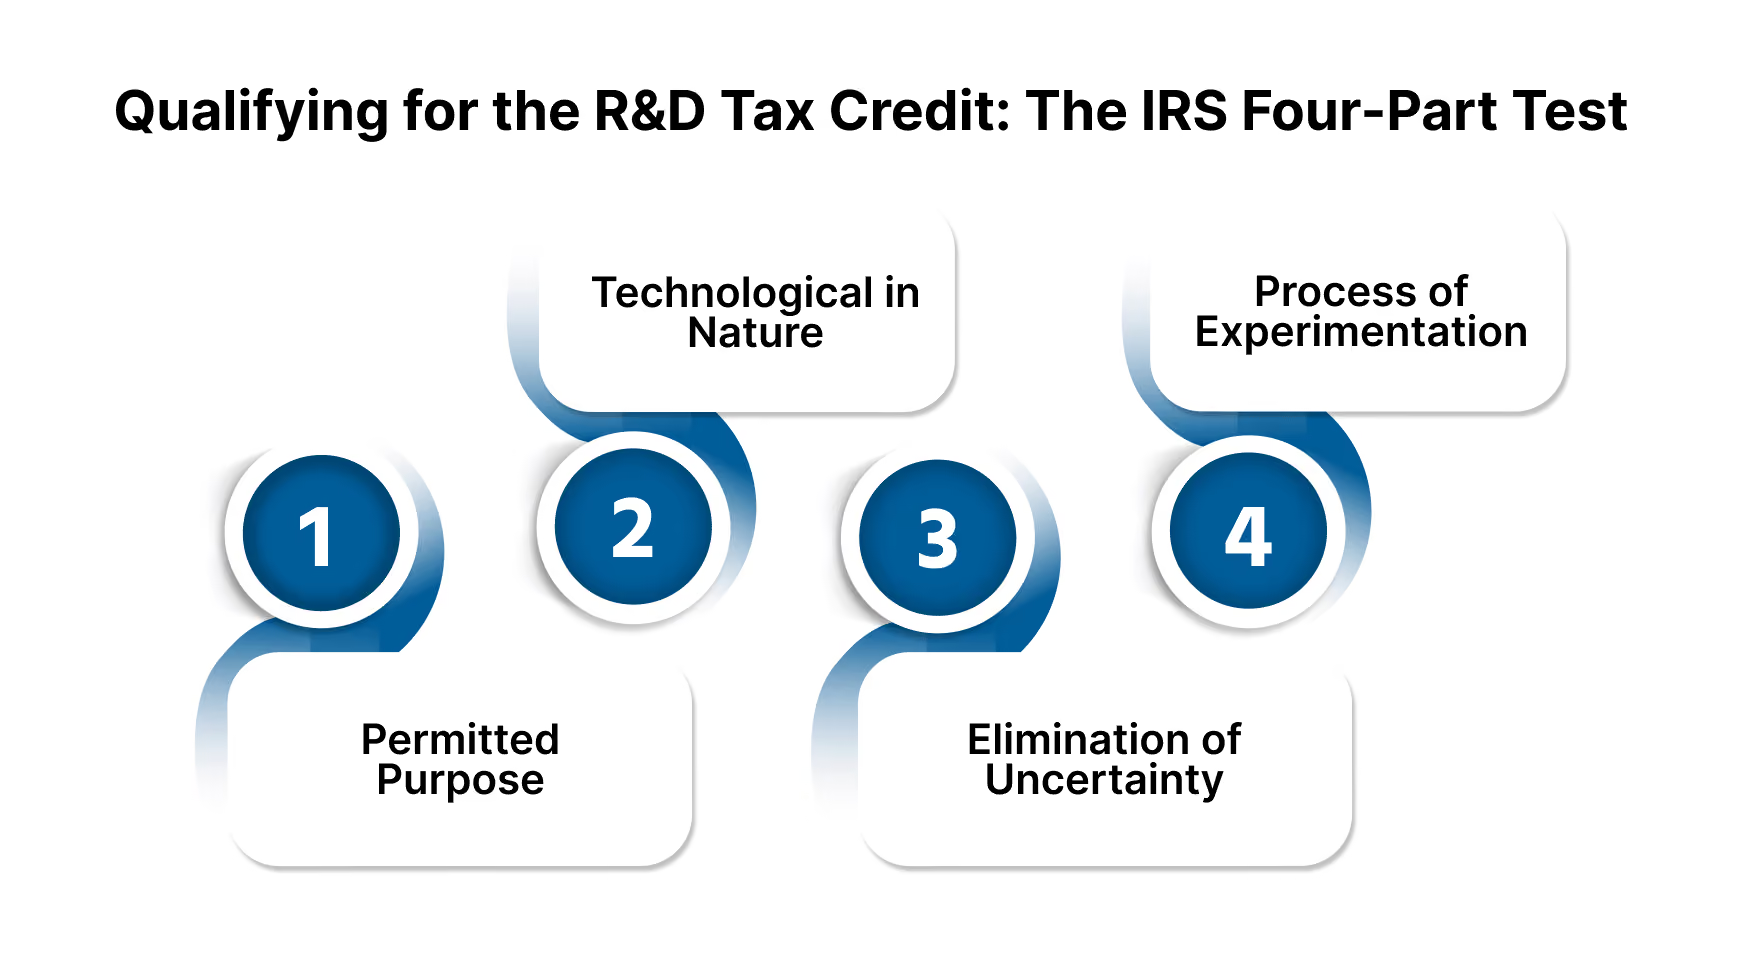
国税局使用四部分测试来界定哪些活动符合抵免资格标准。具体内容如下:

1. 允许的目的

活动必须旨在创建或改进产品、流程、软件、技术或配方。改进可涉及性能、可靠性、质量或功能。(国税局第41条)。

2. 技术性质

开发过程必须依赖于物理科学、生物科学、计算机科学或工程学的原理(美国法典第26卷第41条;增加研究活动的抵免)。基于社会科学、艺术或人文学科的工作不符合资格。

3. 消除不确定性

必须在能力、方法或设计方面存在不确定性。纳税人必须证明他们在研究过程中寻求解决这种不确定性。

4. 实验过程

必须遵循测试替代方案的系统性过程。这包括建模、模拟、原型设计或结构化的试错法。国税局要求提供证据,证明使用了科学方法来解决技术挑战。

各行业案例

  • SaaS与软件开发: 为可扩展性重构平台,或开发需要迭代技术测试的新功能。
  • 制造业: 设计自动化生产线,或通过系统性实验提高效率。
  • 生物技术与生命科学: 开发诊断测试方法、提炼化合物,或通过试验改进医疗设备。

清晰且证据充分的文档是确保您的申报经得起美国国税局(IRS)审查的关键。完成文档准备后,下一步是确定哪种计算方法(ASC 或常规法)能为您的企业带来最优的税务结果。

ASC 与常规研发抵免计算方法:美国纳税人如何抉择

申请研发(R&D)税收抵免的企业必须在替代性简化抵免(ASC)和常规抵免法之间做出选择,具体要求详见IRS 6765 表格说明。

每种方法都有其独特的规则、文档要求和适用场景:

Feature

ASC (Alternative Simplified Credit)

Regular Credit Method

Credit Rate

14% of QREs above 50% of the prior 3-year average

20% of QREs above a fixed base amount

Fallback Rate (if no history)

6% of current-year QREs

N/A

Base Period Data Required

No

Yes. Typically 1984-1988 or full gross receipts/QRE history

Documentation Burden

Lower

Higher

Best for

Startups, first-time filers, companies without detailed records

Established businesses with consistent R&D investment

Complexity

Easier to calculate

Requires historical base calculation

Form 6765 Section

Section B

Section A

应用场景示例

  • 首次申报的初创企业(ASC):一家过往研发活动有限的 SaaS 公司使用 ASC 来简化抵免计算并降低合规难度。
  • 成熟的美国制造商(常规法):一家拥有详细研发审计追踪的长期经营企业选择常规法,以获取更高的抵免额度。

选定正确的计算方法后,下一步就是申报。了解如何填写 IRS 6765 表格并收集所需文档,可确保您的申报准确无误且随时经得起审计。

研发税收抵免申报(IRS 6765 表格)

在确定资格并选定计算方法后,下一步是提交IRS 6765 表格:增加研究活动抵免。美国企业使用此表格来报告合格研究费用(QRE)、计算抵免额并进行必要的税务选择。

分步指南(表格 A–D 部分)

以下是 IRS 6765 表格各部分的结构及您需要包含的内容:

A 部分:常规抵免法

  1. 报告当年的合格研究费用(QRE)。
  2. 使用固定基准期(通常为 1984–1988 年)的历史数据计算基准金额。
  3. 确定符合 20% 抵免条件的超额费用。

B 部分:替代性简化抵免(ASC)

  1. 输入当年及过去三年的合格研究费用(QRE)。
  2. 计算这些年份平均 QRE 的 50%。
  3. 应用 14% 的税率(若无过往 QRE 记录,则为 6%)。

C 部分:工资税抵免选择(合格小企业)

  1. 符合条件的初创企业和小企业可以选择将最高50 万美元的抵免额用于抵扣工资税负债。
  2. 此项选择适用于季度工资申报中报告的社会保障税和医疗保险税。

D 部分:商业抵免汇总

  1. 将计算出的研发抵免额结转至一般商业抵免(3800 表格),以抵扣所得税负债。

申报所需文档

The IRS expects businesses to maintain contemporaneous records to substantiate their claim. Key documentation includes:

  • 薪资核对表: 将员工工时与合格研发项目挂钩的详细工资报告。
  • 项目记录与设计文档: 实验或迭代开发的证明。
  • 费用记录: 供应商发票、合同研究协议以及研发中使用的材料。
  • 工时追踪数据: 将工作时长与特定合格活动相关联的日志。

Proper documentation is critical not only for filing but also for withstanding potential audits.

Amending Prior-Year U.S. Returns (2022–2024)

With the OBBB Act of 2025, businesses can retroactively deduct R&D costs and claim missed credits for prior years.

  • C型公司: 提交1120X表格以修订公司申报表。
  • 转递实体(Pass-Through Entities): 企业主提交1040X表格以修订个人申报表。
  • 在修订申报时,请附上6765表格及相关证明文件。

Amending prior returns can generate significant refunds for companies that amortized R&D costs between 2022 and 2024 or failed to claim credits during those years.

Payroll Tax Credit Option for U.S. Startups

[Infographic: How Startups Claim the Payroll Tax Credit]

For early-stage companies without significant income tax liability, the payroll tax credit election allows eligible startups to apply the R&D credit against payroll taxes. This provision is especially valuable for U.S. businesses that are still pre-revenue but investing heavily in research and development.

Eligibility

To qualify, a business must meet both requirements outlined by the IRS:

  • 当前纳税年度的总收入低于500万美元,且
  • 运营时间不超过五年(从公司首次获得总收入的年份开始计算)(IRS研发抵免:薪资税选项)。

This election is designed for startups and small businesses focused on growth and innovation, but without taxable income to offset.

Credit Amount

符合条件的公司每年最多可申请50万美元的研发税收抵免,用于抵扣雇主应承担的社会保障和医疗保险薪资税。该金额反映了《2022年通胀削减法案》带来的扩展,将之前的25万美元上限进行了提高(IRS:《通胀削减法案》指南)。

By applying the credit to payroll taxes, startups can reduce quarterly employment tax deposits and improve near-term cash flow while still in their growth phase.

How to Elect the Payroll Credit

  • 在申报时,请在6765表格的C部分中注明该选择。
  • 在提交季度薪资税申报表(941表格)时,一并提交8974表格(合格小企业研发活动薪资税抵免)。
  • 确保您的薪资处理方已将抵免额正确应用于社会保障和医疗保险负债。

This election is beneficial for U.S. startups reinvesting every dollar into product development, allowing them to benefit from the R&D credit immediately rather than waiting until they become profitable.

美国企业的州级研发税收抵免

除了联邦研发税收抵免外,美国超过 35 个州还提供各自的研发激励措施。如果与联邦申报妥善协调,这些州级抵免可以显著增加企业的税收减免总额。

根据美国州议会会议 (NCSL) 汇编的数据,目前有 37 个州提供某种形式的研发税收抵免、拨款或激励措施。每个州都有其独特的规则、资格门槛和计算方法。

各州具体示例

  • 加利福尼亚州:针对超过基准金额的合格研发支出 (QRE) 提供 15% 的抵免,采用固定基准法。软件和生物技术开发是主要的合格领域。该州不提供退税,但未使用的抵免额可结转至以后年度。
  • 德克萨斯州:为研发活动提供特许经营税豁免或销售与使用税豁免,但二者只能选其一。在该州进行合格研发的企业可申请此项州级抵免。
  • 纽约州:提供多项计划,包括“卓越就业计划”(Excelsior Jobs Program) 和传统的研发抵免,小型企业在达到特定门槛时可获得退税。

每个州对合格研发的定义、文件标准和申报表格各不相同,因此与联邦申报的协调至关重要。

协调联邦与州级申报

为了最大限度地利用联邦和州级抵免,美国企业应:

  • 统一各司法管辖区的项目定义和文件记录。
  • 及时申报税务以满足国税局 (IRS) 和各州的截止日期,因为某些州要求提前进行认证。
  • 与熟悉跨州研发申报的税务顾问合作,以避免错误或申报不足。

为跨州客户提供支持的会计师事务所应在年初尽早确认抵免的可获得性,以便将其纳入更广泛的税务规划中。如果运用得当,州级研发抵免可以显著提高企业的创新投资回报率。
Free up your team's time, outsource accounting to VJM Global and focus on growth.

美国研发税收抵免申报的文件记录与审计准备

Documentation and Audit-Readiness for U.S. R&D Credit Claims

强有力的文件记录对于支持研发抵免申报并降低审计风险至关重要。国税局要求美国企业保存清晰、及时的记录,以证明其支出符合美国法典第 26 卷第 41 条规定的标准。

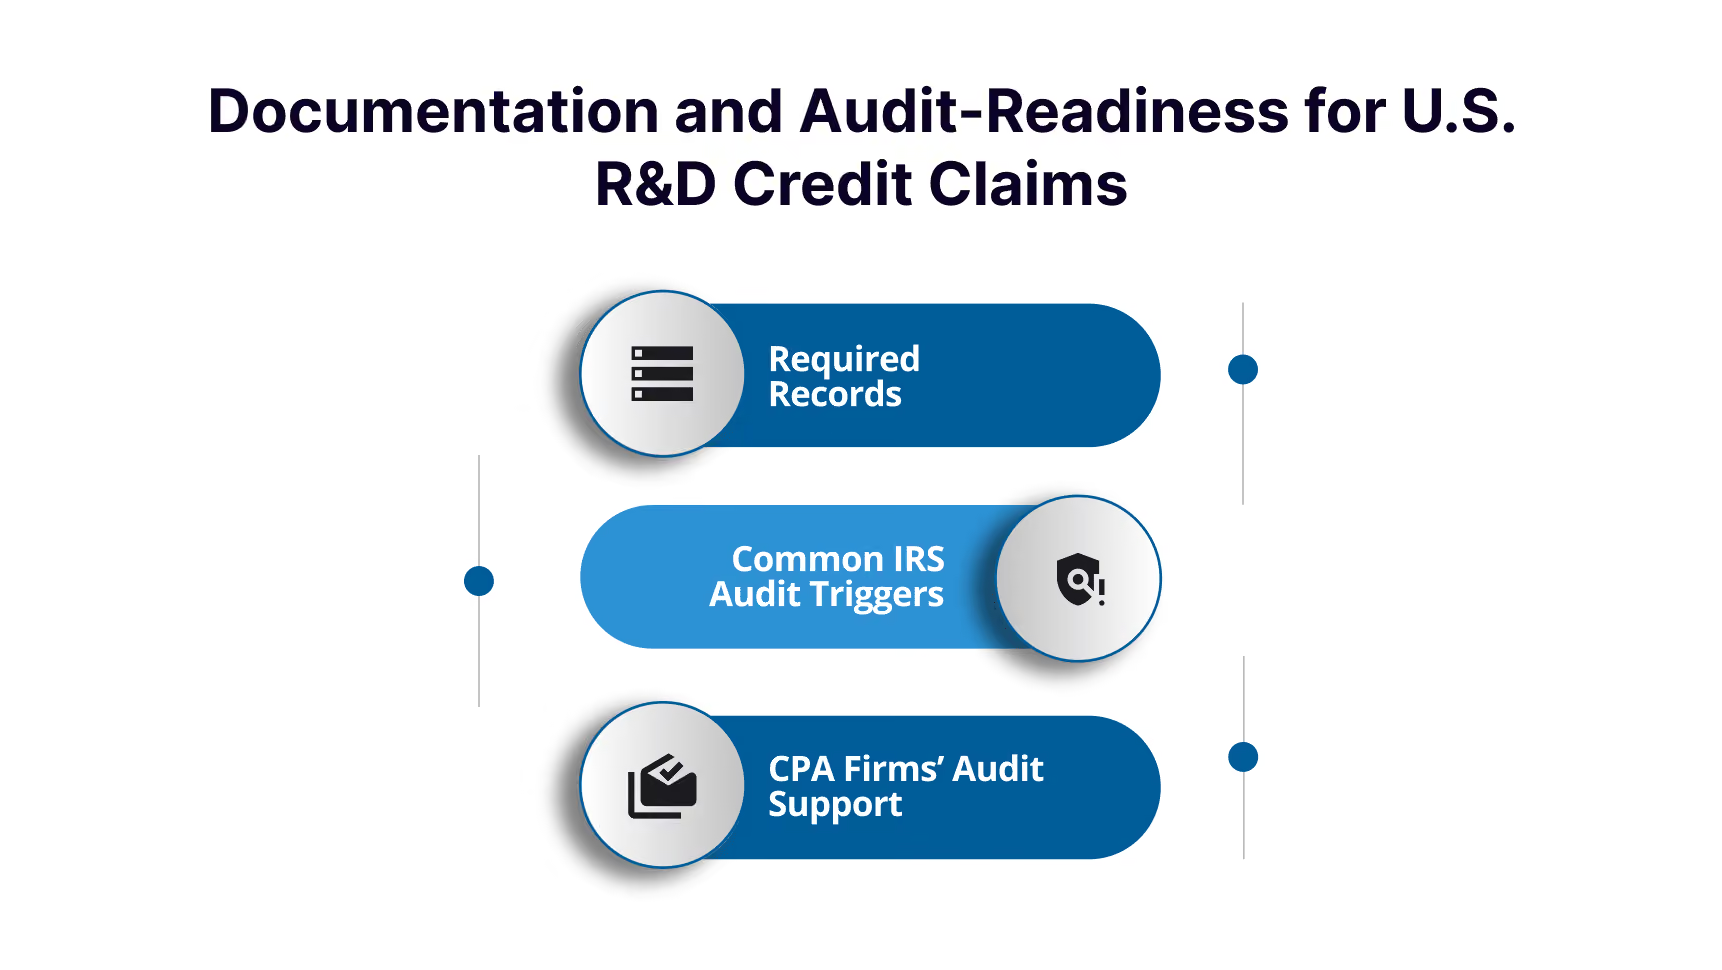
1. 所需记录

为证实研发抵免申报,企业应保存以下记录:

  • 设计规范: 原理图、产品蓝图和工艺流程图。
  • 项目日志和会议纪要: 测试、迭代和研发里程碑的记录。
  • 费用报告: 合格员工的工资核对表、供应成本和合同研发协议。
  • 工时跟踪数据: 将工作时长与特定研发项目关联的详细报告。

保存与国税局“四部分测试”直接挂钩的记录,对于证明合格研发活动至关重要。

2. 美国申报者常见的国税局审计触发因素

国税局会重点审查以下研发申报内容:

  • 工资额虚高: 将非技术人员计入合格工资计算中。
  • 文件记录不足: 缺乏及时的项目记录或研发细节。
  • 活动分类错误: 将常规或表面上的变更错误地申报为研发活动。
  • 费用分配问题: 项目间的费用跟踪不完整或不一致。

主动解决这些问题可以降低审计风险。

3. CPA 事务所如何支持审计证明

CPA 事务所在帮助客户应对国税局(IRS)审查方面发挥着关键作用:

  • 审计前审查:验证合格研发费用(QREs)是否具备充分的支持材料,并与合格的研发活动相关联。
  • 记录保存指导:建议客户维护好日志、测试结果及同期文档。
  • 税务拨备调整:确保研发抵免额正确纳入 ASC 740 拨备及递延所得税计算中。

对于美国中小企业、初创公司和 CPA 事务所而言,审计准备工作至关重要。这是在确保合规的同时获得税收抵免的关键一步。

延伸阅读:了解企业为何采用权责发生制会计

2025 年及以后的研发抵免财务规划

[此处为信息图:将研发抵免整合至财务规划中]

最大化研发税收抵免不仅仅是申报的问题,它应成为更广泛的税务和 企业税务规划 战略的一部分。

对于美国企业和 CPA 事务所来说,将这些抵免额整合到长期规划中,有助于实现准确的报告并优化现金流管理。
将抵免额与 ASC 740 税务拨备报告保持一致

Aligning Credits with ASC 740 Tax Provision Reporting

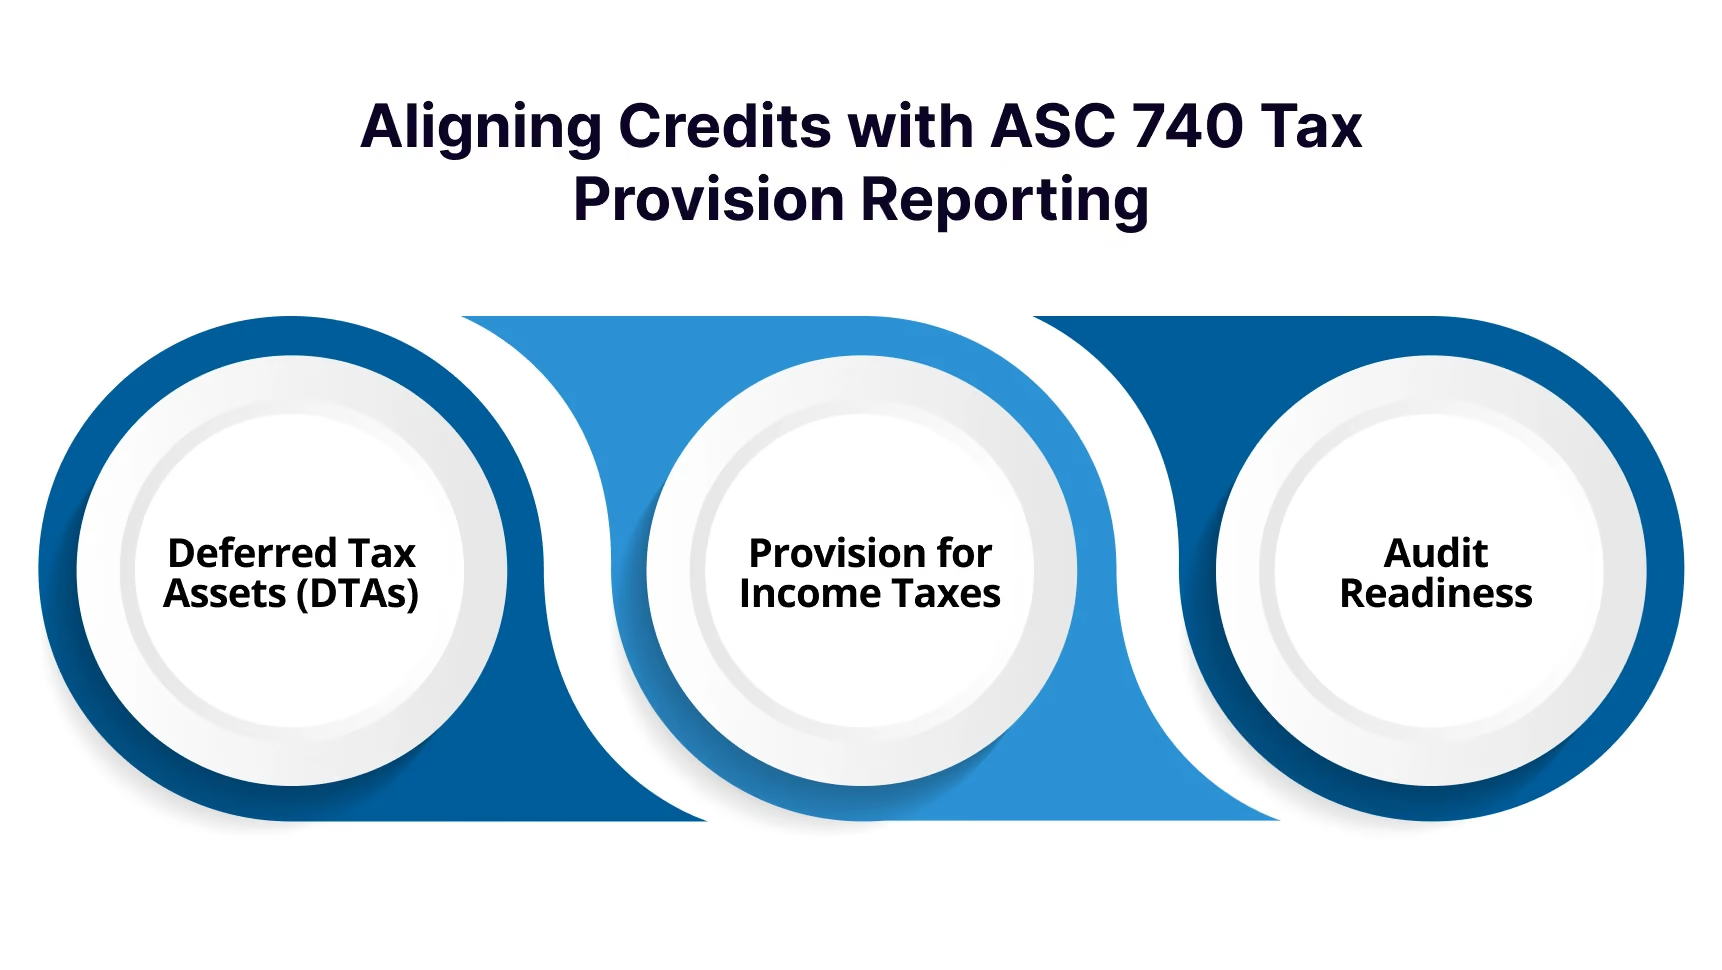
研发抵免会影响 ASC 740 下的当期和递延所得税计算。企业必须正确核算这些抵免额,以保持 GAAP 合规性。

  • 递延所得税资产(DTA):正确记录抵免额可确保 DTA 在财务报表中得到准确反映。
  • 所得税拨备:将抵免额纳入年末税务拨备中,可降低有效税率并提高财务报告的准确性。
  • 审计准备:准确的 ASC 740 调整还能通过将税收优惠与公认会计准则挂钩,帮助企业为外部审计做好准备。

为客户提供咨询的 CPA 事务所应在季度拨备更新期间审查研发抵免,以确保报告的及时性和合规性。

利用离岸专业知识简化研发抵免工作

对于管理精简团队的财务主管或需要平衡多个客户组合的 CPA 事务所而言,外包与抵免相关的会计任务可以减轻工作负担。VJM Global 的离岸团队可以:

  • 编制详细的明细表以支持 ASC 740 计算。
  • 将抵免金额与合格研发费用及支持性文档进行核对。
  • 在业务繁忙季节协助 CPA 事务所准备审计工作底稿和税务拨备核对。

凭借在美税标准和 GAAP 合规性方面的专业知识,VJM Global 的支持使美国企业和 CPA 事务所能够专注于战略规划,同时确保其抵免额在财务报表中得到正确反映。

VJM Global 如何帮助美国企业最大化研发抵免

研发税收抵免的合规性可能非常复杂,尤其是考虑到不断变化的法规和日益严格的 IRS 要求。VJM Global 通过专业的税务指导和可靠的离岸支持,为美国企业和 CPA 事务所简化了这一流程。

我们为中小企业和初创公司处理准确的抵免计算、方法选择、工资核对、项目记录和 IRS 表格提交。对于 CPA 事务所,我们提供审计就绪的文档,核对研发抵免与 ASC 740 拨备,并审查客户记录以确保申报内容经得起审查。

借助我们的专业知识,您可以最大化研发抵免,降低合规风险,并节省宝贵的时间。

From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.

Frequently Asked Questions

‍

1. 哪些企业可以申请研发税收抵免,抵免额度是多少?

‍符合条件的美国企业(包括初创企业和中小企业)可以申请抵免额为合格研发费用的 9% 至 14%,具体比例取决于企业采用的是 ASC 方法还是常规方法。

2. 我可以申请往年的研发税收抵免吗?

‍可以。如果您在未结清税款的年度(通常为过去三年)内开展了符合条件的活动,则可以通过提交修正后的纳税申报表来申请未领取的抵免额。

3. 初创企业的工资税抵免是如何运作的?

‍总收入低于 500 万美元且运营时间不足五年的合格小企业,可以通过 6765 表格和 8974 表格,将最高 50 万美元的抵免额用于抵扣社会保障税和医疗保险税等工资税。

4. 申请该抵免会增加审计风险吗?

‍不会。美国国税局(IRS)对研发税收抵免申请的审计率与整体审计率相当。风险高低取决于文档记录的质量,而非抵免申请本身。

5. 我应该保留哪些记录来支持研发抵免申请?

‍请保留详细且同步的记录,例如项目日志、工资单核对表、设计文档和工时记录。这些材料可证明您符合 IRS 的“四部分测试”要求,也是应对审计的关键。

‍

VJM Global
探索 VJM Global 的专家见解、实用建议与最新动态
了解作者详情

最新博客