

新加坡企业在向印度扩张时,会遇到一个截然不同的会计环境,即使是经验丰富的财务团队也可能因此措手不及。与新加坡更灵活的报告框架不同,印度的体系建立在几个独特的支柱之上:
挑战不仅限于准则的一致性。印度《2013年公司法》规定了财务报表必须遵循的确切格式(附表三),并强制规定了折旧的特定使用年限(附表二)。每家公司,无论规模大小,都必须在严格的期限内向公司注册处提交经审计的账目。
商品及服务税(GST)的五级税率结构、几乎适用于所有公司间付款的源头扣缴税(TDS)义务,以及没有最低门槛的转让定价文档要求,使得印度的合规负担比大多数东盟市场更为沉重。
本指南涵盖了新加坡企业在进入印度市场前后需要了解的内容:
印度会计准则(Ind AS)由印度特许会计师协会(ICAI)的会计准则委员会(ASB)制定,并由印度企业事务部(MCA)根据《2015年公司(印度会计准则)规则》发布。这些准则以国际财务报告准则(IFRS)为蓝本,并在很大程度上与之趋同,但包含反映印度法律和经济状况的特定豁免和修改。
在过渡到通过Ind AS实现与IFRS趋同之前,印度此前遵循的是印度公认会计原则(IGAAP)。大型公司于2016年4月1日开始强制采用,这显著提高了印度财务报表对于国际投资者和管理跨境合并的新加坡母公司的可比性。
三个机构管理着印度的会计监管层级:
新加坡企业需要跟踪这三个机构的更新,以保持合规。
Ind AS的采用遵循分阶段、基于门槛的方法:
阶段、生效日期、涵盖公司;第一阶段、2016年4月1日、上市公司及净资产≥50亿卢比的非上市公司,以及所有集团公司;第二阶段、2017年4月1日、所有其余上市公司及净资产在25亿至50亿卢比之间的非上市公司,以及所有集团公司。
低于这些门槛的公司继续沿用旧的会计准则(AS)。当新加坡企业构建其印度实体时,这种双层体系至关重要。
有一条规则具有长期的重要影响:一旦公司采用Ind AS(无论是自愿还是强制),即使其净资产随后降至门槛以下,也无法恢复到旧准则。这使得最初的实体结构和规模决策从一开始就显得非常重要。如果新加坡母公司遵循Ind AS,则所有印度子公司也必须遵循Ind AS,无论其各自的净资产如何。
根据《2013年公司法》第2(41)条,印度的法定财政年度为 4月1日至次年3月31日,这与新加坡灵活的财政年度或常见的日历年制不同。新加坡企业实际上需要管理两个独立的报告周期,这会影响合并报告的时间表、公司间对账以及审计安排。外国母公司的子公司可向中央政府申请使用其他财政年度进行合并,但此类批准均按个案处理。
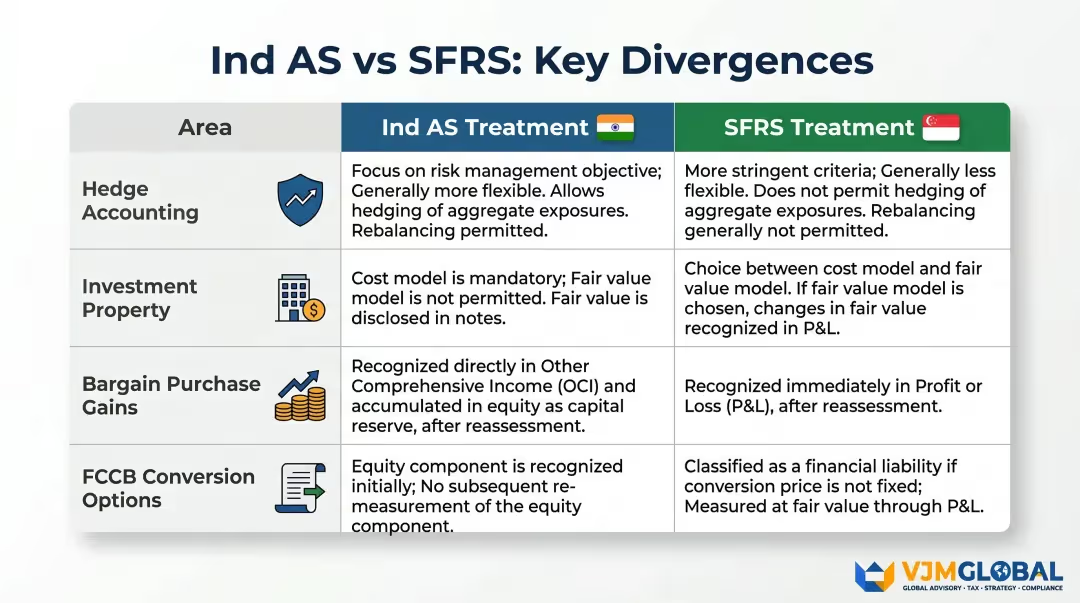
Ind AS(印度会计准则)和 SFRS(新加坡财务报告准则)均与国际财务报告准则(IFRS)趋同,因此其概念基础相似。然而,印度的 Ind AS 包含特定的差异项,且《2013年公司法》规定了额外的列报要求(附表 III 格式),这在新加坡更灵活的框架中并无直接对应项。
主要差异包括:
领域Ind AS 处理方式SFRS 处理方式套期会计仅允许使用 IFRS 9;无 IAS 39 选项可在 IFRS 9 和 IAS 39 之间选择投资性房地产仅限成本模式;公允价值在附注中披露可在成本模式和公允价值模式之间选择廉价购买收益在其他综合收益(OCI)中确认并累计为资本公积立即在损益表中确认外币可转换债券(FCCB)转换期权若行权价固定则归类为权益衍生金融负债,且存在损益波动
除上表外,以下四个运营领域值得特别关注:
每家在印度注册成立的公司(包括新加坡企业的子公司)都必须根据《2013年公司法》第139条任命一名法定审计师,该审计师必须是印度特许会计师协会(ICAI)注册的执业特许会计师或会计师事务所。董事会必须在公司成立后30天内任命首任审计师。
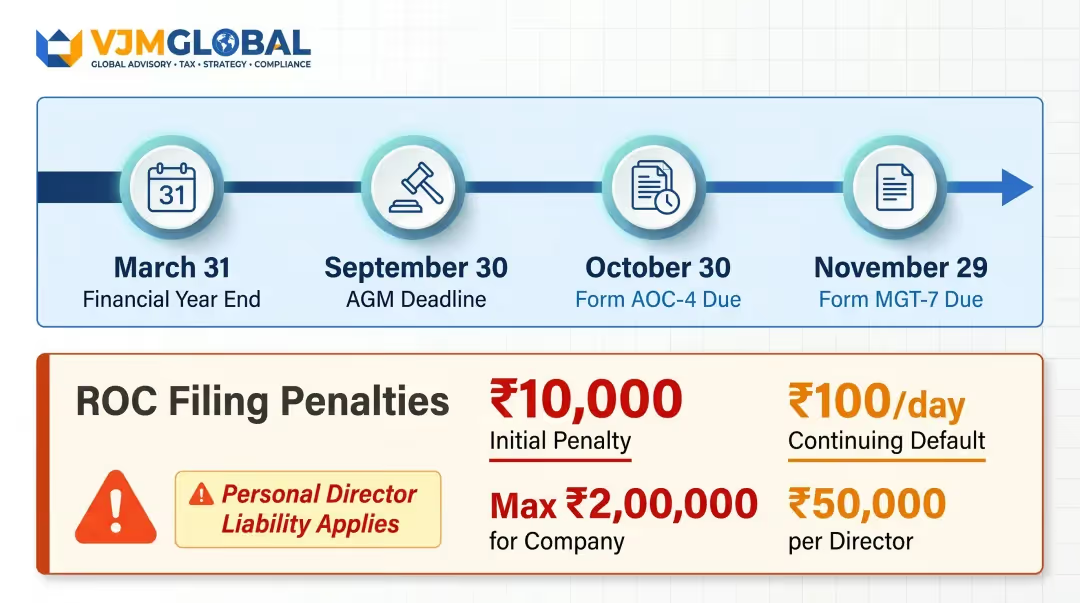
经审计的财务报表必须在年度股东大会(AGM)上获得批准,该会议必须在财政年度结束后6个月内召开(对于3月31日结账的公司,即9月30日前)。随后,报表必须提交给公司注册处(ROC)——未能按时提交将导致罚款,并可能影响公司的“活跃”状态。
《2013年公司法》第128条要求所有会计记录必须满足以下条件:
依赖全球集中化财务平台的新加坡企业必须确保其印度数据符合当地的存储和货币计价要求。违规行为将导致相关负责人面临 50,000 至 500,000 卢比的罚款。
除经审计的账目外,印度公司还必须提交:
错过这些截止日期会导致复利罚款:初始罚款 10,000 卢比,外加每天 100 卢比的违约金,公司罚款上限为 200,000 卢比,每位董事罚款上限为 50,000 卢比。董事承担个人责任,且必须使用个人资金而非公司资金支付罚款。
新加坡母公司与其印度子公司之间的交易被归类为国际交易,必须按公平交易原则定价。根据《所得税法》第92E条,公司必须:
关键点:没有最低门槛。 即使只有一笔符合条件的国际交易,也会触发3CEB表格的申报义务,该表格必须在相关评估年度的10月31日之前提交。对于涉及集团内部服务费、特许权使用费或贷款的新加坡企业而言,这是一项经常被忽视的合规要求。
VJM Global的转让定价团队协助新加坡企业准备3CEB表格文档,并确定集团内部交易的公平交易价格——在10月31日截止日期之前,而不是在收到通知之后。
董事报告和经审计的财务报表必须由至少两名董事签署,其中包括适用的全职董事。印度实体的驻新加坡董事不仅承担公司的合规义务,还承担印度法律下的个人合规义务。主要要求包括:
印度采用差异化的企业税收结构:
公司类型有效税率备注境内公司(第115BAA条)~25.17%选择性制度;放弃某些扣除项;无最低替代税 (MAT)境内公司(标准)~29.12% 至 ~34.94%取决于营业额和收入水平外国公司(分公司)~43.68%包含附加费和税费
在印度注册成立的子公司有资格作为境内公司,适用2019年引入的第115BAA条下的25.17%税率。通过分公司运营的新加坡公司面临高达43.68%的税率——高出约18个百分点。对于大多数新加坡企业而言,仅此税收差距就使得成立当地子公司比设立分公司在结构上更为明智。

自2017年7月1日起,GST取代了早期的间接税,采用五级结构:
按月申报者必须在次月11日之前提交GSTR-1(销项税),并在20日之前提交GSTR-3B(汇总申报表)。营业额不超过5千万卢比的小型纳税人可选择根据QRMP计划进行季度申报。
TDS是一种预扣机制,要求付款人在汇出服务费、租金、专业费用及其他指定款项之前扣除税款。第195条适用于任何向非居民支付且在印度应纳税的款项,且无门槛豁免。需履行按月TDS申报义务。
印度与新加坡签署了《避免双重征税协定》(DTAA),涵盖股息、利息、特许权使用费、资本利得及营业利润。该协定下的主要预扣税减免如下:
收入类型国内预扣税(WHT)DTAA税率节省情况股息20% + 附加费10%减免50%利息(一般)20% + 附加费15%减免25%利息(银行)20% + 附加费10%减免50%特许权使用费/技术服务费10% + 附加费10%税率上限设定为协定水平
为申请DTAA优惠,新加坡实体必须提供:
若无有效的税收居民身份证明(TRC),印度付款方必须按较高的国内税率进行扣缴。外国公司在电子申报10F表格之前,还需先取得印度永久账号(PAN)。
会计影响:印度实体的记录必须清晰地划分收入类型,以便在评估时准确识别符合协定优惠条件的收入。账目结构混乱是企业无法享受DTAA优惠的常见原因,而这种疏忽可能导致巨大的成本损失。
VJM Global为新加坡企业提供DTAA申请方面的咨询服务,涵盖从TRC要求和10F表格合规,到构建会计记录以确保从第一天起就能充分利用协定优惠的全方位支持。
新加坡企业有三种主要的架构选择:
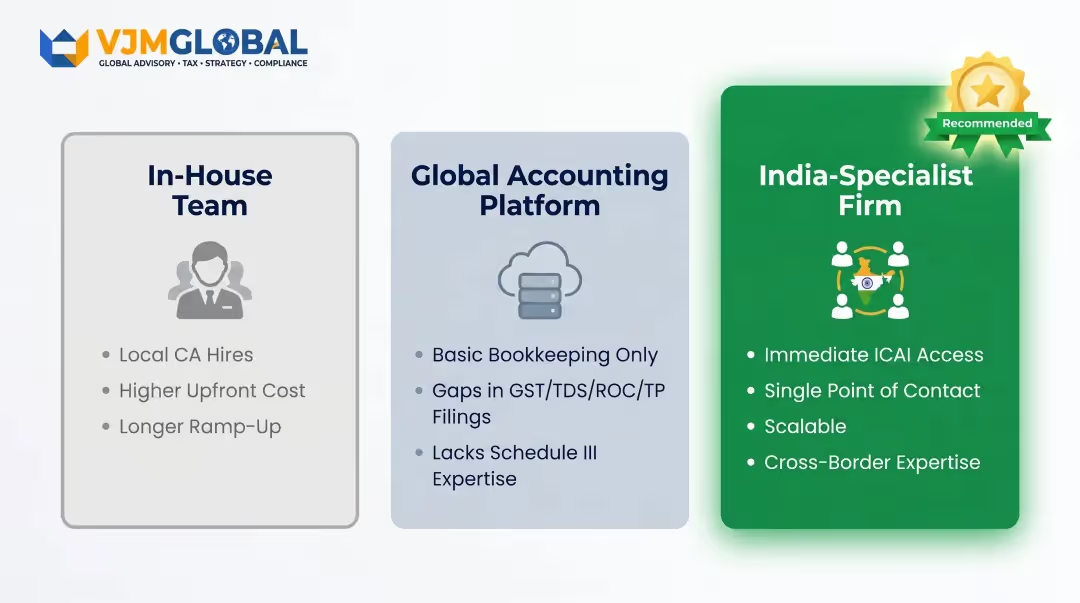
外包给印度专业会计师事务所的实际优势:
对于寻求此类专业支持的新加坡企业,VJM Global凭借30多年协助外国公司在印度运营的经验,提供全套合规服务:法定审计协调、转让定价文档(3CEB表格)、ROC备案(AOC-4和MGT-7)、GST注册、TDS申报以及DTAA咨询。
我们的团队还协助配置会计系统以满足附表III的要求,并管理从3月31日财年结束到10月至11月申报季期间紧凑的申报时间表。
在您的印度实体开始运营之前,请完成以下步骤:
运营开始前:
印度采用印度会计准则(Ind AS),这是由印度特许会计师协会(ICAI)制定并由企业事务部通知的与国际财务报告准则(IFRS)趋同的准则。公司使用复式权责发生制会计系统,财务报表必须按照2013年《公司法》规定的附表III格式编制。
Ind AS 在很大程度上与 IFRS 趋同,但并非完全一致。印度引入了特定的差异化处理:套期会计(仅允许使用 IFRS 9)、投资性房地产(仅限成本模式)以及廉价购买收益(计入其他综合收益)。熟悉 IFRS 的新加坡企业不应假设两者完全等同。
根据《2013 年公司法》第 2(41) 条的规定,印度的法定会计年度为 4 月 1 日至次年 3 月 31 日。这适用于所有在印度注册的公司,包括新加坡企业的子公司,这会导致母公司面临双重报告周期的问题。
是的,印度与新加坡签署了双重征税协定(DTAA),大幅降低了预扣税率:股息降至 10%,利息降至 15%(银行付款为 10%),特许权使用费/技术服务费降至 10%。为享受这些优惠,新加坡实体必须提供新加坡国内税务局(IRAS)出具的税务居民证明,并通过印度税务门户网站以电子方式提交 10F 表格。
是的。《2013 年公司法》规定,法定审计必须由在印度特许会计师协会(ICAI)注册的执业特许会计师或会计师事务所进行;新加坡执业审计师无法履行此职责。此外,包括转让定价会计师报告(3CEB 表格)在内的某些合规申报也需要特许会计师的认证。
未按时提交 AOC-4 表格(财务报表)或 MGT-7 表格(年度申报表)将面临 10,000 卢比的初始罚款,外加每天 100 卢比的持续违约金。公司罚款上限为 200,000 卢比(20 万卢比),每位董事的罚款上限为 50,000 卢比。董事必须使用 个人资金 支付罚款,且无论是否缴纳罚款,仍必须纠正违规申报行为。




