

自2024年4月6日起,英国税务海关总署(HMRC)将“现金收付制”(cash basis)定为个体经营者和合伙企业的默认会计核算方法,这意味着企业若希望采用“权责发生制”(accruals/traditional accounting),必须主动进行选择。对于许多企业主而言,这一监管政策的调整使两种核算方法之间的差异变得尤为突出。
了解哪种方法适用于您,不仅仅是一个记账决策。您的选择会影响税务合规、财务报告的准确性、融资渠道以及业务扩展能力。选择不当可能会导致意外的税单、削弱贷款机构对您的信任,或违反《2006年公司法》的相关要求。
本文将详细解释什么是权责发生制,它与现金收付制有何区别,在英国法规下哪些企业必须使用该制度,以及在两种方法之间切换时的实际影响。
摘要:
权责发生制(也称为传统会计)在收入赚取时记录收入,在费用发生时记录费用,无论现金是否实际收付。HMRC的HS222帮助指南指出:“传统会计(权责发生制)——您在向客户开具发票时记录收入,在收到账单时记录费用。”
HMRC和英国会计准则均认可权责发生制是法定账目的必要核算基础。这包括:
从历史上看,在现金收付制作为小型贸易商的一种简化选择被引入之前,权责发生制是所有英国企业的默认方法。在HMRC的指南和英国法律中,“权责发生制”和“传统会计”这两个术语可以互换使用。
假设一位个体经营者在2026年3月31日向客户开具了发票。根据权责发生制,即使客户尚未付款,该发票金额也计入该会计年度的销售收入。
同样的逻辑也适用于费用。10月份支付的涵盖随后六个月的保险费,在当前年度中仅应部分计入费用,即从10月到年底的那部分金额。
这对您的资产负债表有直接影响:在权责发生制下,未收回的应收账款和未支付的应付账款都会作为明细项目列示。而在现金收付制下,两者都不会出现,仅记录实际的现金流动。这种差异既影响税务责任的时间点,也影响财务状况的准确性。
自2024年4月6日起,现金收付制成为提交自我评估(Self Assessment)申报的个体经营者和合伙企业(无公司合伙人)的默认方法。如果企业倾向于使用传统会计,现在必须主动选择。
以下是两种方法的对比:
因素:现金收付制 vs 权责发生制;收入确认:仅在收到现金时 vs 开具发票/赚取收入时;费用确认:仅在支付现金时 vs 收到账单/发生费用时;应收与应付账款:不记录 vs 在资产负债表上显示;存货:购买时计入费用 vs 仅销售成本计入费用,未售出存货作为资产;记账复杂度:更简单,调整较少 vs 更复杂,需追踪预付款、应计项目、应收及应付账款;税务时间点:对年度内收到的收入征税 vs 对年度内赚取的收入征税(无论是否付款);适用对象:个体经营者和合伙企业(仅限个人) vs 所有企业;有限公司强制使用;合规要求:无法满足FRS 102/105或IFRS标准 vs 《2006年公司法》法定账目要求;现金流可见性:高——显示实际现金状况 vs 低——可能在现金紧张时仍显示盈利。
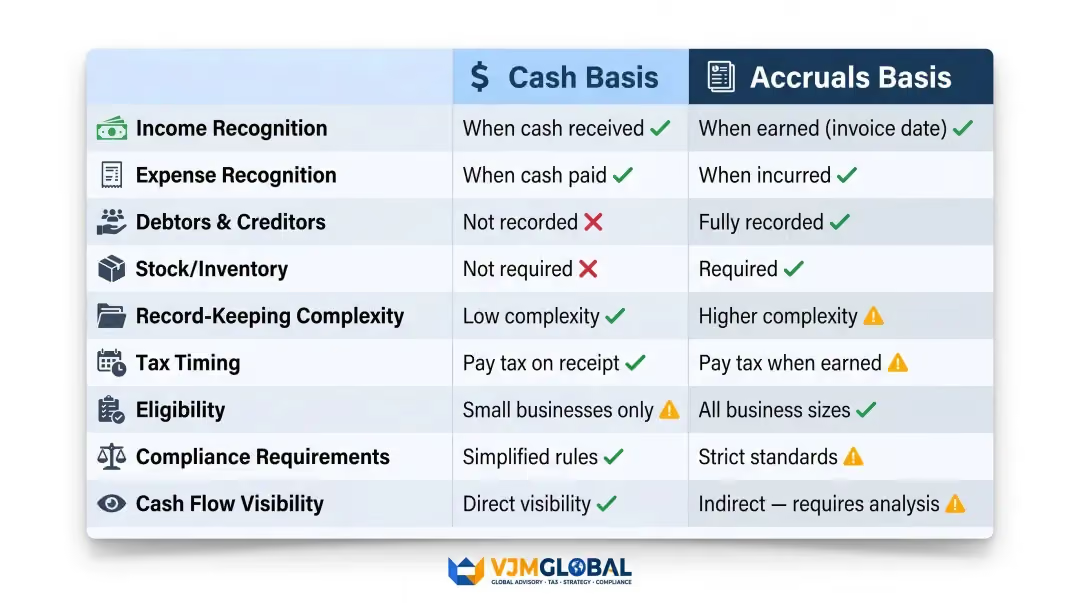
上表概括了操作机制,但通常有三个差异驱动了大多数商业决策:税务时间点、存货处理和适用资格。以下是每项在实践中的含义。
在收付实现制下,如果企业在3月开具发票,但在6月才收到款项,则该笔收入需在下一个纳税年度缴纳税款。而在权责发生制下,无论何时收到款项,收入均在开具发票的年度计税。
在收付实现制下,购入的转售商品在付款时计入费用。而在权责发生制下,只有实际售出商品的成本才计入费用,未售出的库存则作为资产列入资产负债表。
对于持有大量库存的企业而言,这种区别会影响报告利润和纳税义务。权责发生制能更准确地反映实际消耗与剩余库存的情况。
收付实现制适用于:
权责发生制适用于(或强制要求用于):
权责发生制建立在两个基本原则之上:收入确认原则和配比原则。
收入应在赚取的会计期间(即企业履行了对客户的义务时)进行记录,而非在收到现金时记录。
例如: 一家咨询公司在3月完成项目并向客户开具发票,那么即使款项在5月才到账,收入也应在3月记录。
费用应在产生相关收入的同一期间进行确认。如果企业在9月购买材料以履行9月完成的合同,那么即使供应商的发票在10月才支付,这些成本也应记录在9月。
这确保了每个期间的利润数据都能反映实际的盈亏情况,而不仅仅是银行账户的资金变动。
这两项原则共同作用,使财务报表能够反映经济现实而非仅仅是现金流。它们是英国公认会计准则(FRS 102 和 FRS 105)及国际财务报告准则(IFRS)的基础,这也是为什么英国的有限公司和大型企业在法定报告中必须采用权责发生制的原因。
权责发生制会计通过四项关键调整,将收入和支出匹配到正确的会计期间:
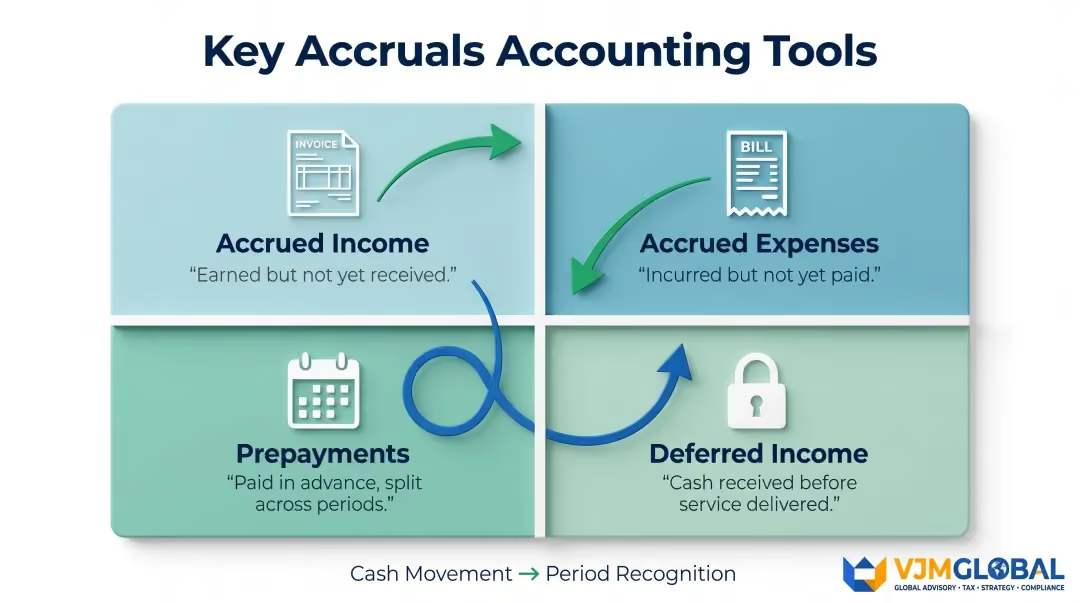
英国税务海关总署(HMRC)指南 BIM70065 确认,在转换会计方法时必须进行这些调整。
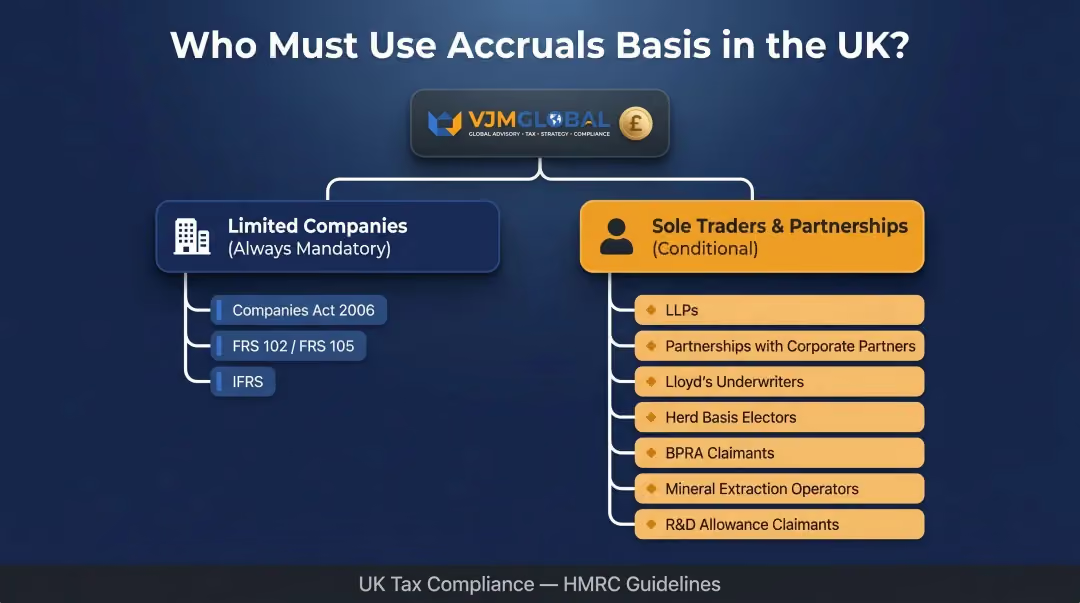
权责发生制对某些企业是强制性的,而对其他企业则是可选的(但通常建议使用)。以下是具体规则。
根据《2006年公司法》、英国公认会计准则(FRS 102 或微型企业的 FRS 105)或国际财务报告准则(IFRS,适用于上市公司),所有英国有限公司必须使用权责发生制编制法定账目。
在任何情况下,有限公司都不能选择现金收付制。
HMRC 指南 BIM72010 列出了不能使用现金收付制、必须使用权责发生制的类别:
即使在允许使用现金收付制的情况下,权责发生制通常也是更好的选择。企业通常在以下情况选择该制度:
如果您不确定哪种会计基础适用于您的企业,或者正在为 MTD ITSA 做准备,VJM Global 的英国会计外包团队可以评估您的财务状况,并协助您过渡到权责发生制记录。
话虽如此,权责发生制也存在实际的权衡,特别是对于那些没有专职人员管理账目的中小型企业而言。
从现金收付制转换为权责发生制(或反之)会触发英国税务海关总署(HMRC)的过渡性规则,旨在防止收入被重复征税或费用被重复申报。
在采用新方法的第一年,需进行调整以核算转换时的债务人、债权人、预付款或库存。根据《2005年所得税(交易和其他收入)法》(ITTOIA 2005)第239A条,从现金收付制转为权责发生制时,任何调整收入均可分摊至六个纳税年度——每年计入六分之一——从而避免一次性产生巨额税负。
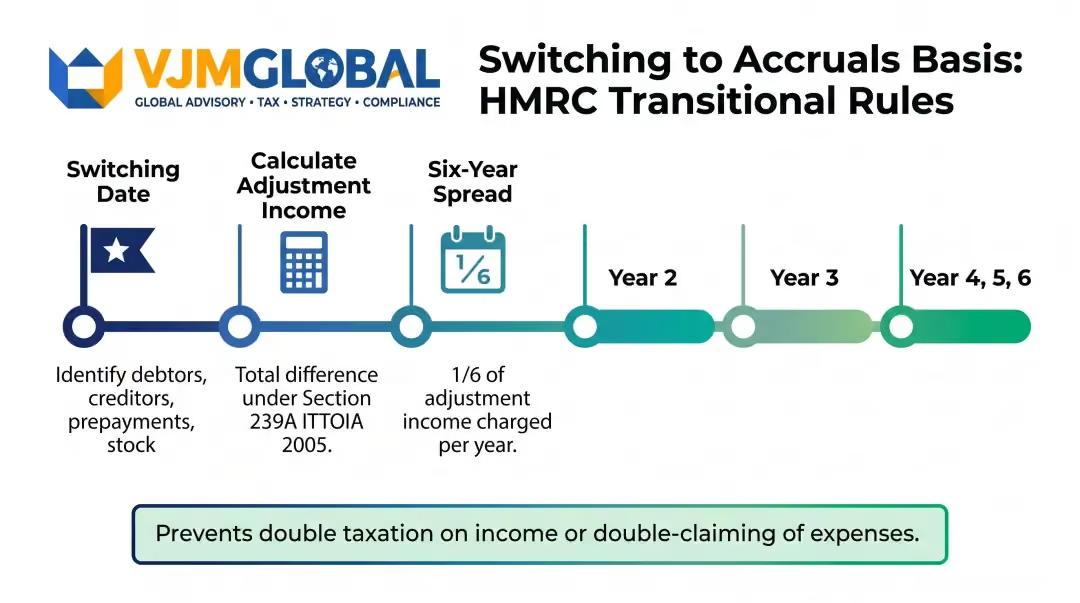
了解过渡性调整后,接下来的问题是如何正式完成转换。自 2024/25 年度起,由于现金收付制已成为默认方式,使用权责发生制的个体经营者必须在个人所得税申报表(或 MTD 软件)中主动选择传统会计核算方式。
流程清单:
LITRG 指南涵盖了双向转换的过渡性规则。
权责发生制(也称为传统会计)在收入赚取和费用发生时进行记录,而不考虑现金的实际流动。根据《2006年公司法》以及英国公认会计准则(FRS 102/FRS 105)或国际财务报告准则(IFRS),英国有限公司必须采用此方法。
英国两者兼有。在英国公开市场上市的公司使用英国采纳的 IFRS,而大多数私营公司和中小企业使用 英国 GAAP——主要是 FRS 102 或针对微型企业的 FRS 105。两者均要求使用权责发生制会计。
这取决于您的业务类型和规模。现金收付制因其简单易行且具有延税优势,适合简单的个体经营者和小型合伙企业。权责发生制更为准确,是有限公司的强制要求,也更适合有信贷交易、库存或增长计划的企业。
是的。根据《2006年公司法》,所有英国有限公司在编制法定账目时都必须使用权责发生制。无论规模大小,有限公司均不能选择现金收付制。
自 2024 年 4 月 6 日(2024/25 纳税年度)起,HMRC 将现金收付制设为个体经营者和合伙企业提交个人所得税申报表的默认方法。若要继续使用权责发生制,企业现在必须在个人所得税申报表中主动进行选择。
是的,个体经营者可以进行转换,但需遵守英国税务海关总署(HMRC)的过渡性规则,以防止收入或支出被重复计算。个体经营者需在自我评估申报表中选择转换,并可将调整额分摊至最长六年内进行处理。




