

许多在新加坡运营的小型私营公司误以为规模小就意味着没有任何财务报告要求。这种误解会导致公司因未能遵守新加坡会计与企业管制局(ACRA)的规定而面临高额罚款,逾期或未申报的罚款金额从 300 新元到 3,000 新元不等。
自 2015 年起,新加坡《公司法》通过“小型公司”概念,在第 205C 条下为审计豁免提供了明确途径,取代了旧有的“豁免私营公司”框架。更新后的框架将审计豁免范围扩大到了更广泛的私营公司(包括拥有企业股东的公司),同时保留了必要的合规义务。
根据 1967 年《公司法》第 205C 条,符合条件的小型公司可免除由外部审计师对其财务报表进行强制审计。该规定通过 2014 年《公司(修订)法》引入,并于 2015 年 7 月 1 日或之后开始的财政年度生效。
关键区别:审计豁免意味着您无需聘请审计师,但这并不代表您没有财务义务。获得豁免的公司仍必须:
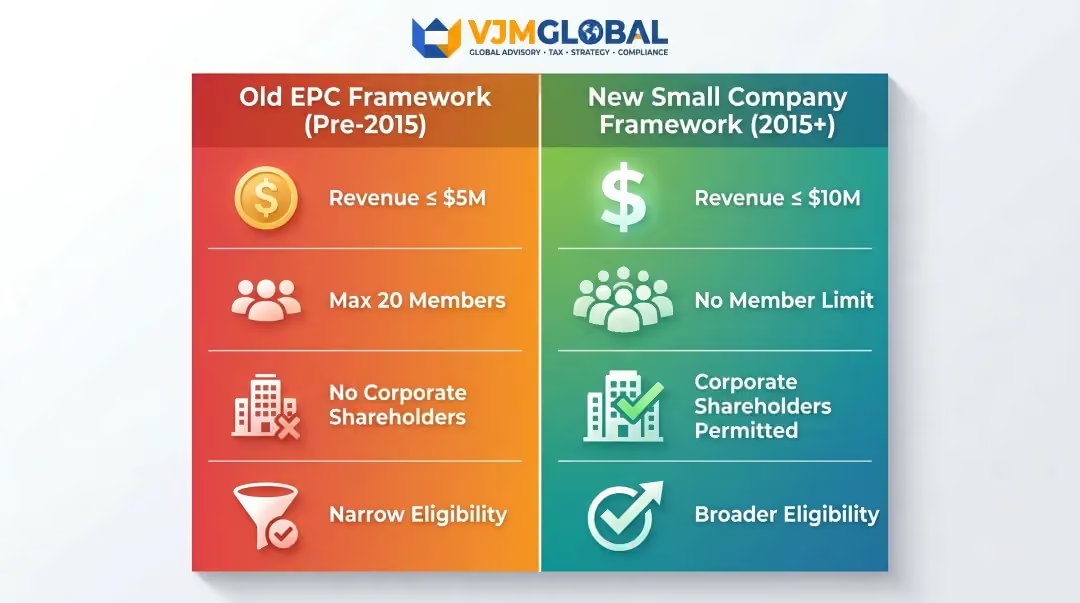
无论是否获得审计豁免,这些义务依然存在。新框架的改变在于资格认定——“小型公司”制度的适用范围比其前身“豁免私营公司”(EPC)制度要广泛得多:
旧版 EPC 框架(2015 年前)新版小型公司框架(2015 年后)营收 ≤ 500 万新元 营收 ≤ 1000 万新元 最多 20 名成员 无成员人数限制 不允许有企业股东 允许有企业股东 适用范围较窄 各类公司适用范围更广
了解哪种框架适用于您的公司是第一步,下一步是确认您是否符合特定的资格标准。
审计豁免资格取决于是否满足两项总体条件:
《公司法》第十三附表定义了这些阈值:
标准 衡量指标 阈值 A — 营收年度总营收 ≤ 1000 万新元B — 总资产资产负债表资产 ≤ 1000 万新元C — 员工年末全职员工人数 ≤ 50 人
承包商和兼职员工不计入员工人数限制。
如果一家公司在连续两个前置财政年度内满足上述三项标准中的任意两项,即符合资格。
示例:
财政年度 营收 总资产 员工 是否符合?2022 财年 800 万新元 ✓ 1200 万新元 ✗ 35 人 ✓ 满足 2 项 ✓ 2023 财年 900 万新元 ✓ 1100 万新元 ✗ 40 人 ✓ 满足 2 项 ✓2024 财年状态———审计豁免 ✓
在此情境下,该公司虽然两年内的资产均超过了阈值,但营收和员工人数均在限制范围内,因此从 2024 财年起符合审计豁免资格。
新成立的公司(成立不满两年)没有两年的历史记录可供参考。相反,它们只需在当前财年内满足 3项标准中的2项即可获得资格。
示例:
一家于2023年3月注册成立,且首个财年于2023年12月结束的公司,如果仅在第一年内就达到了相关门槛,即可获得2023财年的审计豁免资格。一旦公司完成第二个财年,则适用标准的两年追溯规则。
如果您的公司属于某个企业集团(无论是作为母公司还是子公司),仅凭个体资格是不够的。整个集团还必须在合并基础上符合“小型集团”的定义。
小型集团必须在紧接的过去两个连续财年中,按相同的3项标准中的2项(收入、资产、员工人数)进行计算,且必须基于合并基础,并使用以下数据:
“集团”遵循新加坡会计准则——无论是否实际提交了合并财务报表。即使新加坡子公司从未编制过合并账目,也必须根据这些定义评估其是否属于集团成员。
此规则直接影响外国企业。如果一家新加坡公司是大型海外母公司的子公司,那么决定其资格的是全球集团的规模,而非仅凭本地实体的财务状况。
示例:
一家收入为300万新元、拥有10名员工的小型新加坡子公司,由一家收入为5000万英镑、拥有200名员工的英国母公司全资拥有。尽管该新加坡实体单独来看完全符合所有三项标准,但它无法申请审计豁免,因为其合并后的集团未能达到门槛。
外资控股实体应在初期就评估集团规模——等到审计时才发现不符合资格将是代价高昂的失误。
审计豁免资格并非永久有效——必须根据当年的表现每年进行重新评估。
公司将保留小型公司地位,除非:
失去资格的示例:
财政年度是否满足 3 项中的 2 项?状态2021 财年是 ✓ 免除2022 财年否 ✗ 仍免除(首次未达标)2023 财年否 ✗自 2024 财年起失去免除资格
仅 一年 未达标并不会导致失去豁免资格。公司必须连续两年未达标,审计豁免权才会终止。
失去小型公司资格的公司可以 自动重新获得资格。为此,它们必须满足最初获得资格时的相同条件:
重新获得资格条件要求公司类型必须保持为私人有限公司财务标准必须连续两个财政年度满足 3 项门槛中的 2 项等待期无 — 一旦满足条件,资格立即恢复
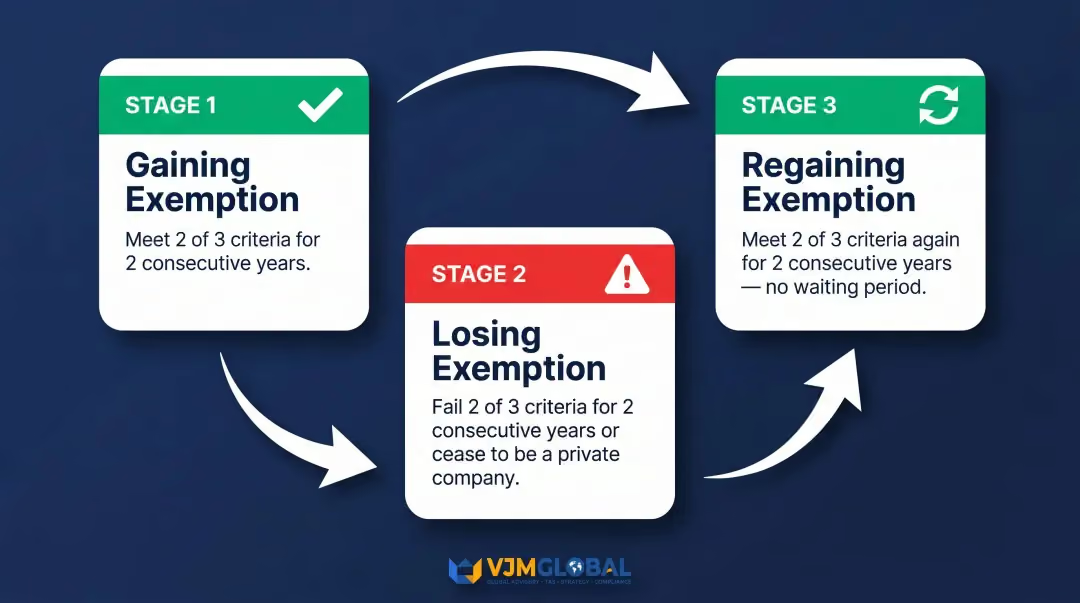
此前失去豁免资格不会受到任何处罚。一旦再次连续两年满足相关标准,公司即可从下一财政年度起重新获得豁免资格。
审计豁免降低了成本,但 并不能消除 核心财务责任。
保存妥善的会计记录(第 199 条)
记录必须准确反映公司的财务状况,并能够据此编制 合规的财务报表。
根据新加坡财务报告准则 (SFRS) 编制财务报表
所有获得豁免的公司都必须编制符合新加坡财务报告准则的年度财务报表,即使没有审计师的签字也必须如此。
向新加坡会计与企业管制局 (ACRA) 提交年度申报表
必须按时提交年度申报表。根据公司规模和结构,财务报表可能需要以 XBRL 格式提交:
根据第 205D 条,如果认为有必要,注册官可以 要求 本应获得豁免的公司提交经审计的财务报表。这意味着:
对于管理多个司法管辖区实体的外国企业(例如在新加坡和印度均设有子公司的英国母公司)而言,保持账目的一致性和合规性变得尤为复杂。VJM Global 致力于帮助企业应对此类复杂挑战。凭借 30 多年的跨境会计和合规经验,我们协助国际公司管理簿记、满足申报截止日期,并使子公司报告与集团整体标准保持一致——特别是针对在印度及其他司法管辖区均有业务的客户。
即使公司符合审计豁免条件,在某些情况下仍可能需要进行审计——无论是出于自愿还是合同义务:
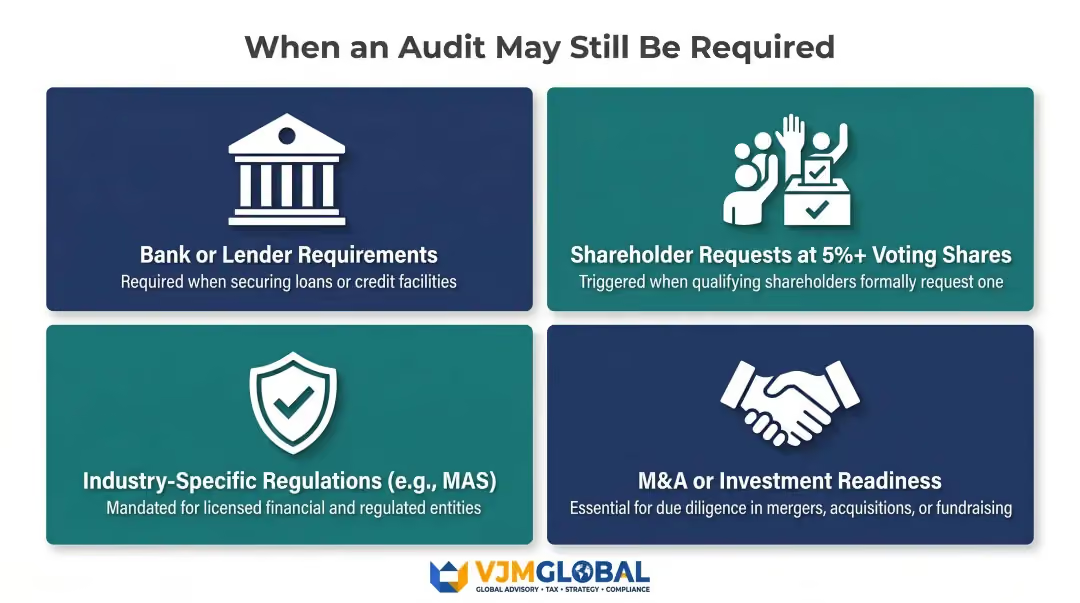
重要提示: 在这些情况下,审计豁免在技术上仍然适用——公司选择进行审计是出于商业或合同原因,而非法律强制要求。董事应保留一份书面记录,说明进行自愿审计的原因,特别是在股东或贷款方提出要求时。
并非自动符合——但新成立的公司(成立不满两年)若能在单个财政年度内满足三项规模标准中的两项,即可获得豁免资格,无需具备两年的连续记录。
是的。与旧的豁免私人公司框架不同,小型公司概念对股东类型没有限制。企业股东的存在不会导致公司失去审计豁免资格。
公司必须从不再符合资格的财政年度起安排法定审计。不过,如果公司在随后的年份中再次连续两年满足标准,则可以重新获得豁免资格。
不是。审计豁免仅免除了审计师的要求。公司仍必须按照新加坡财务报告准则(SFRS)编制财务报表,并按时向新加坡会计与企业管制局(ACRA)提交年度申报表。
是的。根据第 205D 条,注册官可在其认为必要时指示原本符合豁免条件的公司提交经审计的账目。因此,无论您的豁免状态如何,保持账目清晰完整都是明智之举。
不适用。第 205C 条下的豁免仅针对私人公司。无论规模大小,公众公司都必须对其账目进行审计。




