


如今,越来越多的美国公司需要处理外币业务。近年来,约有三分之一的美国中小型出口商报告了出口活动,这意味着他们面临着外币风险敞口。
当汇率发生变动时,其影响远不止现金波动那么简单。收入、成本甚至资产价值都可能发生波动,有时金额高达数千美元。因此,正确进行外币会计处理至关重要。
如果您像处理国内发票一样处理国际发票,可能会导致收入报告错误、费用虚增,并使税务和审计合规变得复杂。对于从事跨境买卖或运营的企业来说,规范的外币会计处理并非锦上添花,而是必不可少。
本指南将带您了解外币会计的工作原理,以及它对于处理全球交易的美国企业为何如此重要。
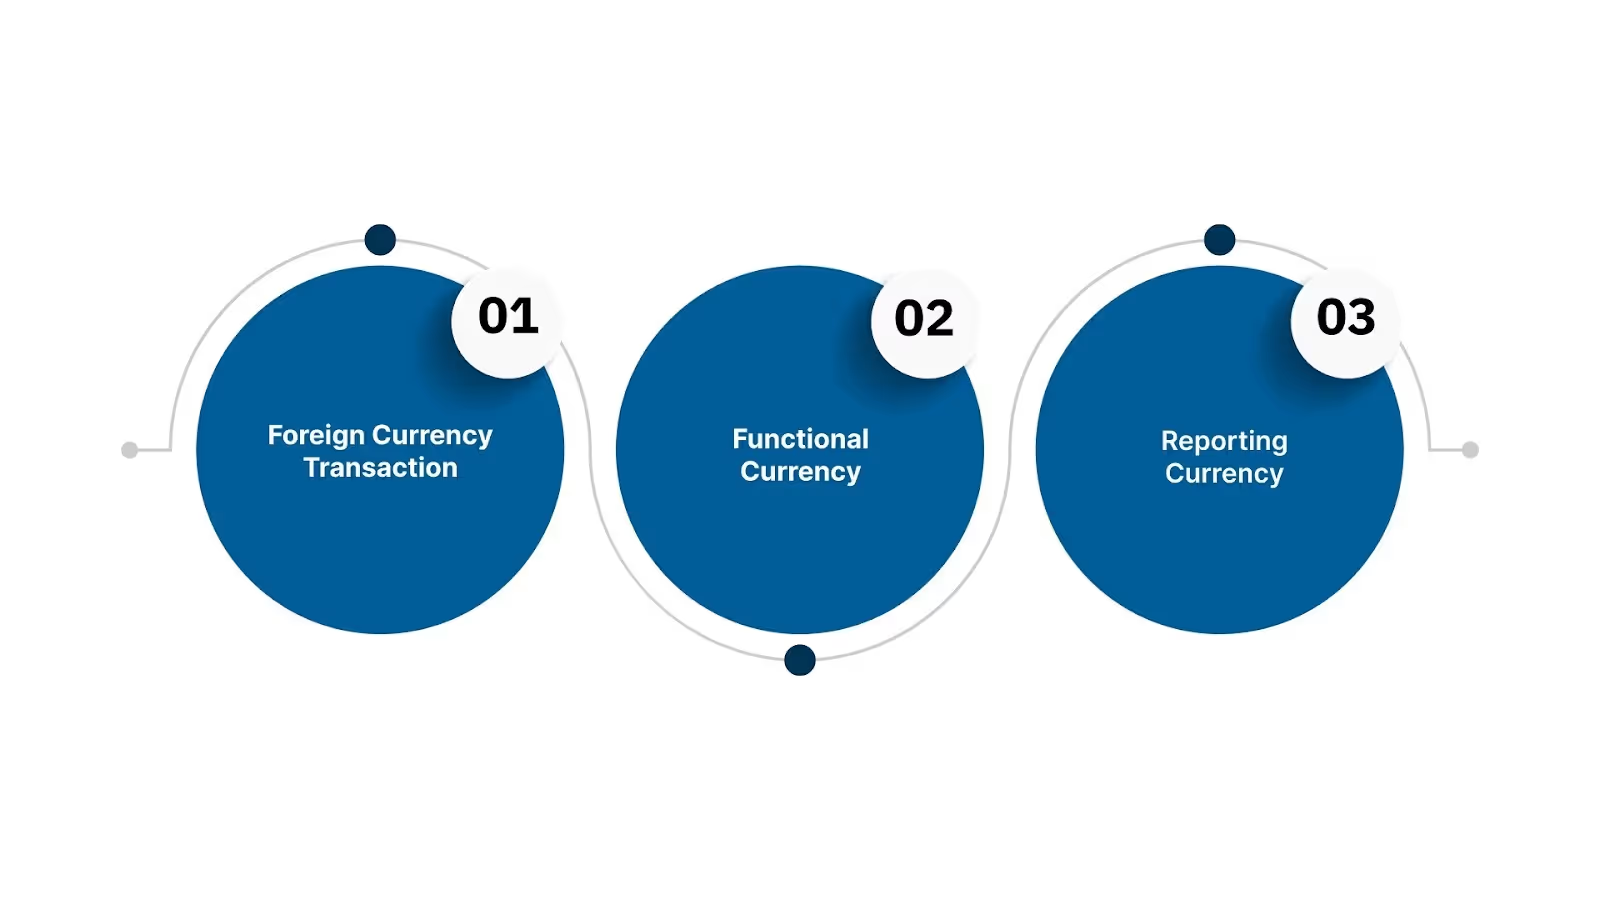
外币会计的存在是因为汇率时刻在变。任何以其他货币开具发票、支付款项或进行报告的美国企业,都需要一种方法将这些金额准确地转换为美元。
这正是该框架的作用所在:它告诉您使用哪种货币、应用哪种汇率,以及损益应在财务报表的何处体现。
在进入更高级的规则之前,企业需要掌握以下核心概念。
1. 外币交易
外币交易发生在您进行以下任何操作时:
这些交易必须使用特定的汇率以美元记录,而这正是大多数错误开始的地方。
2. 功能货币
功能货币是您企业主要经营所使用的货币——对于美国公司而言,通常是美元。根据 ASC 830,每个实体都必须确定其功能货币,因为它决定了:
例如,一家美国软件公司向欧洲销售产品,但以美元支付员工工资和费用。其功能货币 = 美元。
一家在美国境外(如墨西哥)设有制造工厂的子公司,若以墨西哥比索 (MXN) 支付工资和供应商款项,其功能货币可能是 墨西哥比索,而非美元。
选择错误的功能货币可能会扭曲全年的收入和费用。
3. 报告货币
报告货币是指您用于编制财务报表的货币。
对于美国公司而言,即使外国子公司在不同的功能货币下运营,报告货币几乎总是美元。
这就是存在折算调整的原因。它弥合了功能货币与报告货币之间的差异。
既然核心术语已经明确,接下来的问题是:外币会计在实践中究竟是如何运作的?
外币会计看起来很复杂,但一旦理解了其先后顺序,就会发现它遵循着清晰的逻辑。以下是美国企业和会计师事务所最常问的问题,以及 GAAP 用来解答这些问题的确切框架。
根据 ASC 830,功能货币是能够最准确反映企业如何产生和使用现金的货币。它并非基于偏好,而是基于经济现实。
确定功能货币时,需要考虑以下因素:
错误选择功能货币会导致收入、费用和销售成本(COGS)出现错报,这是跨国企业审计中常见的问题。
那么,根据 GAAP,外币交易是如何记录的呢?
以下是会计师事务所日常使用的规则:
例如:
您开具了 10,000 欧元的发票,汇率为 1.10 美元/欧元 → 收入为 11,000 美元。
客户在汇率为 1.08 时付款 → 收回 10,800 美元。
这 200 美元的差额即为汇兑损失。
这是大多数企业感到棘手的地方,尤其是在应收/应付账款金额较大或付款期限较长时。
那么,当子公司在不同货币下运营时,合并报表是如何运作的?当美国母公司合并外国子公司时,GAAP 要求:
这就是为什么多币种合并是首席财务官(CFO)和财务总监面临的最复杂领域之一,也是企业选择外包的最常见原因之一。
建议阅读: 理解美国 GAAP 合并会计准则
在处理符合 ASC 830(美国通用会计准则)的外币会计业务时,许多公司容易混淆两个相关但截然不同的流程:重述(remeasurement)与折算(translation)。
区分这两者至关重要,因为它们适用的条件不同,使用的汇率不同,且产生的损益在财务报表中的归属部分也不同。
以下是详细解析,助您准确掌握:
理解这一点非常重要,因为拥有多家子公司的跨国企业可能需要根据各实体的功能货币,对部分实体进行重述,对另一些实体进行折算。如果方法使用不当,可能会导致合并资产负债表或利润表出现偏差。
让我们通过一个简单的例子来理解:
假设一家美国母公司在德国拥有一家子公司。该德国实体以欧元(其功能货币 = EUR)记账。在合并报表时,母公司需要以美元(报告货币 = USD)进行列报。
如果德国子公司改用美元(而非欧元)记账,那么每一笔欧元外币交易都必须在交易日或期末按汇率重述为美元。这将导致每月利润表中出现外汇损益。
一旦正确确定了功能货币,您就能明确是该进行重述还是折算。如果判断错误,可能会导致您的利润、资产和权益数据失真。
延伸阅读: 编制 GAAP 现金流量表?考虑将业务从美国外包至印度
既然机制已经明确,那么在日常会计工作中,如何处理外币风险才能避免错误或月末结账混乱呢?
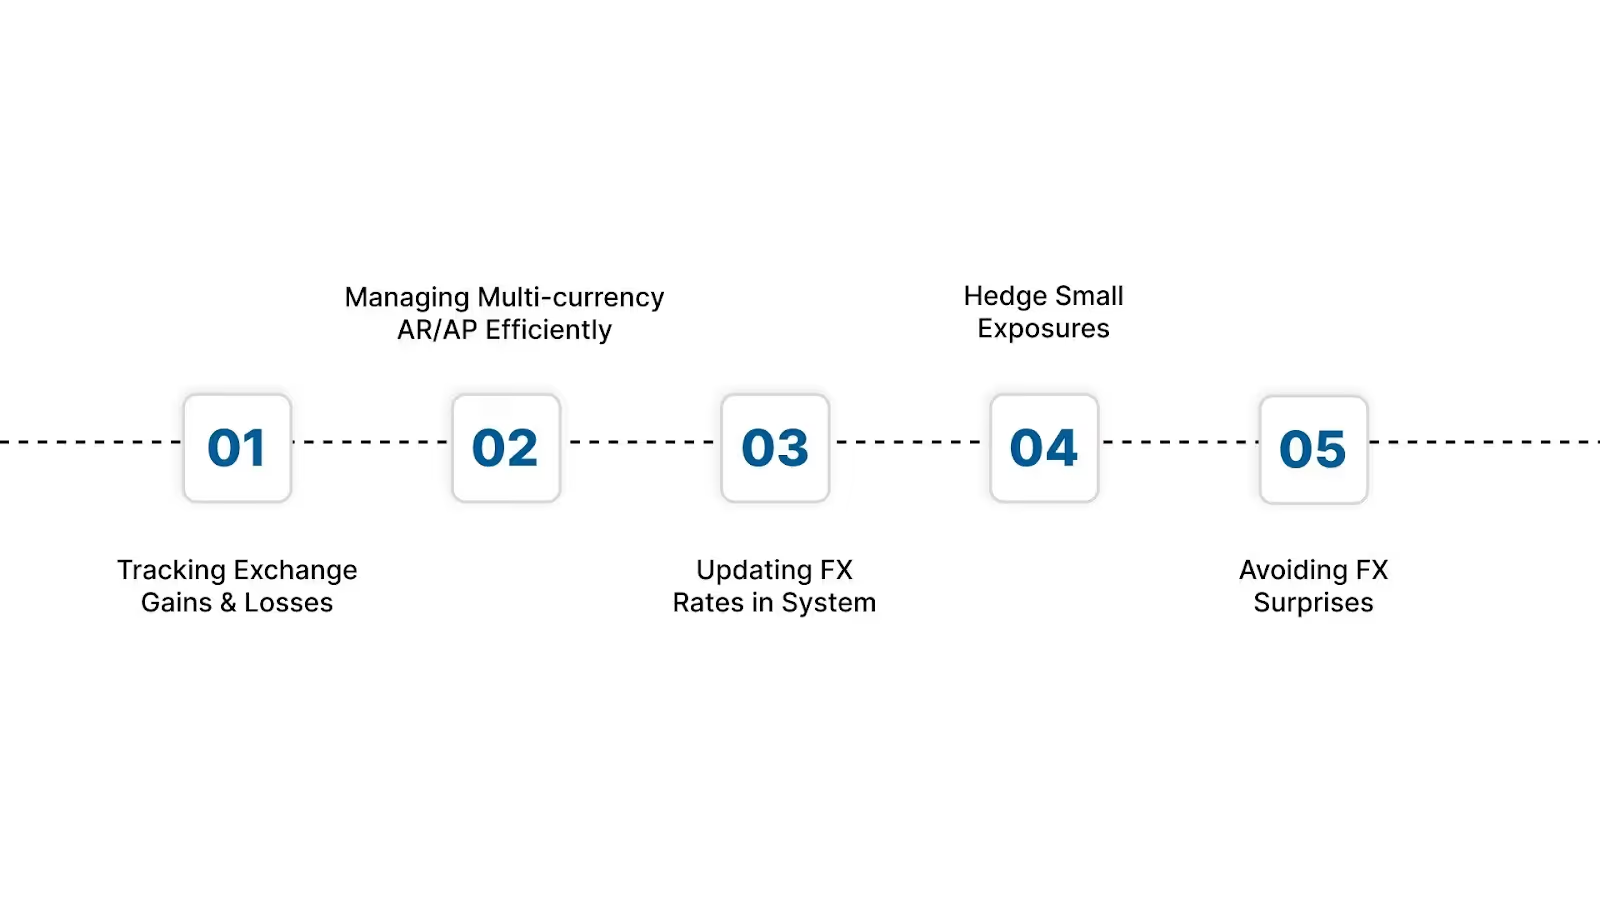
外币问题很少出现在大型交易中,反而常在日常结账时显现。如果想保持月度报告的整洁,这些问题若不处理,往往会成为棘手的麻烦。
以下是一些能帮助您从容处理外币业务的实用策略:
汇兑损益的来源只有一个:发票日期与结算日期之间的汇率变动。
为了规范管理:
许多美国财务总监仅在季度末审查外汇,这会导致繁琐的补录分录和不可预测的收益波动。月末重估可以有效避免这种情况。
如何在不造成混乱的情况下管理多币种应收/应付账款?最大的风险敞口通常存在于未结的应收和应付款项中。遵循以下两条规则即可掌控局面:
应收/应付账款才是大多数意外汇兑损失的来源,而非银行账户。
您应该多久在系统中更新一次汇率?这取决于交易量:
关键在于一致性。对部分条目使用昨天的汇率,而对其他条目使用今天的汇率,是导致审计调整最常见的原因之一。
大多数小型企业不需要使用衍生品。但如果出现以下情况,您应考虑进行简单的对冲:
有时对冲并非为了投机,而是为了防止 2% 的汇率波动抹掉 4% 的利润空间。
那么,如何避免月末出现汇率“惊喜”?大多数“汇率惊喜”源于两个问题之一:要么是交易日应用的汇率错误,要么是余额未在月末进行重新计量。
一个简单的工作流程可以减少月末的头痛问题:
如果外币调整经常导致您的月末结账延迟, VJM Global 随时为您提供帮助。我们协助美国企业建立清晰的重新计量工作流程和自动化的外汇处理流程,确保您的结账过程可预测。
最佳实践有助于日常工作,但错误仍可能发生。让我们看看那些导致严重报告和合规问题的错误。
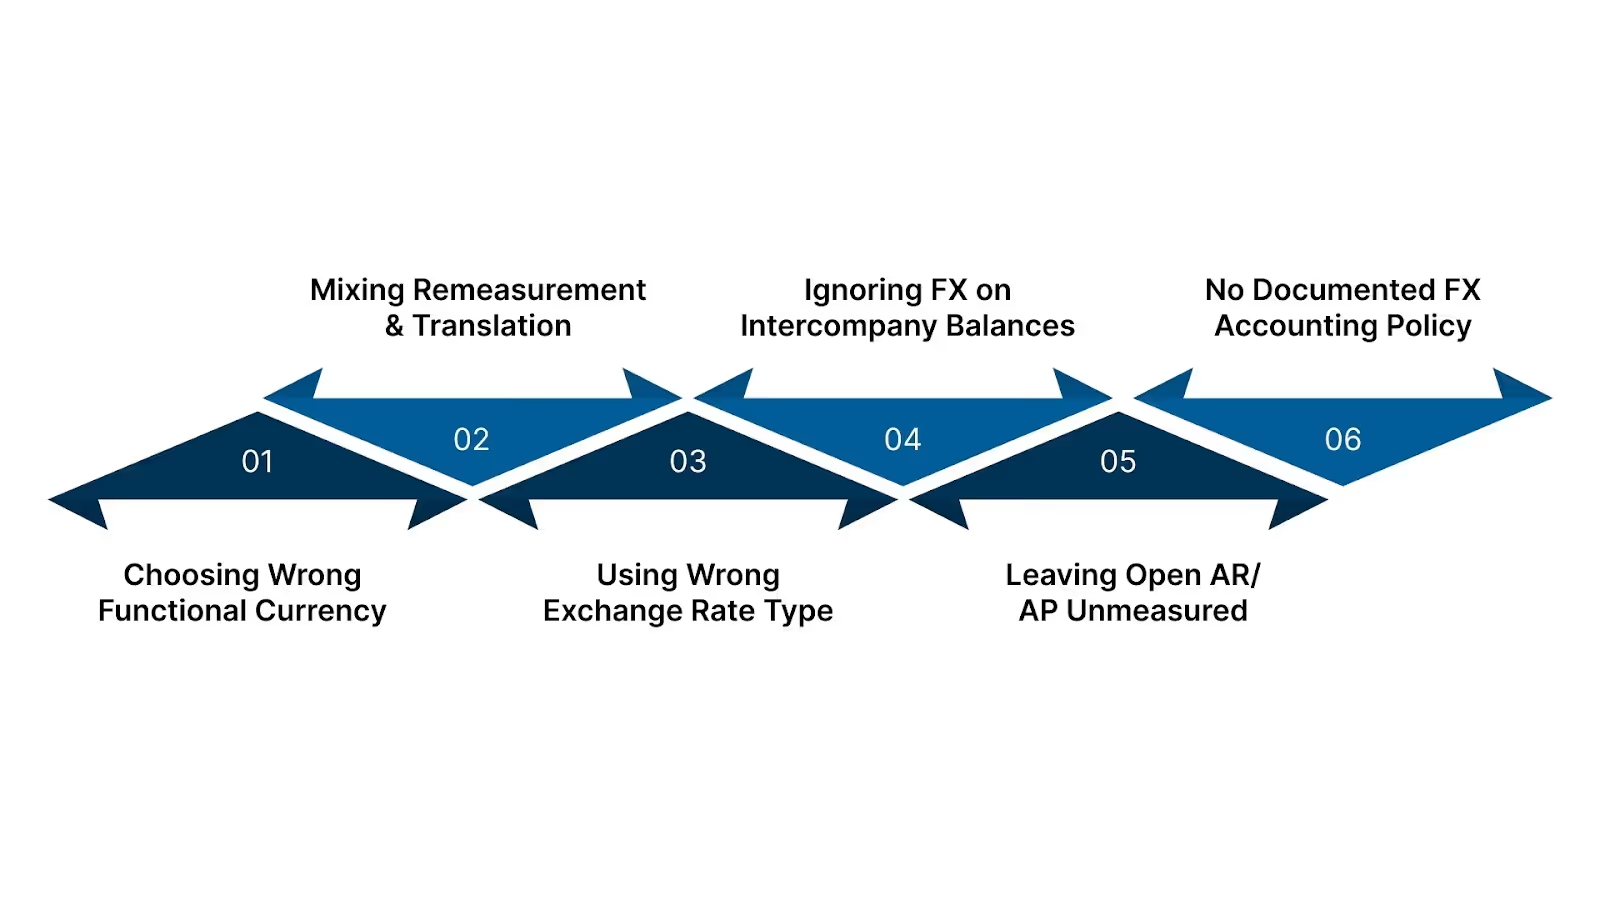
外币会计出错会怎样?这些错误不会一直保持在小范围内,它们会在发票、子公司和报告周期中不断累积。对于国际化企业而言,这些是审计中最常被指出的问题。
以下是美国企业最常犯的错误,以及防止财务报表错报的具体修正方法。
许多子公司在实际现金流由其他货币驱动时,仍默认使用美元。这一单一错误会导致全年的收入、支出、资产和负债数据出现偏差。
如何避免?
企业常将重估(功能货币调整)和折算(合并调整)视为同一流程。其实不然。前者影响净利润,后者则计入其他综合收益(OCI)。
为避免混淆,请建立两个独立的工作流程:
将这些工作流程固化到会计政策中,确保两者绝不混用。
团队常在 GAAP 要求使用即期汇率时应用平均汇率,或使用过期的汇率。这是导致外汇相关审计调整最常见的原因之一。
为避免此类错误,请使用简单的汇率映射表:
通过自动化汇率数据源来消除人为错误。
公司间的贷款和应付款项会产生巨大的外汇风险,若不按月进行重估,年底时风险会集中爆发。
如何避免?
当应收账款和应付账款长期未进行重估时,外汇损益会悄然累积,导致结账时出现混乱的调整。
如何避免?
如果没有相关政策,团队在汇率、方法和截止日期处理上会不一致。这会导致审计发现问题,并使收益变得不可预测。
为避免这种情况,请撰写一份简明扼要的 ASC 830 政策,涵盖以下内容:
每年进行审查并对员工进行相关培训。
既然已经明确了这些陷阱,下一步就是选择能够自动防止此类错误的系统。
当团队依赖电子表格或无法自动更新汇率、重估或进行多币种合并的系统时,外币会计就会变得一团糟。合适的工具可以消除上一节中提到的大多数错误。
以下是美国公司和注册会计师事务所实际使用的工具,以及对于 ASC 830 合规性至关重要的特定功能。
最适合:处理中等规模外币交易的美国中小企业
优势所在:
然而, QuickBooks Online 缺乏多实体合并功能,因此拥有海外子公司的集团需要额外的解决方案。
最适合:在多个国家开展业务的美国企业
优势所在:
对于中小型企业而言,Xero 的外汇自动化功能是市场上最准确、最稳定的功能之一。
适用对象:拥有海外子公司或多实体架构的公司
优势所在:
当外汇业务变得复杂时,这是大多数美国中型企业首席财务官的首选平台。
适用对象:拥有全球供应链的制造或分销企业
优势所在:
非常适合处理海外供应商、货运、海关或多国仓库业务的公司。
适用对象:正在向国际市场扩张的美国初创企业
优势所在:
简单高效,适合交易量较小的企业。
这些选择固然不错,但在挑选具备外汇功能的会计软件时,哪些特性才是最重要的呢?
无论使用哪个平台,以下关键功能决定了系统能否真正减少外汇错误:
这些功能可以有效防止前文提到的功能货币、汇率类型和重估方面的错误。
掌握了这些工具后,下一步就是了解如何为您的企业选择合适的外汇会计处理方法。
合适的方法取决于您的交易量、风险敞口、子公司情况以及报告要求。本框架旨在帮助美国企业确定哪种方法符合其实际情况,并明确何时需要引入专家支持。
企业通常会考虑三种汇率策略。以下是每种策略的适用场景:
即期汇率(交易日汇率)
适用场景:
即期汇率是 ASC 830 准则下最稳妥的方法,也是大多数资产和负债项目中唯一合规的选择。
月平均汇率
适用场景:
平均汇率不能用于资产、负债、应收/应付账款或公司间往来余额。许多企业正是在这一点上无意中违反了 GAAP 准则。
远期合约或套期保值汇率
适用场景:
如果您进行套期保值,则必须提供相关证明文件。否则,会计处理会迅速变得混乱。
要做出决定,您可以进行简单的自我评估。如果您对以下问题中的两项或多项回答“是”,则建议进行外包:
多币种会计是美国会计师事务所和中型企业最常外包的业务类别之一,因为这是内部团队耗时最多的环节。
如果您不确定哪种外汇处理方式最适合您的交易量、子公司架构及 GAAP 要求,VJM Global 随时为您提供协助。我们帮助美国企业评估风险、构建规范的外汇会计框架,并确保在不拖慢结账进度的情况下高效执行。
外币会计影响着从收入准确性到现金流可预测性的方方面面。随着越来越多的美国企业开展跨境买卖与运营,正确执行 ASC 830 已成为必然要求。规范的重估、准确的折算以及一致的汇率政策,是确保财务报表可靠且经得起审计的关键。
在 VJM Global,我们致力于帮助美国企业化繁为简,轻松应对多币种运营。以下是我们支持您跨境财务工作流的方式:
与 VJM Global 合作,构建一个准确、合规且能随全球业务扩展的外币会计框架。立即联系我们,简化您的企业处理国际财务的方式。
您需要评估驱动子公司现金流的货币,包括销售、人工、材料、融资及定价决策。根据 ASC 830,对子公司经济影响最大的货币即为功能货币,而非母公司偏好的货币。
应使用交易当日的即期汇率。对于经常性收入或支出,如果平均汇率能合理近似每日汇率,则可以使用。货币性项目(如应收/应付账款)必须按期末汇率进行重估。
当应收账款、应付账款、贷款或外币银行存款在月末使用更新后的汇率进行重估时,就会产生未实现损益。ASC 830 要求即使在款项支付前也必须进行此项重估。
折算将海外实体的功能货币财务数据转换为母公司的报告货币。汇率变动会产生折算调整额,该金额计入其他综合收益 (OCI),而非当期净利润,直到该海外实体被出售或清算。
使用具备自动汇率抓取功能的系统,应用统一的汇率规则,每月重估货币性项目,并记录您的 ASC 830 政策。大多数小型企业的外汇错误都源于手动录入或汇率使用不一致。




