深入理解美国 GAAP 合并会计准则

发布日期:
September 7, 2025

目录

联系我们
感谢您!我们已收到您的提交信息!
糟糕!提交表单时出错了。

立足本土,
服务全球

我们以专业和清晰的视角,为您提供跨境业务支持。
预约咨询

管理多个实体可能会让财务报告变得不堪重负。2024 年的一份报告指出,78% 的审计师将公司间往来账目视为高风险领域,而人工流程、复杂的结构、时间差异以及货币换算被列为导致财务报表不准确或延迟的主要原因。如果没有明确的规则,数据很容易出现不一致,利益相关者会失去信心,合规风险也会随之升级。

这就是为什么美国通用会计准则(U.S. GAAP)合并规则如此重要。它们提供了一种结构化的方法,将母公司和子公司合并为一套统一的财务报表,从而为投资者和监管机构提供企业整体业绩的真实情况。

对于拥有国际业务或离岸实体的美国公司而言,了解这些规则至关重要。这不仅关乎合规,更关乎如何呈现准确、透明且经得起审查的财务状况。

在本指南中,我们将探讨 GAAP 合并的关键原则、模型和挑战,并解释正确应用这些原则如何支持更稳健的财务报告。

核心要点

  • 合并确保透明度:美国 GAAP 合并规则要求将母公司和子公司的财务状况合并为一份报表,为投资者和监管机构提供完整的财务概览。
  • 两种模型定义控制权:投票权益实体(VOE)模型适用于所有权投票权超过 50% 的情况,而可变利益实体(VIE)模型则适用于即使没有多数投票权,但控制权基于权力和风险的情况。
  • 适用特殊规则:公司必须遵循 GAAP 关于成本资本化(如固定资产、软件、利息)以及未兑现支票(要求一致披露)的指导意见。
  • 存在全球差异:GAAP 是基于规则且具有规定性的,而国际财务报告准则(IFRS)是基于原则的,这导致在合并、资产评估和减值处理方面存在差异。
  • 实际挑战依然存在:复杂的股权结构、公司间抵销、货币折算和详细披露往往会造成合规和报告方面的困难。

美国 GAAP 合并规则概述

在深入细节之前,了解美国通用会计准则(U.S. GAAP)下合并运作的基本原理很有帮助。简单来说,合并要求母公司将其子公司的财务报表合并,并将其作为单一经济实体进行呈现。这确保了利益相关者看到的是完整的财务状况,而不是碎片化的结果。
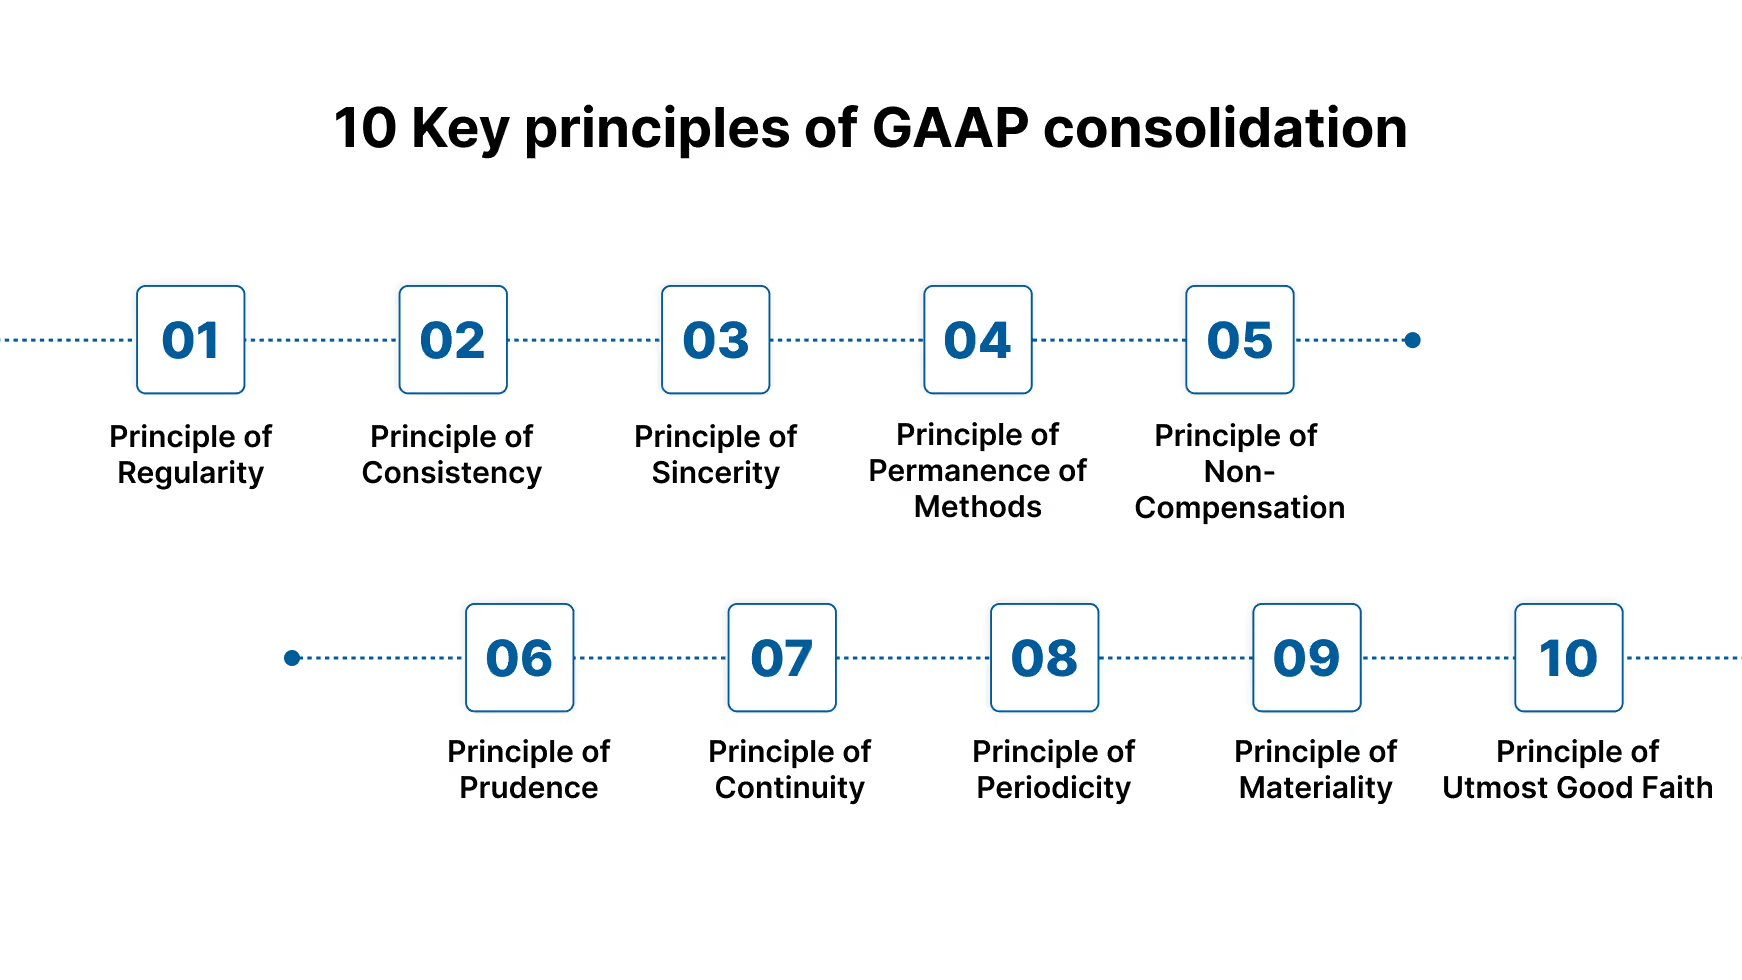
GAAP 合并的 10 项关键原则

10 Key principles of GAAP consolidation

为了保持财务报告的一致性和可信度,美国通用会计准则(GAAP)建立在十项核心原则之上。这些原则指导企业如何记录、报告和呈现财务数据,确保合并报表准确、透明,并可在不同报告期之间进行比较。

  • 规范性原则:所有会计实务必须严格遵循 GAAP 标准。
  • 一致性原则:会计方法应在各报告期内保持一致,以便进行比较。
  • 诚实原则:会计人员必须准确、诚实且客观地呈现信息。
  • 方法永久性原则:所有财务报表应采用相同的会计方法,以确保可靠性。
  • 非抵销原则:收益和损失必须透明地报告,不得抵销债务或夸大业绩。
  • 审慎原则:财务条目应避免投机,确保反映现实且及时的信息。
  • 持续经营原则:财务报告假设企业在评估资产和负债时将持续经营。
  • 周期性原则:财务结果必须按常规、一致的间隔(如季度或财年)进行报告。
  • 重要性原则:所有报告的数据应真实、重要,并足以清晰地反映公司的财务状况。
  • 最大诚信原则:参与财务报告的所有人员均应秉持诚实和正直的态度行事。

VJM Global 帮助美国企业简化合并流程,在准确应用 GAAP 规则的同时,确保其在印度的子公司完全符合当地法规。

From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.

在了解概述之后,下一步是确定哪些实体应纳入合并范围。美国 GAAP 为此提供了两种模型。

确定合并范围的模型

在决定一家公司是否应合并另一实体时,美国 GAAP 提供了两种主要模型。这些模型有助于确定母公司是否拥有控制性财务利益,从而必须将子公司的财务结果合并到自身报表中。

1. 投票权益实体(VOE)模型

定义:VOE 模型适用于通过直接拥有投票权(通常超过公司投票股的 50%)来确立控制权的情况。

运作方式:如果贵公司拥有另一家企业的大多数投票权股份,则推定您拥有控制权。根据此模型,您必须将该子公司的财务结果合并到您的报表中,并消除公司间的交易。

优势:

  • 在多数所有权明确时提供清晰度。
  • 确保对控制权明确的子公司进行准确报告。
  • 为投资者和监管机构提供母子公司关系的透明视图。

2. 可变利益实体(VIE)模型

定义:VIE 模型适用于控制权并非基于多数投票权的情况。它侧重于谁有权指导实体的重大活动,以及谁承担风险或从实体中获得利益。

运作方式:如果您的公司参与了某个实体,虽然投票权掌握在他人手中,但您仍需承担财务风险或享有大部分收益,那么根据 GAAP,您必须合并该实体。这可以防止企业仅仅因为未持有多数股权就将债务排除在账目之外。

优势:

  • 涵盖所有权间接或共享的复杂结构。
  • 防止公司将负债隐藏在表外实体中。
  • 为利益相关者提供更准确的财务风险和收益视图。

延伸阅读:了解 GAAP 与 GAAS 之间的区别

在了解了合并模型后,下一步就是明确何时需要将其他实体的财务状况合并到您自己的财务报表中。
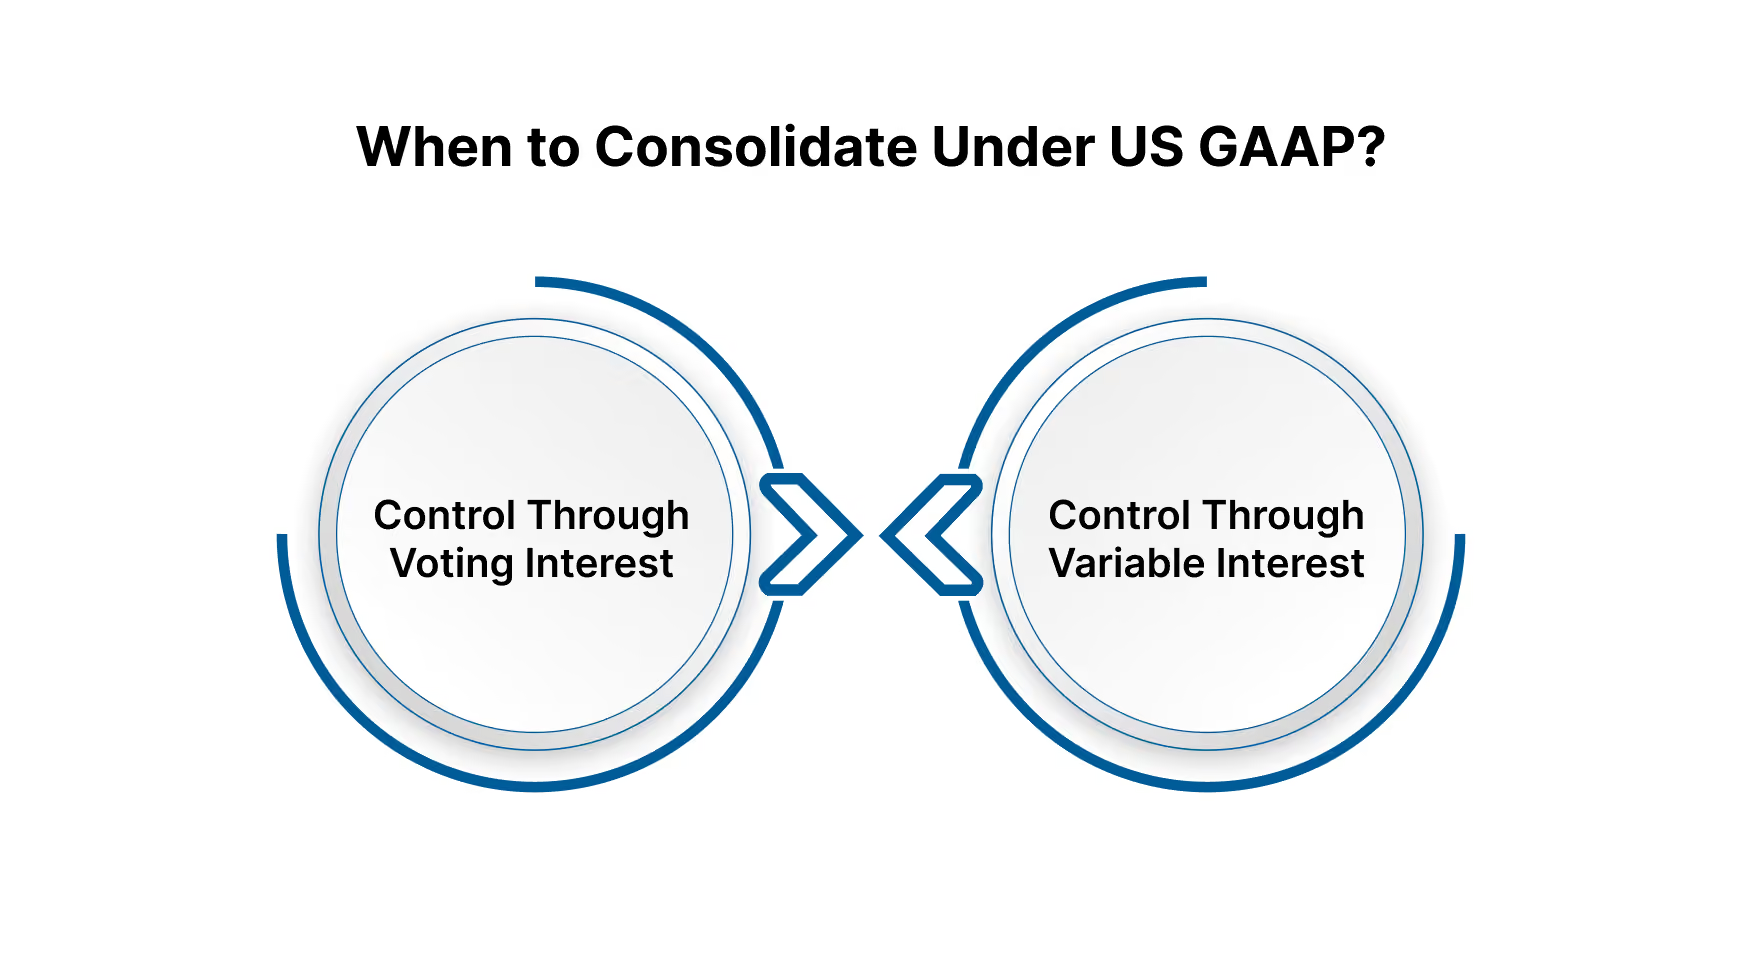
何时根据美国 GAAP 进行合并

When to Consolidate Under US GAAP

根据美国 GAAP,当一家公司对另一实体拥有控制性财务权益时,必须进行合并。这确保了财务报表能够反映整个集团真实的经济状况。

1. 通过投票权益实现控制(VOE 模型)

  • 含义:如果您的公司拥有另一实体超过 50% 的投票权股票,则推定您拥有控制权。
  • 应用方式:子公司的财务报表必须与母公司合并,并抵销所有公司间交易。
  • 重要性:该规则确保投资者和监管机构能够全面了解母公司的财务状况。

2. 通过可变权益实现控制(VIE 模型)

  • 含义:即使没有多数投票权,如果您承担了大部分风险和收益,或拥有关键决策权,您仍可能拥有控制权。
  • 应用方式:如果您的公司对显著影响实体绩效的活动拥有主要控制权,则必须进行合并。
  • 重要性:这可以防止企业将高风险债务或资产“排除在账目之外”。

在探讨合并的挑战与益处之前,了解美国 GAAP 与国际财务报告准则(IFRS)之间的差异非常重要。

美国 GAAP 与 IFRS 在合并方面的差异

虽然美国 GAAP(公认会计原则)和 IFRS(国际财务报告准则)都旨在确保财务报告的透明度和可比性,但它们的方法存在显著差异。GAAP 通常是基于规则的,而 IFRS 是基于原则的,这可能导致对同一交易采取不同的处理方式。

Aspect

U.S. GAAP

IFRS

Approach

Rules-based: detailed guidance for specific scenarios

Principles-based: broader guidelines with professional judgment

Consolidation Model

Focuses on Voting Interest Entity (VOE) and Variable Interest Entity (VIE) models

Focuses on control principle, power over entity, exposure to returns, and ability to use power

Inventory

LIFO (Last-In, First-Out) is permitted

LIFO is not allowed

Cash Flow Statements

More prescriptive on the classification of operating, investing, and financing activities

More flexibility in classifying interest/dividends

Asset Revaluation

Historical cost is generally required

Revaluation of property, plant, and equipment is allowed

Goodwill Impairment

Tested annually, write-down only (no reversal)

Impairment allowed, and reversal permitted in future periods

对于在不同司法管辖区编制财务报表的跨国公司而言,理解这些差异至关重要。

延伸阅读:了解美国 GAAP 收入确认准则。

虽然理解 GAAP 和 IFRS 之间的异同至关重要,但公司也必须认识到,在实践中应用 GAAP 合并规则可能会带来一系列挑战。

GAAP 成本资本化规则

根据美国 GAAP,某些成本必须资本化,而不是立即计入费用,这意味着它们被记录为资产负债表上的资产,并随时间进行分摊。核心规则是,只有能为公司提供未来经济利益的成本才应资本化。

示例包括:

  • 不动产、厂房和设备(PPE):购买价格、安装成本以及延长资产使用寿命的重大改良支出均可资本化。
  • 软件开发成本:内部使用软件一旦进入应用开发阶段,即可进行资本化。
  • 利息成本:与建造合格资产直接相关的借款成本可以资本化。

另一方面,日常维修、维护和行政费用应立即计入费用,因为它们不会产生长期利益。正确区分资本化成本和费用化成本有助于确保财务报告的准确性以及对 GAAP 的合规性。

在了解了 GAAP 如何处理成本资本化之后,另一个需要考虑的重要领域是财务报表中如何报告未兑现支票。

GAAP 关于未兑现支票的规定

未兑现支票可能会在财务报告中造成混淆,而 GAAP 对其处理方式提供了具体指导。根据 FASB ASC 210,重点在于什么是“可用于日常运营的现金”,以及某些资产和负债可以(或不可以)如何进行抵销。

在实践中,其操作方式如下:

  • 由于未兑现支票仍属于公司的债务,许多企业将其作为 负债 在资产负债表上报告。
  • 然而,AICPA 问答第 1100.08 节的指导建议,未兑现支票应记录为现金的减少,这可能会让人感到矛盾。

结论是: 两种解释都存在,但最重要的是保持一致性和披露。公司必须始终如一地采用一种方法,并在财务报表附注中明确说明其处理方式,以确保对审计师、监管机构和利益相关者保持透明。

另请阅读:企业审计清单指南

GAAP 合并报表中的挑战

01.webp
虽然 GAAP 合并确保了财务报告的透明度和一致性,但在实践中应用这些规则并非没有困难。公司经常面临技术、运营和合规方面的障碍,这些障碍可能会使流程变得复杂。

主要挑战包括:

  • 确定控制权: 评估一个实体是否拥有控制性财务权益可能很复杂,特别是在涉及合资企业或可变利益实体 (VIE) 的情况下。
  • 复杂的股权结构: 多层子公司、交叉持股和国际业务使得合并管理更加困难。
  • 公司间交易: 消除公司间的销售、贷款或余额以防止重复计算既耗时又容易出错。
  • 外币折算: 汇率波动和功能货币差异会影响合并收益和资产负债表。
  • 合规披露: GAAP 要求对关联方、VIE 和非控制性权益进行详细披露,这需要严谨的监督和准确性。

另请阅读: 如何为美国企业寻找合适的会计外包服务?

结论

对于需要编制可靠财务报表并保持合规的企业而言,理解并应用美国 GAAP 合并规则至关重要。该框架确保了一致性、透明度和准确性,但挑战往往随之而来,从在投票权或 VIE 模型下确定控制权,到解决成本资本化和未兑现支票等复杂的报告问题,不一而足。

如果您是美国公司或会计师事务所,正在寻求专家支持,VJM Global 随时为您提供帮助。凭借我们对美国会计准则和印度法规的深厚知识,我们提供值得信赖且具有成本效益的离岸解决方案,以简化您的合并和财务报告流程。

联系 VJM Global 进行免费咨询,了解我们如何在您进行国际化扩张时,为您提供合并和合规方面的支持。立即预约演示!

常见问题

1. GAAP 合并规则的目的是什么?

‍ GAAP 合并规则确保母公司通过纳入其控制实体的财务数据,呈现完整且准确的财务状况。这有助于投资者和利益相关者了解整个商业集团的真实经济地位。

2. 我如何知道我的企业是否应该合并另一个实体?

‍ 根据美国 GAAP,如果您拥有 控制性财务权益,则需要进行合并。这可以通过多数投票权(投票权模型)或重大权力和风险承担(可变利益实体模型)来确定。

3. 应用 GAAP 合并规则最大的挑战是什么?

‍ 主要挑战之一是在复杂的股权结构中确定控制权。围绕可变利益实体 (VIE) 进行判断,并确保在各个报告期内保持一致的应用,也可能非常困难。

4. GAAP 合并与 IFRS 合并有何不同?

‍ GAAP 更侧重于 规则导向,而 IFRS 则侧重于 原则导向。这导致两者在控制权评估、存货计价和资产重估等领域存在差异。跨国经营的企业必须在财务报表中审慎处理这些差异。

‍

VJM Global
探索 VJM Global 的专家见解、实用建议与最新动态
了解作者详情

最新博客


