对于许多美国中小企业而言,薪酬管理在企业尚未准备好组建完整的内部财务团队之前,就已经变得十分复杂。随着任务堆积、各州申报要求各异以及支付周期拉长,内部资源往往捉襟见肘。那些熟悉结构化流程的企业(例如在律师事务所应收账款管理方面有经验的企业)会发现一个规律:当工作流缺乏明确规则时,错误很快就会出现。随着团队规模的扩大,这种压力会随之增加,因此建立一致的管控机制与确保律师事务所应收账款管理的准确性同样重要。
将薪酬管理从美国外包至印度,中小企业无需增加招聘成本,即可获得能够处理合规申报、月度结账流程及多州税务规则的专业团队。
在本指南中,您将了解如何清晰、可控地将薪酬管理从美国外包至印度。
核心要点
- 应收账款的准确性取决于在案件受理阶段是否准确录入了费率审批、预付款门槛及门户网站格式规则,从而确保离岸团队能够使用完整的账单数据进行工作。
- UTBMS编码、摘要措辞以及针对特定客户的拒付模式必须与客户的审计习惯相匹配,以防止发票处理停滞。
- 业务领域排序(如诉讼研究、草稿审查、归档或企业尽职调查-谈判-结案)直接影响草稿的接受度并减少审计警示。
- 当账单团队遵循既定的审批节奏、助理预审习惯以及为每位合伙人记录的调整历史时,律师的审查速度会得到提升。
- 风险控制依赖于对门户网站延迟、少付趋势以及与结算、结案或承运人庭后审计相关的案件扣留款的跟踪,这些均贯穿于从美国到印度的工作流中。
什么是律师事务所应收账款管理?
对于美国律师事务所而言,应收账款工作是一套与案件预算、费率协议、预付款提取及严格的客户账单协议挂钩的财务控制系统。
当工作流的一部分从美国转移到印度时,每一个步骤都必须反映出律所的业务领域规则、合伙人的审查偏好以及针对特定客户的账单安排,从而确保现金流的可预测性并降低争议。
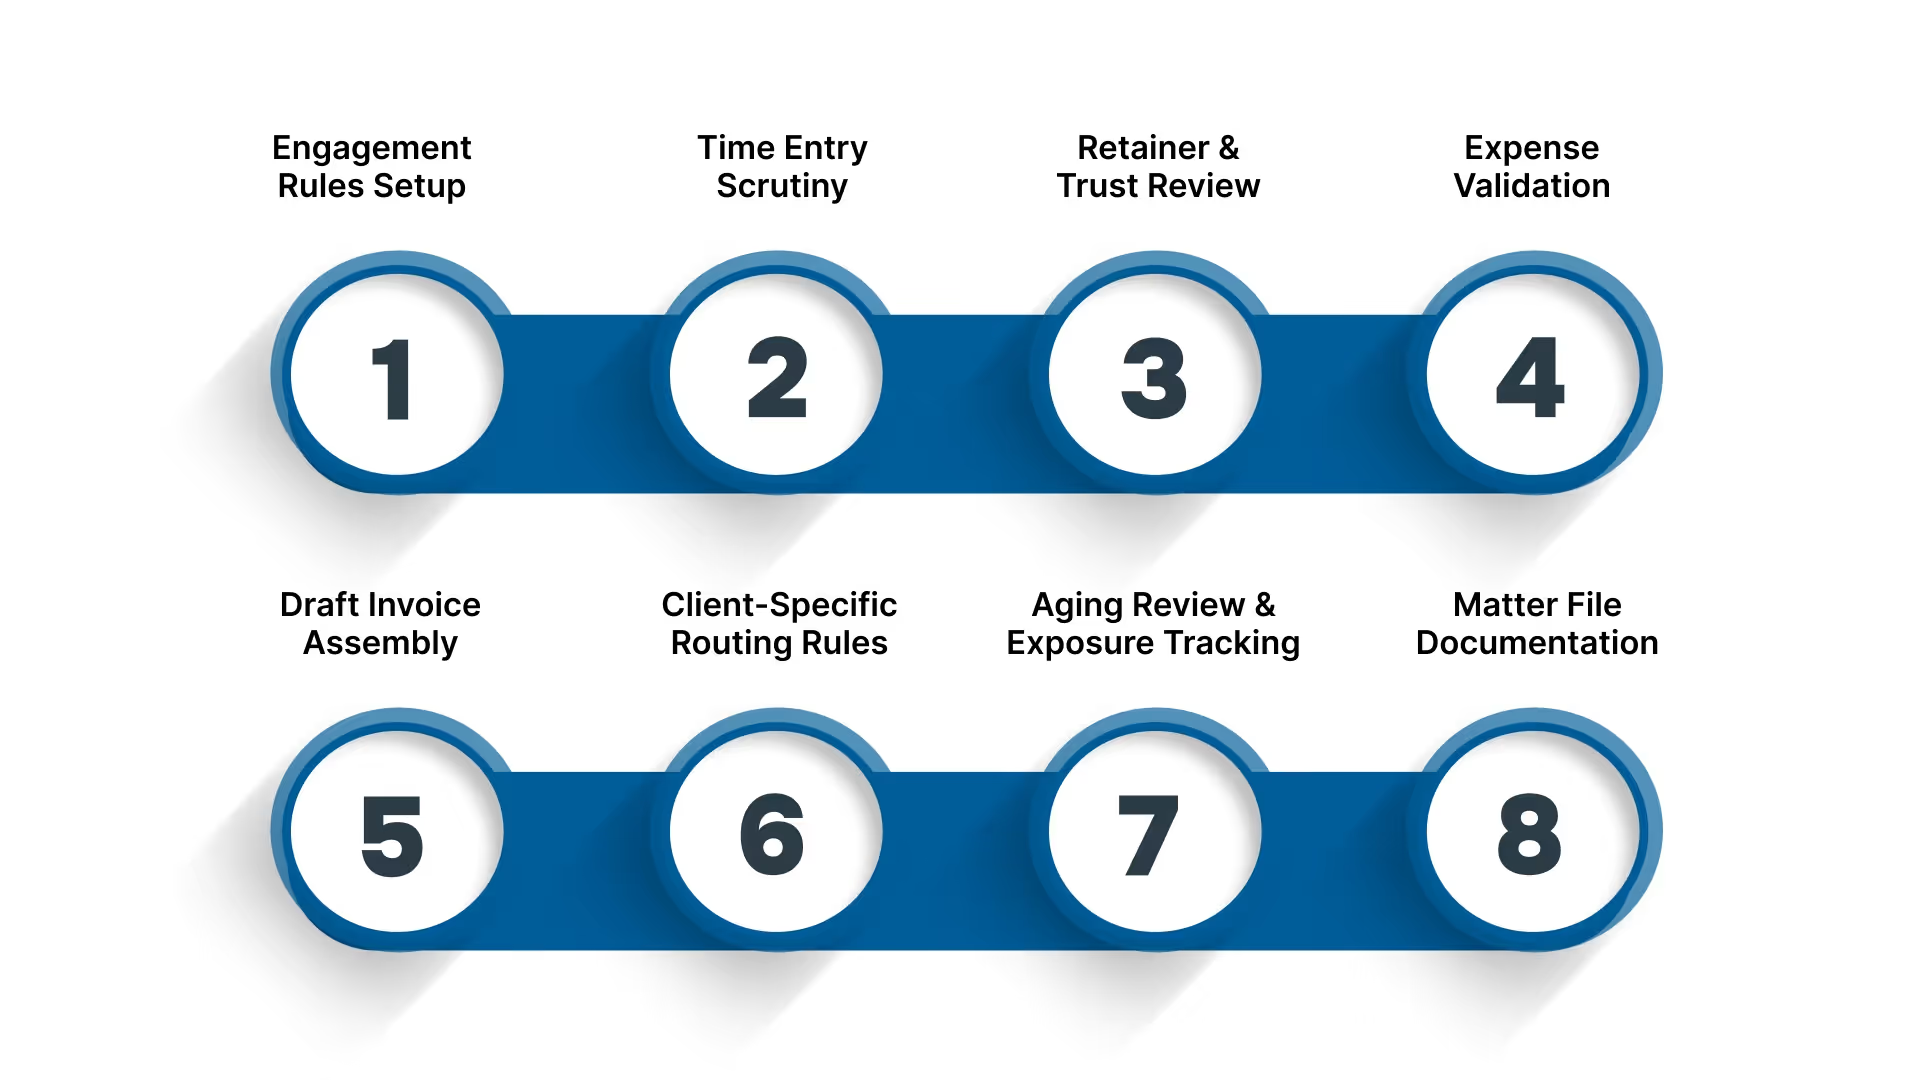
- 参与规则设置:律所记录账单周期、费率表、预付款门槛、折扣审批以及LEDES或非LEDES格式,以确保离岸团队遵循负责账单的律师所使用的确切结构。
- 工时录入审查:团队在将任何工时计入发票草稿之前,会根据UTBMS编码(统一任务管理系统)、案件预算、费率例外、人员配置计划及任务级授权对录入内容进行核对。
- 预付款与信托审查:支持团队跟踪信托余额、即将进行的提取以及补足触发点,以防止在资金不足的情况下发出账单。
- 费用验证:费用会根据客户账单准则、案件上限、收据要求以及诉讼、公司和知识产权案件中常见的报销限制进行核对。
- 发票草稿编制:草稿在提交给负责律师之前,会包含清晰的摘要、已批准的减记、合规的任务代码以及合伙人级别的调整。
- 针对特定客户的路由规则:发票遵循为每位客户定制的工作流,包括电子账单平台上传、合规性检查、拒付代码处理及必要的备注说明。
- 账龄审查与风险跟踪:在案件层面审查账龄表,以识别诸如审批周期过长、长期少付或客户在托管资金释放或结案里程碑之后仍扣留发票等模式。
- 案件档案记录:每个案件都有一个包含费率审批、合伙人指示、客户沟通记录、争议备注及过往调整的控制文件,以便后续跟进准确且可追溯。
在明确了这些结构性职责后,下一步是了解每项任务如何从受理到收款,在律所的账单序列中流转。
如果您的律所需要可靠的开票、对账和月度结账准确性支持,请从通过顶尖簿记服务和会计外包至印度来精简您的成功之路开始。
律师事务所应收账款管理的工作原理
美国律师事务所的应收账款工作遵循一套与案件受理、费率审批及客户账单平台挂钩的固定序列。
当工作流的一部分从美国转移到印度时,团队会遵循一套同步流程,该流程反映了合伙人的偏好、客户账单代码及特定业务领域的规则。每一项行动都依赖于记录在案的触发点,而非通用的账单习惯。
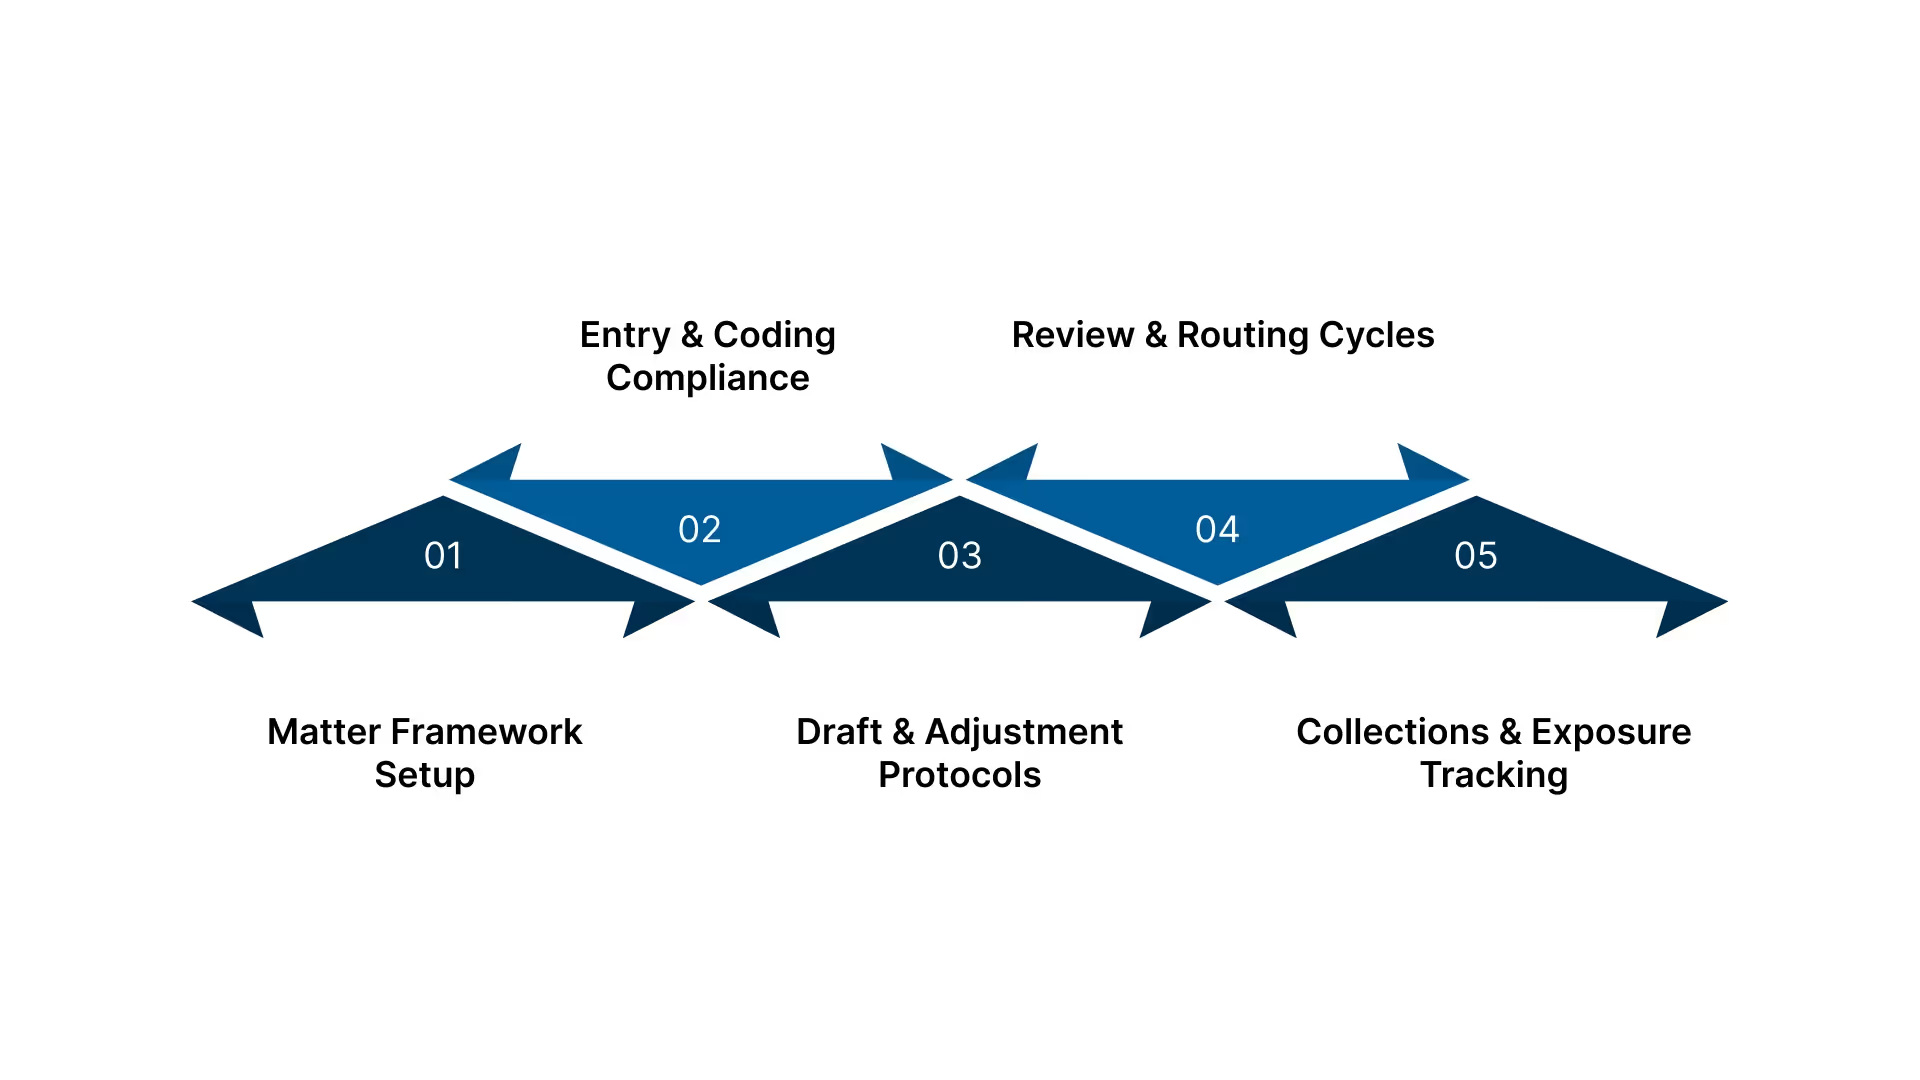
- 案件框架设置:受理团队记录人员配置计划、LEDES格式、预付款阶段、费率结构及合伙人偏好,这些构成了每项应收账款任务的指导原则。
- 录入与编码合规:工时和费用会根据UTBMS代码、摘要规则、费率例外及业务领域模板进行核对,以防止客户拒付。
- 草稿与调整协议:草稿编制时会包含已批准的调整、基于阶段的模板、案件备注以及与诉讼或交易工作挂钩的账单里程碑。
- 审查与路由周期:草稿会经过合伙人特定的周期和客户门户工作流,包括路由规则、上传要求、拒付代码及状态更新。
- 收款与风险跟踪:对付款、信托变动、少付、账龄趋势及案件层面的风险信号进行监控,以识别审批缓慢、扣留款及与结案相关的延迟。
在梳理完工作流序列后,下一步是找出那些微小的运营调整对账单准确性和审批速度产生最大影响的关键点。
对于希望在保持账单和报告一致性的同时降低运营负担的团队,请查看与印度会计服务提供商合作的主要优势。
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.
改善律师事务所应收账款管理的实用技巧
美国律师事务所的应收账款改善工作取决于与案件预算、已批准的人员配置计划、门户网站行为以及律师特定账单习惯挂钩的控制措施。
这些技巧侧重于直接影响发票通过电子账单审查的速度以及付款到账一致性的运营步骤。它们专为那些协调部分工作流从美国至印度的律所而设计,包括那些由VJM Global提供支持的律所。
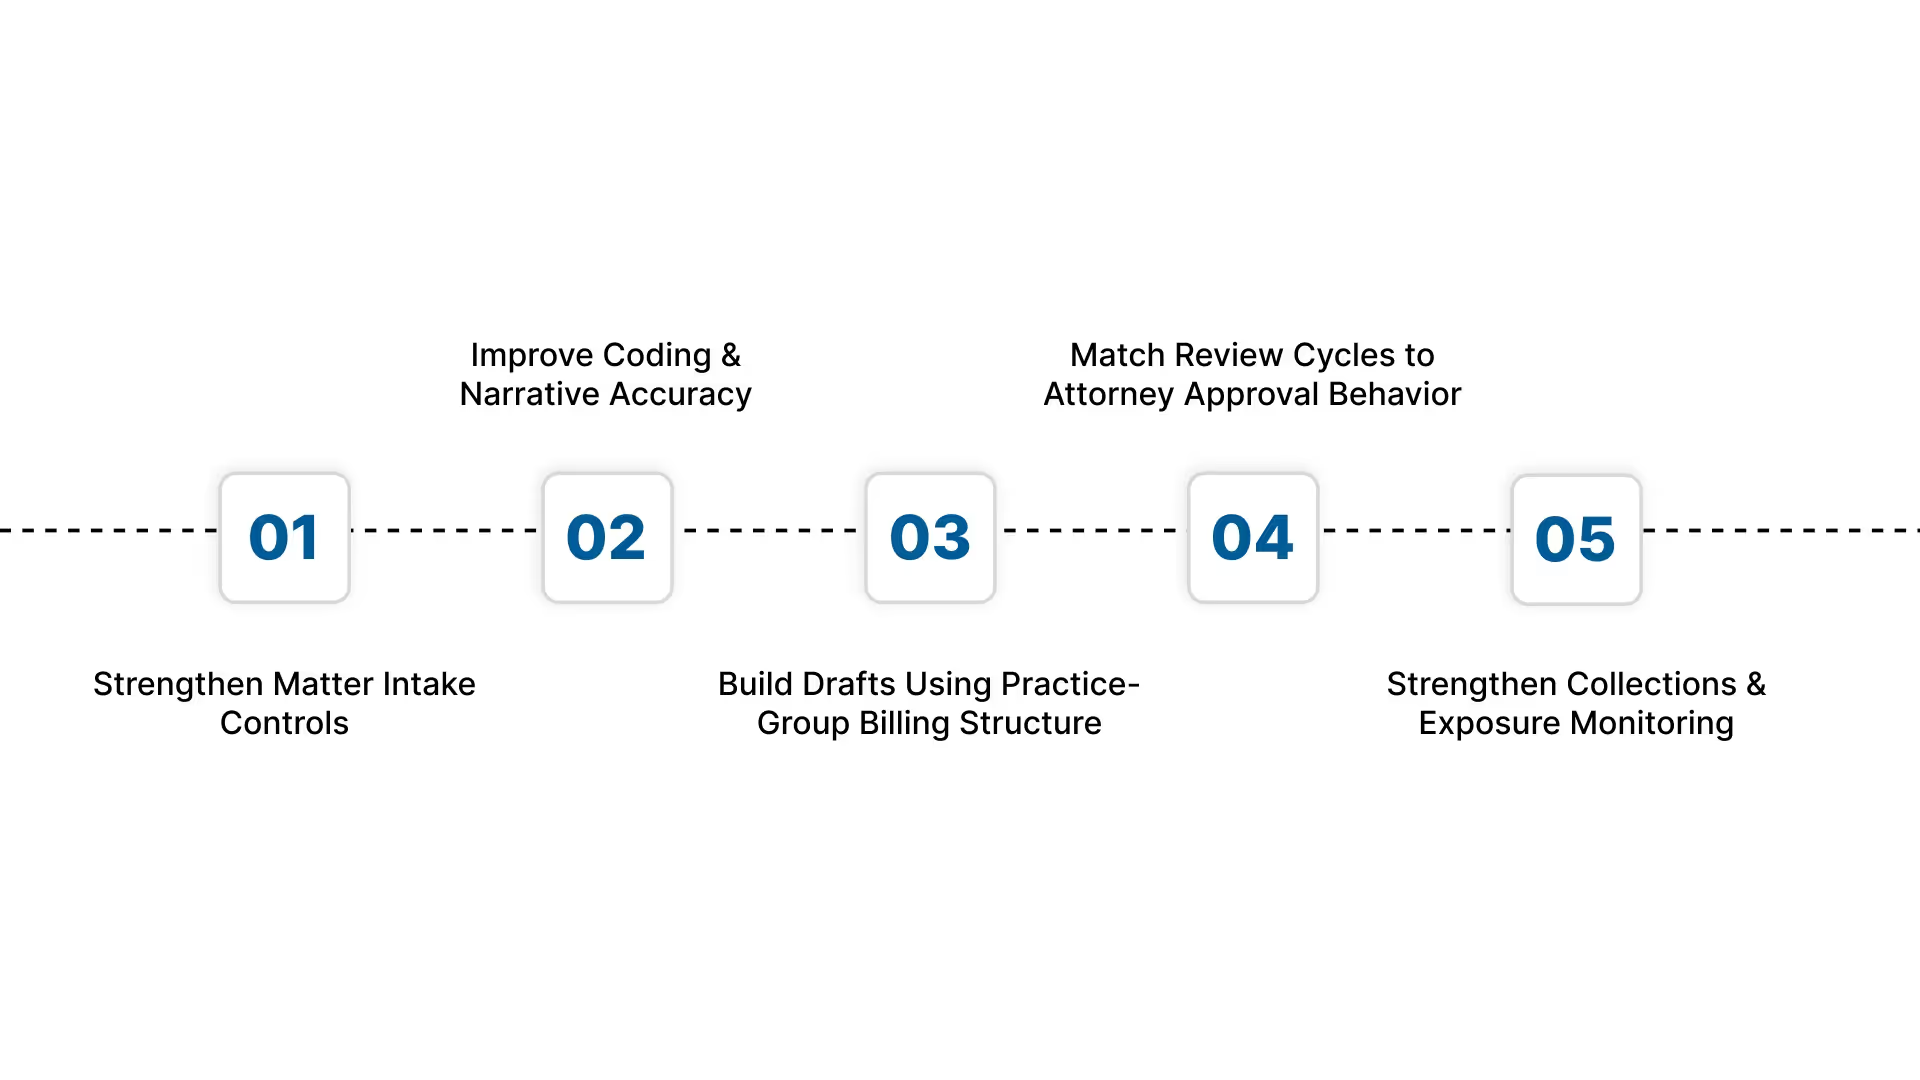
1. 加强案件受理控制
应收账款问题通常源于初始档案不完整,尤其是在计费要求严格的门户格式或详细费率历史记录的情况下。
- 客户批准的费率文件: 存储该客户的历史费率审批记录,包括混合费率以及试用期或结案期的临时费率上调。
- 预付金阈值说明: 记录最低信托余额要求,以及针对同一客户名下多个事项使用信托资金的顺序。
- 门户配置备注: 记录客户的门户规则,例如 LEDES 版本、必需的任务代码对,以及会导致自动拒绝的提交字段。
2. 提高编码和叙述的准确性
编码和叙述问题是发票在 Legal Tracker 和 CounselLink 等系统中停滞的主要原因,因此准确性必须与客户层面的模式保持一致。
- 事项特定的代码映射: 映射每个客户针对该事项类型所接受的 UTBMS 代码,包括他们经常提出异议或降级的代码。
- 叙述模式规则: 应用客户期望的叙述格式,例如将律师审查与行政审查分开,或详细说明任务成果。
- 拒绝触发列表: 追踪此前曾导致该特定客户或部门拒绝发票的短语、缩写和计费行为。
3. 根据业务组计费结构构建草稿
当草稿反映客户审计该特定业务领域的方式,而非依赖通用模板时,草稿的处理速度会更快。
- 诉讼时间顺序: 根据客户批准的诉讼工作顺序构建草稿,例如:研究 → 起草 → 审查 → 归档。
- 企业交易里程碑: 包含与交易阶段相关的工作描述,如尽职调查轮次、文件修订和成交前确认。
- 保险公司核对清单: 应用保险公司特定的规则,包括禁止的条目组合、必需的活动代码或对资深律师参与度的限制。
4. 使审查周期与律师的审批习惯相匹配
审批延迟通常源于与每位律师或合伙人审查和编辑计费草稿的方式不匹配。
- 律师审查时间表: 记录哪些律师仅在案件间歇期审查发票,哪些律师则每天或在重大截止日期前进行审查。
- 调整历史追踪: 保留合伙人典型减免记录的日志,例如删除重复的研究工作或缩减内部咨询时间。
- 助理预审流程: 如果律师习惯于委派他人进行叙述润色或条目清理,则应先将草稿发送给助理。
5. 加强催收和风险敞口监控
当律所追踪客户特定的审批模式、少付逻辑和事项层面的风险信号时,催收工作会有所改善。VJM Global 团队在工作流程从美国延伸至印度时,可提供这种细粒度的追踪支持。
- 客户层面的审批滞后概况: 追踪哪些客户部门会导致持续的延迟,例如合规审查或二级审批人。
- 少付原因分析: 审查此前与特定模式相关的减免情况,例如冗长的叙述条目或提交时未匹配任务代码的费用。
- 事项风险指标: 标记那些发票通常仅在和解归档、交易结束或保险公司审计周期后才会流转的事项。
即使建立了更严格的控制措施,某些事项层面的问题仍会拖慢计费周期,尤其是在客户指令在业务进行中途发生变更时。
对于寻求持续的编码准确性、可靠的草稿周期以及符合律师期望的离岸支持的律所,VJM Global 提供全面的应收账款管理支持。
律所应收账款管理中的常见挑战
美国律所的应收账款缺口通常出现在与事项预算、客户审计习惯和平台驱动要求相关的运营环节中。
当工作从美国流转至印度时,这些问题会迅速显现,因为离岸团队依赖于书面审批、事项历史记录以及无法推断的客户特定计费逻辑。以下几点重点关注源于运营精确度而非广泛计费问题所导致的困难。
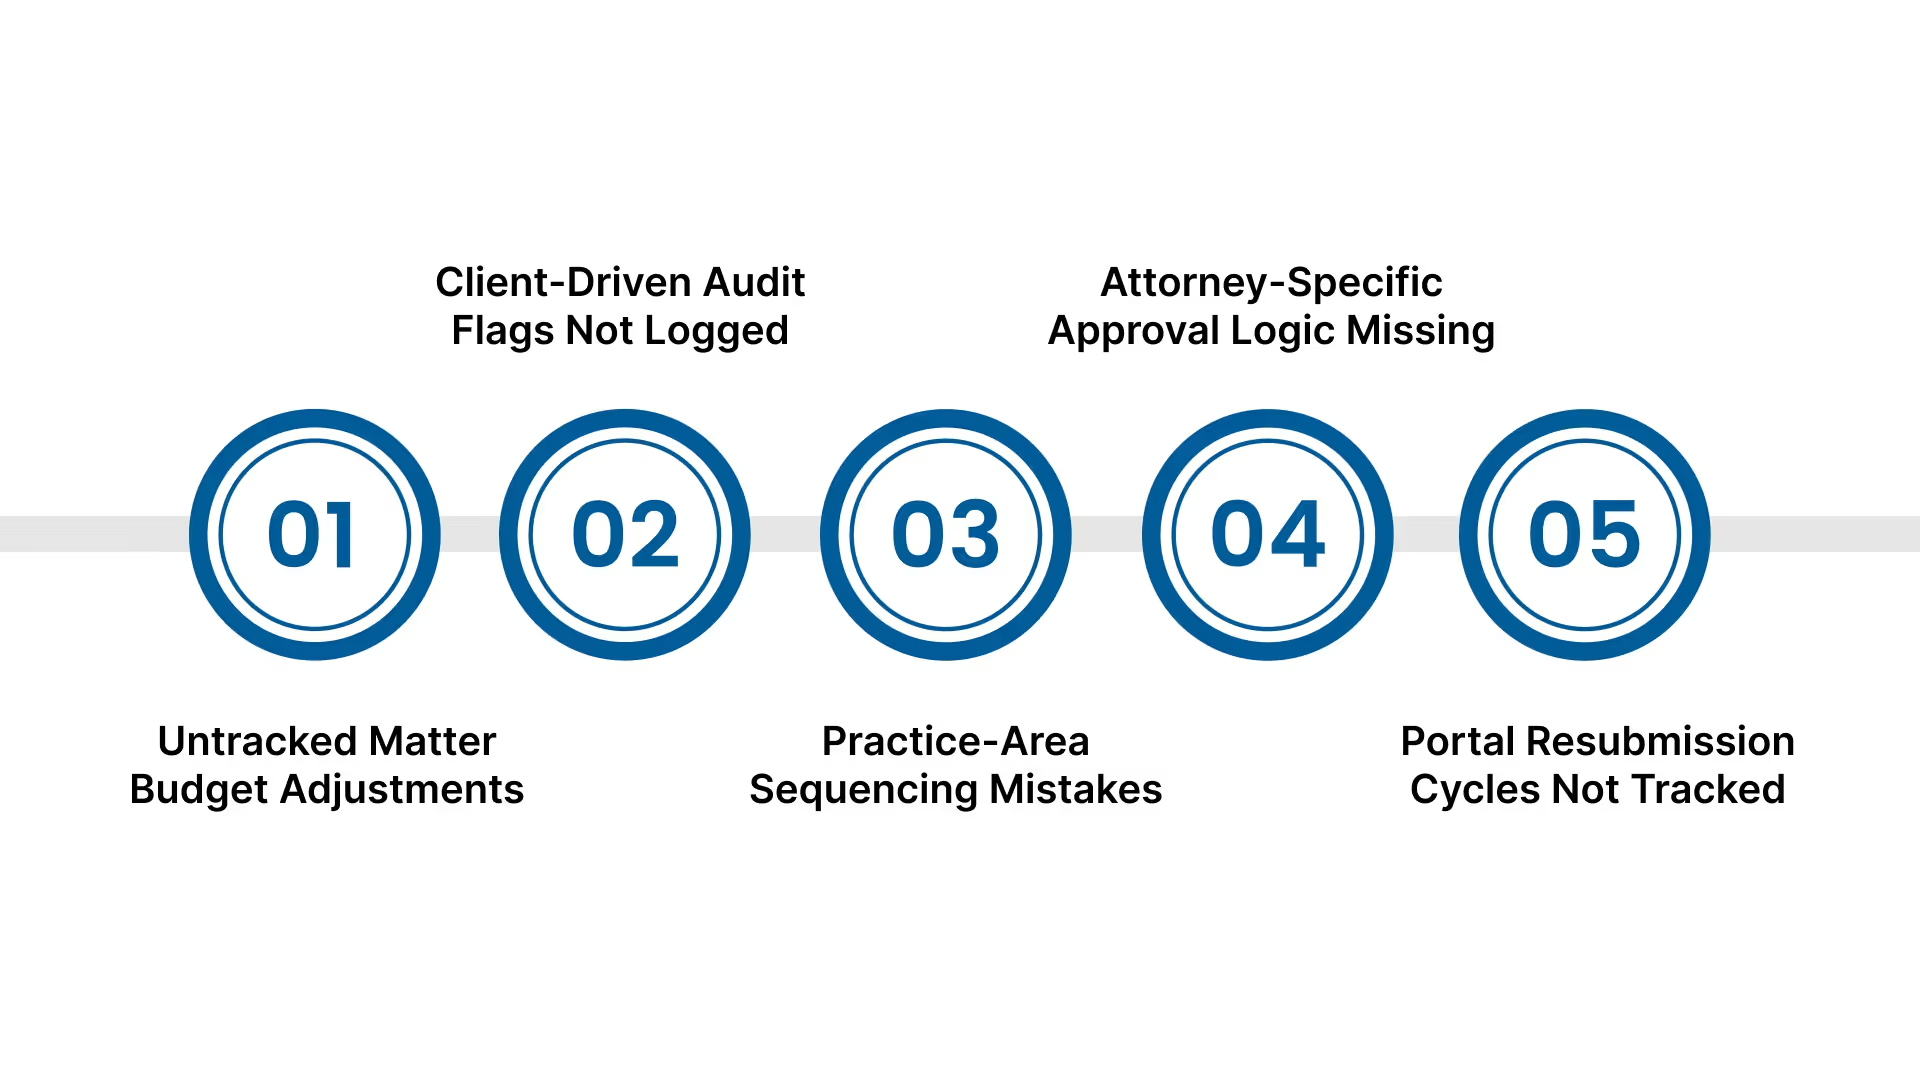
- 未追踪的事项预算调整: 律师在案件进行期间所做的变更(例如将工时从资深员工转移至初级员工,或扩大审查范围)未记录给计费团队,导致已计费工作与客户预期之间出现不匹配。
- 客户驱动的审计标记未记录: 会对发票进行审计以查找连续研究条目、拆分审查或重复内部讨论等模式的客户,往往会在这些模式再次出现时标记事项,因为审计规则未被捕获。
- 业务领域排序错误: 某些客户要求工作遵循特定顺序,例如在谈判任务前进行企业尽职调查,或在起草动议前进行诉讼会议,当时间条目未反映所需顺序时,草稿将无法通过。
- 缺失律师特定的审批逻辑: 一些律师仅在收到内部状态更新或审查案件进度记录后才会批准,而计费团队在没有这些检查点的情况下继续推进,导致草稿被退回。
- 门户重新提交周期未追踪: 客户门户通常会返回带有自动反馈代码的发票,当之前的拒绝原因(如缺失阶段标签或必需的叙述分隔符)未被存储时,同样的错误会在不同事项中重复出现。
这些运营缺口揭示了为何许多律所需要一个结构化的离岸框架,以便在遵循案件级规则的同时,无需依赖内部的凭空猜测。
如果您的律所希望在从美国到印度的账单、对账和应收账款工作流程中获得可靠的支持,请从 通过会计服务外包简化您的财务流程开始。
From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.
VJM Global 如何支持律所从美国到印度的应收账款管理
将应收账款工作从美国转移到印度的律所,需要能够理解案件预算、客户门户规则以及律师审批习惯如何影响每个计费周期的团队。
VJM Global 通过构建结构化的应收账款工作流程来提供支持,这些流程与每家律所的计费模式、客户要求和合规期望相匹配。其结果是一个在不同案件、律师和客户部门之间保持一致的应收账款流程。
- 发票处理准确性: VJM Global 使用与其标准应收账款服务中相同的准则来准备和审核发票,从而支持生成清晰的草稿并确保计费周期的一致性。
- 对账支持: 团队处理与应收账款、案件余额和信托资金变动相关的对账工作,确保计费记录与支持性财务数据相符。
- 长期未结项目分析: VJM Global 审查账龄较长的应收账款,识别延迟项目,并记录影响付款时间表的模式,这些工作已包含在其应收账款服务中。
- 会计外包基础设施: 凭借在簿记、报告和合规驱动任务方面已建立的工作流程,VJM Global 为律所从美国到印度的计费活动提供了同样结构化的支持。
- 文档和报告准则: 律所维护有组织的财务记录,准备准确的债务人报告,并确保文档符合律所要求的详细程度。
结语
精准管理应收账款、门户审核和审批周期是维持美国律所财务稳定的关键,尤其是在工作从美国转移到印度的情况下。处理严格的 UTBMS 规则、特定案件的计费模式以及客户审计要求的律所,依赖于结构化的律所应收账款管理,以保持现金流的可预测性,并让律师能够专注于案件工作,而非计费纠错。
VJM Global 通过构建与每位客户的审核规则、律师审批习惯和案件级计费结构相匹配的应收账款工作流程来支持律所。凭借在律所应收账款管理方面的丰富经验,VJM Global 有助于减少计费重报,最大限度地降低门户拒绝率,并保持各案件文档的一致性。
如果您的律所准备加强从美国到印度的应收账款运营,VJM Global 可以在每个阶段为您提供支持。 请与我们联系!
关于律所应收账款管理的常见问题解答
1. 律所应收账款管理如何处理案件中途批准的费率例外情况?
案件中途的费率变更必须记录在案件档案中,并映射到特定的时间记录员,以便在计费时条目与更新后的费率结构相匹配。
2. 案件级预算偏差在律所应收账款管理中起什么作用?
预算偏差会影响审批时间,因为当计费活动不再符合计划的诉讼或交易顺序时,客户通常会暂停或质疑发票。
3. 在需要协调应用信托资金或预付款时,律所应收账款管理如何处理多案件客户?
律所会跟踪所有活跃案件的预付款阈值,并遵循客户批准的规则来分配或补充信托资金。
4. 律所应收账款管理如何解决反复触发客户审计标记的叙述模式?
重复出现的问题模式(如缺失任务结果或分段叙述)会被记录下来,并作为未来计费周期的固定指令执行。
5. 当律师将审批步骤委托给助理时,有哪些保障措施支持律所应收账款管理?
计费团队会记录每位律师的授权习惯,包括助理优先处理哪些编辑工作,从而确保草稿能够按照预期的审批流程顺利推进,避免延误。