了解应收票据:定义与示例

发布日期:
September 15, 2025

目录

联系我们
感谢您!我们已收到您的提交信息!
糟糕!提交表单时出错了。

立足本土,
服务全球

我们以专业和清晰的视角,为您提供跨境业务支持。
预约咨询

逾期付款是美国企业面临的持续挑战,39% 的 B2B 发票未能按时支付,这不仅拖慢了资金回笼速度,还给现金流带来了压力。对于深受此类延误困扰的企业而言,应收票据提供了一种正式且具有法律约束力的解决方案。

与普通发票不同,应收票据提供了一套结构化的还款计划,确保按时收款,帮助企业掌控现金流。此外,91% 使用自动化系统管理应收账款的中型企业表示,通过加快支付周期和减少人为错误,其现金流状况得到了改善。

本篇博客将探讨什么是应收票据、其运作方式,以及它们对企业财务健康的重要性。我们还将通过实际案例和关键策略,深入了解如何有效管理应收票据,助您掌控付款进度并优化现金流。让我们开始吧。

Key Takeaways

  • 正式协议至关重要:应收票据是具有法律约束力的付款承诺,比普通应收账款更具保障。
  • 利息与资产分类:它们会产生利息,并被记录为流动或非流动资产,从而提高财务透明度。
  • 结构化还款:票据提供了明确的还款时间表,保护企业免受逾期或漏付的影响。
  • 会计准确性:正确记录本金、利息和违约情况,可确保财务报表的准确性和现金流的可靠性。
  • 现金流灵活性:应收票据可以通过质押、转让或保理来获取即时现金,从而支持业务增长和运营需求。

什么是应收票据?

应收票据是一种正式协议,即公司通过本票向客户借出资金或提供信贷。该文件在法律上约束客户在规定期限内偿还债务,通常还需支付利息。

应收票据的关键方面包括:

  • 正式协议:这是一种书面付款承诺,与普通信贷交易相比具有更高的法律效力。
  • 资产分类:应收票据在资产负债表上被视为资产,因为它们代表了企业应收的款项。
  • 流动资产与非流动资产:
    • 如果还款期限在一年内,该票据被归类为流动资产。
    • 如果还款期限超过一年,则被归类为非流动资产。
  • 利息收入:公司从应收金额中赚取利息收入,并将其记录在损益表中。

企业通常将应收票据用于大额采购或员工预支现金。应收票据可以出售给第三方或用于抵押融资,从而帮助企业更有效地管理现金流。

了解了基础知识后,让我们探讨一下应收票据与普通应收账款的区别。

应收票据与应收账款的区别

虽然应收票据和应收账款都代表企业应收的款项,但它们在结构、付款条款和法律执行力方面存在显著差异。以下是关键区别的综合对比表:

Aspect

Notes Receivable

Accounts Receivable

Formality

Formal, legally binding contracts with specific terms.

Informal agreements with no formal contract.

Interest

Usually includes interest terms.

Typically does not include interest.

Duration

Longer repayment periods (months or years).

Short-term, usually due within 30 to 60 days.

Legal Enforceability

Stronger legal recourse in case of default.

Less legal protection, as it’s based on informal credit.

了解哪种类型的应收账款适用于您的业务,有助于您更准确地管理信贷并预测现金流。

明确了这一区别后,让我们仔细看看构成应收票据的关键要素。

应收票据的关键组成部分

Key Components of Notes Receivable

应收票据是确保按时付款的正式协议,通常包含还款计划和利息。以下是其关键要素的细分:

  • 收款人:收款人是持有本票的实体,有权收取本金及任何利息。这通常是企业或金融机构,票据被记录为资产,代表未来的现金流入。
  • 出票人:出票人是负责偿还票据的借款人。这可以是个人或企业,他们必须遵守本票中列出的还款条款。
  • 本金:本金是出票人必须在到期日之前偿还的原始贷款金额。这是计算利息等额外费用的基础。
  • 到期日:这是双方约定的出票人必须全额还款的日期。根据期限长短,应收票据在资产负债表上可被归类为流动资产或非流动资产。
  • 利息:利息是出票人为借入本金而支付的额外费用。这是区分应收票据与应收账款的关键要素,是对延长付款期限的补偿。
  • 利率:利率是应用于本金以确定应付利息总额的百分比。这对双方都至关重要,因为它直接影响借款成本和收款人的收益。

这些组成部分使应收票据成为比普通应收账款更安全、更具结构性的财务资源。

VJM Global 通过提供精准的外包会计服务,简化了应收票据的管理。我们确保正确的分类、及时的利息跟踪和全面的合规性,让您可以专注于业务增长。立即联系我们。

了解这些组成部分为创建规范的票据奠定了基础。以下是一个您可以使用的简单模板。

应收票据模板

对于接受本票作为付款方式的企业而言,拥有一份清晰、标准化的模板至关重要。以下模板可帮助您为交易创建具有法律约束力的票据:

[本金金额]

[城市、省份或地区,协议日期]

鉴于已收到价值,签署人 [出票人姓名] 同意向 [收款人姓名] 支付本金 [本金金额],并按未偿余额每年 [利率]% 的利率支付利息。利息将从本协议签署之日起计算,直至本金全额付清为止。

本金及利息应以美国法定货币支付,支付地点为 [城市及省份或地区],具体由票据持有人以书面通知形式告知出票人,并于指定日期支付。付款条款如下:

见票即付,最迟不超过 [期限长度]

[出票人地址]

[出票人签名]

[出票人印章]

[收款人签名]

[收款人或公司印章]

此模板为创建正式的应收票据提供了基础,企业和客户均可据此保障自身权益。

延伸阅读:应收账款日记账分录综合指南

现在您已拥有了模板,让我们通过一些实际案例来看看应收票据是如何使用的。

应收票据示例

当企业需要通过明确的条款将还款协议正式化时,通常会使用应收票据。以下是三个不同场景的示例:

1. 餐厅设备采购

如果一家餐厅从供应商处 赊购了 25,000 美元的新设备,供应商通常要求在 60 天内付款。

由于该餐厅刚开业且现金流紧张,因此申请延期付款。供应商同意并开具了一份 年利率为 8% 的一年期本票。

签发时的会计分录:

Debit

Credit

Amount

Notes Receivable

Accounts Receivable

$25,000

付款(到期)时的会计分录:

Debit

Credit

Amount

Cash

Notes Receivable

$25,000

Cash (Interest Income)

Interest Income

$2,000*

*利息 = 25,000美元 × 8% = 一年2,000美元。

因此,可以用本票代替标准发票,这样既能给餐厅更多付款时间,又能确保供应商收取利息的权利。

2. 商业信用

客户以 10,000美元的信用额度购买商品,并开具了一张 年利率为5%的90天期本票。这使得该交易从应收账款转为应收票据。

签发时的会计分录:

Debit

Credit

Amount

Notes Receivable – Employee

Cash

$5,000


付款(到期)时的会计分录:

Debit

Credit

Amount

Cash

Notes Receivable – Customer

$10,000

Cash

Interest Income

$125


上述例子是应收票据最常见的用途之一:将赊销转化为具有法律约束力的带息还款。

3. 对员工或第三方的贷款

公司 向员工借出5,000美元,并以 年利率6%的1年期票据作为正式凭证。

签发时的会计分录:

Debit

Credit

Amount

Notes Receivable – Employee

Cash

$5,000

付款(到期)时的会计分录:

Debit

Credit

Amount

Cash

Notes Receivable – Employee

$5,000

Cash

Interest Income

$300

因此,应收票据不仅产生于客户交易,也可能产生于内部贷款。

4. 预付款项

企业 向供应商预付3,000美元,并以本票作为还款担保。

签发时的会计分录:

Debit

Credit

Amount

Notes Receivable – Vendor

Cash

$3,000

还款时的会计分录:

Debit

Credit

Amount

Cash

Notes Receivable – Vendor

$3,000

企业因此可以利用应收票据来保障向供应商支付的预付款。

5. 分期付款协议

客户购买了价值 12,000 美元的设备,但倾向于通过分期付款并支付利息的方式进行结算。该安排记录为应收票据。

签发时的会计分录:

Debit

Credit

Amount

Notes Receivable – Customer

Sales

$12,000

首次分期付款时的会计分录:

Debit

Credit

Amount

Cash

Notes Receivable – Customer

$1,000

Cash

Interest Income

$100

上述示例属于结构化还款的情况,企业随时间推移分批收到本金和利息,而非一次性收回全部款项。

这些示例展示了应收票据如何将交易正式化,并为从贸易信贷到员工贷款等各种情况提供结构化的还款计划。

是否在管理复杂的应收票据和维持现金流方面感到吃力? VJM Global 的专业会计服务可助您简化流程,确保记录准确并高效跟踪还款,让您的企业能够专注于业务增长与成功。

接下来,让我们探讨如何在会计系统中记录和管理这些票据。
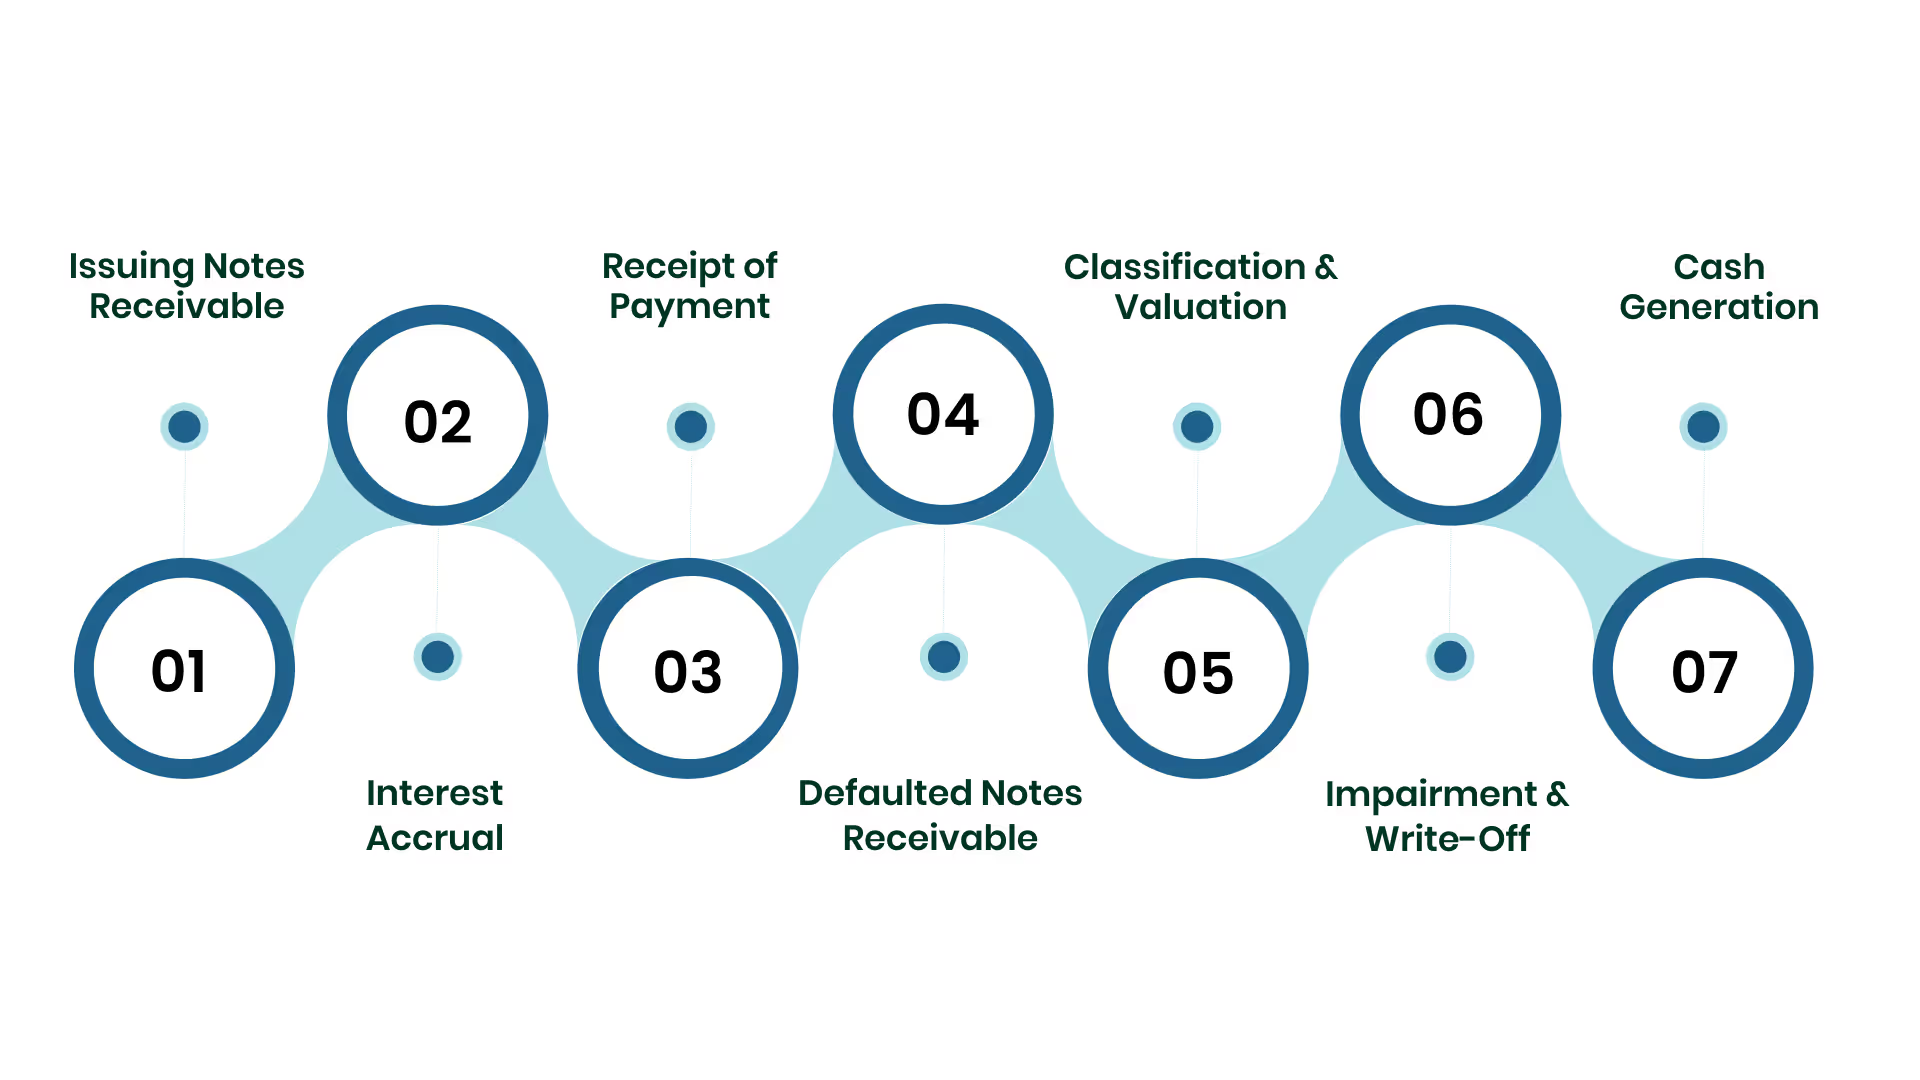
应收票据的会计处理

Accounting for Notes Receivable

记录应收票据可确保企业跟踪欠款金额,并将其在财务报表中归类为资产。这些正式协议明确了结构化的还款计划。

应收票据的初始记录

  • 在签发票据时,借记应收票据。
  • 根据交易来源,贷记销售收入、现金或应收账款。
  • 利息在赚取之前不予记录。

利息应计

  • 在会计期末或到期时记录利息。
  • 借记应收利息,贷记利息收入以反映已赚取的利息。

收到付款

  • 借记现金(收到总额)。
  • 贷记应收票据(本金部分)。
  • 贷记利息收入(应计利息部分)。

应收票据违约

  • 如果借款人违约,将未付票据转入应收账款。
  • 转账金额应包含本金和未付利息。
  • 如果后续确认该债务无法收回,则使用备抵账户进行处理。

分类与估值

  • 按面值记录票据。
  • 将应计利息添加为应收利息。
  • 若一年内到期,归类为流动资产;若到期日更晚,则归类为非流动资产。
  • 在资产负债表上按净变现价值 (NRV)列示,并根据潜在的坏账进行调整。

减值与核销

  • 如果还款存在不确定性,应将减值额度计为账面价值与预期现金流量之间的差额。
  • 借记坏账费用,贷记应收票据减值准备。
  • 确认无法收回的票据应予以核销:借记减值准备,贷记应收票据。

利用应收票据获取现金

  • 应收票据可以通过质押、转让或保理等方式来筹集即时现金。
  • 这对于融资渠道有限的企业非常有用。

对应收票据进行准确的会计处理,可确保财务报表真实反映资产状况,支持有效的现金流管理,并防范潜在的信贷损失。

Also Read: Accounts Receivable Management Best Practices Guide

最后,让我们探讨一下 VJM Global 如何帮助简化整个流程,确保您的应收票据得到妥善管理。

通过 VJM Global 高效管理应收票据

追踪和核算应收票据可能非常耗时。 VJM Global 致力于帮助企业简化这一流程,确保账目准确、合规,并实现更优的现金流管理。主要优势包括:

  • 集中化票据管理:将所有应收票据记录在统一平台,包括本金、利息和到期日。
  • 精简会计分录:依托我们的外包会计服务,协助管理票据签发、利息计提、付款及违约等会计分录。
  • 利息追踪:准确计算并记录短期或长期票据的利息收入。
  • 违约监控:快速识别逾期或违约票据,并相应更新应收账款。
  • 资产分类:轻松将票据划分为流动资产或非流动资产,以编制准确的资产负债表。
  • 现金流洞察:监控应收票据对流动性和营运资金的影响。
  • 无缝集成:与现有会计或 ERP 系统同步,实现财务报告的一致性。

通过 VJM Global,确保您的应收票据记录准确无误,并保持现金流的可预测性。

结论

应收票据作为正式协议,不仅能保障还款,还能为企业提供可预测的现金流。通过规范的记录、利息追踪和资产分类,可以确保财务报表的准确性,并降低坏账风险。

系统化处理违约、减值和核销,有助于保护收入并维护资产完整性。此外,通过质押、保理或转让等方式策略性地利用应收票据,还能获取即时现金,从而支持运营需求和业务增长。

借助 VJM Global 的解决方案掌控您的应收账款并简化会计流程,我们的方案旨在简化票据管理并增强现金流的可靠性。 立即联系我们。

常见问题

1. 什么是应收票据?

应收票据是客户向您出具的正式承诺,约定在特定日期支付特定金额(通常包含利息)。它们比普通发票更具法律效力。

2. 如何在会计记录中登记应收票据?

收到票据时,您需要借记“应收票据”账户,并根据交易性质贷记“销售收入”、“现金”或“应收账款”。这有助于追踪应收债权。

3. 应收票据利息的会计分录是什么?

记录已赚利息时,应借记“应收利息”,贷记“利息收入”。这反映了您已赚取但尚未收到的利息。

4. 如何计算应收票据的利息?

利息通常按“本金 × 利率 × 时间”计算。请确保时间跨度与票据期限(如月或年)保持一致。

5. 应收票据的到期日是什么?

The maturity date is the day the full principal and any interest must be paid. It marks the end of the note’s term.


‍

VJM Global
探索 VJM Global 的专家见解、实用建议与最新动态
了解作者详情

最新博客

