

对于许多外国企业主而言,在新加坡设立公司并非难事。注册流程非常简单,通常几天内即可完成。真正的挑战在于公司成立之后:如何遵守新加坡会计与企业管制局(ACRA)和新加坡税务局(IRAS)规定的年度申报及合规义务。
这些周期性的合规要求往往是代价高昂的失误高发区。2025年,新加坡的企业注销数量达到60,445家,创下自2017年以来的最高纪录。许多企业倒闭的原因都可以追溯到错过申报截止日期、罚款累积以及董事被取消任职资格。
新加坡的监管环境执行力度极强。罚款会迅速升级,若持续违规,董事还可能面临个人法律责任。
本文将涵盖外国公司在新加坡必须履行的关键年度申报和合规要求。您将了解到ACRA和IRAS的具体期望,外国公司分行与本地注册子公司在义务上的区别,以及为避免监管处罚必须重点关注的截止日期。
新加坡的年度申报与合规是指所有注册公司在每个财年都必须履行的、由ACRA和IRAS规定的周期性法定义务,无论其是否为外资所有或母公司位于何处。
新加坡的监管环境高度结构化且执行严格。违规行为会带来实实在在的代价。根据ACRA发布的指南,处罚措施包括:
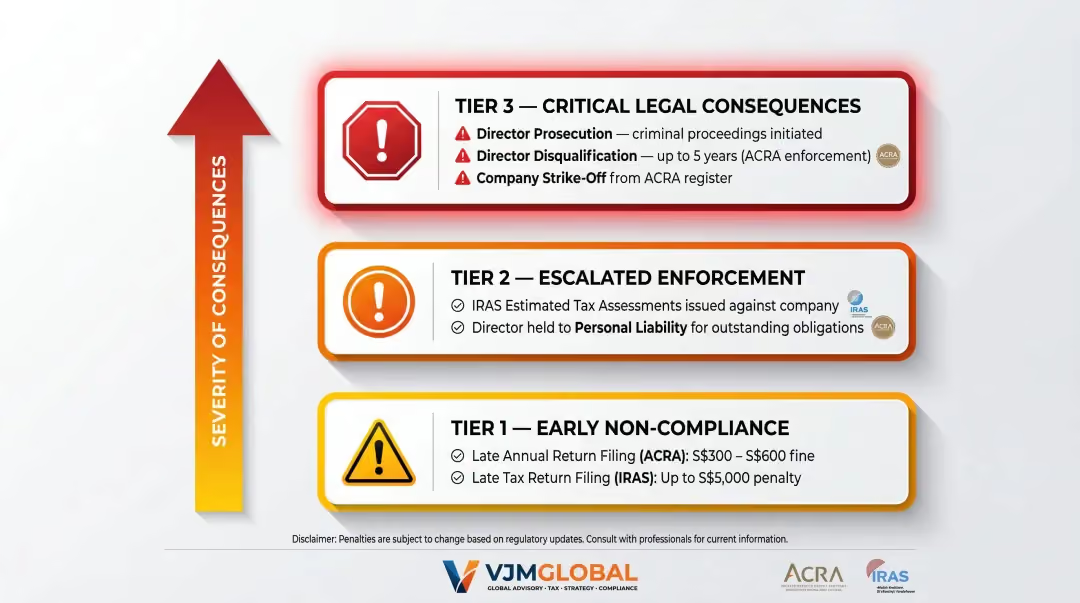
IRAS则带来了另一层风险。如果未按时申报,IRAS会发出预估税额通知——通常高于实际应缴税款。董事需为错过截止日期承担个人法律责任,且执法行动会伴随个人,影响其未来的董事任职。
在新加坡的外国公司分为两类,这种区别直接决定了合规要求:
结构法律地位责任范围报告范围子公司独立的新加坡注册实体仅限于子公司本身仅限新加坡业务分行海外母公司的延伸母公司承担全部责任总公司 + 新加坡分行(双重申报)
子公司遵循新加坡的标准公司规则。分行的报告负担较重——根据1967年《公司法》第373条,分行必须同时提交新加坡分行和海外总公司的财务报表,这通常需要进行文件翻译和额外的审计工作。
所有在新加坡注册的公司(包括外资子公司)都必须在财年结束(FYE)后的6个月内召开年度股东大会(AGM),除非所有股东书面同意免除AGM。上市公司则面临更短的期限,即财年结束后4个月内。
在AGM期间,董事需提交符合新加坡财务报告准则(SFRS)的财务报表。所需组成部分包括:
根据《公司法》第 184A 至 184F 条的规定,私人公司可以通过书面传阅的方式通过决议,而无需召开实体会议。该决议必须送达所有有权投票的成员,并在 28 天内获得法定多数成员的书面同意。
即使免除召开年度股东大会(AGM),公司仍须在财政年度结束(FYE)后 5 个月内编制财务报表并发送给所有成员。
未能在规定期限内召开年度股东大会,将导致《公司法》项下的罚款,并可能导致董事被取消任职资格。
年度股东大会结束后(若豁免召开,则在财务报表定稿后),必须在财政年度结束后的7 个月内通过 BizFile+ 门户网站向 ACRA 提交年度申报表。上市公司期限为 5 个月;设有海外分支机构登记册的公司可延长截止日期(非上市公司为 8 个月,上市公司为 6 个月)。
年度申报表必须包含:
逾期提交的罚款从 300 新元起,最高可达 600 新元。违规行为还可能导致执法行动、和解金(庭外和解)以及法院起诉。所有状态为“存续”(live)的公司都必须提交年度申报表,即使是休眠公司或已获得新加坡税务局(IRAS)税务豁免的公司也不例外。
年度申报表的提交与格式要求直接相关。大多数公司必须以 iXBRL(内联可扩展商业报告语言)格式提交财务报表,这使 ACRA 能够以电子方式处理结构化的财务数据。
XBRL 提交豁免情况:
通过子公司运营的外国公司应与当地公司秘书确认适用的提交格式,因为豁免资格取决于每次年度申报时公司的规模和结构。
新加坡对公司按上一年度的应纳税所得额征收 17% 的统一税率。此规定适用于本地及外国公司。
新成立的公司在最初三个连续的课税年度(YA)内可享受初创企业税务豁免(SUTE):
未申请初创企业税务豁免的公司可享受部分税务豁免(PTE):
1. 预估应课税收入 (ECI)
除非公司符合豁免条件,否则必须在财政年度结束 (FYE) 后 3 个月内 申报。若同时满足以下两个条件,即可获得豁免:
2. 企业所得税申报
必须在课税年度的 11 月 30 日 前通过 myTax Portal 提交 Form C、Form C-S 或 Form C-S (Lite)。目前不再接受纸质申报。此规定适用于所有公司,包括未开展业务或出现亏损的公司。
逾期申报的后果:
除了直接税务申报外,与海外母公司、子公司或关联实体进行关联交易的外国公司,在满足以下条件时需履行转让定价义务:
所有交易必须遵循 独立交易原则:定价必须反映非关联方在类似情况下会收取的费用。
违规风险:
涉及跨境关联交易的公司——特别是母公司或关联实体位于印度、美国、英国或澳大利亚的公司——应确保在税务局 (IRAS) 要求之前就准备好相关文档,而非事后补救。
一旦年应课税营业额超过 100 万新元,则必须进行消费税注册,具体分为:
公司也可选择自愿注册。
注册后,公司必须:
逾期申报或未缴税款将导致经济处罚,并可能导致消费税(GST)注册被暂停。
除消费税外,向非居民公司或个人支付款项可能触发新加坡预扣税。常见类别包括:
付款类型预扣税率利息、佣金、贷款费用15%特许权使用费(知识产权/动产)10%技术/管理费17%非居民董事费24%动产租金15%
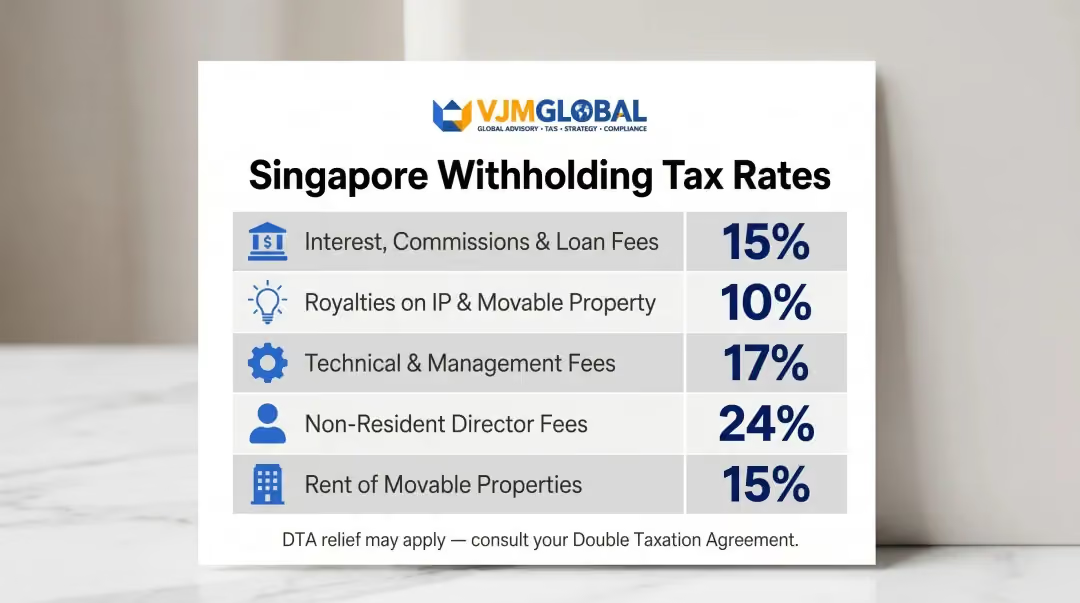
适用的避免双重征税协定(DTA)可能会降低这些税率。在处理每种类型的付款前,请核实是否可享受协定减免。
合并集团收入超过 7.5 亿欧元 的大型跨国企业,可能需根据全球反税基侵蚀(GloBE)规则缴纳新加坡跨国企业补充税(MTT)和国内补充税(DTT)。
该规则适用于 2025 年 1 月 1 日或之后开始的财政年度,旨在确保对低税利润征收至少 15% 的有效税率。受影响的集团应尽早评估风险——即使在第一年,违规也将面临处罚。有关申报详情,请查阅新加坡国内税务局(IRAS)关于第二支柱补充税的指南。
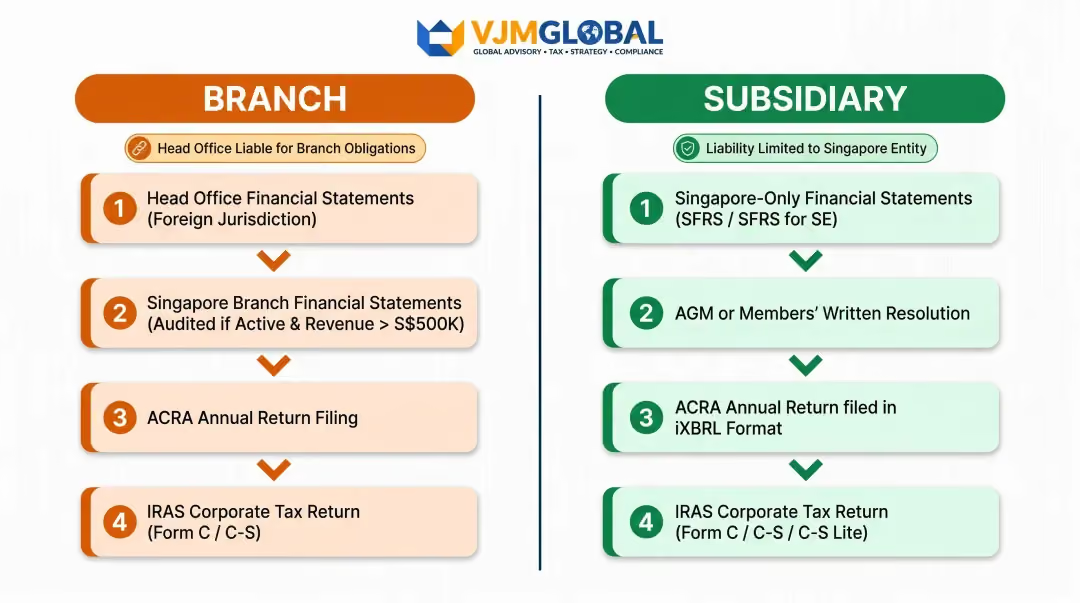
实体类型法律地位责任申报范围分公司海外母公司的延伸母公司承担全部责任需提供双重财务报表子公司独立的新加坡注册实体有限责任(独立)标准新加坡实体申报
您所采用的经营结构直接决定了您根据《1967年公司法》第373条所承担的财务报告义务。
与子公司不同,分公司必须向新加坡会计与企业管制局(ACRA)提交 两套财务报表:
总部财务报表的格式取决于母公司是否上市及其所使用的会计准则。上市公司必须满足与上市规则一致的格式要求。使用国际财务报告准则(IFRS)或同等准则的非上市公司,可以提交其母国司法管辖区所使用的格式。
活跃分公司必须提交经审计的分公司财务报表。
休眠分公司可以提交未经审计的报表。根据《公司法》第205B条,分公司在没有任何会计交易发生的期间即为休眠状态。常规行政行为不计入在内,具体排除项包括:
如果您的分公司符合休眠状态,审计豁免可以显著减轻您的合规负担——这便涉及第 373 条下可用的正式豁免选项。
会计与企业管制局(ACRA)可批准豁免某些申报要求:
第 373(12) 条:完全豁免提交新加坡分公司财务报表(仍需提交总公司报表)
第 373(13A) 条:减免分公司报表的审计要求和/或格式与内容要求
请通过 BizFile+ 的“一般申报”(General Lodgement)提交申请,并支付 200 新元 的不可退还费用。
外国公司也可通过 BizFile+ 申请 60 天的延期 来提交财务报表。
许多外国董事认为合规主要是税务申报。实际上,ACRA 的申报(年度股东大会、年度申报表、财务报表)有各自独立的截止日期,并承担独立的处罚。
即使税务申报正常,错过 ACRA 的截止日期也可能导致公司被从注册名册中除名。合规是多线程且针对特定截止日期的,而非单一的年度事件。
许多母公司在新加坡境外维持 集中式会计职能,却未能及时向当地董事和公司秘书提供新加坡特定会计记录的访问权限。
这会导致申报时出现瓶颈,并使当地董事因错过截止日期而面临个人责任。以下两项特定义务常让公司措手不及:
收入较低或零收入的外国公司常认为自己没有合规义务。这是错误的。
即使新加坡公司处于休眠状态或没有收入:
所有状态为“存续”(live)的公司都必须提交年度申报表,即使公司处于非活跃、休眠状态,或已获得 IRAS 的税务豁免。除税务和 ACRA 申报外,在金融、教育、餐饮等受监管行业持有经营许可证的公司,还必须单独跟踪并续期这些许可证。休眠状态并不会暂停这些特定行业的义务。
任何希望在新加坡开展商业活动的外国企业都必须向新加坡会计与企业管制局(ACRA)注册。注册方式包括设立分公司、成立子公司或设立代表处(代表处不得从事营利活动)。注册过程必须委托专业的企业服务提供商办理。
“小型公司”如果满足以下三项标准中的至少两项,即可免除法定审计:年营业额不超过 1000 万新元、总资产不超过 1000 万新元,且员工人数不超过 50 人。此类公司仍须编制符合新加坡财务报告准则(SFRS)的财务报表。处于休眠状态的外国公司分公司可提交未经审计的分公司报表。
新加坡使用 SFRS 和 SFRS(I) 标准,两者均与 IFRS 高度趋同,其中 SFRS(I) 与 IFRS 会计准则完全一致。外国公司分公司可根据其母公司所在司法管辖区及上市状态,提交按 IFRS 或同等准则编制的母公司财务报表。
逾期申报将导致 ACRA 和新加坡税务局(IRAS)处以递增的罚款。持续违规可能导致公司董事被起诉、被取消长达五年的董事资格,甚至公司被注销注册。IRAS 还可能发出预估税额通知,其金额通常高于实际应缴税款。
分公司是海外母公司的直接延伸(母公司承担全部法律责任),而子公司则是独立的新加坡法人实体。分公司必须同时提交母公司和新加坡业务的财务报表;子公司则遵循当地公司的标准合规规则。
是的。所有新加坡公司都必须向 IRAS 提交年度企业所得税申报表,即使没有应纳税收入,也必须进行零申报。无论是否有收入,ACRA 的申报义务(年度申报表、财务报表)依然是强制性的。




