

大多数财务主管往往在执行后才发现新加坡公司合并的复杂性——此时,会计方法应用不当或错失税务选择权所引发的负债已难以挽回。根据《公司法》(第50章),合并会将合并实体的所有财产、权利、负债和义务转移至单一的存续公司。而这些转移所带来的会计和税务后果,才是决策的关键所在。
大多数财务领导者往往在执行后才发现新加坡公司合并的复杂性——一旦会计方法应用不当或错过了税务选择,就可能引发本可避免的负债。根据《公司法》(第50章),合并会将合并实体的所有财产、权利、负债和义务转移给单一的存续公司。而该转移所带来的会计和税务后果,才是决策的关键所在。
新加坡国内税务局(IRAS)的指南指出,企业经常错过90天的申报截止日期,从而永久丧失了递延税款优惠和亏损结转资格。本指南将涵盖这两种选择,并分析每种选择所涉及的利害关系。
新加坡国内税务局(IRAS)的指南证实,90天的选择期限经常被错过,导致公司永久损失递延税项优惠和亏损结转。本指南涵盖了这两种选择,以及每种选择所涉及的利害关系。
合并受《1967年公司法》第215A–215K条(程序)和《1947年所得税法》第34C条(税务处理)管辖适用两种会计方法:企业合并的SFRS(I) 3购买法,以及共同控制交易的合并会计法第34C条的选择必须在合并后90天内提交且不可撤销——逾期或漏报在事后无法更正未弥补亏损和资本免税额仅在合并公司继续从事相同贸易或业务的情况下方可转移消费税(GST)和印花税减免需要分别向IRAS和IRAS/SLA主动申请,且各有申报截止日期
什么是新加坡公司合并?为什么会计和税务规则至关重要?
与简单的业务转让不同,合并会引发一系列决定财务结果的具体问题:
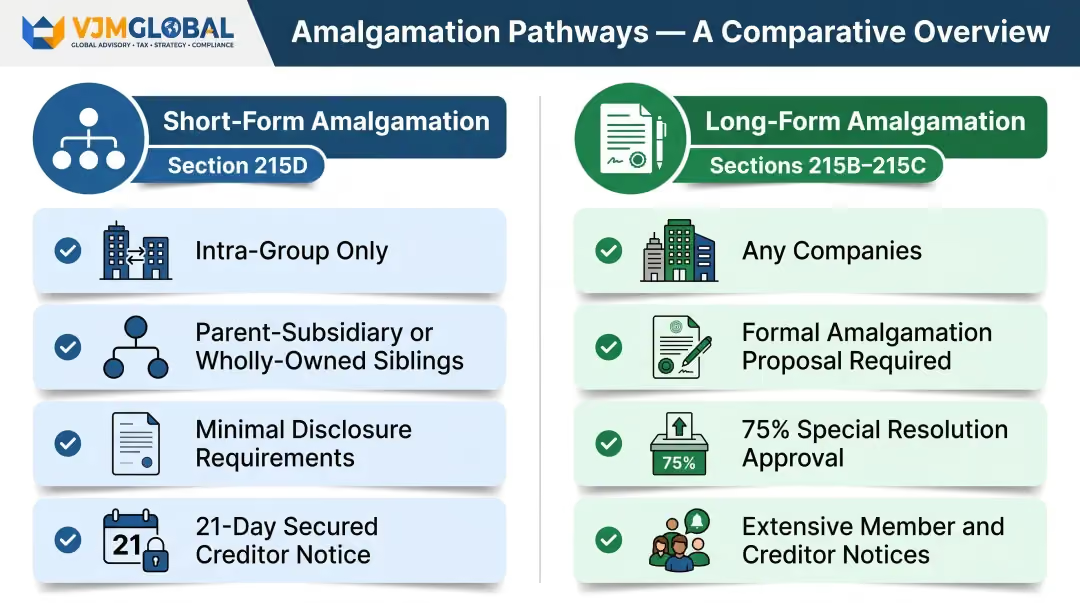
两种合并形式
简易合并(第215D条)适用于集团内部公司:
母子公司合并(纵向)同一母公司下的全资子公司(横向)绕过繁琐的披露要求董事必须提前21天通知有担保债权人
常规合并(第215B–215C条)适用于任何公司:
适用情形:非关联方之间符合“企业合并”定义的长期合并。
作为 IFRS 3 的新加坡等效准则,SFRS(I) 3 要求采用购买(收购)法:
主要要求:
关键会计分录:
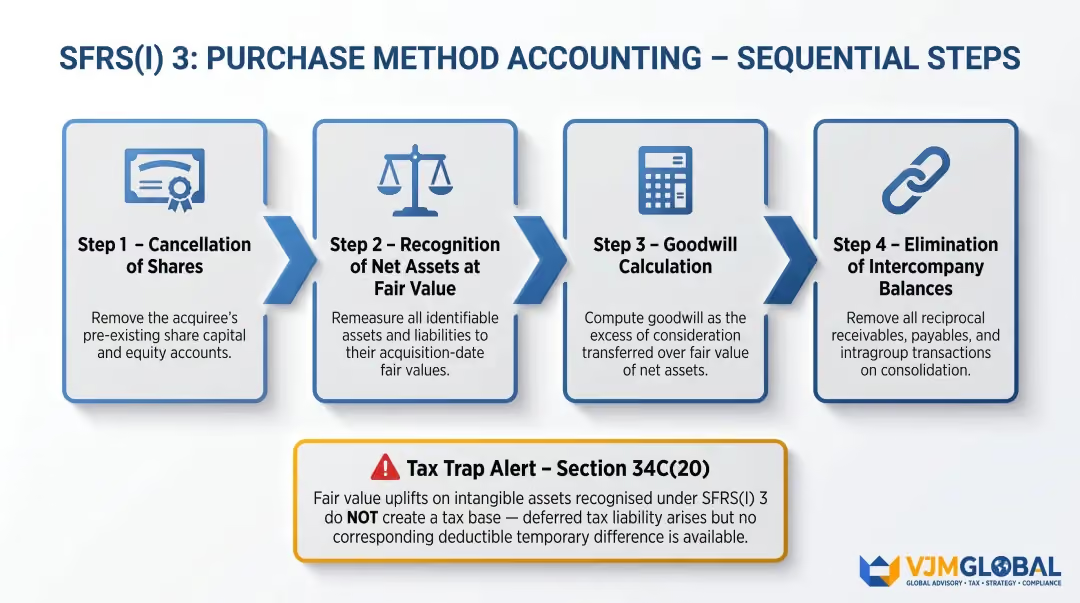
第 34C(20) 条下的税务陷阱:对于仅因 SFRS(I) 3 购买法会计处理而确认、且在合并前并非资产的知识产权,不得享受减记免税额(WDA)。因公允价值提升而产生的新无形资产,无法获得相应的税务优惠。
适用情形:受共同控制的实体之间的短期集团内合并。
SFRS(I) 3 明确将共同控制下的合并排除在其范围之外。实体必须根据 SFRS(I) 1-8 制定会计政策;新加坡特许会计师协会(ISCA)发布的 RAP 12 建议将合并/权益结合法作为首选方法。
主要特点:
会计方法的选择直接决定了合并后的税务合规工作量。购买法会导致更复杂的结果:
权益结合法下的税务处理则清晰得多:
会计方法必须在执行合并前确定,而非事后追溯。一旦出错,意味着需要更正错误的商誉、撤销不可抵扣的无形资产,并从头开始重建递延所得税明细表。
第 34C 条仅适用于会计与企业管制局(ACRA)于 2009 年 1 月 22 日或之后根据第 215F 条发出合并通知的合并,或经部长批准的合并。
关键要求: 合并后的公司必须在合并之日起 90天内做出正式且不可撤销的选择。
若未做出此选择:
当做出第34C条选择时,合并将被视为业务的无缝延续,而非终止与重启。由此产生三项关键的连续性规则:
处理方式默认(账面净值)选择性(公允价值)转让价值被合并公司账面记录的净值财务报表中反映的公允价值税务后果被合并公司不确认损益在被合并公司 评估年度(涵盖合并日)内对收益(公允价值减去账面净值)征税战略用途标准处理方式当被合并公司有亏损可抵扣收益时使用选择自动生效不可撤销,必须涵盖该被合并公司的所有存货
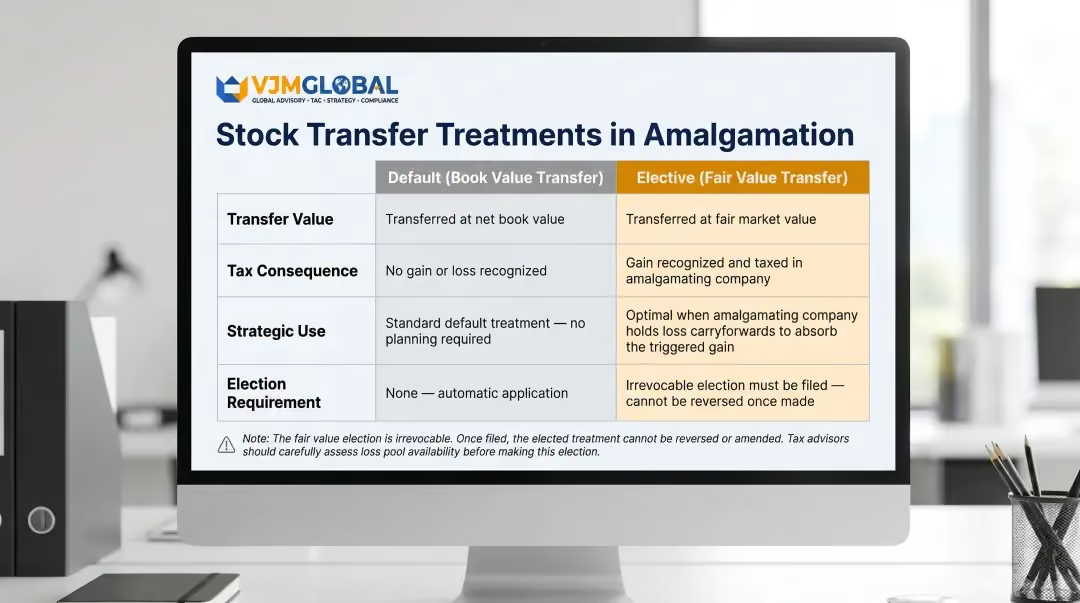
上表假设交易性存货在转让后仍保留在收益账户中。如果资产完全改变了账户属性(从收益转为资本,或反之),则适用不同的规则。
第34C(14)条:收益转资本
当资产从被合并公司的收益账户转移至合并后公司的资本账户时:
示例: 被合并公司A持有账面净值(NBV)为50万美元的存货(收益账户)。合并后公司B计划将这些存货作为固定资产持有,因此转让按60万美元的公开市场价值进行——这10万美元的收益需由公司A纳税。
第34C(16)条:资本转收益
当资产从资本账户转移至收益账户时,处理方式有所不同:对价为公开市场价值或实际支付金额中的较低者,并在合并后公司最终出售该存货时作为费用扣除。
示例: 被合并公司C持有税务折余价值(TWDV)为20万美元、公开市场价值(OMV)为25万美元的设备(资本账户)。合并后公司D将其作为交易性存货持有——转让对价设定为25万美元,公司D在最终出售时可进行扣除。
第34C(7)条针对一个常被忽视的陷阱:
当一家被合并公司持有另一家被合并公司的股份,且这些股份被注销时:
这直接影响到杠杆式集团内部重组,即合并后收购债务依然存在的情况——这是一个经常被忽视的规划要点,直到扣除被拒绝时才会被发现。
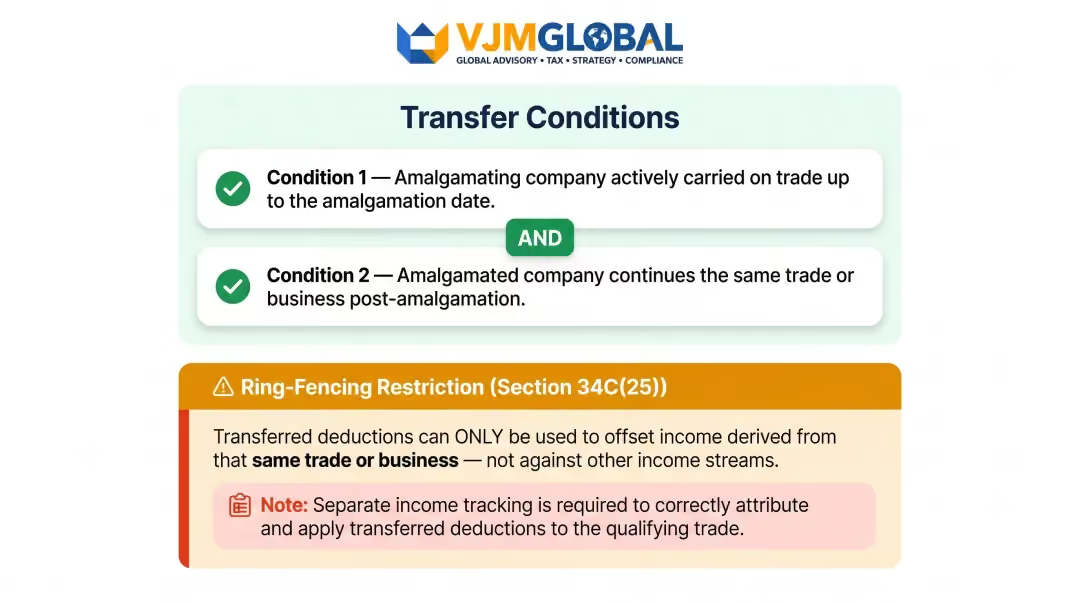
根据第34C(23)条和(24)条,被合并公司的未吸收资本免税额、贸易亏损和捐赠可以转移给合并后的公司,但前提是必须满足以下两个条件:
条件 1:业务连续性(被合并公司)
条件 2:业务连续性(合并后的公司)
隔离限制(第34C(25)条):
转移的扣除额只能用于抵销来自同一贸易或业务的收入,不得抵销合并后公司的其他收入来源。
转移的亏损不能用于抵扣不相关的收入,这使得合并实体的选择在战略上至关重要。合并后的公司必须进行独立的收入追踪,以保持符合隔离限制的要求。
这些隔离规则与资本免税额的处理方式直接相关。根据第34C(8)条,合并保留了工厂、机器和工业建筑的连续性。
第34C(8)条的处理方式:
对于此前已获准享受免税额的工厂、机器和工业建筑:
第34C(8A)条为第18C条下的建筑免税额提供了额外的连续性规定。
在符合条件的合并过程中,涉及资产转移的文书可能有资格根据《印花税法》第15条获得从价印花税减免,前提是:
条件:
提交截止日期:
持有期:适用 2 年的资产/股份持有期,若违反规定,将触发追缴条款,包括 6% 的年利率。
如果合并构成《消费税(一般)条例》第 10 条规定的作为持续经营企业的业务转让 (TOGC),则该转让可被视为既非货物供应也非服务供应,因此属于消费税征税范围之外。
必须满足五个条件:
重要限制:
许多公司认为,由于合并是法律上的统一,而非第三方销售,因此不会产生即时的税务后果。若未进行第 34C 条款下的选择,这种假设将带来高昂代价:
错过 90 天的不可撤销选择窗口将使这些税务后果成为定局,且无法逆转。
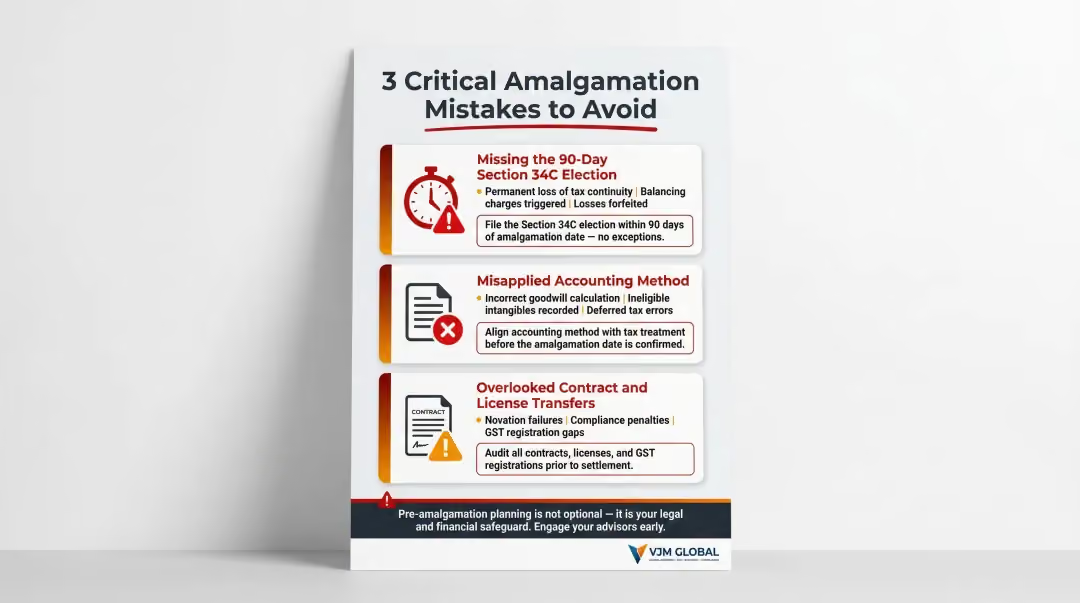
将购买法会计(公允价值)应用于受控合并,或在不适用的情况下使用合并会计法,会引发一系列连锁错误:
会计方法必须在合并执行前确定,而非事后追溯。该选择取决于公司之间的关系(受控合并与业务合并),并决定了会计列报方式及税务后果。
这种会计失误往往会加剧上述税务错误,使得方法选择成为整个流程中最早期且影响最深远的决策之一。
法定归属并不意味着所有业务关系都会自动延续。公司经常忽略了主动转让雇佣合同、许可证和第三方协议的必要性,这会带来实际的合规后果:
如果错过了这些转让,收入可能会继续以一家在法律上已不复存在的公司名义进行申报,从而引发合规失败并导致潜在罚款。
最佳实践: 在合并前,应就重要合同征求交易对手的同意,特别是那些受外国法律管辖的合同,因为这些法律可能不承认新加坡的法定归属。
合并遵循简易程序(第215D条,适用于全资集团内公司)或常规程序(第215B–215C条,适用于任何公司)。两者均要求董事出具偿付能力声明、股东决议,并向新加坡会计与企业管制局(ACRA)提交备案,最终发布合并通知,从而触发资产和负债的自动归属。
SFRS(I) 3(企业合并)适用于非关联方之间的合并,并要求使用购买法。受共同控制的合并可以改用权益结合法(合并会计法),这是SFRS(I) 1-8允许的政策选择。
购买法按公允价值记录净资产,并可能确认商誉。权益结合法(合并会计法)则按历史账面价值合并资产和负债,且不确认商誉。
根据第34C(23)条,如果满足业务连续性条件,未吸收的亏损和资本免税额将转移至合并后的公司。合并后的公司必须继续从事相同的贸易或业务,且转移的扣除额只能用于抵扣该特定贸易产生的收入。
第34C条选择权是一份书面且不可撤销的通知,需在合并之日起90天内提交给新加坡国内税务局(IRAS)。该通知必须涵盖所有参与合并的公司;一旦行使,即激活税务连续性条款,防止资产和贸易库存转让产生不利的税务后果。
如果合并符合《商品及服务税(一般)条例》第10条规定的持续经营转让(TOGC),则该转让不在GST征收范围内。关键条件包括双方均为GST注册企业,且受让方将资产用于应税供应——请在进行前咨询IRAS。




