

您是否了解在任何特定时刻,您的日常业务运营中占用了多少资金?
运营营运资本衡量的是锁定在运营资产和负债中的资源,它比单纯的利润或收入指标能提供更清晰的视角。
学习如何计算运营营运资本,有助于有效管理流动性、稳定性和业务增长。
本指南将为您解析其计算公式、构成要素,以及通过优化运营营运资本来改善现金流的实用步骤。
运营营运资本能准确告诉您有多少资金在支撑核心业务活动,维持企业的正常运转。
它并非指任何现金或资产,而是直接与日常业务需求挂钩的资金,例如存货、应收账款、应付账款和预付费用。
其基本计算公式为:
运营营运资本 (OWC) = 运营流动资产 – 运营流动负债
为什么要关注运营营运资本?
与传统的营运资本(计算所有流动资产和负债,包括那些未用于业务运营的项目)相比,它能更精准地衡量您的真实运营效率。
如果您需要评估公司偿还短期债务或费用的能力,请查看 NWC。
但如果您关注的是日常业务的健康状况和流动性,OWC 能提供更具针对性的图景。
营运资本(有时与净营运资本互换使用)衡量的是您的总流动资产减去流动负债,其中包括现金。
运营营运资本则忽略现金和债务,纯粹关注运营流程中的资源。请使用 OWC 进行流程改进和运营分析;使用 NWC 来评估整体财务健康状况和偿债能力。
对于向印度扩张的美国企业而言,维持适当的运营营运资金意味着您可以在不影响日常运营的前提下,把握市场机遇并消化监管环境的变化。
归根结底,这既是一项财务健康检查,也是一种规划工具,能够在潜在问题影响您的利润底线之前将其揭示出来。
延伸阅读:如何计算总权益:分步指南
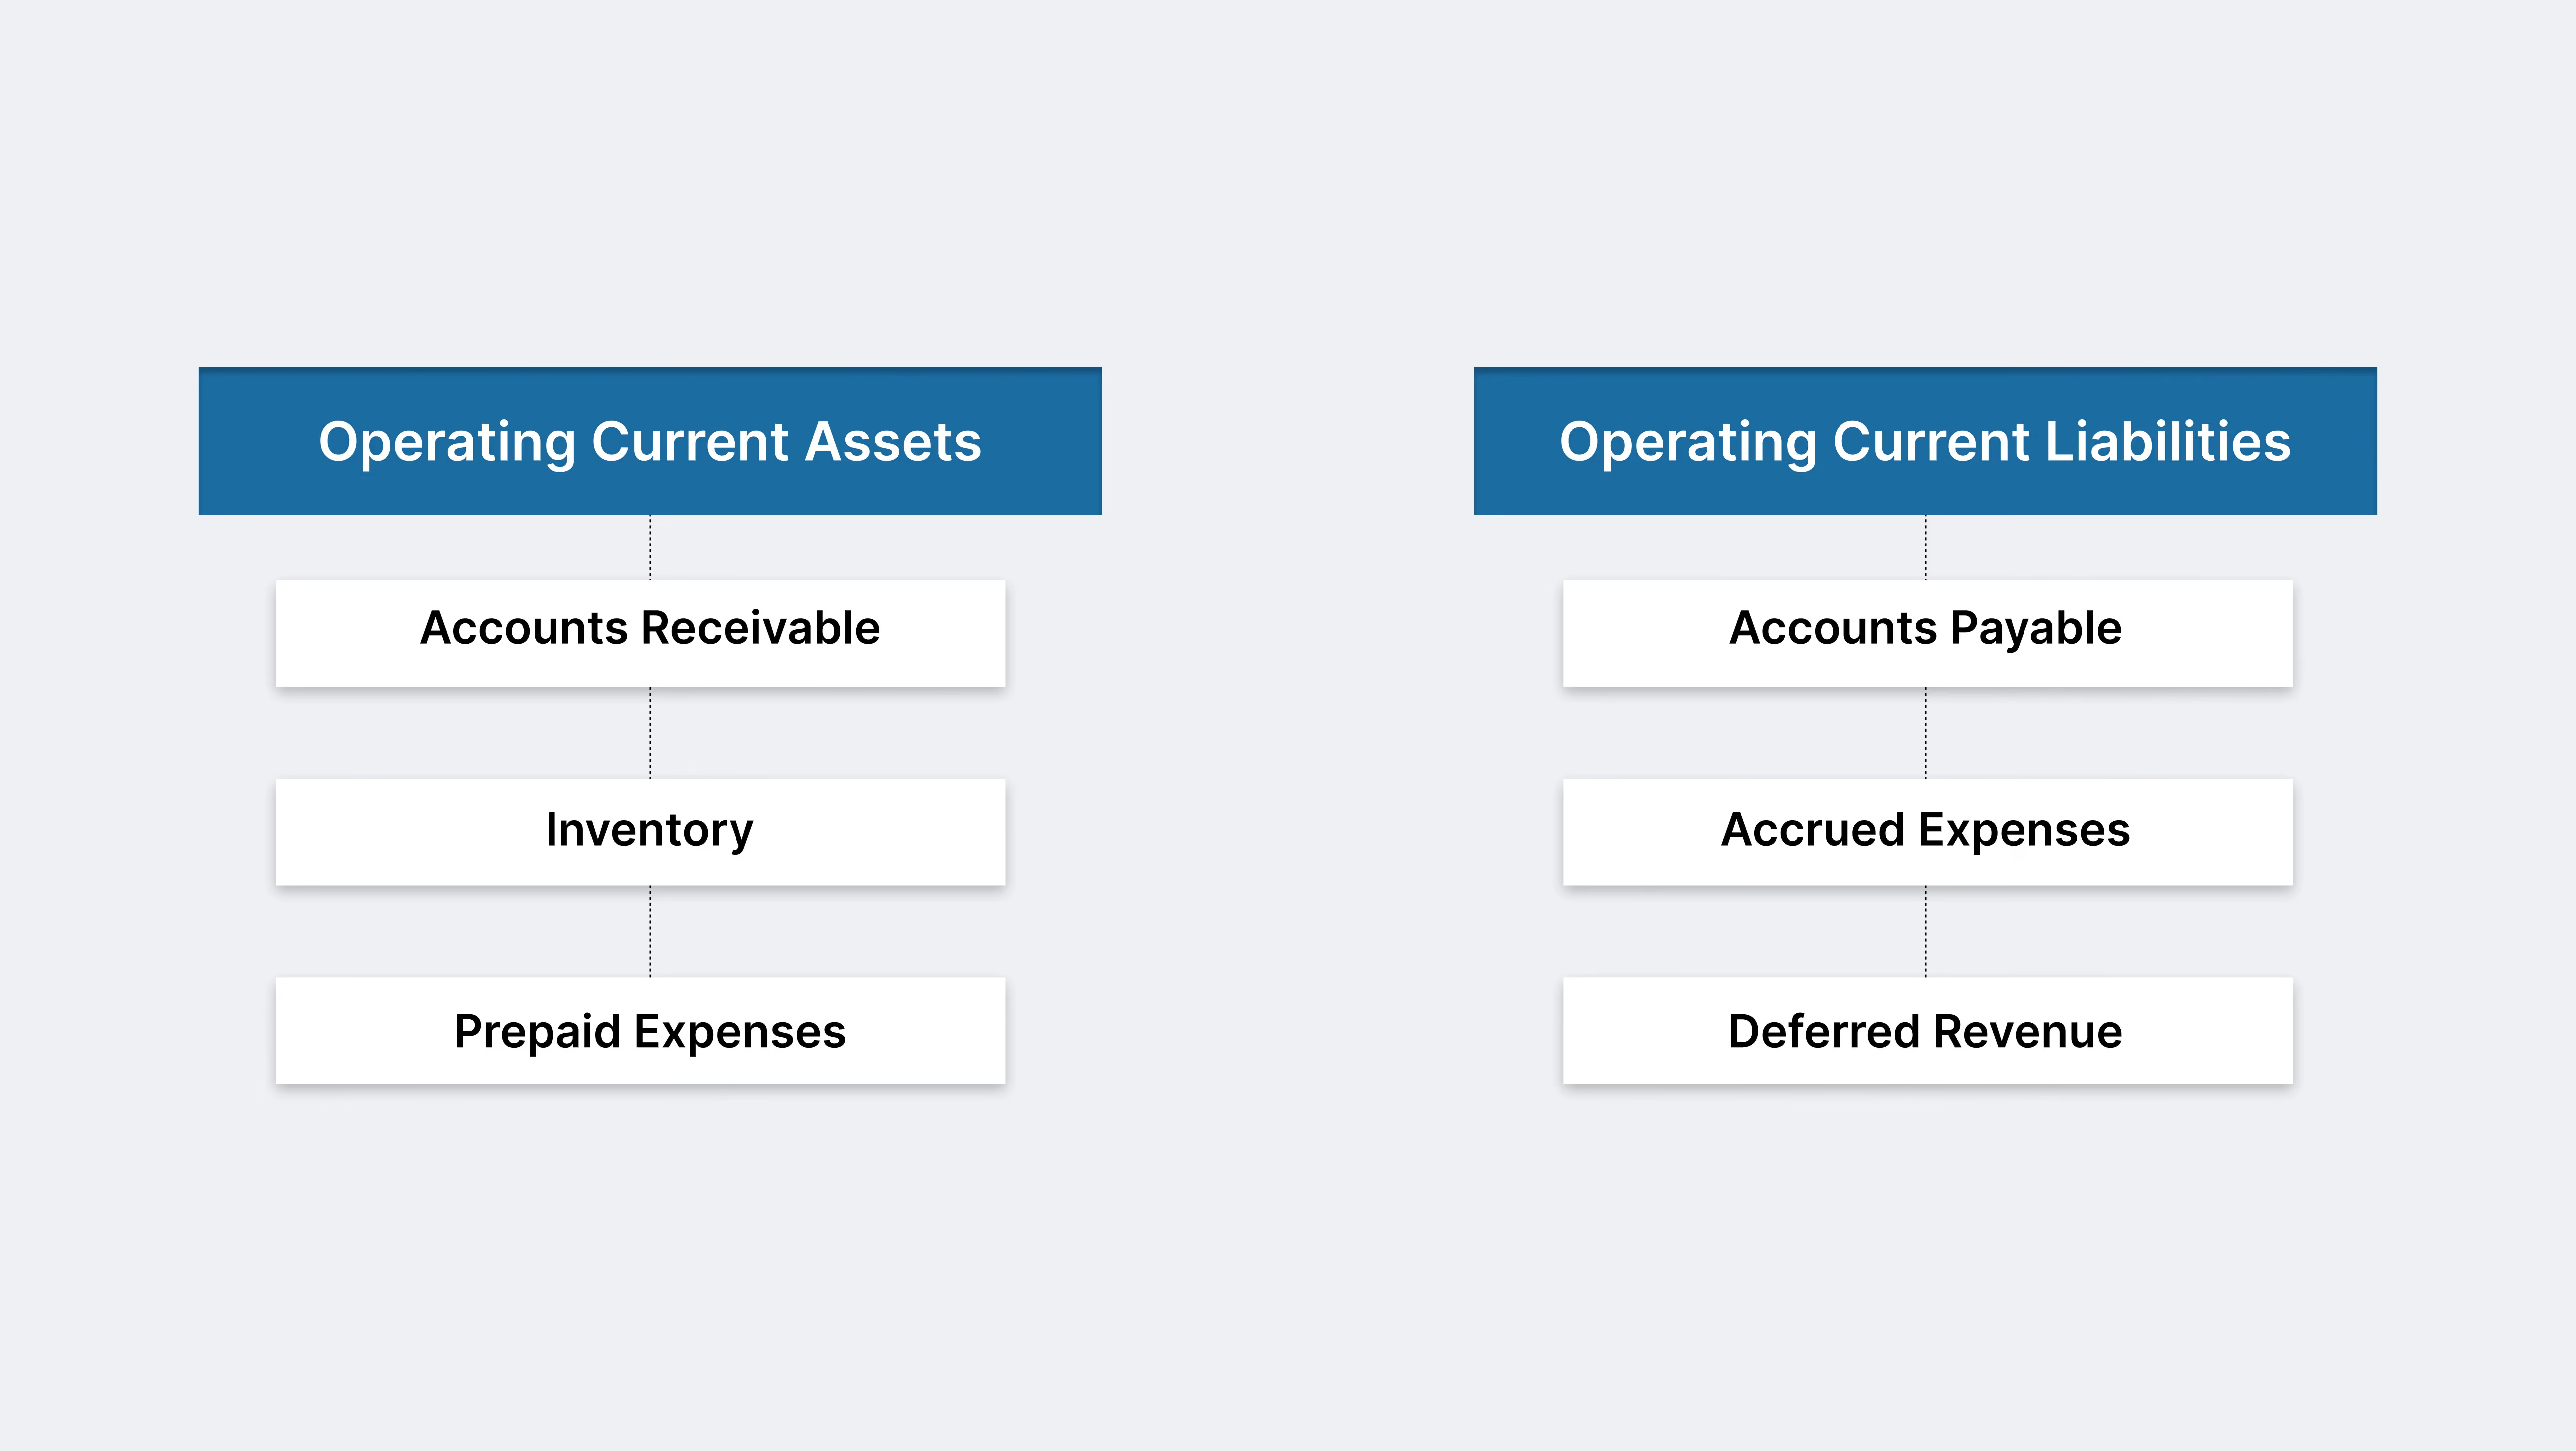
了解运营营运资金的构成,有助于您准确掌握运营资金的去向。
通过将其拆解为运营流动资产和运营流动负债,您可以识别出哪些因素在推动或拖累您的现金流。
延伸阅读:理解应收账款周转率:公式与示例
延伸阅读:应计费用与应付账款的主要区别
在计算运营营运资金时,排除那些不直接驱动日常运营的项目至关重要。
正确处理这些项目,可确保您的分析反映真实的业务活动,并帮助您做出更明智的财务决策。
现金及现金等价物不被视为运营营运资金的一部分,因为持有现金并不直接与运营挂钩;它更多关乎流动性和财务灵活性。
现金可用于投资、应对紧急情况或预留给未来需求,但它不像应收账款或库存那样驱动您的运营周期。将现金包含在内可能会对运营健康状况和效率产生误导。
只有当现金用于购买库存或其他运营资产时,它才会进入运营营运资本(OWC)。在此之前,它不参与计算。
将其排除在外,您可以更清晰地了解企业中实际“投入运营”的营运资本规模。
明智的现金管理意味着保留适量的流动资金以应对突发需求,但将分析重点放在运营项目上,有助于在最关键的环节实现改进。
延伸阅读:应收账款是借方还是贷方?详解
这些项目也应排除在外。为获取财务收益或出于战略目的而进行的投资,并不参与您的运营周期。
如果将这些项目包含在内,可能会误判实际支持核心业务功能的资本规模。
债务(尤其是短期贷款和计息负债)属于融资范畴,涉及的是如何筹集资本,而非如何利用资本来开展业务。
排除债务意味着您关注的仅是分配给运营的资源,而非这些资源的资金来源。
延伸阅读:了解三大财务报表及其关联
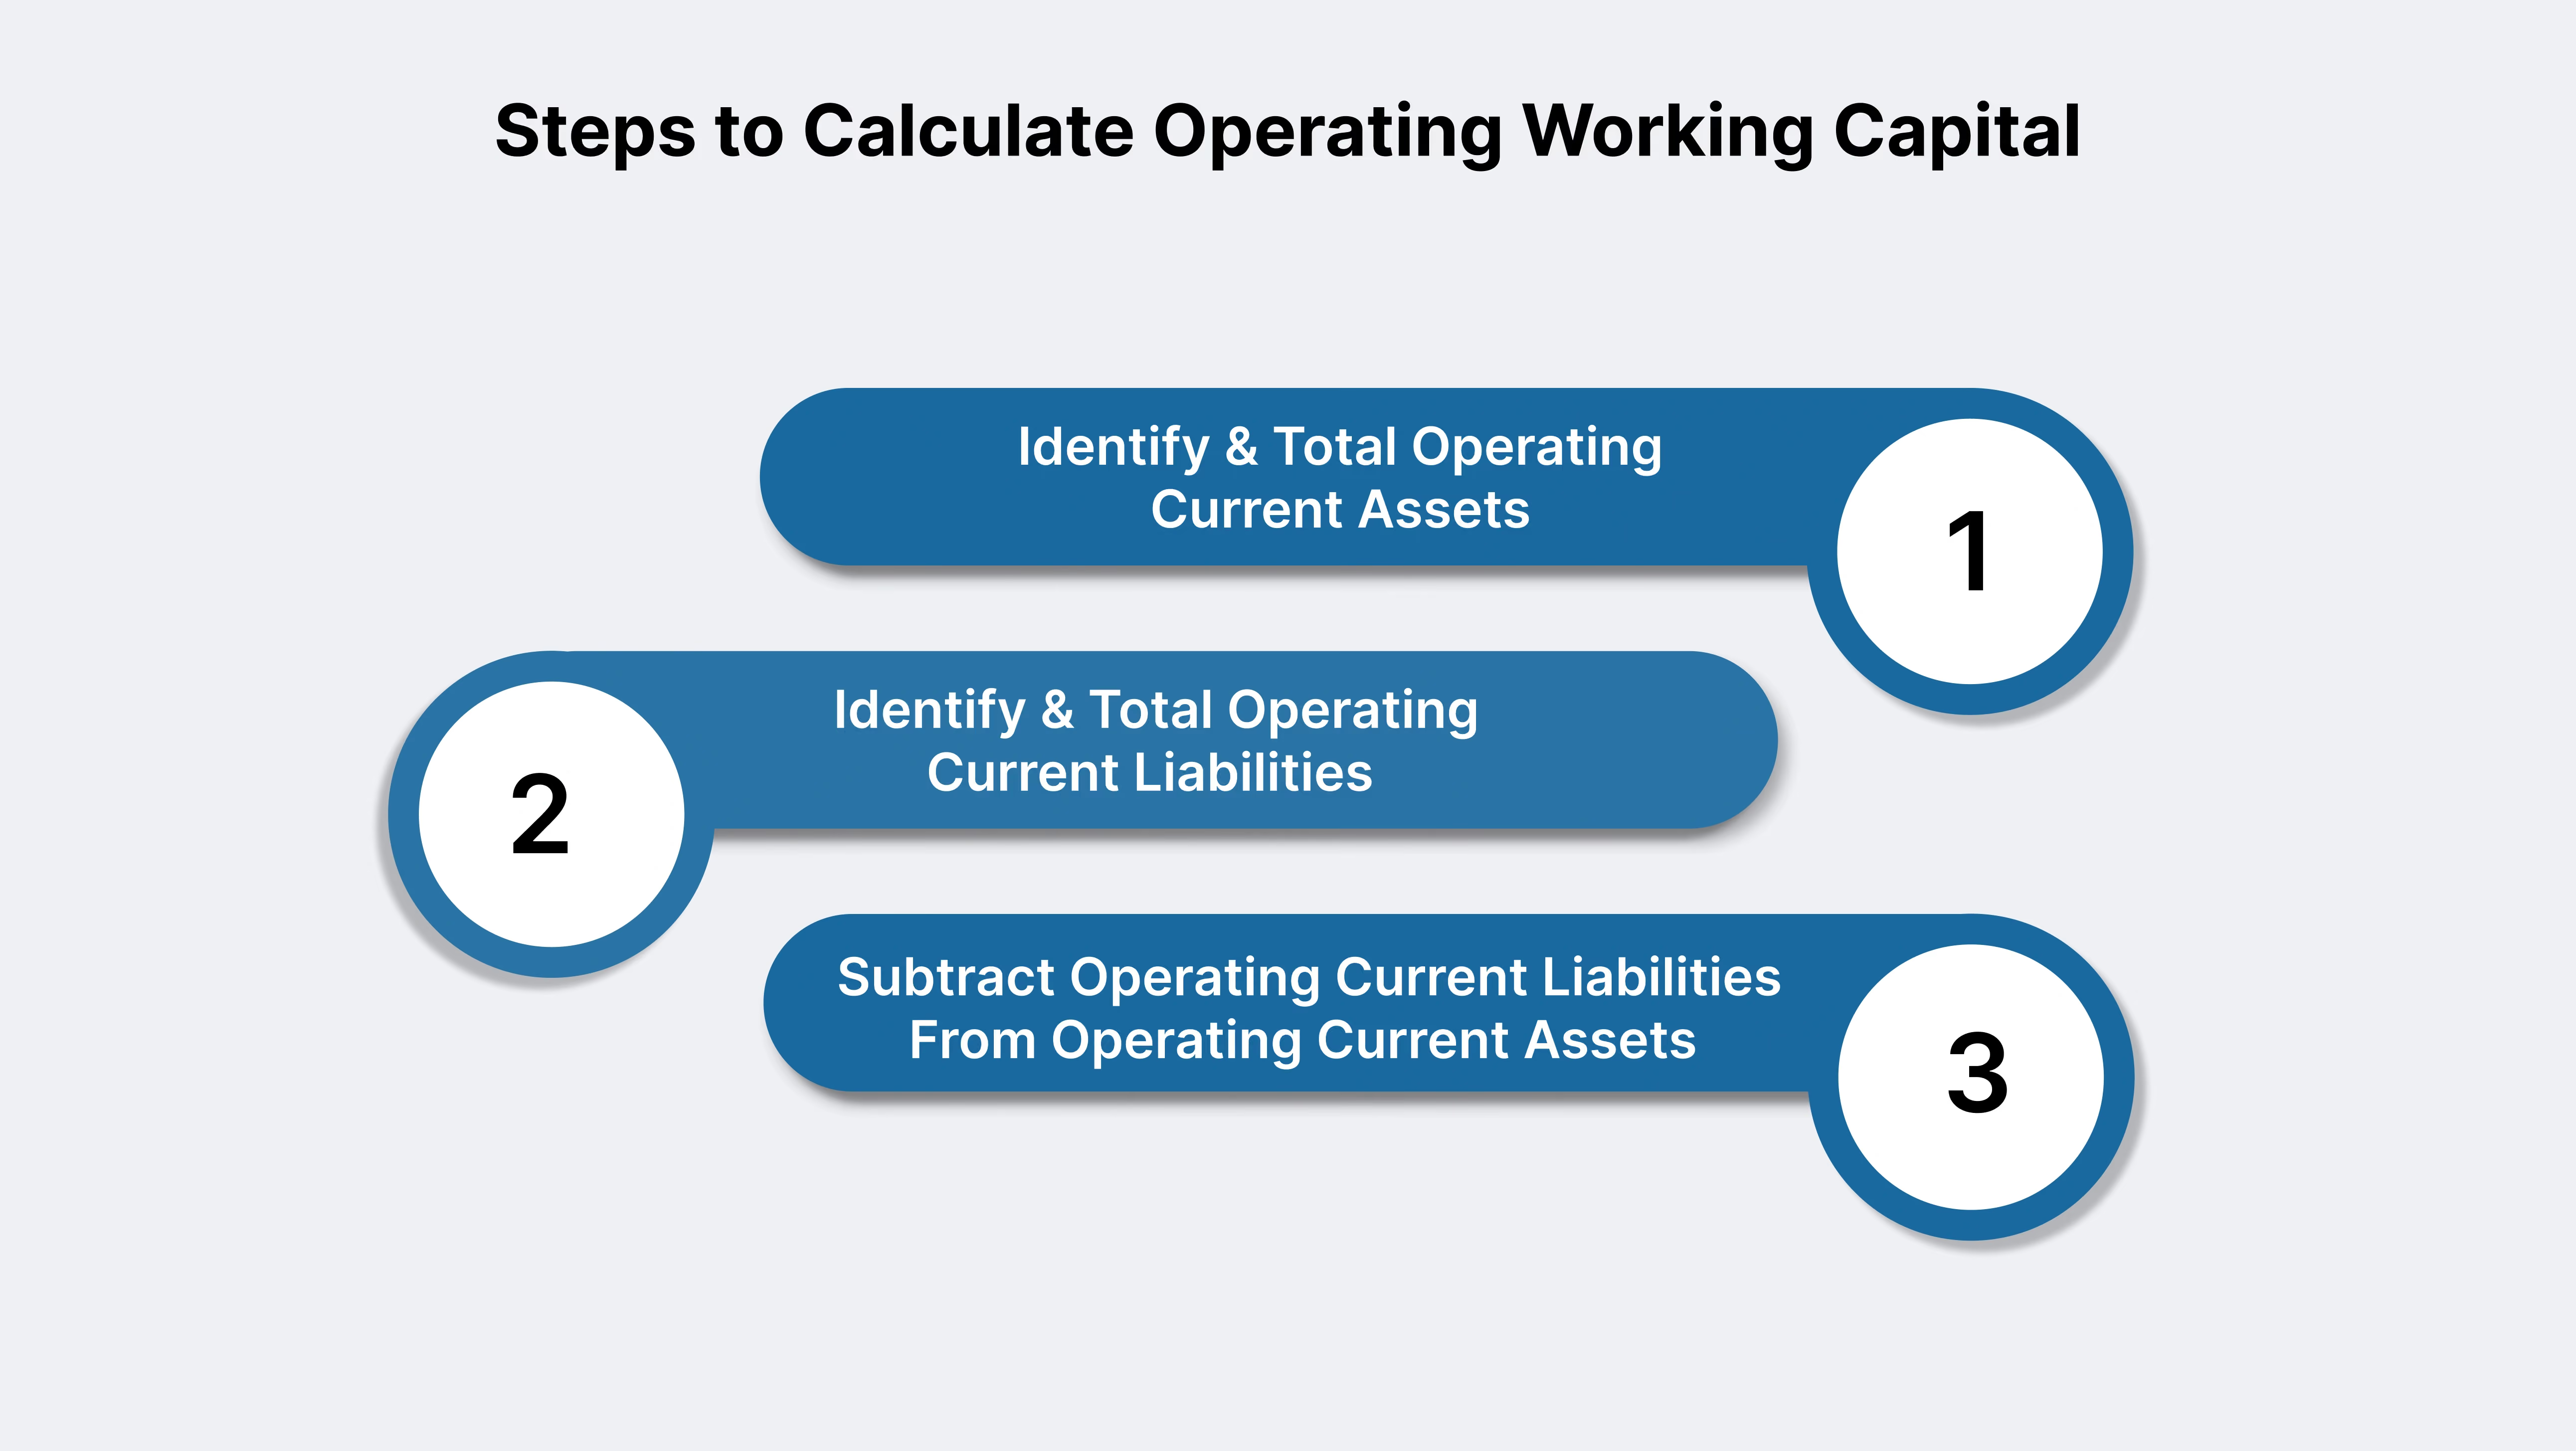
计算运营营运资本有助于了解有多少资金在积极支持您的业务运营。以下是您可以参考的分步方法:
从资产负债表开始。将所有运营资产(如应收账款、库存和预付费用)相加。忽略现金、有价证券或其他金融资产,因为它们不直接驱动日常运营。
示例(服务型公司):假设您的咨询业务有 35,000 美元的应收账款和 5,000 美元的预付保险费。运营流动资产总额为 40,000 美元。
接下来,汇总所有与运营相关的短期负债。包括应付账款、预提费用和递延收入。请勿包含短期贷款或债务工具。
示例(制造业企业): 一家小型制造商可能有 20,000 美元的应付账款和 8,000 美元的预提工资。运营流动负债总额为:28,000 美元。
应用公式:
运营营运资本 (OWC) = 运营流动资产 – 运营流动负债
示例(零售业务):
如果您的零售店拥有 100,000 美元的运营流动资产和 50,000 美元的运营流动负债,则 OWC 为 50,000 美元。
您经营着一家营销代理机构。
OWC = 10,000 美元 – 4,500 美元 = 5,500 美元
您拥有一家小型纺织品生产商。
OWC = 45,000 美元 – 17,000 美元 = 28,000 美元
一家精品店拥有
OWC = 30,000美元 – 10,000美元 = 20,000美元
对于大型企业,计算过程涉及合并各子公司和地区的财务数据。复杂的组织架构、多种货币或系统可能需要进行相应调整。
示例:一家在美国设有子公司、在印度设有业务的公司,需要汇总所有部门的经营性资产和负债。货币换算必须精确。监管差异(如印度的商品及服务税 GST)会影响具体项目。
如果合并后的经营性资产为3,500,000美元,负债为2,900,000美元:
OWC = 3,500,000美元 – 2,900,000美元 = 600,000美元
美国公司在印度的业务:如果您正在向印度扩张,请务必考虑汇率和合规性(如GST、当地工资发放)的影响。
示例:
资产总计:45,000美元
负债总计:12,000美元
OWC = 45,000美元 – 12,000美元 = 33,000美元
在进行国际财务数据合并时,请密切关注监管变化和汇率波动的影响。
延伸阅读:印度公司注册费用详解
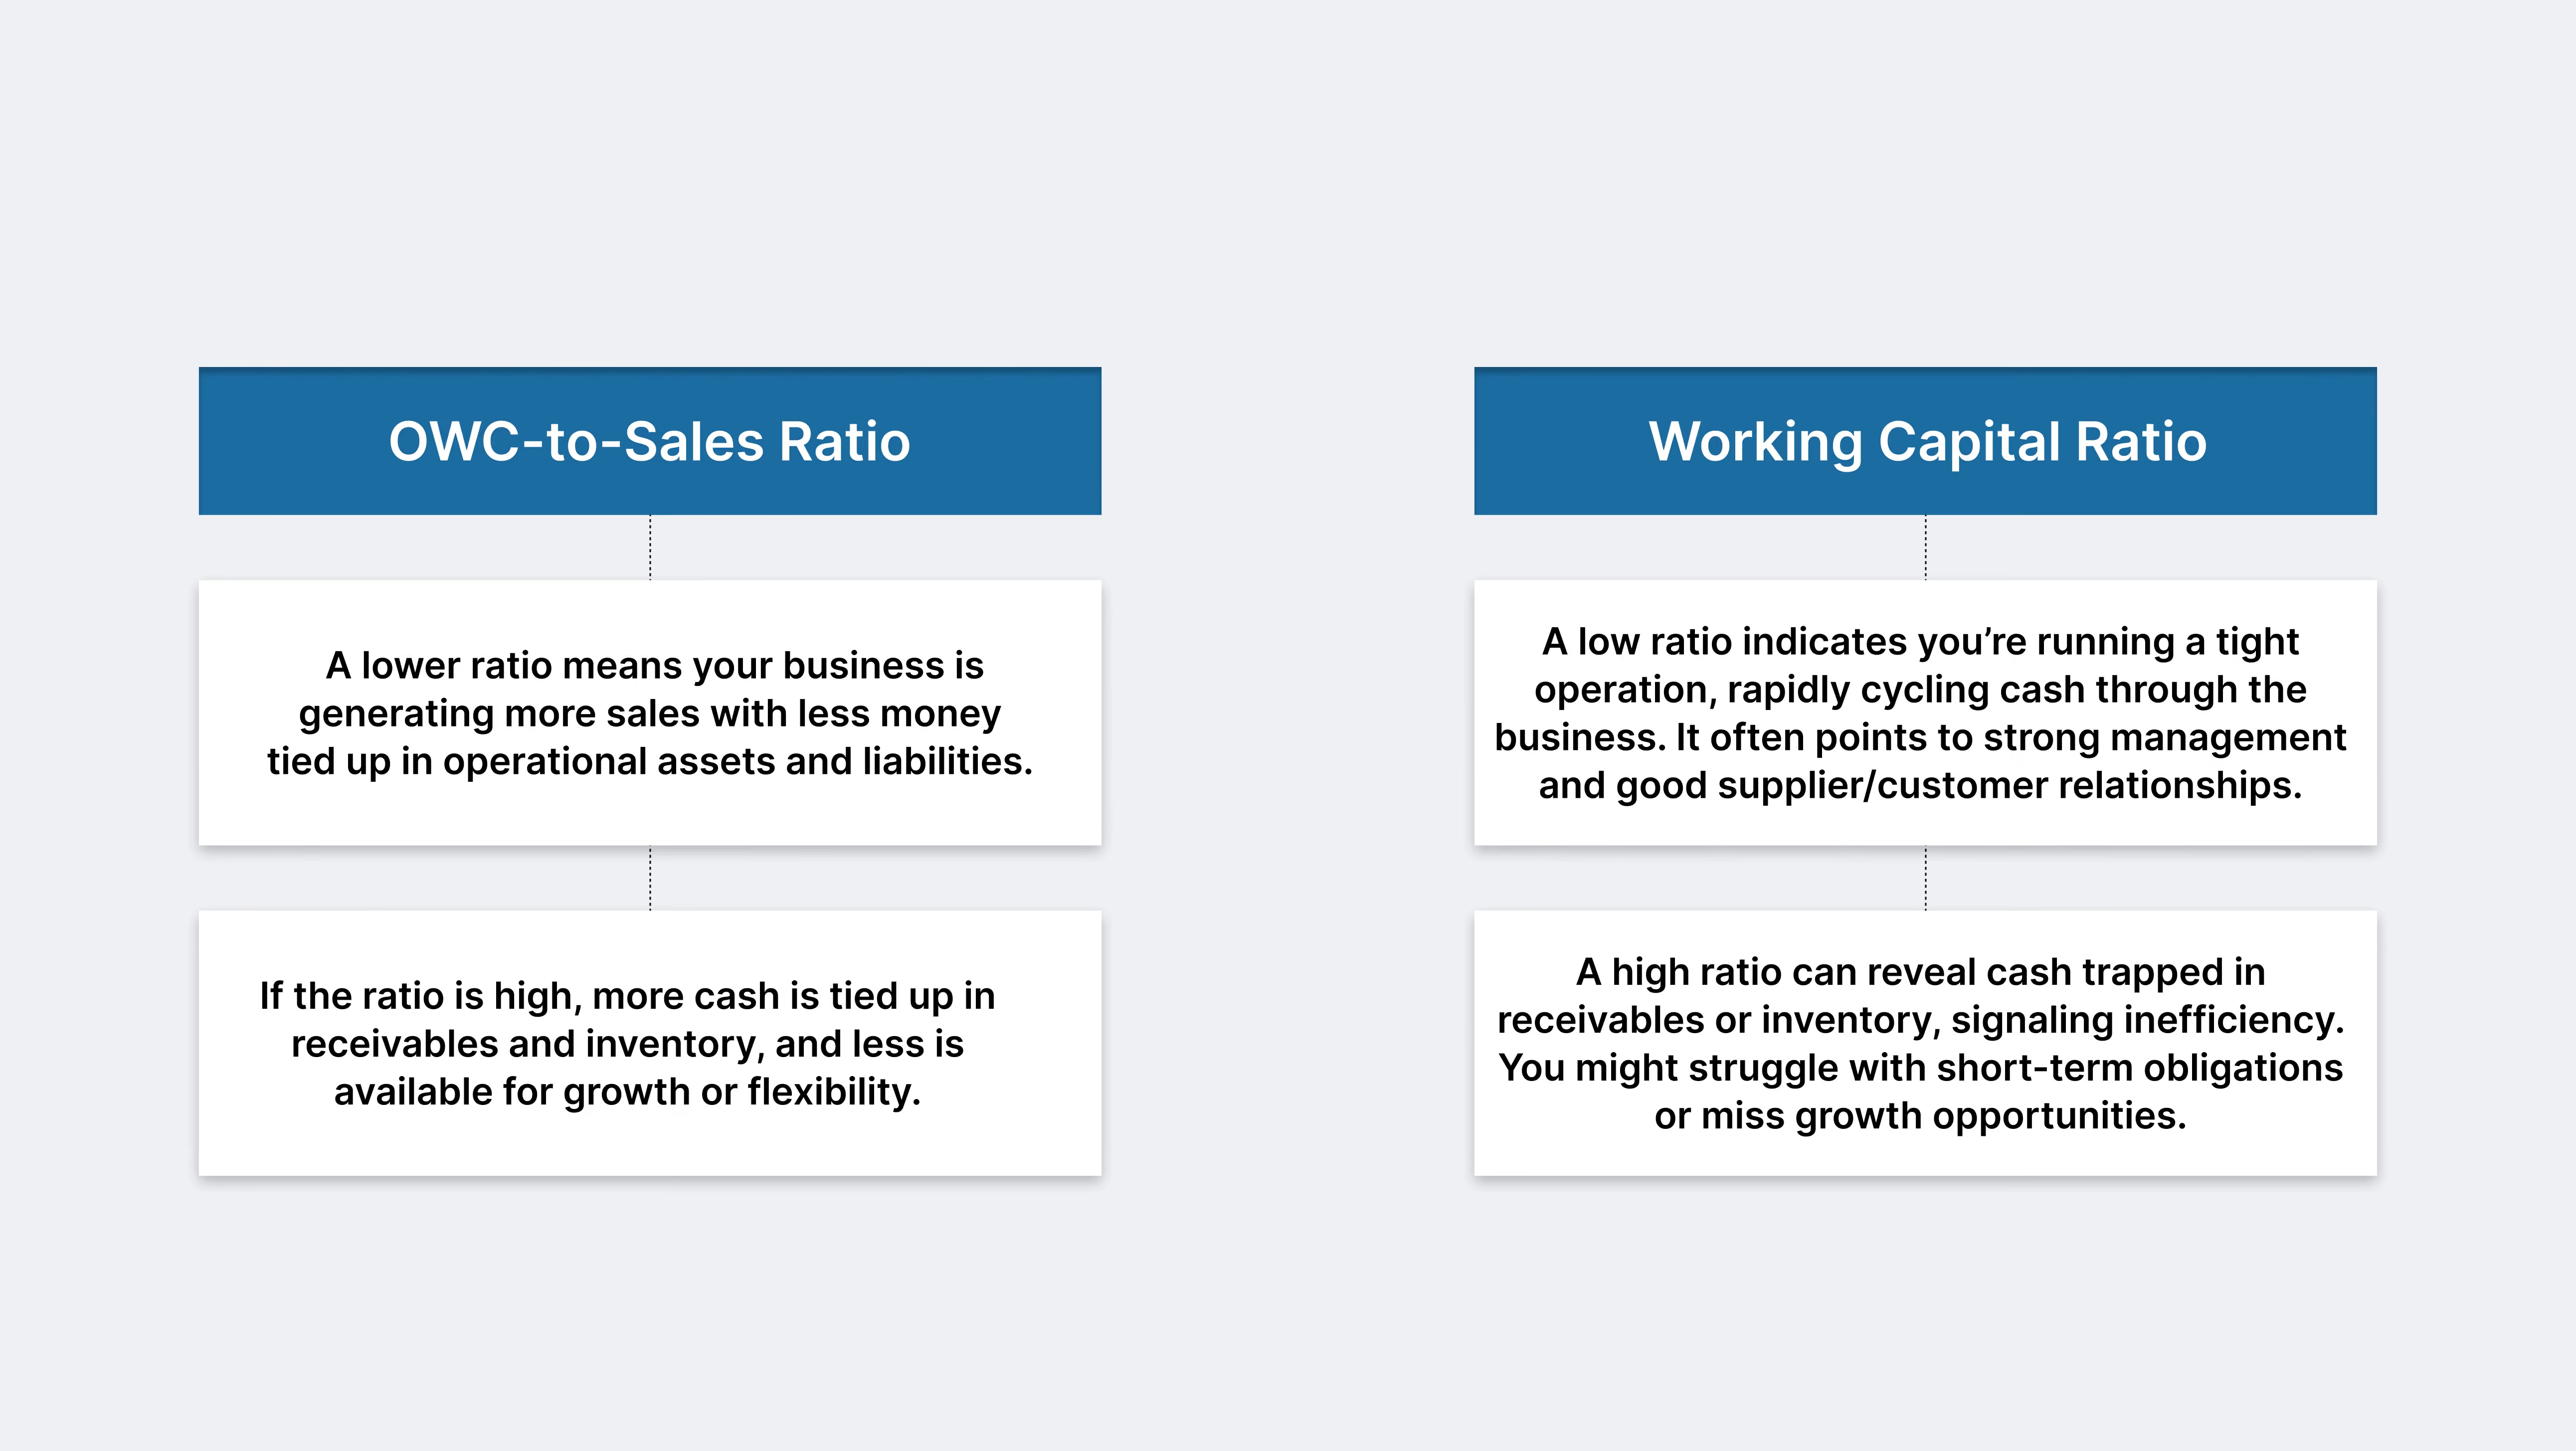
经营性营运资本与销售额比率反映了每产生一美元销售额所需的经营资本。请使用以下公式:
运营营运资本与销售额比率 = 运营营运资本 ÷ 销售额
行业基准:
不同行业之间存在巨大差异。对于大多数美国企业而言,0.1 到 0.2 之间的运营营运资本与销售额比率被认为是健康的,但制造业和零售业由于库存量较大,通常需要更高的比率。而科技和服务型公司通常在较低的比率下运营。
延伸阅读:应付账款周转率:公式、计算及含义
营运资本比率(也称为流动比率)用于衡量您偿还短期债务的能力:
营运资本比率 = 流动资产 ÷ 流动负债
流动比率考量的是所有流动资产和负债,包括现金。而运营营运资本比率则剔除了现金、债务和投资,专注于日常运营资源。
定期审查这些比率,以保持企业的韧性,随时应对挑战并把握增长机遇。这能确保您的决策基于准确的运营洞察,从而为您实现持久成功奠定基础。
运营营运资本 (OWC) 让您能够直观地了解企业将运营资源转化为日常成果的效率。
它衡量的是支持应收账款、存货及其他短期需求的实际资金,是衡量运营效率和财务灵活性的核心指标。
定期审查运营营运资本(OWC)有助于您平衡流动性与盈利能力,规划业务增长,并确保运营顺畅。
要落实这些理念,首先应持续跟踪关键组成部分,参考行业基准,并根据跨境业务或监管变化更新流程。将 OWC 管理纳入日常财务审查,并与财务团队定期探讨改进方案。
想了解您企业的运营资本运作效率如何吗?
VJM Global 通过专业服务帮助美国企业优化其运营营运资本和财务运作,服务内容包括:
准备好优化您的运营了吗?
联系 VJM Global,获取针对您跨境业务需求量身定制的专家协助。
现金通常不属于日常业务流程的一部分,它反映的是流动性而非运营活动。只有用于采购存货或支付运营费用的现金才算作“运营”资金;否则,应将其剔除,以真实反映营运资本状况。
当运营负债超过运营资产时,就会出现负的 OWC。这可能预示着流动性风险,即您的企业可能难以履行短期债务。长期维持负的 OWC 通常是不可持续的。
是的,盈利能力并不等同于流动性。快速增长可能需要预先投入大量资金用于应收账款或存货,即使是成功的企业也可能因此出现现金短缺。
常见的错误包括:计入非运营项目(如现金、债务)、财务报表的时间错配,以及跨境业务中货币换算不准确。
对于大多数企业,尤其是拥有季节性销售或国际业务的企业,每月进行一次审查最为理想。定期监测有助于防范危机,并支持主动决策。




