

在英国,所有雇佣员工的企业都面临一项财务负债,但往往直到审计师指出时才会被记录在案:即已赚取但未休的年假。假期应计会计是指英国企业如何计算并将这些未休假期的货币价值作为资产负债表上的负债进行记录。无论公司规模大小,这项义务都适用,但英国各地的财务经理、企业主和人力资源专业人士(包括在此运营的外国公司)却经常忽视或误算它。
其后果远不止会计准确性那么简单。假期应计错误会带来违反劳动法和 FRS 102(自 2016 年 1 月 FRSSE 废除以来适用于大多数英国公司的财务报告准则)的合规风险。
本指南涵盖以下内容:
《1998 年工作时间条例》规定,所有员工——包括全职、兼职、不定期工时和代理员工——都有权享受带薪法定休假。第 13 条规定了 4 周假期,第 13A 条额外提供了 1.6 周,对于每周工作五天的员工,总计为 5.6 周(28 天)。这构成了雇主的持续义务,一旦假期赚取,即构成财务负债。
于 2016 年 1 月取代 FRSSE 的 FRS 102 要求实体按预期支付的未折现金额(即全额面值,不调整货币时间价值)来计量短期员工福利义务。第 28.5 段专门针对已应计但未休的假期,要求在负债存在时进行确认。这适用于大多数英国公司,无论规模大小,但遵循 FRS 105 的微型实体无需以同样方式确认此应计额。
如果未休假期的价值相对于公司的整体财务状况具有重大意义,则必须记录该应计额。当遗漏、误报或掩盖信息可能合理地影响财务报表主要使用者的决策时,即存在重要性。确定重要性是一项需要与审计师协商做出的判断。企业应全年保持准确的假期记录,以支持该评估。
处理不当会带来严重的后果。未能记录假期应计额可能导致:
计算遵循一致的三步流程。在开始之前,请收集每位员工的以下信息:
对于在 2024 年 4 月 1 日或之后开始的假期年度内的不定期工时和部分年度工作的员工,适用不同的规则:这些员工在每个工资周期内按工作时数的 12.07% 累积假期,而不是固定的年度权益。
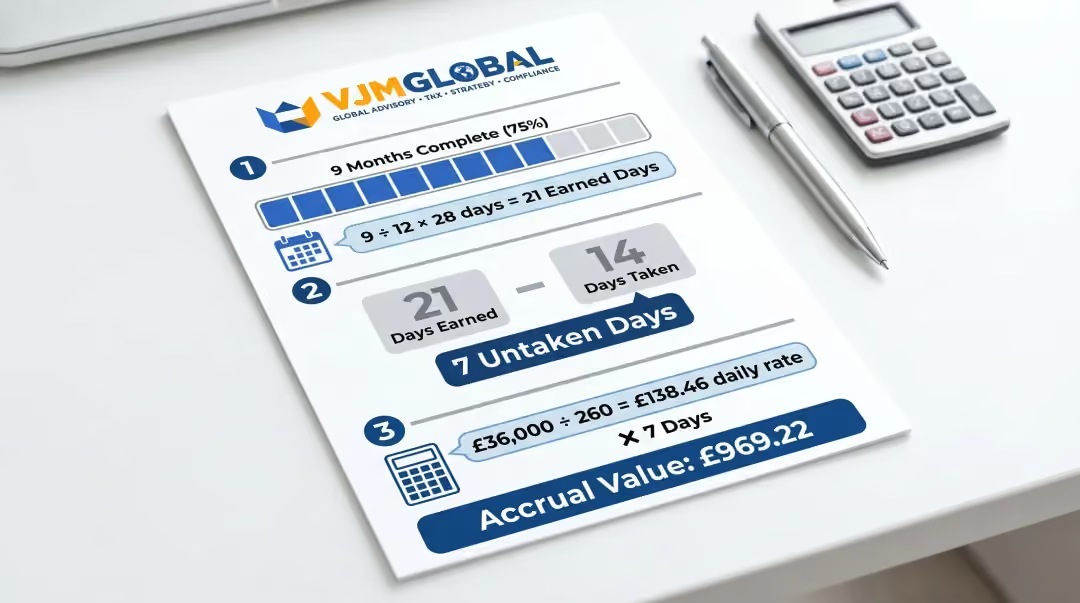
计算截至财政年度末已过去的假期年度比例。
示例:如果假期年度为 4 月至次年 3 月,而财政年度于 12 月结束,则已过去 9 个月(共 12 个月)= 已赚取年度权益的 75%。
将此百分比乘以员工的全年假期总额,即可得出已赚取的假期天数。
从第 1 步计算出的已赚取天数中,扣除员工在当前假期年度内已休的假期天数。所得结果即为财务年度末已应计但未休的假期天数,即“假期应计负债”。
将每位员工已应计但未休的天数乘以其日薪标准。对于标准全职员工,日薪 = 年薪 ÷ 260 个工作日(52 周 × 5 天)。
汇总所有员工的金额,得出假期工资应计负债总额。
计算示例:
Greenfield Consulting Ltd 的财务年度截止日期为 12 月 31 日。其假期年度为 4 月 1 日至次年 3 月 31 日。
员工:Sarah Thompson
对所有员工重复此计算并汇总总额,以确定公司层面的假期工资应计负债。
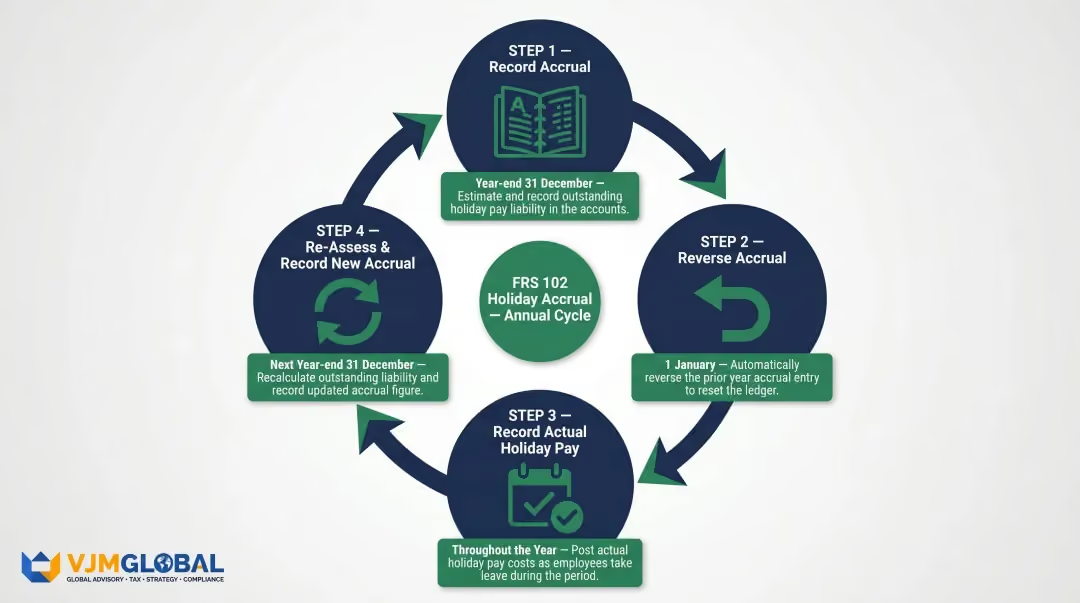
假期工资应计费用的记录方式如下:
这确保了成本与员工赚取假期期间相匹配,符合 FRS 102 所要求的权责发生制会计原则。
在下一个财务年度开始时,当假期实际被休用并支付工资时,应计费用将被冲销。冲销和重新计量这两个步骤都是同一标准周期的一部分:
如果应计金额具有重大影响,企业必须在财务报表附注中说明其休假工资的会计政策。审计师通常会检查:
对于使用外包会计或薪酬服务提供商的英国企业而言,主要风险在于人力资源部门的休假记录与财务团队的年末数据之间存在脱节。准确的应计项目取决于双方能否共享最新数据。
VJM Global 的英国会计外包服务通过将薪酬数据与年末报告集成,帮助企业保持对 FRS 102 标准的合规性,从而确保在账目最终确定前准确记录休假余额。
休假应计计算绝非易事。从员工结构到休假年度与财务年度的匹配方式,多种因素都可能对资产负债表上的负债金额产生重大影响:
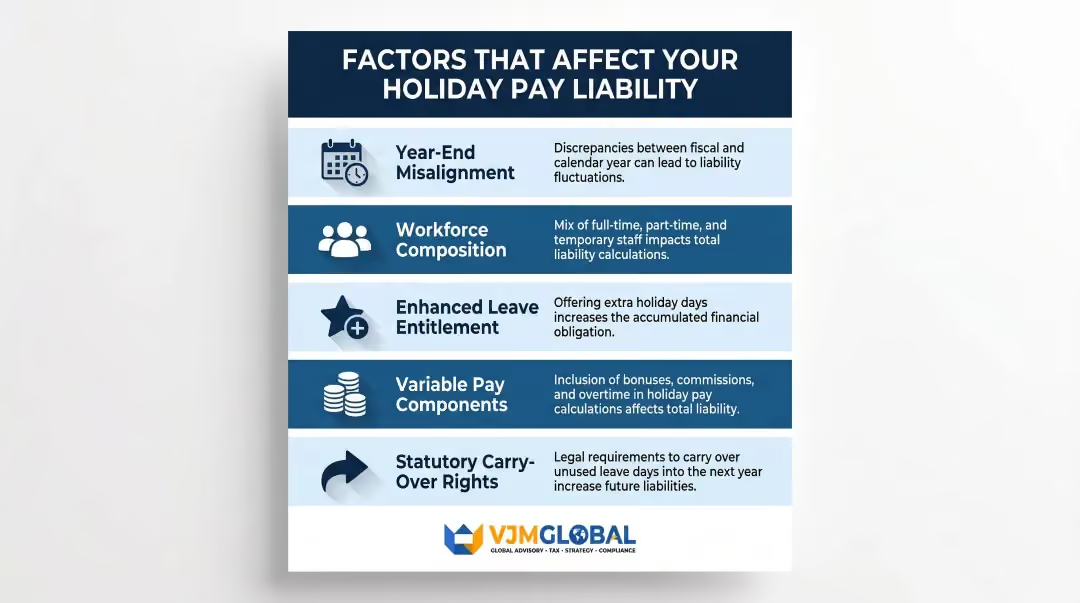
上述每一项因素都可能使您的休假工资负债产生数千英镑的变动。要正确进行计算,意味着需要确定哪些因素适用于您的员工队伍,并在年末前相应地调整您的应计方法。
许多小企业认为休假应计会计仅适用于大公司或上市公司。自 2016 年 1 月废除 FRSSE 以来,FRS 102 已适用于大多数英国公司。只要金额具有重大影响,无论公司规模大小,都存在应计义务——这一门槛取决于公司具体的财务状况,而非员工人数。
一个严重的错误是在计算中排除了可变薪酬要素。根据 Bear Scotland v Fulton 雇佣法庭的裁决,英国雇主必须在至少 4 周的欧盟衍生休假中将以下内容计入休假工资:
排除这些要素会低估应计额。这还会产生追溯性负债,使企业可能面临追溯索赔的风险——受限于一系列少付工资案件中三个月的间隔规则。
虽然将休假年度与财务年度统一可以减少时间差异,但员工在年末可能仍有未休假期,必须进行评估。休假管理(发送提醒、在合同中限制结转)可以减少但并不总能消除对应计分录的需求。在年末,重大性检查应确认全体员工的未休假期价值是否超过了资产负债表入账的门槛,无论年内休假管理得如何。
休假权利根据整个休假年度内的工作时间进行累计。全职员工每年可获得 5.6 周(28 天)的假期;兼职员工按比例获得,不定期工时员工按工作时数的 12.07% 累计。
工作满3个月后,全职员工大约可累积 7天 法定假期——计算方式为28天 × 3 ÷ 12。兼职员工则根据其工作模式按比例获得假期。
假期工资必须反映员工的正常薪酬,包括前4周假期内的常规加班费和佣金。员工必须在休假期间(而非休假后)获得报酬。自2024年4月起,仅针对不定期工时和部分年度工时员工允许采用“合并假期工资”(rolled-up holiday pay)支付方式。
是的。法定假期权益在年假、产假、陪产假、领养假和病假期间会持续累积。员工在这些受保护期间累积的假期权益不会失效,这可能会增加年底的假期累积负债。
根据 FRS 102 第 28.5 段的规定,如果金额对整体财务状况具有重大影响,英国企业必须在财务年度末将员工已赚取但未使用的假期成本,作为短期福利负债在资产负债表中确认。
如果员工因病假或法定假期(如产假)而无法休假,则最多可结转4周未使用的法定假期,并必须在18个月内使用。雇主也可以通过合同协议允许额外的假期结转。




