

2020年12月31日晚11点,英国脱欧过渡期正式结束,随之终结的还有长达数十年的简化欧盟内部增值税(VAT)贸易安排。自2021年1月1日起,英国脱离了欧盟单一增值税区,现被视为第三国,适用与任何非欧盟国家相同的贸易规则。
英国企业在与欧盟进行贸易时,现在必须对每一笔交易做出增值税决策:是否对出口商品实行零税率、如何核算进口增值税、适用哪些反向征税规则,以及何时必须进行欧盟增值税注册。
如果这些决策出现失误,您将面临英国税务海关总署(HMRC)拒绝零税率申报、因意外的进口增值税导致现金流受损,或在多个欧盟司法管辖区面临罚款的风险。本指南涵盖了脱欧后针对货物和服务贸易的完整增值税框架。
摘要:
脱欧前,英国在欧盟单一增值税区内运作。英国企业向欧盟客户发货时视为欧盟内部供应,只需完成欧盟销售清单(EC Sales Lists)并享受简化的增值税申报流程。自2021年1月1日起,这些机制不再适用于大不列颠地区——所有与欧盟的贸易现在都被视为与美国或澳大利亚等国的贸易。
大不列颠和北爱尔兰目前在截然不同的增值税框架下运作。根据《北爱尔兰议定书》(现为《温莎框架》),北爱尔兰在货物(不含服务)方面继续与欧盟增值税规则保持一致。
北爱尔兰与欧盟成员国之间的货物往来仍被视为欧盟内部供应和采购,而非进口或出口。北爱尔兰企业使用以XI为前缀的增值税号,并继续为货物贸易提交欧盟销售清单。
过渡期结束后,大不列颠企业失去了三项重要的增值税简化措施:

从大不列颠向欧盟销售货物在增值税层面现被视为出口。这一根本性转变意味着,只要您符合HMRC的证明要求,即可免征英国增值税。
英国卖家对出口至已注册欧盟增值税企业的货物实行零税率。发票上不显示英国增值税。欧盟客户根据其所在国的欧盟内部采购规则自行申报增值税。
您必须获取并保留证明货物已离开英国的证据。HMRC接受两类证明:
无论是官方证明还是商业证明,都必须辅以供应证明。在审计时如果无法提供可接受的证明,可能会导致被追缴20%的增值税。
您无需再为发往欧盟客户的货物填写欧盟销售清单(EC Sales Lists)。这项行政要求已于2021年1月1日终止。
对欧盟个人消费者的销售遵循与英国增值税处理相同的原则——作为出口享受零税率。但是,目的地国家可能会征收欧盟进口增值税和关税。
对于低价值货物(不超过150欧元),英国企业可以注册欧盟的“进口一站式服务”(IOSS),以便在销售点代收并缴纳欧盟增值税。这简化了清关流程并改善了客户体验。
有一项门槛规定让许多英国卖家措手不及:欧盟10,000欧元的年度远程销售门槛仅适用于在欧盟境内设立的企业。英国企业无法享受此门槛优惠,这意味着您从向欧盟进行的第一次跨境B2C销售起,就需要缴纳欧盟增值税。
如果没有注册IOSS或在当地进行欧盟增值税注册,客户在收货时将面临意料之外的增值税和关税,这会损害您的声誉并降低转化率。
从欧盟运往英国大不列颠地区的货物现在属于进口,需要进行海关申报和进口增值税核算。曾经的“收购”现在均按标准进口程序处理。
135英镑的内在价值门槛决定了您如何核算进口增值税:
135英镑及以下的货物(B2B): 如果您的欧盟供应商持有您的英国增值税注册号,他们将不会收取增值税。您需在增值税申报表中使用反向征税(reverse charge)进行核算——在第1栏(销项税)和第4栏(进项税)申报相同金额。净增值税支付额为零,但英国税务海关总署(HMRC)仍能保持对交易的全面监管。
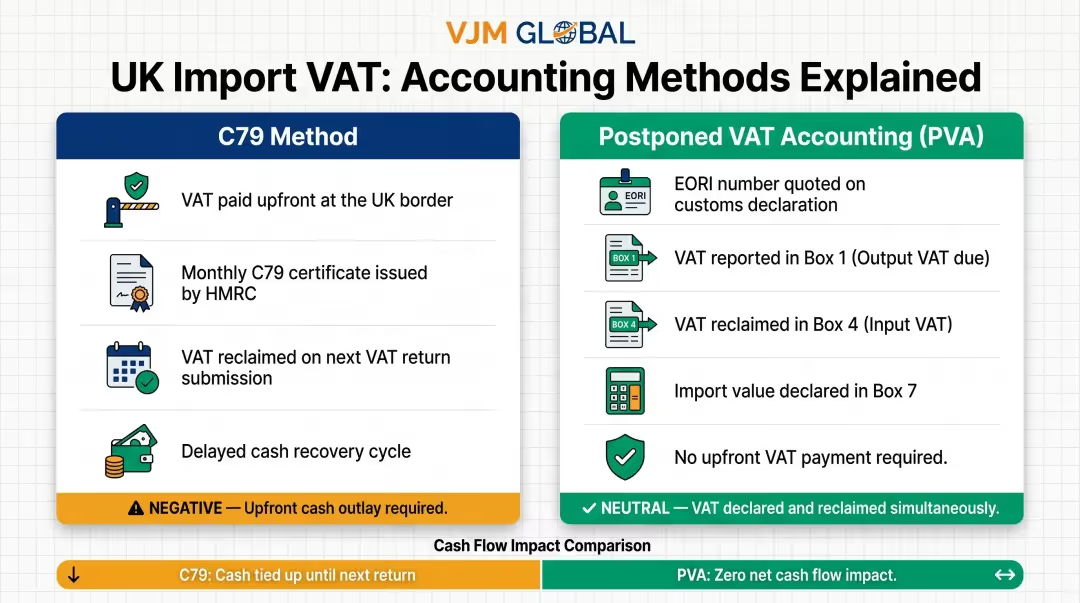
超过135英镑的货物: 进口增值税需在边境缴纳。您可以选择预付(C79方式)或使用延期增值税核算(PVA)。
C79方式: 您或您的快递公司在边境缴纳进口增值税。HMRC会签发一份月度C79证书,列出所有进口增值税付款。在收到证书后,您可以在下一次增值税申报时申请退还此项增值税。其现金流劣势显而易见:您需要预先支付,且可能需要等待数周才能申请退税。
延期增值税核算(PVA): PVA是大多数英国增值税注册进口商的首选方法,因为它消除了预付现金流出的压力。PVA长期有效,无需审批。您无需在边境缴纳增值税,只需在海关申报单上注明您的EORI号码。进口增值税直接在您的增值税申报表上核算:
PVA减轻了现金流负担:无需在边境预付税款。您可以从HMRC的在线月度延期增值税报表中下载这些数据。
服务遵循与货物不同的规则,具体取决于供应发生地以及您的客户是企业还是消费者。
B2B 的一般规则是将服务视为在客户所在地提供。当英国企业向欧盟企业客户提供服务时,供应地即为该客户所在的欧盟成员国,且不在英国增值税(VAT)的征收范围内。
实际操作流程:
请使用 VIES(增值税信息交换系统)工具核实客户的欧盟增值税号。若没有有效的增值税号,您可能需要将该供应视为 B2C 业务,这会改变增值税的缴纳地。
B2C 的一般规则是将供应地视为供应商所在地。英国企业向欧盟消费者提供标准服务时,该供应被视为在英国境内完成——当客户位于英国境外时,该供应不在英国增值税的征收范围内。
关键例外情况——供应地随客户所在地而定的情形:
这些向欧盟消费者提供的 B2C 服务被视为在客户所在地(欧盟境内)提供,因此不在英国增值税的征收范围内。然而,您可能需要在客户所在的欧盟国家注册增值税,或使用非欧盟 OSS(一站式申报)方案。
除了注册要求外,某些服务还涉及“使用与享受”规则。当特定服务(如设备租赁或广播)在英国境外被消费时,增值税的处理方式会转移至消费发生地。例如,英国企业将设备租给法国消费者并在法国使用,则适用法国增值税而非英国增值税。
自 2021 年 1 月 1 日起,英国金融和保险服务公司获得了一项脱欧红利:它们现在可以抵扣向欧盟客户提供特定服务所产生的进项增值税,而此前该权利仅限于非欧盟客户。
受影响的企业应采取以下三项实际步骤:
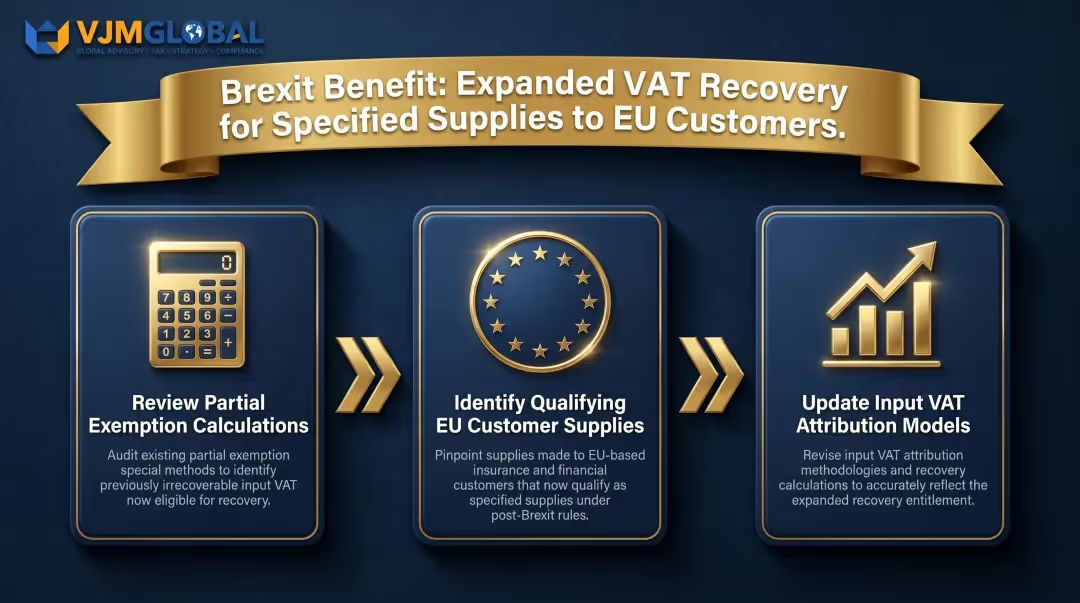
银行、保险公司和投资管理公司受到的影响最为普遍,但任何向欧盟客户提供免税金融服务的公司都应评估自身情况。
反向征税机制将增值税申报责任从供应商转移至客户。供应商无需在发票中收取增值税,而是由客户进行自我评估——在申报所收到的供应项下的销项税的同时,根据正常的抵扣规则将其作为进项税进行抵扣。
英欧贸易背景:
当英国企业从欧盟供应商处接收 B2B 服务并适用反向征税机制时:
对于完全应税企业,净增值税支付额为零——销项税和进项税相互抵消。在适用情况下,部分免税规则可能会限制第 4 栏的抵扣额。
在应用反向征税机制之前,必须先完成一个合规步骤。
重要警告:在应用反向征税机制前,请务必获取有效的欧盟增值税号。若未经验证的增值税注册信息,您可能需要改为收取当地增值税。在将任何供应视为 B2B 交易之前,请使用 VIES 验证工具核实欧盟增值税号(包括北爱尔兰的 XI 前缀注册号)。
北爱尔兰实行双重增值税制度。根据《北爱尔兰议定书》(温莎框架),在货物方面,北爱尔兰仍与欧盟增值税规则保持一致。北爱尔兰与欧盟成员国之间流动的货物仍属于欧盟内部供应和采购,而非进口或出口。
这对北爱尔兰企业意味着什么:
《温莎框架》(于 2023 年 2 月 27 日达成)引入了针对节能材料的临时增值税零税率和二手车支付计划,但货物增值税的核心一致性保持不变。
自 2021 年 1 月 1 日起,向欧盟消费者销售数字服务(软件、流媒体、电子书)的英国企业已无法使用英国的 VAT MOSS 系统。英国 VAT MOSS 系统目前仅可用于修改 2020 年第四季度及之前的申报。
您现在的选择:
非欧盟 OSS 计划涵盖所有向欧盟消费者提供的 B2C 服务,不仅限于数字服务。您可以选择任何一个欧盟成员国作为注册点,并获得格式为 EUxxxyyyyyz 的增值税识别号。该成员国随后会将增值税详情和款项转发给相关的消费国。

请注意,与享有 10,000 欧元年度门槛的欧盟本土卖家不同,英国企业必须从 B2C 销售的第一欧元起就开始收取目的地国家的增值税。
在以下情况下,英国企业可能需要在一个或多个欧盟国家直接进行增值税注册:
VJM Global 为英国企业提供跨境税务合规咨询,在英国、欧盟和印度之间运营的公司的国际税务义务方面拥有深厚的专业知识。通过我们作为 EAI International(一个由独立会计和税务公司组成的国际网络)的成员,我们可以为企业对接合格的专家,以处理欧盟增值税注册和多司法管辖区合规性咨询。请通过 [email protected] 与我们联系,讨论您的需求。
不需要。英国企业在向欧盟出口商品时无需收取英国增值税。只要您保留了商品已离开英国的有效证明(如报关单、运输单据),这些供应即适用零税率。目的地国家可能会征收进口增值税。
英国增值税注册企业应将欧盟采购视为进口进行核算。对于价值不超过 135 英镑的货物,请在您的增值税申报表(第 1 栏和第 4 栏)中应用反向征收机制。对于超过 135 英镑的货物,可使用延期增值税会计(PVA)以改善现金流,或在边境支付进口增值税并通过每月的 C79 证书进行抵扣。
自 2021 年 1 月 1 日起,大不列颠(英格兰、苏格兰、威尔士)不再属于欧盟增值税区域,被视为第三国。北爱尔兰是例外——根据《北爱尔兰议定书》,它在商品(非服务)方面仍与欧盟增值税规则保持一致,并使用带有 XI 前缀的增值税号。
PVA 允许英国增值税注册进口商直接在增值税申报表中核算进口增值税,而无需在边境支付,从而改善现金流。您只需在报关单上注明您的 EORI 号码,然后根据英国税务海关总署(HMRC)的每月 PVA 对账单,在第 1 栏(应付)和第 4 栏(可抵扣)中申报进口增值税;无需审批,所有增值税注册进口商均可永久使用。
是的,反向征收适用于英国企业向欧盟企业提供的 B2B 服务。供应地为客户所在地(欧盟),因此由欧盟客户在其所在国核算增值税,而非由英国供应商收取英国增值税。英国供应商必须获得有效的欧盟增值税号才能适用此处理方式。
如果您在欧盟国家持有库存、在未使用 IOSS 或 OSS 计划的情况下进行超过当地阈值的 B2C 销售,或在未进行非欧盟 OSS 注册的情况下销售数字服务,则可能需要注册。大多数 B2B 供应通过反向征收处理,无需在当地注册。




