

许多新加坡企业误以为其现有的审计账目符合迪拜的要求,事实并非如此。迪拜的年度财务审计是由阿联酋持牌审计师进行的独立审查,且必须符合国际财务报告准则(IFRS)。迪拜的监管框架受《阿联酋商事公司法》、《企业所得税法》及各自由区法规管辖,其义务与新加坡基于会计与企业管制局(ACRA)的体系有着本质区别。
新加坡公司根据新加坡财务报告准则(SFRS)或新加坡国际财务报告准则(SFRS(I))提交的报告,无法直接用于满足阿联酋当局的要求。无论您的新加坡审计报告在当地是否为最新或完全合规,迪拜均要求由阿联酋注册专业人士进行审计的财务报表。
本指南将涵盖谁必须进行迪拜审计、审计流程包含哪些内容、如何为阿联酋的审查准备账目,以及最常导致合规失败的误区。
迪拜的财务审计是对公司损益表、资产负债表、现金流量表和会计记录的独立审查。其目的是确认这些文件在国际财务报告准则(IFRS)和阿联酋特定法规下,真实且公允地反映了公司的财务状况。
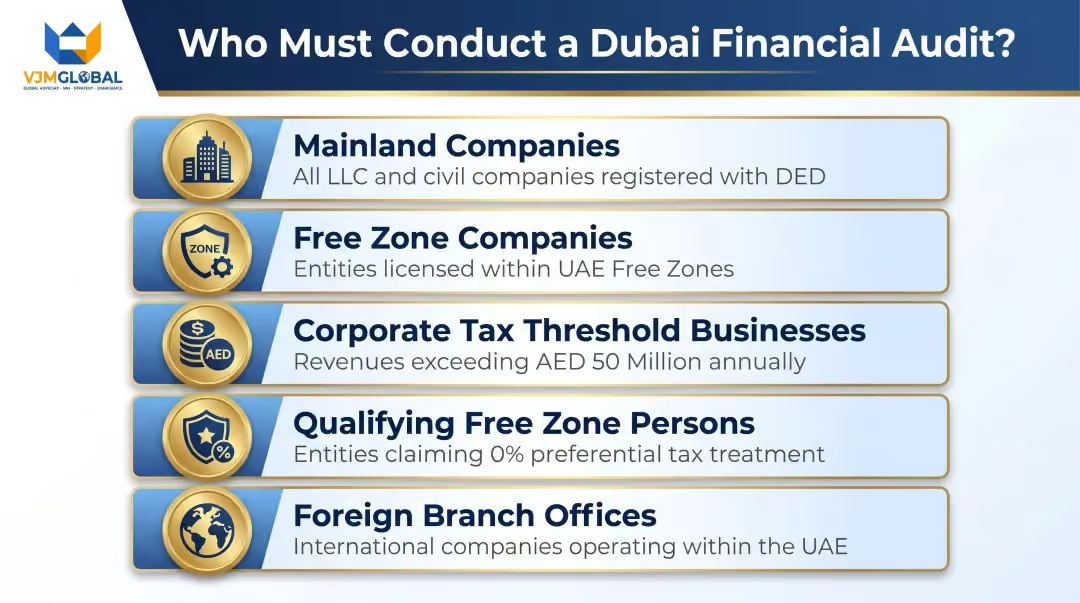
必须进行审计的企业包括:
在迪拜运营的新加坡企业经常同时面临多项审计义务,且容易混淆。以下是它们的区别:
审计类型说明:
审计类型发起方目的法定/年度财务审计公司(强制)根据国际审计准则(ISA)对财务报表进行独立验证,以符合监管要求FTA增值税审计联邦税务局(FTA)核实增值税合规性、发票及进项税抵扣FTA企业所得税审计联邦税务局(FTA)核实企业所得税计算、申报及转让定价内部审计公司(自愿)评估内部控制及风险管理
法定审计与FTA税务审计是完全不同的义务。为其中一项做准备并不能满足另一项的要求,且您的企业可能同时面临这两项审计。
根据2023年第75号内阁决议,不合规将导致具体且不断升级的后果:
自由区企业若不合规,将导致执照被暂停、列入黑名单且无法续期。DMCC、JAFZA和DAFZA严格执行审计提交截止日期。无论公司是否盈利,错过截止日期都会导致您的执照续期受阻。
两者的框架不可互换:
您不能用新加坡的审计报告替代阿联酋的审计报告。 监管机构(大陆地区的经济部,以及 DMCC/JAFZA/DIFC 等各自由区管理机构)将不予认可新加坡出具的报告。
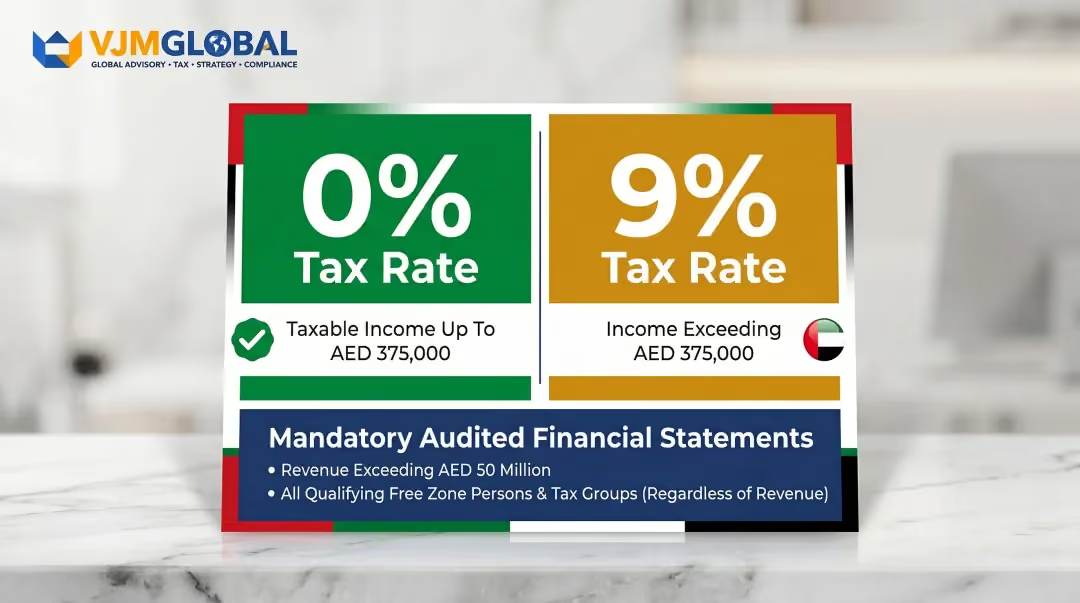
自 2023 年 6 月阿联酋引入 9% 的企业所得税以来,企业必须保存可核实的审计财务记录,以用于税务计算和联邦税务局(FTA)申报。
关键门槛:
阿联酋银行在提供信贷额度时要求提供审计财务报表:
DMCC 和 JAFZA 等自由区管理机构将审计财务报表作为续签营业执照的前提条件。投资者和合资伙伴在投入资本前也会要求查看审计账目。如果没有准备好审计账簿,您将失去获得合作伙伴关系、政府合同和外部融资的机会。
审计意见的类型与拥有审计报告本身同样重要。无保留意见(Clean/Unqualified opinion)确认您的财务报表不存在重大错报,这是阿联酋合作伙伴和政府采购部门所期望的基准。相反,保留意见或否定意见则预示着存在未解决的会计问题,这将促使投资者和贷款方在推进业务前要求进行解释。
对于进入阿联酋的新加坡企业而言,审计质量也会影响您在联邦税务局(FTA)的信誉。如果审计报表与您的税务申报不符(即使是无意为之),也可能引发合规审查。一次性做好审计工作是更稳妥、风险更低的途径。
审计流程涵盖从业务承接、规划、风险评估、证据收集、测试与核实,到出具审计报告的全过程,通常持续 2–6 周,具体取决于公司规模和记录准备情况。
审计师首先会了解您的商业模式、行业和财务结构,并识别出审计风险较高的领域:
审计师会根据风险领域、重要性水平以及您所在司法管辖区(大陆地区或自由区)的特定监管要求,设计审计方案。
在确定风险状况后,审计师将进入文件收集和测试阶段。审查的核心财务记录包括:
通常要求的合规证明文件:
提前整理好这些文件可以显著缩短审计时间并降低成本。与那些在财年结束后才匆忙整理记录的企业相比,全年使用云端记账软件(如 Zoho、QuickBooks)的企业能更快、更经济地完成审计。
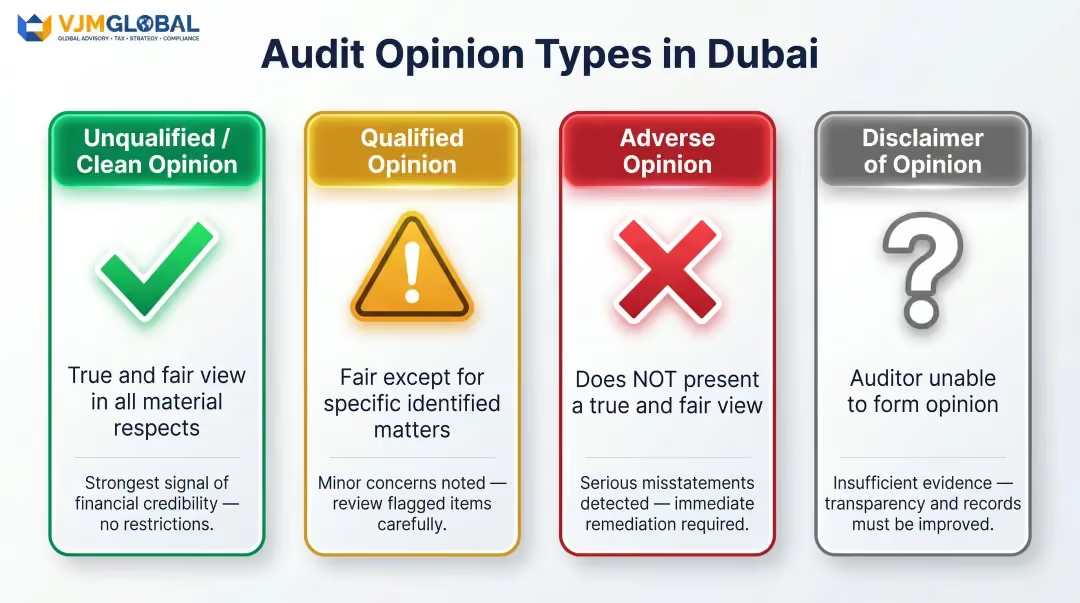
审计师会出具审计报告,就财务报表是否真实公允地反映了财务状况发表意见:
意见类型含义无保留意见(标准审计报告)报表在所有重大方面真实公允地反映了财务状况保留意见除特定事项外,报表公允反映了财务状况否定意见报表未能真实公允地反映财务状况无法表示意见由于审计范围受限,审计师无法形成审计意见
管理层会收到一份管理建议书,其中包含审计发现及内部控制改进建议。公司需在规定期限内(通常为财年结束后 3 至 6 个月,具体视司法管辖区而定)将最终报告提交给相关的自由区管理局或监管机构。
在新加坡使用新加坡财务报告准则(SFRS)的企业,必须确保其迪拜实体的账目从一开始就按照国际财务报告准则(IFRS)进行维护。以下三项准则通常会导致新加坡企业在核对账目时出现问题:
收入确认(IFRS 15)侧重于控制权的转移,而非风险和报酬的转移。迪拜审计师会仔细审查合同条款以确定履约义务——而采用 SFRS 的新加坡私营企业可能在不同的时间点确认收入。
租赁会计(IFRS 16)要求承租人将几乎所有租赁作为使用权资产和相应的负债进行资本化。在 SFRS 下无需列入资产负债表的经营租赁,在迪拜实体的账目中必须予以体现。
金融工具(IFRS 9)采用前瞻性的预期信用损失模型进行减值计提。由于 SFRS 的拨备方法有所不同,因此通常需要对应收账款拨备和投资分类进行核对调整。
行动建议:从迪拜业务开展的第一天起,就聘请符合 IFRS 标准的记账合作伙伴。在财年结束后将 SFRS 账目转换为 IFRS 账目不仅成本高昂,而且极易出错。
将文件准备视为全年的日常工作,而非财年结束时的突击任务:
核心财务文件:
交易凭证:
监管备案:
在新加坡设有母子公司或分支机构的企业必须清晰记录关联方交易。阿联酋审计师和联邦税务局(FTA)会重点审查:
上述各类交易均须符合独立交易原则。阿联酋根据《企业税法》第34-36条遵循经合组织(OECD)的《转让定价指南》,这为审计师和联邦税务局追溯性地质疑定价提供了明确依据。
文档要求:
无论是否达到正式文档编制的门槛,都应从第一笔交易开始保留清晰的协议和定价依据。
在整理好转让定价文档后,下一步是委任一名合格的审计师。审计师必须在阿联酋经济部注册,和/或获得相关自由区管理局的批准。
核实步骤:
机构核实方式阿联酋经济部查询经济部注册审计师名单DMCC通过DMCC批准的审计师名单进行核实JAFZA向JAFZA管理局批准的审计师名单确认DIFC查询DIFC注册审计师门户网站
选择标准:
VJM Global 通过国际财务报告准则(IFRS)调节、审计前准备以及与阿联酋持牌审计合作伙伴的协调,为外国企业提供支持,弥合新加坡会计实务与阿联酋要求之间的合规差距。
按企业规模划分的审计费用参考范围(2025年数据):
公司概况收入范围费用范围(迪拉姆)小型自由区初创企业100万迪拉姆以下3,500 – 6,500自由区公司(一般)100万 – 500万迪拉姆5,000 – 10,000中型本土有限责任公司500万 – 2,000万迪拉姆7,000 – 12,000大型企业/复杂业务2,000万迪拉姆以上15,000 – 50,000+
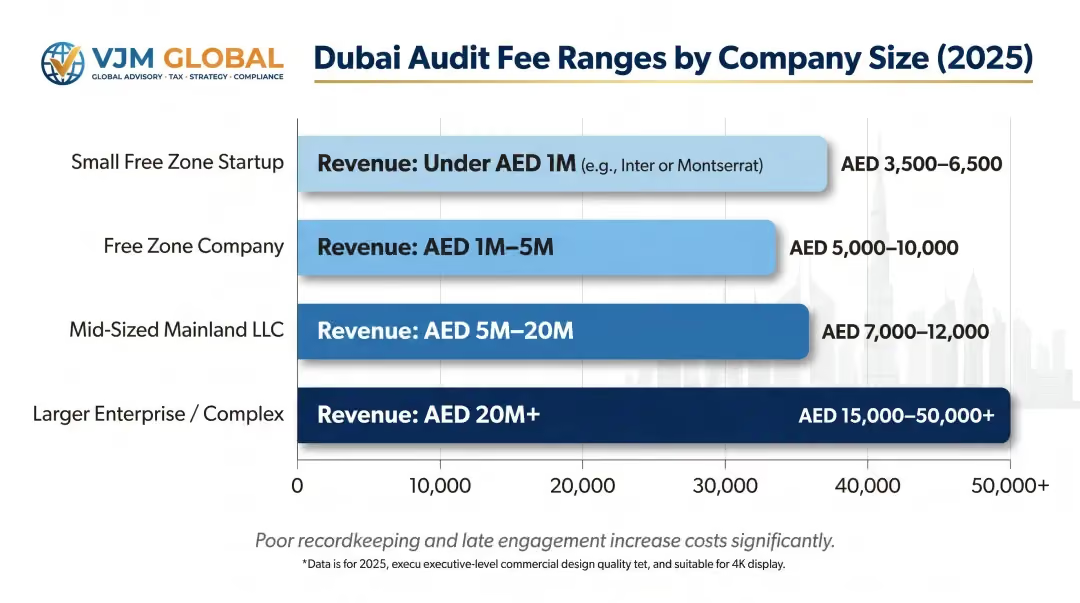
主要成本驱动因素:
错误。 阿联酋监管机构——包括针对内陆实体的经济部,以及各自由区机构(如 DMCC、JAFZA、DIFC、DAFZA)——要求财务报表必须按照国际财务报告准则(IFRS)编制,并由阿联酋注册审计师根据国际审计准则(ISA)进行审计。
新加坡会计准则理事会发布的是新加坡财务报告准则(SFRS),而非国际会计准则理事会(IASB)发布的准则。即使是实质上与 IFRS 等同的 SFRS(I),在向阿联酋当局提交时也不能被视为“符合 IFRS”。监管框架明确要求必须采用 IASB 发布的 IFRS,并由阿联酋持牌专业人士进行审计。
谁会拒绝: 当您尝试提交新加坡编制的审计报告以进行执照续期或监管备案时,经济部(针对内陆公司)或 DMCC、JAFZA、DAFZA、DIFC(针对自由区公司)将会予以拒绝。
错误。 迪拜所有主要自由区均强制要求提供年度审计财务报表:
此外,根据 2025 年第 84 号部长级决定,所有符合条件的自由区人士(Qualifying Free Zone Persons)无论收入多少,均须为企业所得税目的保留经审计的财务报表。“自由区即无需审计”的假设完全错误,这直接会导致执照被吊销。
错误。 这种混淆是可以理解的——两者都涉及审计师和合规性——但法定审计与 FTA 税务审计是独立的义务,其目的完全不同。
两者的区别如下:
这两种义务独立存在。完成其中一项并不能满足另一项——即使您已完成法定审计,仍可能面临 FTA 的处罚,反之亦然。2021 年第 32 号联邦法令及各自由区法规均将其视为独立的要求。
小型自由区初创企业的审计费用通常在 3,500 至 6,500 迪拉姆之间,而架构复杂的大型企业则可能在 15,000 至 50,000 迪拉姆以上。自由区公司和内陆公司的定价可能有所不同。记账质量差、交易量大以及委托时间过晚都会显著增加成本。
年度审计是指由阿联酋注册审计师根据国际审计准则(ISA),对公司财务报表进行的符合国际财务报告准则(IFRS)的独立审查,这是法律规定的义务。根据《阿联酋商业公司法》(2021 年第 32 号联邦法令)及各自由区法规,大多数内陆和自由区公司均需进行此项审计。
这取决于公司的法律结构和管辖区。根据联邦法律,迪拜大陆的有限责任公司(LLC)和公众股份有限公司(PJSC)必须进行审计;大多数主要自由区(如 DMCC、JAFZA、DAFZA 和 DIFC)也要求在续展营业执照时提供审计报告。此外,阿联酋《企业税法》规定,年收入超过 5000 万迪拉姆的企业、所有税务集团以及符合条件的自由区企业(无论收入多少),均须进行审计。
不符合。根据新加坡财务报告准则(SFRS 或 SFRS(I))审计的账目无法满足阿联酋的要求。阿联酋当局要求提供符合国际财务报告准则(IFRS)的报表,并由阿联酋持牌或自由区认可的审计师进行审计。尽管 SFRS(I) 在实质上与 IFRS 相同,但在法律上两者是独立的,因此不被视为符合阿联酋的合规义务。
通常需要准备的核心文件包括:
大多数审计需要 2 到 6 周,具体取决于公司规模、交易量以及财务记录的整理程度。与在年底才整理记录的企业相比,那些通过云端系统进行全年记账的企业能够更快、更低成本地完成审计。




