

外国公司进入新加坡时,往往会发现存在两套并行运作的审计制度:一套负责公共部门的问责,另一套则针对私营企业。明确哪种框架适用于您的实体,是需要解决的首要合规问题之一。
《1966年审计法》通过审计长办公室(AGO)负责公共部门的问责,涵盖政府机构及管理公共资金的实体。《第50章公司法》则处理私营企业的法定审计要求,由会计与企业管制局(ACRA)监管。
这两套框架共同构成了新加坡的合规环境。进入该市场的外国公司,根据其结构和资金来源,可能会与其中任何一套系统产生关联。
新加坡为审计监管保留了独立的法律支柱。《1966年审计法》(2020年修订版,自2021年12月31日起生效)为公共部门审计奠定了法定基础。《1967年公司法》(第50章)则规范了私营企业的法定审计。
在新加坡设立实体的外国企业主要遵循《公司法》的要求。然而,《审计法》直接适用于以下组织:
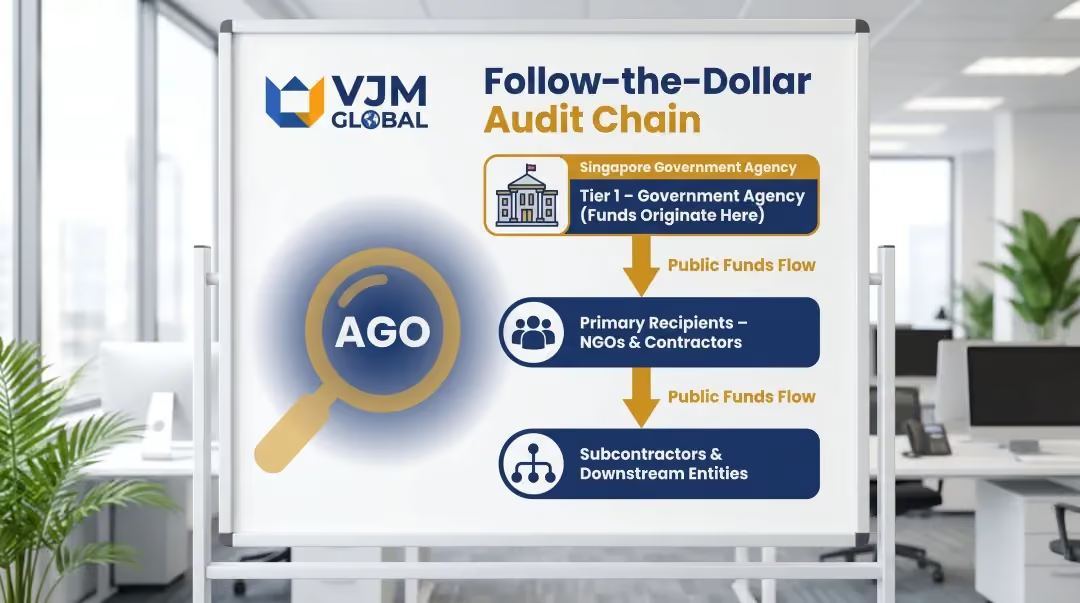
这就是“资金追踪”(follow-the-dollar)审计机制发挥作用的地方。该机制通过2017年的修正案引入,允许审计长追踪从政府机构流向私营承包商和非政府组织(NGO)的公共资金。
为支持这一框架,《2018年公共部门(治理)法》通过第5部分条款,将审计义务扩展至法定机构,涵盖了针对第1、2和3组公共机构的财务管理、审计师任命及报告要求。
《1966年审计法》将公共部门的问责制锚定在议会和总统身上。它授权审计长对政府账目、公共当局以及任何管理公共资金的实体进行审计,以确保纳税人的钱得到妥善管理。
第2(1)条定义了决定审计覆盖范围的两个术语:
这一广泛的定义将私营实体也纳入了审计范围。管理政府补助项目的私营公司,或接受公共补贴的非政府组织,都可能处于审计长办公室(AGO)的审计范围内。
第3条定义了审计长的核心职责:
第 6 条 赋予了总审计长广泛的调查权力:
不配合或阻挠调查将面临最高 5,000 新元的罚款或 12 个月监禁,或两者并罚。
第 6A 条(2017 年引入)提供了程序性保护:个人不得以自证其罪为由拒绝提供信息。然而,该法案授予了“使用豁免权”,即所提供的信息通常不得在随后的诉讼中作为针对该个人的证据。此例外情况不适用于提供虚假信息的罪行。
2017 年的修正案引入了 第 4A 条,使审计署能够将公共资金的追踪范围从直接的政府接收方扩大到第三方。
主要特点:
对供应商和拨款接收方的合规影响:
接收公共资金的组织应保持健全的财务控制和详尽的文档记录。总审计长可能会要求提供记录,以证明资金的使用符合拨款条件或合同条款。
对于刚接触新加坡公私合作安排的外国公司,应特别注意这些要求,因为对于不熟悉该框架的实体而言,文档缺失是引发审计的常见原因。
根据该法案,主要的报告义务包括:
这些报告会产生实际后果:审计发现可能引发补救措施、内部调查,并对相关实体造成严重的声誉损害。
2023/24 财年审计署报告指出了公共部门实体中存在的 25 项重大疏漏,包括国家公园局 (NParks) 和新加坡体育理事会 (SportSG) 在采购和合同管理方面的问题,以及在收入处理和 IT 控制方面的疏漏。
根据《公司法》第 205 条,所有在新加坡注册的私营公司必须在注册后三个月内委任至少一名审计师(公共会计师或在会计与企业管制局注册的会计师事务所)。审计师任职至首次年度股东大会 (AGM),此后公司可重新委任或更换审计师。
第 207 条界定了审计师的角色:
第 205(16) 条规定了费用设定程序:
公司必须根据审计师是辞职还是被罢免,遵循相应的特定程序:
违规将面临经济处罚:
无论母公司总部位于何处,外资实体都必须遵守与本地注册公司相同的三个月审计师委任期限。这一期限往往与母公司的财年日历或 ACRA 注册延迟产生冲突,导致公司在业务尚未开展前就已出现合规缺口。
对于跨司法管辖区管理实体的跨国公司,关键的实际考量因素包括:
第 205C 条定义了资格标准:
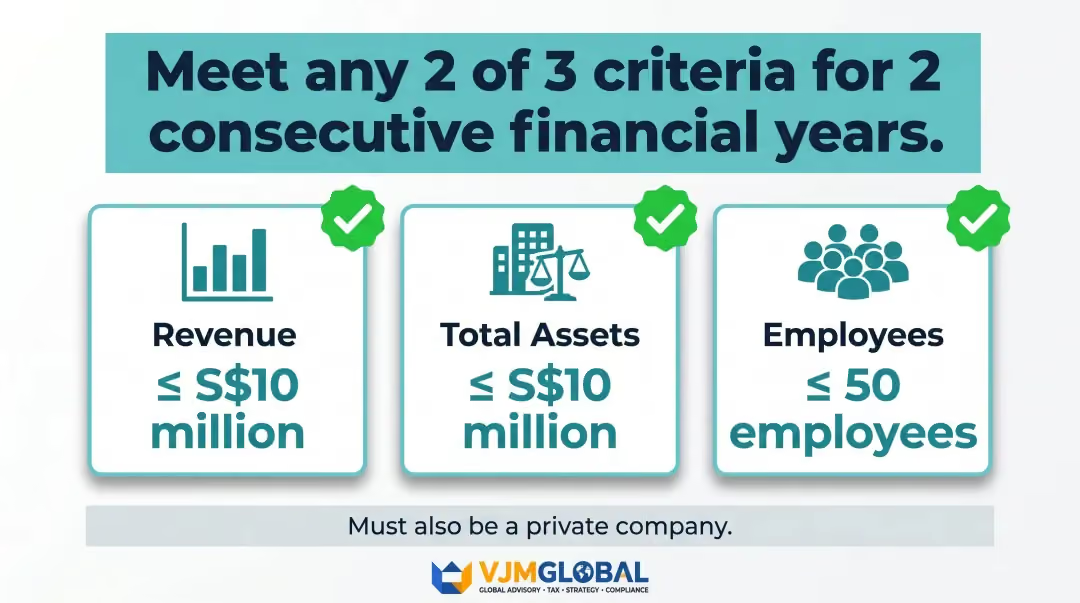
若一家私人公司在过去连续两个财政年度内满足以下三项标准中的至少两项,则被视为“小型公司”:
该实体必须是私人公司,且连续两年满足上述三项财务指标中的两项。这两个条件必须同时满足。
对于企业集团内的公司,获得豁免资格需满足两项测试:
如果整个集团超出了限额,仅满足小型公司门槛是不够的。合并集团测试专门针对大型跨国集团的外国子公司,这些子公司若仅看新加坡业务,可能会被误认为符合资格。
第205B节豁免了休眠公司(指自成立以来或自上一财政年度末以来没有任何会计交易的公司)。
确定休眠状态时忽略的交易:
任何超出上述豁免范围的活跃财务交易将立即撤销其休眠状态,但对于整个财政年度均处于休眠状态的公司,豁免权在该财年内依然有效。
这些规则适用于所有三种豁免类型——小型公司、小型集团和休眠公司。 公司在以下情况下将失去豁免资格:
失去豁免资格并不意味着免除所有合规义务。即使是获得豁免的公司,仍必须:
未经审计的财务报表对于税务申报、银行开户申请以及政府补助申请仍然至关重要。无论是否享有审计豁免资格,金融机构和政府部门均要求提供最新的财务报表。
会计与企业管制局 (ACRA) 是私人公司审计的主要监管机构。其主要职能包括:
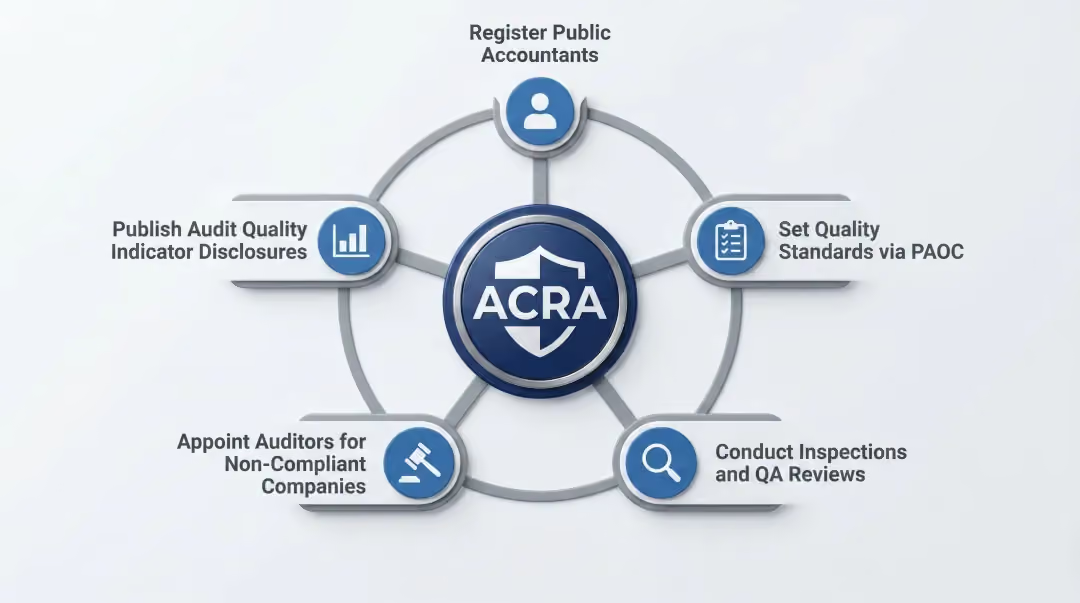
ACRA 与新加坡特许会计师协会 (ISCA)及新加坡会计委员会 (SAC)合作,共同执行专业标准。
ISCA 的审计与鉴证准则委员会通过正式的既定程序制定 SSA。准则在提交给 PAOC 征求意见之前,必须先获得 ISCA 理事会的批准。
SSA 与 ISA 的衔接:新加坡审计准则“基于”国际审计准则 (ISAs) 并与现行 ISA 保持一致,仅针对当地法律要求进行了有限的修改。这种衔接确保了新加坡的审计符合全球公认的信誉标准,这对于将新加坡审计环境与本国准则进行对标的跨国公司尤为重要。
SSA 的涵盖范围:
在会计准则方面,会计准则委员会(Accounting Standards Committee)隶属于新加坡会计与企业管制局(ACRA),自2023年4月1日起负责管理《新加坡财务报告准则》(SFRS),接替了已解散的会计准则理事会(Accounting Standards Council)。
审计长享有结构性独立,以保障审计工作的公正性:
现任审计长:吴伟忠(Ng Wai Choong)先生,于2025年2月8日获任命。他拥有35年的公共部门工作经验,曾担任国内税务局局长及首席执行官等职。他接替了任职约6年的吴顺宝(Goh Soon Poh)女士。
新加坡并无“《2019年审计法》”。正确的法律依据是《1966年审计法》,现行有效版本为2020年修订版(自2021年12月31日起生效)。该版本纳入了截至2021年12月1日的所有修订内容,包括2017年引入“追踪资金审计”(follow-the-dollar audit)条款的重要修订。
现任审计长为吴伟忠先生,由总统于2025年2月8日任命。根据《1966年审计法》,审计长负责审计政府账目、法定机构以及管理公共资金的实体。审计长直接向总统和国会报告,以确保公共问责制。
以下三类公司符合审计豁免资格:
所有获得豁免的公司仍须编制未经审计的财务报表,并履行其他合规义务。
根据《1966年审计法》第4A条(2017年修订)引入的“追踪资金审计”,允许审计长将公共资金从政府机构追踪至下游接收方,包括非政府组织、承包商和分包商。该审计仅在财政部长认定符合公共利益并正式指示审计长执行时方可启动。
会计与企业管制局(ACRA)可代公司委任审计师。违反第205条规定的公司及每位失职董事将面临最高5,000新元的罚款。此外,根据第173A条,公司在委任或更换审计师后的14天内,必须通知注册官。
《新加坡审计准则》是由新加坡特许会计师协会(ISCA)审计与鉴证准则委员会(经公共会计师监督委员会同意)发布的专业指南,规范了新加坡审计工作的执行方式。这些准则与国际审计准则(ISA)高度一致,仅有少量本地化调整,旨在确保新加坡的审计工作符合全球公认的信誉标准,并保持跨国界的可比性。




