

在新加坡,法定审计不仅涉及审计费用,还会占用管理层的大量时间。根据《1967年公司法》第205条的规定,所有注册公司都必须委任审计师,并每年对其财务报表进行审计。
然而,自2015年起,小型私人公司获得了一条豁免途径。根据《公司法》第205C条及第十三附表,符合条件的私人公司可申请“小型公司”审计豁免,从而完全免除这一法定要求,每年可节省数千美元的合规成本。
如果您是企业主、外国投资者或负责管理新加坡注册公司的财务专业人士,本指南将为您详细解析所需内容:包括资格认定标准、如何正确应用测试,以及在获得豁免后仍需履行的合规义务。
如果您正在管理跨国集团架构下的外资子公司,请务必特别注意。公司必须同时满足个体层面和集团层面的测试要求——只要其中任何一项不达标,即无法获得豁免资格。
对于新加坡的许多私人公司而言,审计豁免每年可节省数千美元的合规成本。根据《新加坡公司法》第205C条,符合条件的公司可免除委任注册会计师并每年对财务报表进行正式审计的法定责任。公司必须每年主动确认是否符合资格——该豁免并非自动授予,而是根据特定标准进行评估。
在2015年7月之前,只有年营业额低于500万新元的“豁免私人公司”(EPC)才有资格获得审计豁免。当时的结构限制非常严格:股东人数不得超过20人,且任何公司法人不得持有股份的实益权益。
这意味着,无论规模或营业额如何,任何拥有企业股东的公司都会被自动取消资格。
《公司法》于2014年进行的修订引入了更广泛的“小型公司”概念,并于2015年7月1日或之后开始的财务年度生效。此次改革通过以下方式扩大了符合资格的企业范围:
新加坡的审计豁免框架旨在实现三个明确目标:降低中小企业的合规成本、减轻符合条件公司的行政负担,以及与国际监管惯例接轨。根据ACRA 2026年2月发布的新闻稿,该框架在减轻企业负担与保持适当的公司治理监督之间取得了平衡。
大型公司的法定审计要求依然保持不变,以确保在涉及更广泛公众利益和更多利益相关者的情况下,能够通过外部审查维持问责制。
要获得审计豁免,公司必须同时满足以下两个条件:
上述两个条件缺一不可。如果一家公司满足了量化门槛,但在财务年度内的任何时间不再属于私人公司,则将完全丧失豁免资格。
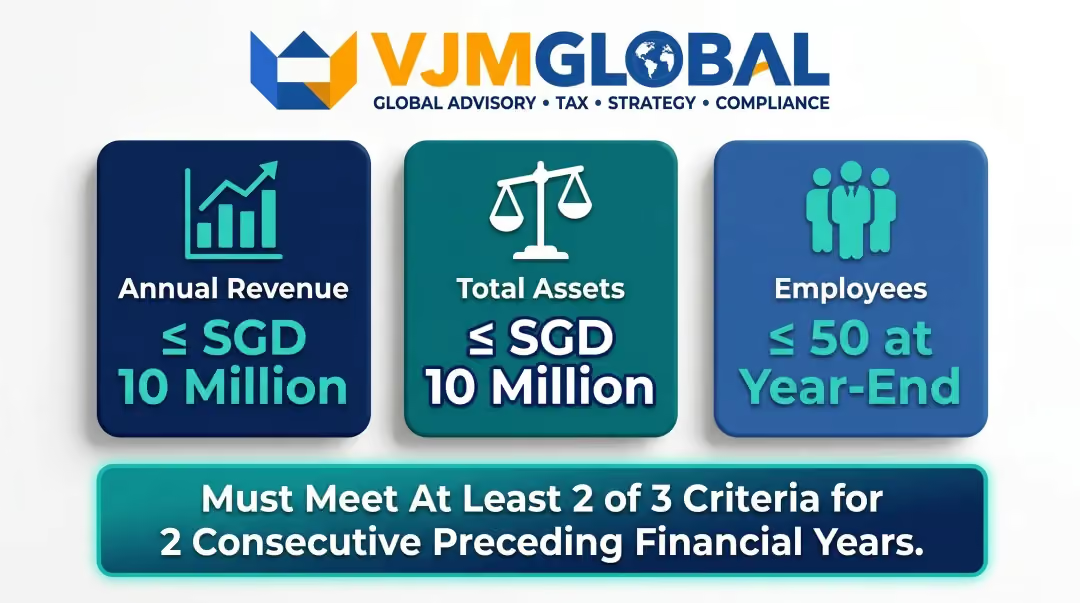
根据《公司法》第十三附表,三项门槛如下:
标准门槛年度总收入不超过 1000 万新元总资产(年末)不超过 1000 万新元员工人数(年末)不超过 50 人
收入:根据适用新加坡会计准则编制的财务报表进行衡量,涵盖会计年度内确认的所有营业收入。
总资产:根据适用会计准则计算的年末余额,包括扣除负债前的所有流动资产和非流动资产。
员工:年末全职员工人数。兼职和合同工应根据适用会计准则下的分类进行评估——拥有大量变动劳动力的公司应仔细核实其人数。
公司必须在当前年度之前的连续两个财政年度中,每年都满足三项标准中的至少两项。若其中任何一年未能满足标准,则公司不具备资格。
实际案例:
评估 2024 财年的审计豁免资格:
新成立的公司情况有所不同——它们没有两年的历史记录可供评估。
第十三附表针对缺乏两年记录的公司规定如下:
2026 年 2 月 26 日,ACRA 宣布对审计豁免框架进行审查,并于 2026 年 3 月起开展行业咨询。审查重点在于两个方面:
ACRA 要求在 2026 年 4 月 17 日前提交公众反馈。目前尚未公布修订后的具体数值,但此次审查预示着近期内豁免资格范围有望扩大。
即使新加坡子公司在单独评估时符合小型公司标准,也只有在整个集团同样符合“小型集团”标准的情况下,才能获得审计豁免。这两个条件必须同时满足。
这项双重测试旨在防止大型跨国公司通过设立小型新加坡子公司来规避审计要求,同时在其他地区维持庞大的合并业务。
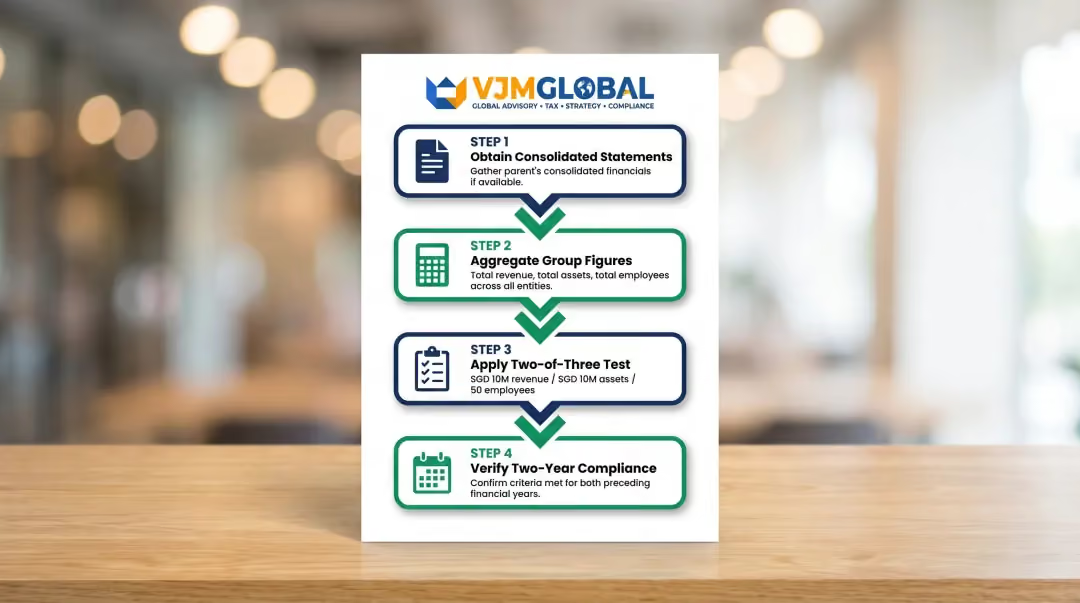
根据《公司法》第205C(3)-(4)条及第十三附表第2段,集团(包括外国母公司及所有子公司)必须在连续两个前财政年度内,按合并基准满足以下三项标准中的至少两项:
合并应遵循新加坡财务报告准则 (SFRS) 或国际财务报告准则 (IFRS)(视适用情况而定)。如果母公司编制了合并财务报表,请使用相关数据。若未编制,则需手动汇总集团所有成员的资产、收入和员工人数。
无论母公司在何处注册,小型集团测试均适用。当母公司位于新加坡境外(例如美国、英国或澳大利亚)时,新加坡子公司仍需评估整个集团是否符合小型集团的资格。
关键步骤:
根据现行的小型公司框架(自2015年起生效),拥有企业股东的公司仍有资格获得审计豁免。这与旧的豁免私人公司 (EPC) 制度有显著区别,旧制度排除了任何拥有企业股东的公司。
许多外资子公司忽略了这一变化,错误地认为只要有企业母公司,就自动丧失了豁免资格。
事实并非如此。在现行框架下,仅量化门槛和集团层面的测试具有决定性意义——企业所有权结构对资格认定没有影响。
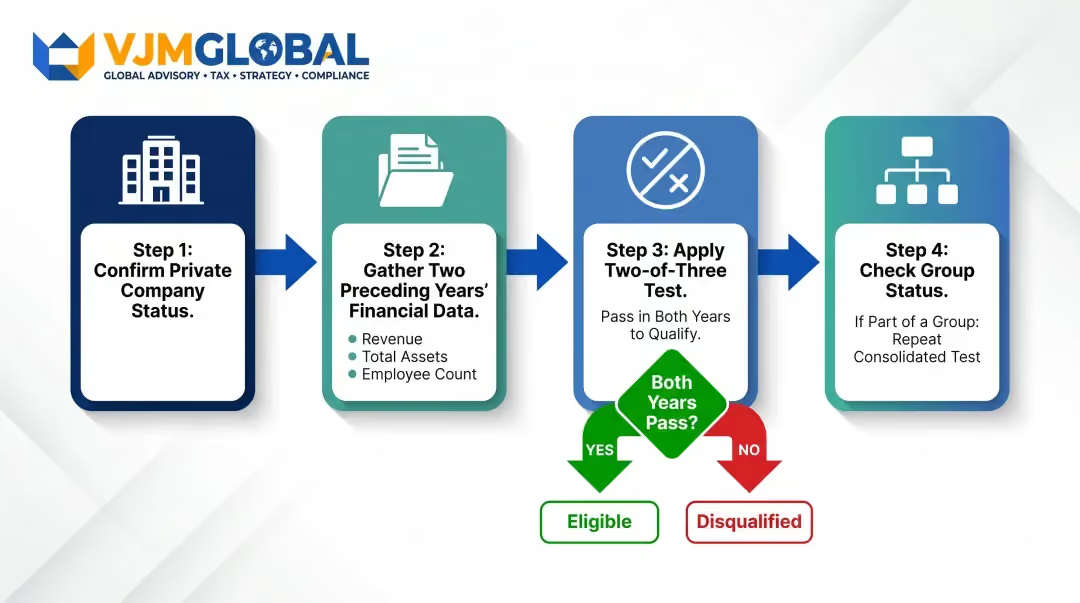
第一步 — 确认私人公司身份
核实公司在整个财政年度内是否属于私人公司(根据《公司法》定义)。无论规模大小,公众公司及某些上市实体均不符合资格。
第二步 — 收集前两个财政年度的财务数据
请收集当前财年之前两个连续财年的以下数据:
请使用根据适用新加坡会计准则编制的财务报表中的数据。
第三步 — 应用“三项指标中满足两项”的测试
检查公司在上述两个前置财年中,每年是否至少满足以下三项定量标准中的两项:
第四步 — 如适用,检查集团状态
如果公司属于集团的一部分,请使用相同的两个前置财年的集团合并数据,重复进行“三项指标中满足两项”的测试。只有当公司个体和集团整体同时符合条件时,豁免才适用。
通过资格评估只是第一步。公司还必须逐年跟踪其状态,因为增长和结构性变化都可能影响未来的豁免资格。
一旦公司获得小型公司资格,后续年度将自动保留豁免权,无需重新申请。但仍需每年监控其是否持续符合资格。
取消资格的触发条件:
公司在以下情况下会失去小型公司资格:
对于管理多实体集团结构或跨境业务的公司而言,跟踪两个财年的合并数据会增加相当大的复杂性,而计算错误可能会引发意料之外的审计要求。
审计豁免仅免除了聘请注册会计师进行正式审计的要求,但并不免除编制年度财务报表的义务。
豁免审计的公司仍必须:
区分这一点至关重要:“审计豁免”是指“免除外部审计”,而非“免除会计和财务报告义务”。
根据第 205B(6) 条,持有 5% 或以上表决权的股东有权要求公司进行法定审计,即使该公司符合豁免条件。股东必须在财政年度内以书面通知形式提出要求,且不得晚于该财政年度结束前一个月。
公司应意识到此项权利的存在,并在有重要少数股东的情况下做好相应规划。
除了股东权利外,ACRA 还保留独立干预的权力。注册官会对所有公司(包括豁免公司)的财务报表进行定期抽查。根据第 205D 条,若出现以下情况,ACRA 可要求任何豁免公司提交经审计的财务报表:
在涉及法律纠纷或监管问题的情况下,无论公司是否享有豁免资格,ACRA 均可指定审计师。
这意味着您的记账质量不仅关乎合规,还决定了在 ACRA 进行深入审查时您所面临的风险程度。
最常见的误区是认为审计豁免允许公司在会计处理上随意或不严谨。事实上,豁免公司仍必须保存妥善的会计记录,并编制符合适用标准的财务报表。唯一被免除的只是法定外部审计要求。
尽管如此,合规义务依然存在。根据第 199(2) 条,公司必须至少保存 5 年的会计记录,且董事必须在年度申报表中确认记录已按照第 199 条的规定妥善保存。违规可能导致罚款,并可能丧失豁免资格。
许多通过公司架构运营的企业主仍认为自己不符合豁免条件,但这种困惑源于过时的规则。在旧的豁免私人公司 (EPC) 框架下,拥有企业股东会丧失豁免资格,但 2015 年引入的小型公司标准彻底改变了这一点。
主要区别:
特征2015年前的 EPC 制度现行小型公司制度收入门槛< 500 万新元≤ 1000 万新元(三项标准中满足两项)企业股东丧失资格不丧失资格股东人数上限20 名成员无限制(必须为私人公司)评估期单一财政年度连续两个前置财政年度集团测试不适用基于合并报表的小型集团测试
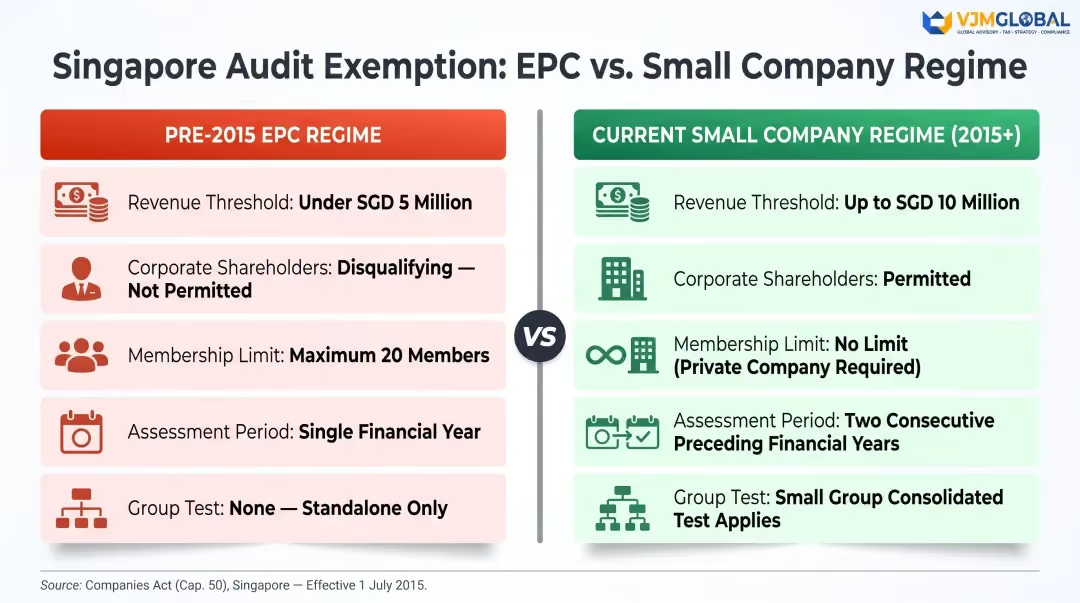
如果公司收入或资产激增,今年符合条件的公司明年可能会失去豁免资格——资格每年都会根据紧接的前两个连续财政年度的数据进行重新评估。在未核实的情况下默认持续享有豁免,是目前最常见的合规漏洞之一。
为防患于未然:
目前的门槛为:年度总收入不超过 1000 万新元,总资产不超过 1000 万新元,且员工总数不超过 50 人。公司必须在紧接的两个连续财政年度内满足这三项标准中的至少两项。新加坡会计与企业管制局(ACRA)目前正在对这些门槛进行评估,预计将于 2026 年生效。
无需正式申请流程。公司每年自行评估是否符合小型公司标准,如果符合条件,只需在该财政年度不委任法定审计师即可。
“两年规则”要求公司在紧接当前财政年度之前的两个财政年度中,每年都必须满足三项量化标准(收入、资产、员工)中的至少两项。只要其中任何一年未达到该门槛,公司即失去豁免资格。
可以。根据现行的小型公司框架(自 2015 年起生效),拥有企业股东并不会导致公司失去豁免资格。这与之前的豁免私人公司(EPC)制度有显著区别,旧制度排除了任何拥有企业实益权益的公司。
是的,审计豁免并不免除公司编制财务报表并向 ACRA 提交的义务。豁免公司仍须根据新加坡会计准则编制未经审计的账目,并妥善保存会计记录。
如果公司不再属于私人公司,或者在最近两个连续财政年度内未能满足三项量化标准中的至少两项,则会失去豁免资格。单一年份表现不佳不会导致失去资格,必须是连续两年未达标才会触发。




