

新加坡企业在向阿联酋内陆地区扩张时,面临着与新加坡框架截然不同的合规义务:**所有阿联酋内陆公司都必须进行强制性的年度外部审计,无论其规模、营收或员工人数如何。
这一点让许多新加坡创业者感到措手不及。根据新加坡《公司法》,符合特定门槛的小型公司可以免于审计,但阿联酋内陆实体并不存在此类豁免。
从运营的第一天起,您的阿联酋有限责任公司 (LLC) 或公众股份有限公司 (PJSC) 就必须聘请经阿联酋经济部许可的审计师,并每年提交经审计的财务报表。
本指南涵盖了法律框架、审计流程、财务团队的准备工作以及违规后果,旨在帮助您的阿联酋实体确保合规经营。
阿联酋内陆公司审计是由第三方持牌审计师对实体财务报表进行的独立审查,旨在核实账目是否准确、完整,并符合阿联酋法律及国际财务报告准则 (IFRS)。
这与内部审计职能、日常记账审查或外包会计不同。法定外部审计具有法律效力,必须出具正式的审计报告——这是监管机构和银行真正依赖的依据。
经济与旅游部 (DED)、联邦税务局 (FTA) 以及阿联酋各银行随时可能要求提供该报告。
对于新加坡企业而言,阿联酋的规则与您在国内习惯的做法有显著差异:
框架是否提供审计豁免?门槛新加坡(《公司法》第 205C 条)是营收 ≤ 1000 万新元,资产 ≤ 1000 万新元,员工 ≤ 50 人(三项中满足两项)阿联酋内陆否所有公司必须合规,无论规模大小
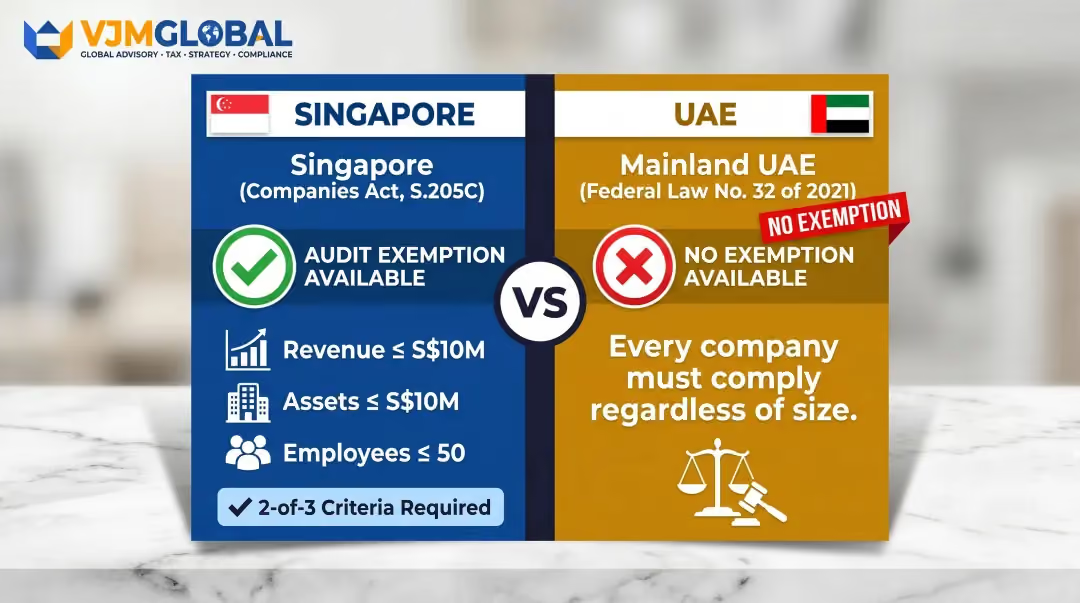
在阿联酋内陆,每家注册实体都必须接受法定审计——不存在基于规模的豁免条款。
管辖条款是 2021 年第 32 号联邦法律(《阿联酋商业公司法》)的第 27 条第 (1) 款,其中规定:“每家股份有限公司或有限责任公司应聘请一名或多名审计师,每年对公司账目进行审计。”
要点:
根据 2025 年第 84 号部长级决定(自 2025 年 1 月 1 日起的纳税期生效),年营收超过 5000 万迪拉姆的企业,必须保留经审计的财务报表以用于企业所得税申报。
此门槛独立于第 27 条的义务——营收低于 5000 万迪拉姆的内陆公司仍需根据《商业公司法》进行年度审计,但超过该门槛的公司则面临额外的企业所得税合规要求。
实体类型财务报表编制截止日期有限责任公司(LLC)财政年度结束后3个月内(第87条)公众股份有限公司(PJSC)财政年度结束后4个月内(第238条)
拥有有限责任公司(LLC)子公司的新加坡母公司面临比公众股份有限公司(PJSC)更紧迫的合规窗口。错过这些截止日期可能会导致执照续期和税务申报方面出现连锁问题。
这些截止日期仅是阿联酋子公司的责任,而非新加坡母公司的责任。审计义务适用于子公司层面,这意味着您的阿联酋实体必须进行独立审计,与在新加坡进行的任何集团审计分开。
一个实际优势是:自2018年1月1日起,新加坡的SFRS(I)框架与国际财务报告准则(IFRS)完全一致,因此在将阿联酋财务数据合并到新加坡集团账目时,不存在准则转换问题。然而,阿联酋的审计本身必须由持有阿联酋执照的专业人士进行——您的新加坡审计师无权签署该报告。
审计周期从财政年度结束开始,涵盖审计师委任、文件准备、现场工作、报告出具以及提交给相关部门等环节。
关键要求:审计师必须根据2014年第12号联邦法在阿联酋经济部注册并获得许可。
第3条规定:“除非自然人或法人实体的名称已在经济部的执业审计师记录中注册,否则不得在阿联酋境内从事该职业。”
仅在新加坡注册的新加坡特许会计师事务所或国际四大事务所,在法律上无权签署阿联酋法定审计报告。您的公司必须建立拥有当地持牌代表的阿联酋分支机构,或聘请另一家在阿联酋注册的审计事务所。
您的审计师将需要一套完整的文件包。请使用以下清单:
审计师将审查财务文件、抽样测试交易、评估内部控制,并核实财务报表是否按照国际财务报告准则(IFRS)编制。
根据审计师的方法,现场工作可能在您的阿联酋办公场所进行,也可能远程进行。当地管理团队的配合至关重要。对审计师的询问回复延迟可能会推迟您的提交截止日期,并带来合规风险。
审计师将以以下四种形式之一出具正式意见:
审计意见类型含义影响无保留意见(标准审计报告)财务报表真实公允地反映了财务状况无合规问题保留意见特定领域存在重大错报可能引发经济发展部(DED)/联邦税务局(FTA)的质询否定意见财务报表未能公允反映财务状况可能导致执照续期困难无法表示意见审计师无法获取充分的审计证据可能引发银行和监管问题
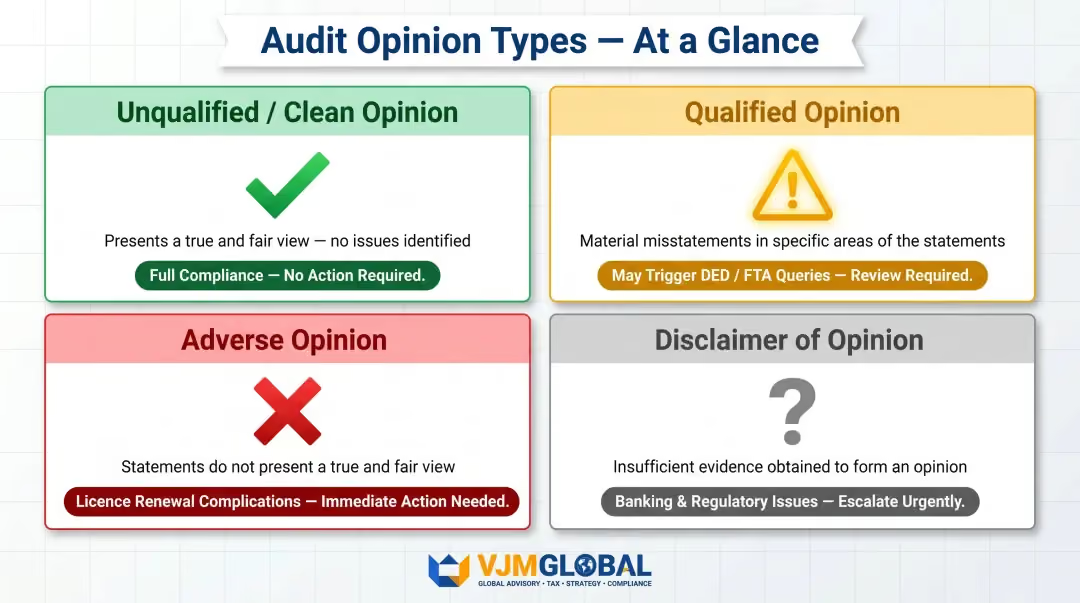
对于管理集团报告时间表的新加坡公司而言,无保留意见尤为重要——保留意见或否定意见可能会延误母公司的合并报表工作,并引发新加坡审计师的质询。
经审计的财务报表必须提交给:
新加坡母公司通常需要采用国际财务报告准则(IFRS)格式的阿联酋审计报告,以支持根据新加坡财务报告准则(国际)(SFRS(I))进行的集团合并。因此,请在审计工作开始前与您的新加坡审计师确认格式要求。
受聘审计师必须持有阿联酋经济部颁发的有效执照。仅在新加坡执业的新加坡特许会计师(CA Singapore)或国际四大事务所的新加坡分支机构,无权签署阿联酋法定审计报告。
在聘请审计公司之前,请通过经济部的专业执照登记系统核实其阿联酋执照状态。
阿联酋境内公司必须按照 国际财务报告准则(IFRS) 编制财务报表。新加坡使用SFRS,该准则与IFRS基本趋同,但并非完全一致——除非您已采用SFRS(I)。
对新加坡公司的好消息:如果您的新加坡母公司使用SFRS(I)(自2018年1月1日起,新加坡交易所上市公司强制执行),那么您的会计准则与IFRS完全相同。这消除了在合并阿联酋子公司财务报表时进行准则转换的负担。
仍在使用旧版SFRS准则的公司应注意,虽然它与IFRS“基本一致”,但在过渡条款和生效日期上可能存在细微差异。建议在审计前由阿联酋持牌会计师审查财务报表,以识别任何差距。
阿联酋法律对记录保存有分层要求:
记录类型保存期限企业所得税记录自纳税期结束起7年增值税一般记录自纳税期结束起5年增值税资本资产记录至少10年
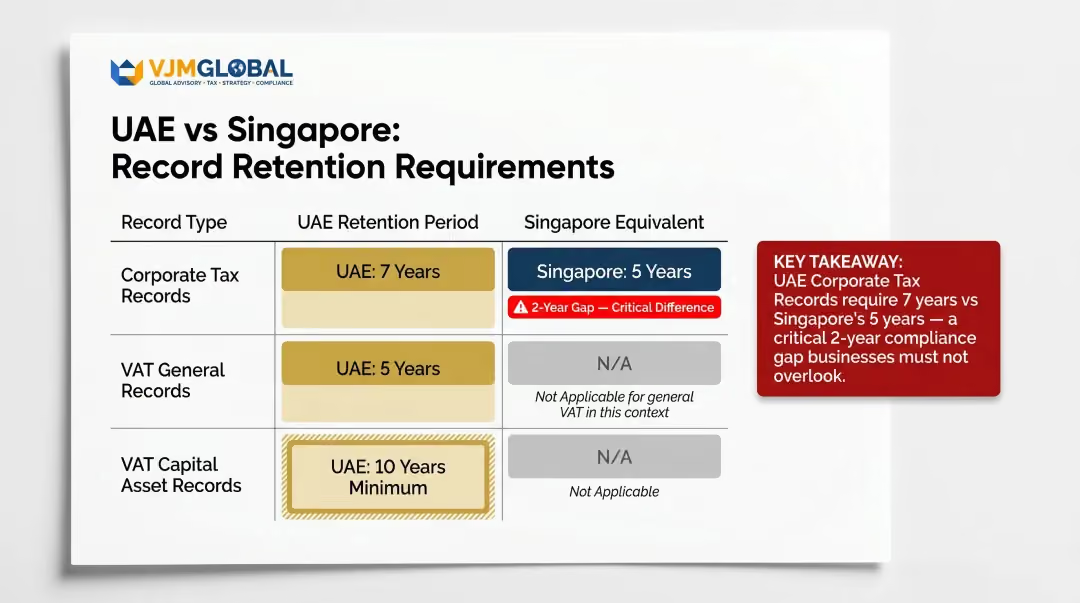
关键区别:新加坡的一般保存要求为5年;而阿联酋的 企业所得税记录保存要求为7年。请务必从一开始就为您的阿联酋实体建立合规的 文件保存政策。
根据《税务程序法》第5条第5款,在符合联邦税务局(FTA)关于可访问性和完整性要求的前提下,允许进行电子存储。如果云端系统能够保持数据完整性、防止未经授权的篡改并提供审计追踪,则可以使用此类系统。
在阿联酋境内设有子公司的新加坡企业需要协调两个独立的合规周期:
同步这些义务需要周密的规划。一家在两地均拥有丰富经验的跨境咨询公司,可以帮助您协调报告时间表、管理合并要求,并确保您的阿联酋子公司在年底前做好充分的审计准备。
新加坡《公司法》允许符合三项规模标准中两项的小型公司免于审计。许多创始人误以为他们的阿联酋有限责任公司(LLC)也能享受同样的豁免——事实并非如此。
根据2021年第32号联邦法律第27条,阿联酋境内公司不存在类似的豁免规定。推迟聘请审计师将导致您立即违规,且没有任何宽限期。
以下任何审计师出具的报告在阿联酋均属法律无效:
经济发展部(DED)、联邦税务局(FTA)及阿联酋各银行均会拒绝此类报告。您将不得不聘请有资质的审计师重新进行审计,这不仅会使成本翻倍,还极有可能导致错过提交截止日期。
上述两个错误都会使您的公司面临多个监管机构的处罚。以下是违规的实际代价:
联邦税务局(企业所得税):
商业公司法:
运营后果:
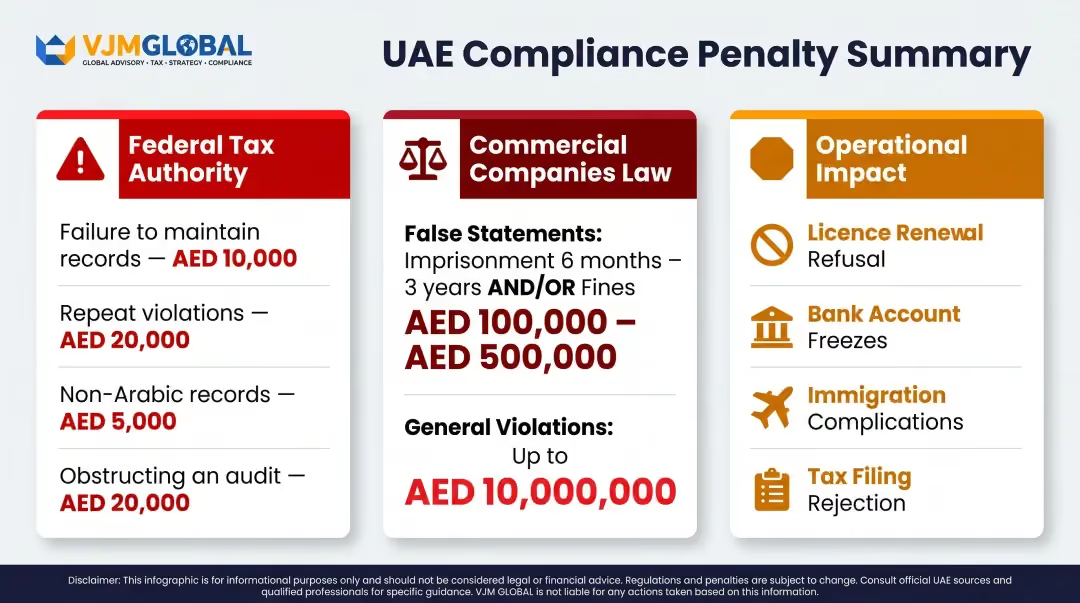
远程管理阿联酋子公司的新加坡企业常因未在总部办公室跟踪DED和FTA的日程安排而错过截止日期。请务必从第一天起就建立自动化的合规跟踪机制。
阿联酋境内审计是指由阿联酋持牌外部审计师对公司财务报表进行的年度独立审查,旨在核实其准确性并确保其符合 2021 年第 32 号联邦法及国际财务报告准则(IFRS)。审计将出具具有法律效力的审计报告,这是办理执照续期和税务申报的必要文件。
根据 2021 年第 32 号联邦法第 27 条的规定,所有在阿联酋境内注册的公司(包括有限责任公司 LLC 和公众股份有限公司 PJSC)在法律上均须进行年度外部审计。该规定不因公司规模、收入或股东人数而有任何豁免。
根据《商业公司法》,所有境内公司均需进行审计。根据 2025 年第 84 号部长级决定,收入超过 5000 万迪拉姆的公司还需额外保留经审计的财务报表以用于企业所得税申报,但无论收入多少,基础审计义务均适用。
是的。根据 2025 年第 84 号部长级决定,收入超过 5000 万迪拉姆的公司必须保留经审计的财务报表以用于企业所得税申报。寻求享受 0% 税率的合格自由区企业(Qualifying Free Zone Persons)无论收入水平如何,均须满足此要求。
根据 2014 年第 12 号联邦法,审计师必须获得阿联酋经济部的许可。仅拥有国际资格(如新加坡特许会计师 CA、ACCA 或 CPA)是不够的;审计师还必须持有有效的阿联酋执业执照,并出现在经济部的执业审计师名录中。
2021 年第 32 号联邦法第 27 条第 (1) 款规定,每家阿联酋境内公司(LLC 或 PJSC)都必须聘请一名或多名经股东批准的持牌审计师,对公司的年度财务账目进行审计。这是普遍审计义务的主要法律依据。
需要了解阿联酋审计要求及跨境合规方面的帮助吗? VJM Global 为在新加坡注册的企业提供跨境合规、符合 IFRS 标准的财务报表编制以及多司法管辖区报告义务方面的咨询服务。请通过 [email protected] 或致电 +91 98915 76441 联系我们,讨论您的具体需求。




