

新加坡企业在向阿联酋扩张时——无论是通过设立大陆公司、自由区实体还是分支机构——都面临着与国内截然不同的审计和合规义务。虽然 67% 的新加坡中小企业根据《公司法》享有审计豁免权,但阿联酋采取了完全不同的监管方式。
新加坡企业在拓展阿联酋市场时——无论是通过设立大陆公司、自由区实体还是分支机构——都面临着与国内截然不同的审计与合规义务。尽管根据《公司法》,67%的新加坡中小企业符合审计豁免条件,但阿联酋采取了完全不同的监管方式。
许多新加坡企业主认为他们现有的审计做法可以无缝衔接到阿联酋,但事实并非如此。2025 年,新加坡与阿联酋的双边贸易额达到 279.4 亿新元,阿联酋已成为新加坡在中东和北非地区最大的贸易伙伴。因此,从第一天起就正确处理这些合规义务至关重要。
在阿联酋,强制审计要求取决于实体类型、许可颁发机构和监管环境,而不仅仅是公司规模。
阿联酋已成为新加坡企业向中东扩张的首选目的地。2025 年,新加坡与阿联酋的货物贸易总额达到 279.4 亿新元,阿联酋是新加坡在中东和北非地区最大的贸易伙伴。如此规模的商业活动意味着阿联酋的合规框架(包括审计义务)直接影响着越来越多的新加坡公司。
本文将涵盖何时必须进行审计、大陆与自由区义务的区别、阿联酋企业所得税规则的要求,以及新加坡会计准则与阿联酋期望的对比。
关键区别在于:新加坡《公司法》为符合规模门槛的“小型公司”提供了 审计豁免:
许多新加坡中小企业从未进行过法定审计。阿联酋对大陆实体没有类似的广泛豁免,而自由区的豁免则完全取决于颁发您执照的监管机构。
为何阿联酋审计要求是新加坡企业的重中之重
自 2019 年 9 月起生效的《新加坡-阿联酋避免双重征税协定》(DTAA) 降低了股息和利息的预扣税率。虽然协定文本并未明确要求提供经审计的财务报表,但在实际操作中,经审计的财务报表对于证明税务居民身份、界定收入性质以及确认是否符合协定优惠资格是必不可少的。
阿联酋已成为新加坡企业拓展中东市场的首选目的地。2025年,新阿双边货物贸易额达到279.4亿新元,阿联酋是新加坡在中东和北非地区最大的贸易伙伴。这种规模的商业活动意味着阿联酋的合规框架(包括审计义务)将直接影响越来越多的新加坡公司。
阿联酋审计是由持牌外部审计师对公司财务报表进行的独立审查,旨在出具审计报告,以核实所报告的收入、支出、资产和负债的准确性。与内部审查不同,审计不合规会带来法律后果。
2021 年第 32 号联邦法令第 26-27 条确立了强制审计框架:
对于大陆地区的有限责任公司(LLC)或股份有限公司(JSC),不存在营收或规模豁免。如果您注册为大陆实体,无论营业额多少,均须接受年度审计。
根据2022年第111-2号部长决议,审计师必须满足以下两种资格途径之一:
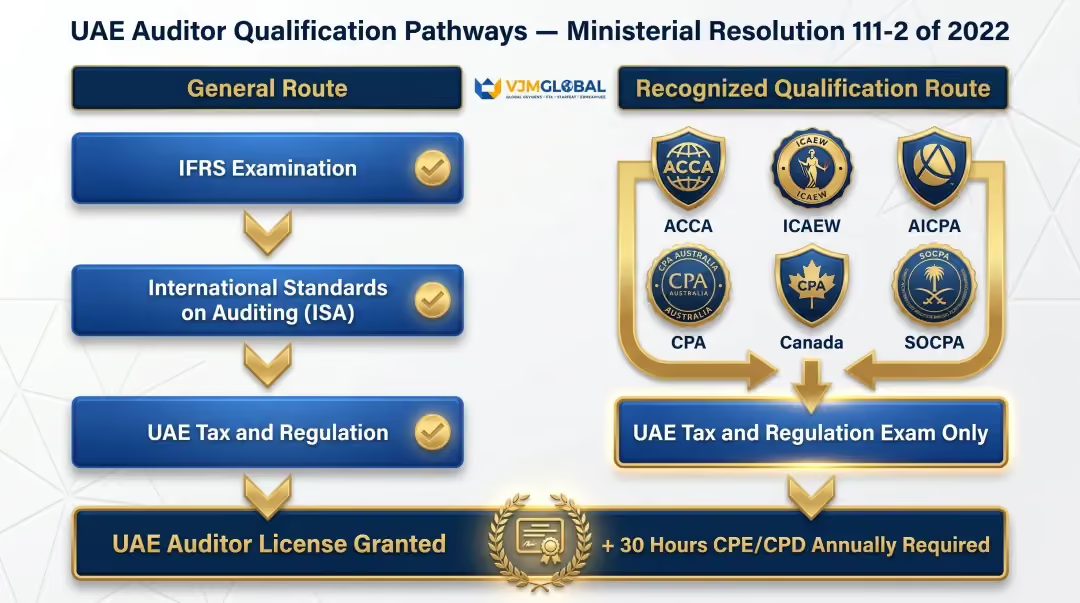
拥有新加坡执业资格的ACCA和ICAEW会员符合第二种途径,这意味着他们只需通过一门考试即可在阿联酋担任审计师。
阿联酋的审计义务并非一刀切,而是取决于:
新加坡企业应根据自身实体类型和管辖区核实具体的义务,切勿假设其要求与同行公司完全一致。
根据阿联酋商业公司框架注册的公司面临年度审计要求,没有任何例外。股东期望看到经审计的财务报表,许可机构也要求将其作为执照续期的必要条件——无论您是成立了大陆有限责任公司还是在阿联酋注册了分支机构,此规定均适用。
审计要求由特定的自由区管理局和许可条件决定。具体细分如下:
始终要求年度审计:
提供小型实体豁免:
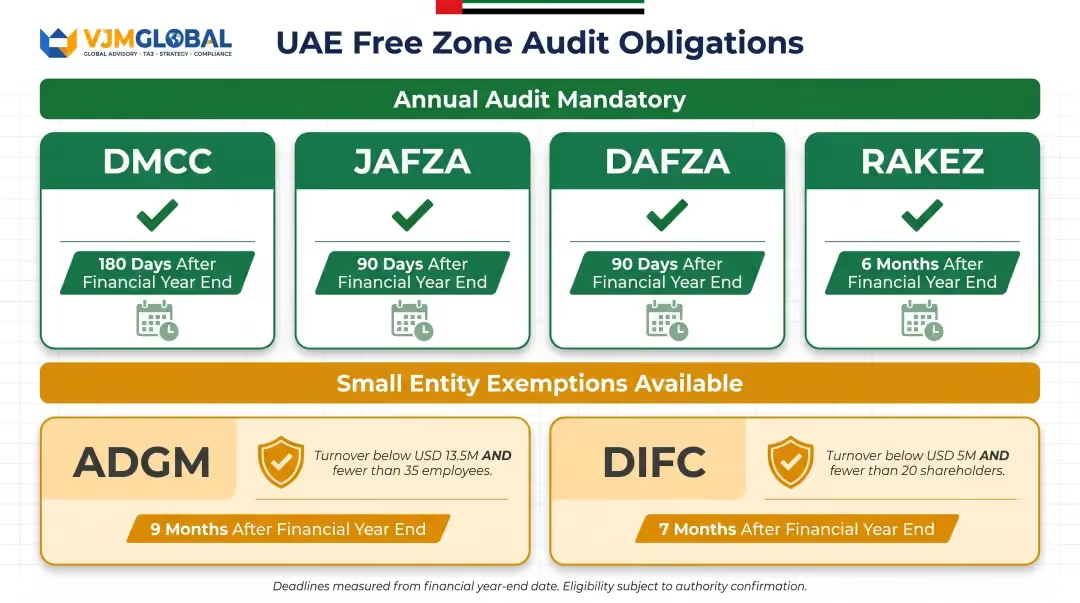
鉴于新加坡企业家通常因税收优惠和 100% 所有权而选择自由区,请务必在注册成立时(而非事后)核实您所在自由区的具体审计义务。假设没有相关要求是企业最常见的合规漏洞之一。
除了基于架构的规则外,您所处的行业还会增加额外的合规要求。金融服务公司面临额外的审计义务,包括明确的时间表、经批准的审计师标准以及由相关阿联酋监管机构设定的财务报告准则。新加坡金融科技公司在选择阿联酋实体类型前,应特别确认这些要求,因为架构的选择可能会影响监管您审计的机构。
即使没有常规的审计义务,在以下情况下也可能需要经审计的财务报表:
建议: 无论您的实体是否有常规审计义务,请始终保持随时可供审计的记录。
2022 年第 47 号联邦法令(适用于 2023 年 6 月或之后开始的财政年度)引入了阿联酋企业所得税,对超过 375,000 迪拉姆的应纳税所得额征收 9% 的税款。企业所得税并不自动要求所有企业进行法定外部审计,但在特定情况下,经审计的财务报表将成为强制性要求。
2023 年第 82 号部长级决定(经 2025 年第 84 号部长级决定更新)规定,以下主体必须提供经审计的财务报表:
这是新加坡人持有的自由区公司最容易忽视的义务。为了对合格收入享受 0% 的优惠企业所得税率,合格自由区人士必须:
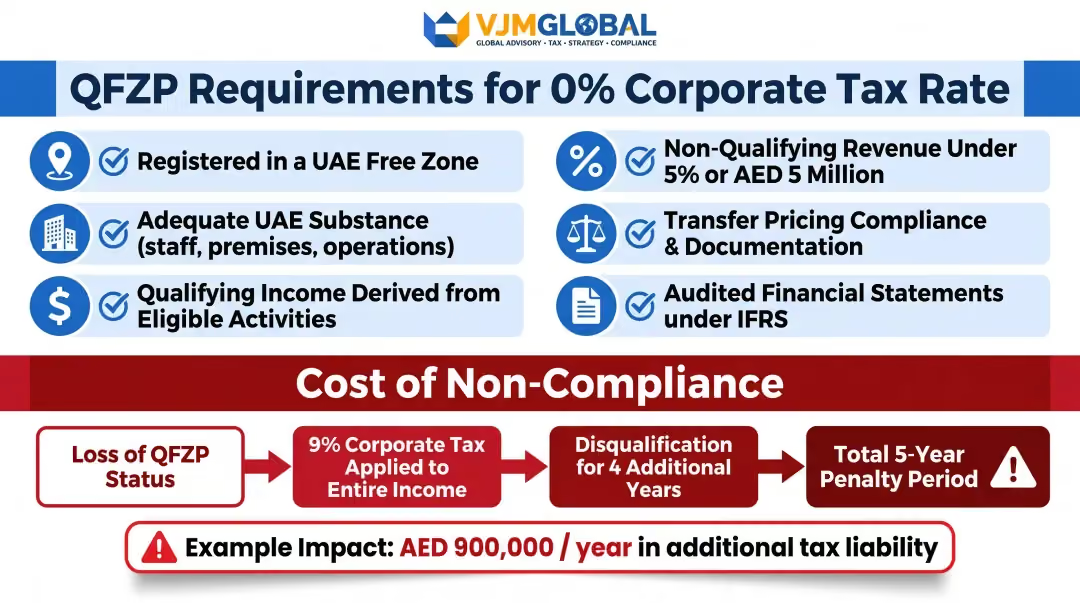
违规处罚: 丧失 QFZP 资格,当年全部收入需缴纳 9% 的企业所得税,并在未来四年内失去享受 0% 税率的资格(总计五年的处罚期)。对于一家年收入 1,000 万迪拉姆的自由区公司而言,失去 QFZP 资格意味着每年需多缴纳 90 万迪拉姆的税款,且持续五年。
除了 QFZP 的义务外,经审计的财务报表还能降低企业所得税申报中出现争议的风险,因为税务申报的可靠性取决于基础财务数据。薄弱的记录保存会直接导致联邦税务局的问询,并带来完全可以避免的处罚。
VJM Global 的特许会计师协助新加坡人持有的阿联酋企业全年保持可供审计的记录,确保企业所得税申报准确无误,并保障其 QFZP 资格。
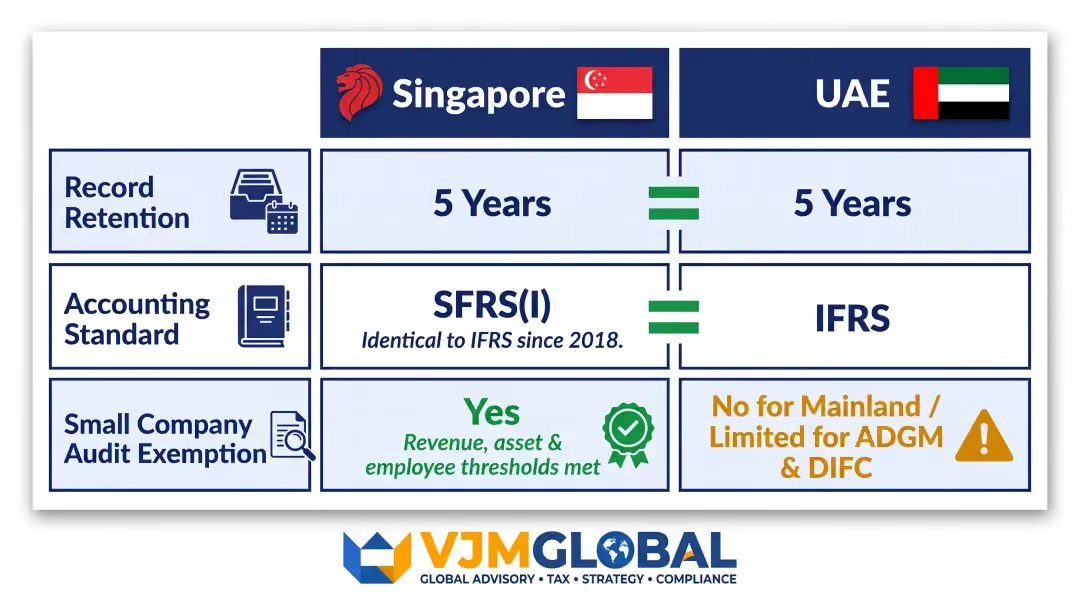
自 2018 年 1 月 1 日起,新加坡的 SFRS(I) 准则与国际财务报告准则 (IFRS) 完全一致。阿联酋强制要求财务报告采用 IFRS。这意味着使用 SFRS(I) 的新加坡企业可以明确声明其符合 IFRS,从而在无需重述财务报表的情况下满足阿联酋的要求。
在实践中,这消除了任何会计准则转换的需要——无需转换负担,也无需管理双重报告框架。
新加坡:如果一家私人公司在过去连续两个财政年度内满足以下三项标准中的两项,则有资格获得审计豁免:
阿联酋采取了更为严格的方法。
阿联酋:对于大陆实体,不存在类似且广泛适用的中小型公司豁免政策。对于大多数运营中的大陆企业而言,审计实际上是强制性的。ADGM(阿布扎比全球市场)和 DIFC(迪拜国际金融中心)提供有限的豁免,但企业所得税要求可能会优先于这些豁免。
这两个司法管辖区在记录保存义务方面是一致的。
新加坡(新加坡国内税务局 IRAS)和阿联酋(《商事公司法》第 26 条)均强制要求至少 五年 的记录保存期。新加坡企业可以沿用熟悉的文档记录习惯,但必须确保记录结构清晰,并可供在 ISA 准则下执业的阿联酋持牌审计师查阅。
要求新加坡阿联酋保存期限5年5年会计准则SFRS(I)(与IFRS相同)IFRS中小型公司豁免有(收入/资产/员工门槛)无(大陆);有限(ADGM/DIFC)
在新加坡和阿联酋这两个监管环境下保持这些习惯的一致性,增加了一层往往让许多企业措手不及的复杂性。与了解这两个框架的顾问合作可以显著降低这种风险。
VJM Global 的特许会计师协助新加坡企业构建其账目及合规流程,以满足多司法管辖区的要求。我们的团队负责处理审计清单、回复审计师咨询,并确保文件按时送达相关方。
是的,根据 2021 年第 32 号联邦商业公司法,所有大陆公司均须进行审计。自由区的要求因管理机构而异——DMCC、JAFZA、DAFZA 和 RAKEZ 要求进行年度审计;ADGM 和 DIFC 提供有限豁免。企业所得税规则要求“合格自由区人士”及收入超过 5000 万迪拉姆的企业提供经审计的财务报表。
阿联酋审计是由持牌外部审计师对财务报表进行的独立审查,旨在出具一份验证准确性的报告,从而让利益相关者对公司披露的财务状况充满信心。与内部管理审查不同,这是阿联酋法律规定的正式法定要求。
根据 2022 年第 111-2 号部长级决议,审计师必须持有合格的专业认证(ACCA、ICAEW 或澳洲 CPA)。他们还必须通过阿联酋奖学金计划(UAE Fellowship Programme),考取国际财务报告准则(IFRS)、国际审计准则以及阿联酋税务与法规方面的专项考试。拥有新加坡 ACCA/ICAEW 资格的成员仅需通过税务与法规考试。
审计费用因公司规模、实体类型、交易量和司法管辖区而异。小型自由区公司的费用通常低于大型大陆实体,且由于涉及初始设置工作,首年审计费用往往较高。请向阿联酋持牌审计事务所索取报价以获取准确估算。
阿联酋强制要求采用 IFRS(国际财务报告准则)进行财务报告。这对新加坡企业而言是一项优势,因为新加坡的 SFRS(I) 自 2018 年起已与 IFRS 高度接轨,从而降低了会计准则转换的复杂性。
这取决于具体自由区的法规。DMCC、JAFZA、DAFZA 和 RAKEZ 要求在续签执照时提供经审计的财务报表。即使您所在的自由区提供豁免,对于出于企业所得税目的而被归类为“合格自由区人士”的新加坡企业,也必须保留经审计的财务报表,以维持 0% 的优惠税率。




