When you read a company’s gross margin, do you know whether it is reported under GAAP or non-GAAP? The distinction often determines how reliable and comparable the figure is for financial decision-making.
Gross margin, the percentage of revenue left after covering direct costs, is one of the most critical indicators of profitability. It tells investors, lenders, and managers how well a company turns sales into profits after paying for goods or services.
Companies typically report gross margin in two ways: GAAP (Generally Accepted Accounting Principles), which follows standardized rules, and non-GAAP, where management adjusts numbers to reflect “core” operations. Both approaches serve different purposes and can significantly influence interpretation.
In fact, over 90% of S&P 500 companies reported some form of non-GAAP financial measures, illustrating how routinely investors encounter and consider these figures in decision-making.
In this blog, we’ll break down GAAP and non-GAAP gross margins, how they’re calculated, their differences, and why both are essential for financial analysis.
Quick Insights
GAAP gross margin provides standardized, comparable figures, ensuring regulatory compliance and reliable reporting for audits and investors.
Non-GAAP gross margin reflects operational realities, highlighting core business performance through selective adjustments like restructuring or variable costs.
Reconciling GAAP and non-GAAP figures gives you a complete perspective on profitability, supporting smarter decisions on investment, lending, or scaling.
Outsourcing accounting and audit support to India through VJM Global offers cost-effective, compliant, and accurate financial reporting without adding permanent staff.
Integrating offshore teams with your existing workflows allows real-time monitoring, KPI tracking, and actionable insights to strengthen financial control.
What Is GAAP Gross Margin and Why It Matters for Businesses Outsourcing from the US to India
When you see a company’s gross margin reported under GAAP, you are looking at a figure built on standardized accounting rules. GAAP, or Generally Accepted Accounting Principles, provides the framework companies must follow in the United States when preparing their financial statements. This ensures that the gross margin you review is transparent, comparable, and compliant with regulatory requirements.
Why GAAP Gross Margin Is Critical
GAAP gross margin matters because it prevents businesses from selectively including or excluding costs in ways that could mislead investors. By following GAAP, companies present their profitability using the same ground rules, allowing you to compare performance across industries or within a sector. Without GAAP standards, one company might appear more profitable than another simply because it omitted certain costs.
Components of GAAP Gross Margin
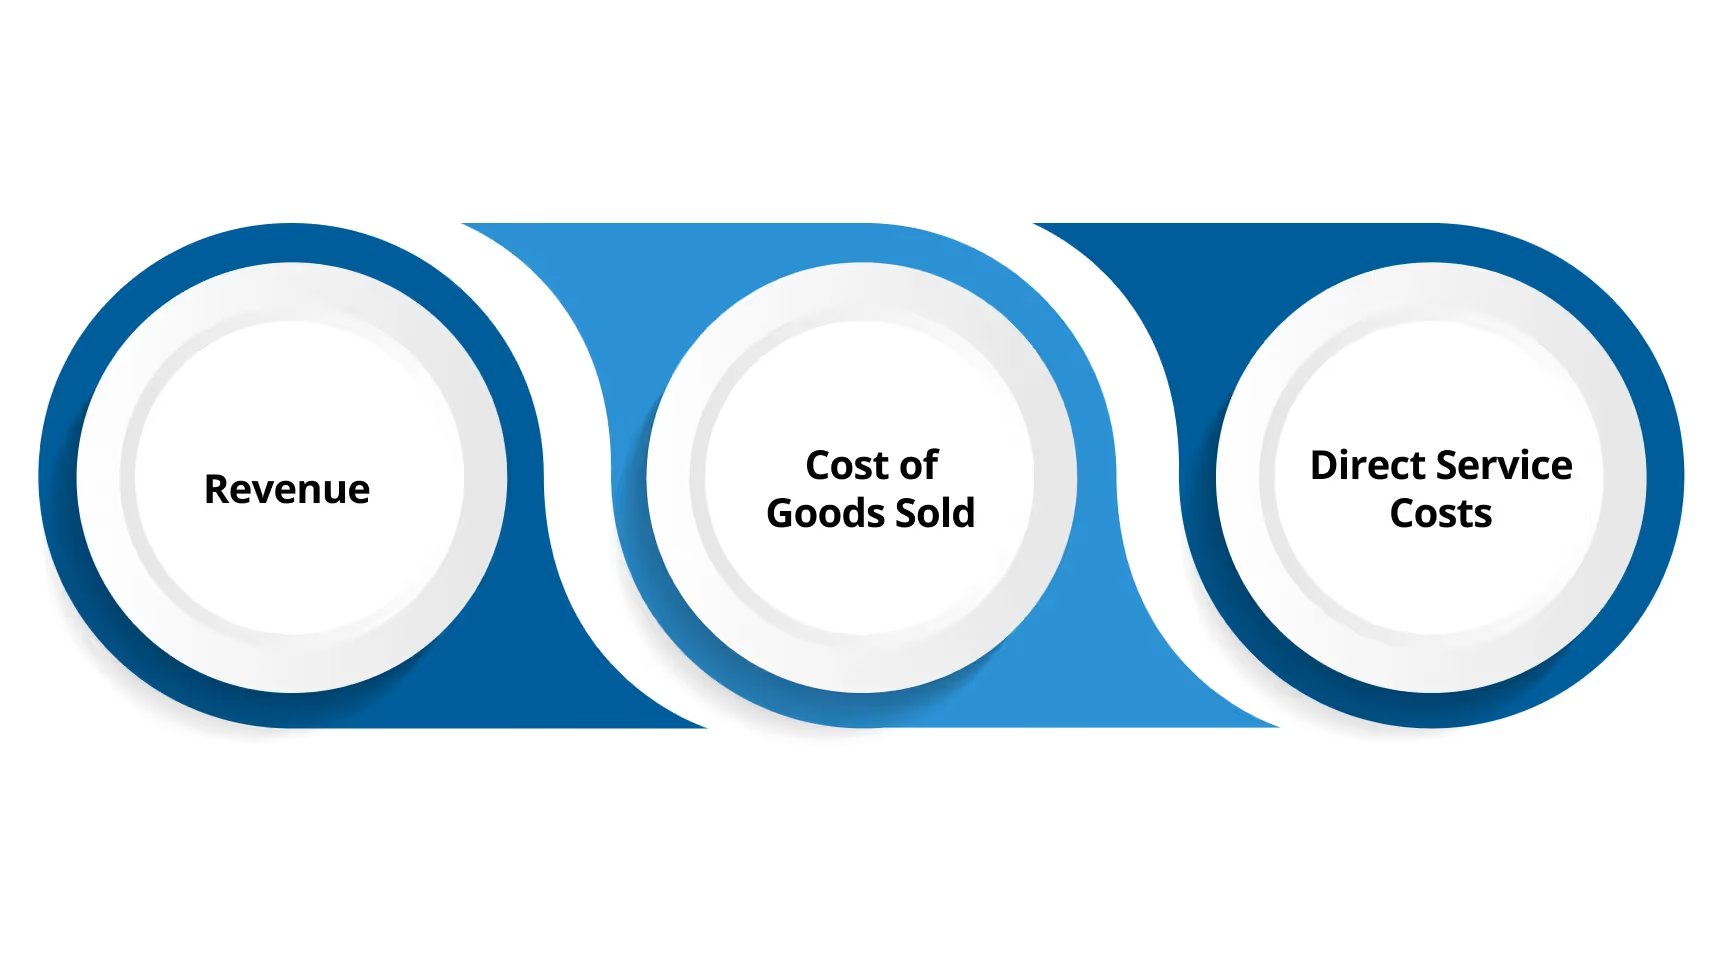
The GAAP calculation of gross margin focuses strictly on revenue and the costs directly tied to producing or delivering goods and services. This disciplined approach keeps the figure clear and consistent. The key components are:
Ingresos: El ingreso total por ventas de bienes o servicios antes de deducir cualquier gasto.
Costo de bienes vendidos (COGS): Costos directos de producción de bienes, como materias primas, mano de obra y gastos de fabricación.
Costos directos de servicio: Para las empresas basadas en servicios, estos son los gastos vinculados a la prestación del servicio, como la nómina del personal de apoyo o las licencias de software.
When expressed as a formula:
Component
Definition
Revenue
Total income from goods or services sold
COGS
Direct expenses like raw materials, labor, manufacturing
Direct Service Costs
Expenses tied to service delivery such as support staff or software tools
Gross Margin Formula
(Revenue – COGS – Direct Service Costs) ÷ Revenue × 100
Consistency and Comparability Across Industries
Because GAAP is mandatory for publicly traded companies in the US, you can trust that gross margin figures are calculated using the same foundation. For example:
Si compara una empresa manufacturera con una firma de servicios de software, ambas deben informar el margen bruto deduciendo solo los costos directos, no los gastos generales de marketing o administrativos.
Si analiza los resultados trimestrales de la misma empresa, puede esperar que el método de cálculo permanezca consistente, lo que permite un análisis de tendencias significativo.
GAAP’s role is not just about compliance; it ensures that when you interpret gross margin, you are comparing apples to apples across different businesses.
After understanding GAAP gross margin, it’s useful to explore how non-GAAP measures provide additional operational insights.
Cómo se define el margen bruto no GAAP y por qué lo utilizan las empresas
El margen bruto no GAAP se refiere a una versión ajustada del margen bruto que no sigue estrictamente los Principios de Contabilidad Generalmente Aceptados (GAAP). En su lugar, las empresas modifican el cálculo excluyendo ciertos costos que consideran que no reflejan el desempeño continuo del negocio. A diferencia de los GAAP, estos ajustes no están estandarizados, por lo que las definiciones varían según la empresa.
Exclusiones comunes en el margen bruto no GAAP
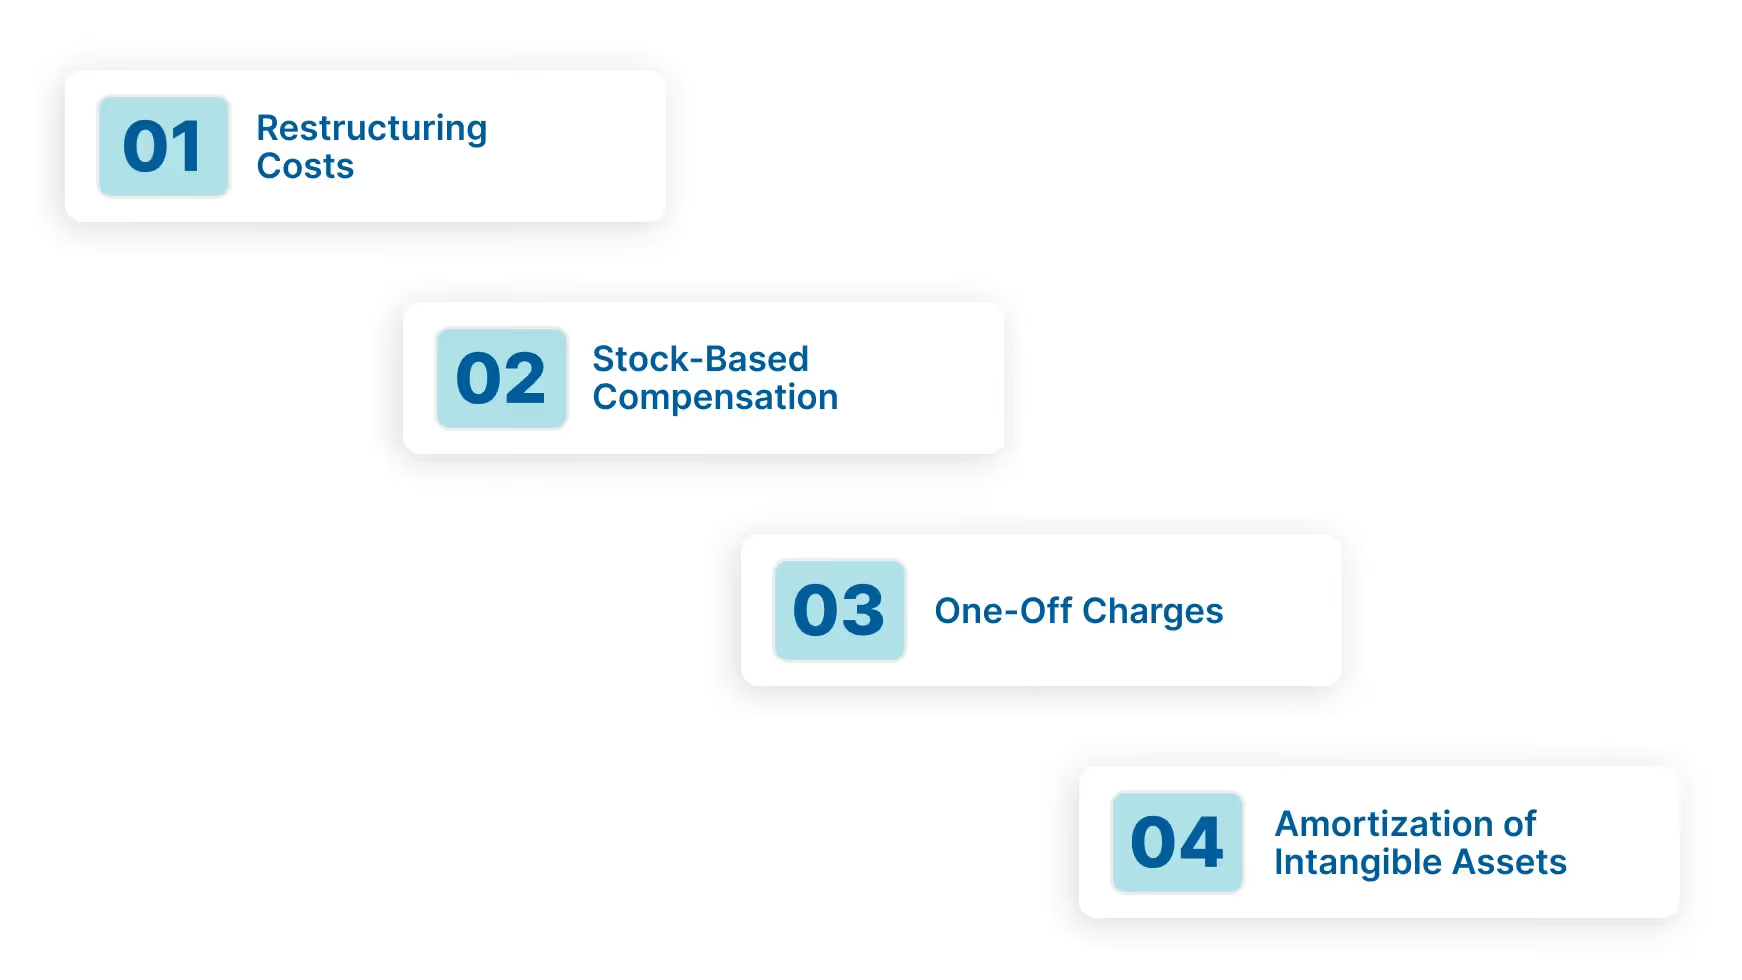
Al preparar el margen bruto no GAAP, las empresas suelen eliminar los gastos que consideran inusuales, no recurrentes o que no están vinculados a las operaciones principales. El objetivo es mostrar una cifra de rentabilidad que refleje la "actividad habitual" del negocio. Algunos ejemplos incluyen:
Costos de reestructuración: Gastos derivados de la reorganización de operaciones, como el cierre de plantas o la reducción de personal.
Compensación basada en acciones: Pagos en acciones que aumentan los gastos reportados bajo GAAP, pero que no implican una salida directa de efectivo.
Cargos extraordinarios: Partidas como acuerdos judiciales, costos relacionados con adquisiciones o deterioros de activos.
Amortización de activos intangibles: Gastos que no representan salidas de efectivo y que a menudo se excluyen para resaltar la rentabilidad basada en caja.
A continuación, se muestra una comparación de cómo los GAAP y los criterios no GAAP pueden tratar los gastos:
Expense Type
GAAP Treatment
Non-GAAP Adjustment
Restructuring costs
Included in COGS/expenses
Often excluded
Stock-based compensation
Included in expenses
Frequently excluded
One-time legal settlements
Included in expenses
Typically excluded
Amortization of intangibles
Included in expenses
Often excluded
Por qué las empresas publican cifras no GAAP
A menudo verá que las empresas presentan el margen bruto no GAAP junto con los resultados GAAP en sus informes de ganancias. La razón es ofrecerle una visión de lo que la dirección considera su desempeño operativo "principal". Al eliminar las partidas irregulares o que no implican efectivo, argumentan que la cifra ajustada refleja la eficiencia con la que opera la empresa en su día a día.
Por ejemplo:
Una empresa tecnológica podría excluir la compensación basada en acciones porque no reduce el efectivo disponible para las operaciones.
Una empresa manufacturera podría ajustar los cargos por reestructuración tras el cierre de una instalación, considerando esos costos como temporales y no como recurrentes.
Según una investigación citada por el FASB en noviembre de 2024, la proporción de empresas que presentan informes ante la SEC y que reportan indicadores clave de desempeño (KPI) financieros, los cuales incluyen muchas medidas no GAAP, aumentó del 36% al 53%. Esto demuestra que, aunque los informes no GAAP no son universales, se están volviendo cada vez más comunes en todos los sectores.
Una vez que comprenda qué representa el criterio no GAAP, podrá ver cómo se calcula el margen bruto GAAP paso a paso.
Cómo calcular el margen bruto GAAP: una guía práctica paso a paso para usted
Al calcular el margen bruto GAAP, usted aplica una fórmula estándar que vincula los ingresos con los costos directamente necesarios para producir bienes o prestar servicios. El resultado muestra el porcentaje de ventas que queda después de cubrir esos costos directos. A continuación, encontrará la fórmula exacta, los conceptos que los GAAP consideran costos directos, cómo la contabilidad de devengo afecta las cifras que registra y ejemplos claros que muestran cómo los cambios operativos o de personal afectan el margen.
Qué fórmula exacta utilizar para el cálculo del margen bruto GAAP
Utilice esta fórmula y siga los pasos en orden para calcular el margen bruto GAAP para cualquier período de informe.
Fórmula: (Ingresos − Costo de Ventas) ÷ Ingresos
Paso 1: Calcule los ingresos del período.
Paso 2: Calcule el costo de ventas (COGS), que bajo GAAP incluye solo los costos directos.
Paso 3: Reste el costo de ventas de los ingresos para obtener la utilidad bruta.
Paso 4: Divida la utilidad bruta entre los ingresos y multiplique por 100 para expresarlo como porcentaje.
Free up your team's time, outsource accounting to VJM Global and focus on growth.
Qué costos cuentan como costos directos bajo GAAP: una lista clara
Consulte la siguiente lista para conocer los costos directos comunes que los GAAP requieren incluir en el costo de ventas (COGS).
You should include the following direct costs in COGS under GAAP:
Raw materials and component purchases that become part of finished goods.
Direct labor paid to employees who physically make the product or deliver the service.
Production supplies consumed during manufacturing.
Manufacturing overhead directly attributable to production such as factory utilities and equipment depreciation tied to production.
Freight-in or inbound shipping costs that bring materials to your production location when those costs are charged to inventory.
For service businesses, direct service delivery costs such as billable contractor labor or third-party hosting fees tied to client projects.
If you use accounting packages such as QuickBooks or Xero, confirm that your chart of accounts separates direct cost accounts from operating expense accounts. For external support, see VJM Global’s Accounting & Bookkeeping Outsourcing for help standardizing account mapping.
Item type
Typical GAAP treatment
Raw materials
Included in inventory then COGS on sale
Direct labor
Included in COGS when tied to production
Production supplies
Included when consumed in production
Factory-related depreciation
Included as production overhead
Freight-in
Included in inventory cost
Service delivery labor (services)
Included as direct service costs
What Accrual Accounting Means for Your Gross Margin Reporting
Accrual accounting requires that revenue and related direct costs are recognized when earned and incurred, not when cash moves. You must match revenue with the costs that generated that revenue in the same reporting period.
Revenue recognition rule: Record revenue when performance obligations are satisfied under the contract, not necessarily when you receive payment.
Matching principle: Record COGS in the same period as the related revenue. This prevents timing mismatches that would distort margin.
Inventory accounting: Under GAAP, inventory is recorded on the balance sheet and becomes COGS only when sold. Methods such as FIFO or weighted average affect the timing and amount of COGS.
Deferred revenue and prepayments: Cash collected before you earn the revenue is a liability, not revenue. Do not include it in Revenue until earned.
Short example of accrual effect: if you ship products on December 28 and invoice the client, but payment arrives in January, GAAP requires you to recognize the revenue and associated COGS in December. That recognition keeps the gross margin for December accurate.
How Operational or Staffing Changes Influence GAAP Gross Margin Numbers
Operational moves that change the level or composition of direct costs will change your GAAP gross margin immediately in the period those costs are incurred or matched to revenue.
Key scenarios to consider:
Increase in direct labor cost
Example numbers (digit-by-digit): Revenue = 500,000; Original COGS = 300,000 → Gross Margin = 40%
If direct labor rises by 30,000: New COGS = 300,000 + 30,000 = 330,000
New Gross Profit = 500,000 − 330,000 = 170,000
New Gross Margin = 170,000 ÷ 500,000 = 0.34 → 34%
Reduction in production hours or outsourcing a portion of production
If you move 50,000 of in-house labor costs to an outsourced vendor and classify that vendor fee as direct cost, the COGS may stay similar but unit cost and margin per product can change depending on pricing and volume. Track per-unit cost to see the real effect.
One-time inventory write-down recognized under GAAP
Inventory impairments increase COGS or operating expenses depending on classification. That increase reduces gross profit in the period recorded.
Seasonal volume changes
Fixed production overhead allocated to COGS per unit changes with volume. Lower volumes raise per-unit COGS and reduce margin even if total overhead stays constant.
Compare the two staffing scenarios in a table:
Scenario
Revenue
COGS
Gross Profit
Gross Margin
Base case
500,000
300,000
200,000
40.0%
After direct labor increase
500,000
330,000
170,000
34.0%
Actionable checks you should run when operational changes occur:
Confirm whether the cost is direct or should sit in operating expense. Misclassification alters GAAP margin.
Reconcile the period in which you record revenue and the related direct costs. Ensure matching.
Recalculate per-unit COGS if production volumes change. That reveals the real effect on margin.
Update forecasts and variance analyses to reflect the new COGS profile so you can explain margin movement to stakeholders.
After learning GAAP calculations, it’s important to review how non-GAAP adjustments alter gross margin figures.
How to Calculate Non-GAAP Gross Margin With Different Adjustments
Non-GAAP gross margin does not follow one universal rulebook. Instead, companies adjust revenue or costs to highlight what they consider their “core” operating results. These adjustments often make margins appear smoother or more representative of ongoing operations, but they also reduce comparability across businesses.
Common Types of Adjustments Companies Make
Unlike GAAP, where costs and revenues are strictly defined, non-GAAP allows you to exclude or reclassify items. Companies typically explain these adjustments in reconciliations attached to earnings releases.
Algunos ejemplos incluyen:
Excluding Non-Recurring Restructuring Costs
If you shut down a production facility and incur $2 million in one-time severance, you can remove that expense from COGS or operating costs to present a non-GAAP gross margin that reflects only ongoing operations.
Adjusting for Variable Sales Commissions
A software company might defer recognition of sales commissions under GAAP but choose to show them as an immediate expense in non-GAAP to reflect their view of cash outflows tied to current sales.
Removing Litigation-Related Expenses
If a company spends $1.5 million on a lawsuit settlement tied to past operations, it may exclude that from its non-GAAP gross margin since management sees it as unrelated to the current period’s core business.
Aquí tiene una ilustración simplificada de cómo pueden verse el margen bruto GAAP y el no GAAP tras realizar los ajustes:
Una vez aclarados los cálculos no GAAP, comparar los márgenes GAAP y no GAAP pone de relieve sus principales diferencias e implicaciones.
Principales diferencias entre el margen bruto GAAP y el no GAAP
Al evaluar el rendimiento financiero de una empresa, a menudo verá reportados tanto el margen bruto GAAP como el no GAAP. Cada uno tiene un propósito diferente y, juntos, ofrecen una imagen más completa de la rentabilidad. Para evitar confusiones, resulta útil compararlos lado a lado.
1. Consistencia y comparabilidad con GAAP
El margen bruto GAAP sigue los Principios de Contabilidad Generalmente Aceptados, que son normas estandarizadas establecidas por el Consejo de Normas de Contabilidad Financiera (FASB).
Esta consistencia le facilita la comparación de resultados entre diferentes empresas o sectores.
Por ejemplo, una cadena minorista en California y un fabricante en Texas calcularán ambos el margen bruto utilizando la misma definición de coste de ventas (COGS) bajo GAAP, lo que permite a los inversores evaluarlos en igualdad de condiciones.
2. Flexibilidad del no GAAP para reflejar las operaciones comerciales
El formato no GAAP permite a la dirección ajustar costes e ingresos para mostrar lo que consideran un rendimiento "principal".
Los ajustes pueden excluir costes de reestructuración, compensaciones basadas en acciones o acuerdos legales.
Si está analizando una empresa tecnológica con una elevada compensación basada en acciones, el formato no GAAP puede ayudarle a ver la rentabilidad sin la distorsión de los gastos que no suponen una salida de efectivo.
3. Riesgos de manipulación en los ajustes no GAAP
Dado que las empresas definen ellas mismas los ajustes, existe margen para una presentación selectiva de la información.
La Comisión de Bolsa y Valores (SEC) de EE. UU. ha publicado directrices advirtiendo a los inversores que no confíen únicamente en las medidas no GAAP.
Por ejemplo, una empresa podría excluir repetidamente cargos "únicos" cada trimestre, haciendo que los resultados parezcan más sólidos de lo que realmente son.
4. Ventajas de tener una doble perspectiva para la toma de decisiones
Analizar tanto los márgenes GAAP como los no GAAP le ayuda a equilibrar la fiabilidad con la visión operativa.
El GAAP le proporciona una base estable, mientras que el no GAAP destaca lo que la dirección considera los verdaderos motores del rendimiento.
Juntos, le ayudan a evaluar no solo el cumplimiento normativo, sino también cómo interpreta la dirección sus propios resultados.
Aquí tiene una tabla de referencia rápida que resume las diferencias:
Aspect
GAAP Gross Margin
Non-GAAP Gross Margin
Rules Applied
Standardized under FASB/SEC
Company-defined, varies by management
Comparability
High across industries
Limited, depends on exclusions
Adjustments
Fixed (COGS only)
Flexible, may exclude unusual or non-cash costs
Risks
None if applied correctly
Risk of manipulation or misleading presentation
Best Use
External reporting and benchmarking
Understanding operational performance
Al reconocer estas diferencias, podrá interpretar ambas medidas con mayor precisión y evitar depender excesivamente de una u otra. Comprender estas diferencias prepara el terreno para ver por qué ambos indicadores son esenciales para un análisis financiero exhaustivo.
Por qué el margen bruto GAAP y el no GAAP son importantes para el análisis
Cuando analiza la rentabilidad de una empresa, los márgenes brutos GAAP y no GAAP le ofrecen perspectivas diferentes pero complementarias. Los márgenes GAAP muestran el cumplimiento de los principios contables estandarizados, mientras que los márgenes no GAAP destacan las realidades operativas. Para tomar decisiones financieras acertadas, debe observar ambos conjuntamente en lugar de confiar en uno de forma aislada.
El margen bruto GAAP proporciona fiabilidad y cumplimiento normativo
GAAP gross margin follows accounting rules defined by the Financial Accounting Standards Board (FASB). This ensures you can trust that the calculation is consistent across companies and reporting periods.
You can use GAAP gross margin to:
Verificar el cumplimiento normativo: Los auditores y reguladores evalúan estas cifras para confirmar que una empresa cumple con la ley.
Comparar empresas: Dado que los GAAP están estandarizados, puede evaluar a los competidores dentro del mismo sector sin preocuparse por métodos incoherentes.
Medir el rendimiento a largo plazo: La presentación de informes coherentes le permite realizar un seguimiento de la rentabilidad de una empresa a lo largo del tiempo.
For instance, if two manufacturing companies both report a GAAP gross margin of 40%, you can confidently compare them because the calculation rules are the same.
Non-GAAP gross margin lets you adjust for unique situations that may distort GAAP results. You gain visibility into the company’s operational health by focusing on what management considers “core” performance.
Here are examples of what you might see excluded:
Gastos de reestructuración que ocurrieron una sola vez debido al cierre de una instalación.
Comisiones de ventas vinculadas a promociones específicas que no forman parte de las operaciones habituales.
Costes de litigios derivados de demandas puntuales no relacionadas con las actividades comerciales diarias.
This helps you focus on whether the business model itself is profitable, regardless of temporary or extraordinary costs. For example, if a software company reports a 50% GAAP gross margin but a 60% non-GAAP gross margin after excluding restructuring costs, you get a clearer sense of how the company might perform going forward.
Reconciling GAAP and Non-GAAP Offers a Complete Picture
Neither GAAP nor non-GAAP margins alone give you the full story. By reconciling the two, you avoid being misled by adjustments while still recognizing operational strengths.
Here’s how you can apply this dual perspective:
Como inversor: Equilibre el cumplimiento de los GAAP con los ajustes no GAAP para juzgar si el crecimiento es sostenible o está inflado.
Como prestamista: Revise las cifras GAAP para evaluar la fiabilidad del reembolso, pero examine también los márgenes no GAAP para comprender el potencial de flujo de caja.
Como propietario de una empresa que escala operaciones: Utilice los márgenes GAAP para mantener la transparencia ante futuros inversores, mientras confía en los márgenes no GAAP para evaluar el rendimiento operativo actual.
The Securities and Exchange Commission (SEC) requires companies to reconcile non-GAAP figures with GAAP. This safeguard ensures you can cross-check management’s narrative against the official numbers.
Recognizing their analytical importance, you can now see how VJM Global supports accurate reporting through outsourcing solutions.
Outsource from US to India: How VJM Global Helps Businesses With Accurate Gross Margin Reporting
Accurate gross margin reporting is central to compliance, decision-making, and investor confidence. VJM Global supports you by providing specialized outsourcing services to India, giving you access to skilled professionals while reducing costs and maintaining precision in reporting.
Here’s how outsourcing with VJM Global supports your gross margin reporting:
Contabilidad y teneduría de libros conforme a los GAAP: Nuestros equipos externalizados mantienen los datos financieros en línea con los US GAAP, garantizando que sus márgenes brutos sean precisos, coherentes y fiables para auditorías y revisiones de cumplimiento.
Apoyo en auditorías para firmas de CPA: Ayudamos a las firmas de CPA a conciliar cifras GAAP y no GAAP, validando ajustes y asegurando que se sigan las directrices de la SEC, lo que minimiza el riesgo de errores o declaraciones erróneas.
Doble experiencia en normas: Nuestros profesionales están formados tanto en los US GAAP como en los marcos indios, ayudándole a cumplir los requisitos normativos mientras aprovecha la ejecución offshore rentable.
Capacidad de equipo escalable: Ya sea que esté gestionando los picos de la temporada de impuestos o manejando un crecimiento repentino, proporcionamos una capacidad flexible para que pueda escalar su función financiera hacia arriba o hacia abajo según sea necesario.
Ahorro de costes sin pérdida de precisión: En lugar de contratar personal interno, obtiene acceso a todo un equipo de contables, auditores y especialistas fiscales a costes casi un 50% menores.
Flujos de trabajo tecnológicos integrados: Nos alineamos con sus sistemas contables existentes para agilizar la incorporación, reducir errores manuales y proporcionar visibilidad en tiempo real del progreso del trabajo.
Seguridad de datos y cumplimiento: Seguimos estrictas medidas de seguridad de datos, acuerdos de confidencialidad y normas internacionales como la ISO 27001 para salvaguardar la información sensible.
Perspectivas prácticas más allá de los números: Nuestros equipos no solo cierran libros; le ayudan a realizar un seguimiento de los indicadores clave de rendimiento como el flujo de caja, los días de ventas pendientes (DSO) y la precisión de los informes, convirtiendo los datos brutos en información lista para la toma de decisiones.
Accurate gross margin reporting can determine how your business is valued and how quickly you secure funding or pass an audit. By outsourcing with VJM Global, you strengthen compliance, free up resources, and reduce costs, all while gaining confidence in your numbers.
Ensure error-free financial reporting with our seasoned accounting experts.
Conclusion
GAAP gross margin gives you standardized, comparable insights into financial performance, while non-GAAP gross margin highlights operational realities that GAAP may not fully capture. Both perspectives are essential for balanced decision-making.
You cannot afford to ignore either metric. GAAP ensures regulatory compliance and transparency, while non-GAAP provides flexibility to highlight underlying performance. The most effective approach is to reconcile both, giving you a complete and accurate picture of profitability.
VJM Global plays a critical role in this process by helping US companies and CPA firms outsource their accounting and audit support functions to India. Our teams are trained in both US GAAP and Indian regulatory standards, which allows us to deliver accurate, compliant reporting while reducing costs. With scalable teams, secure processes, and integrated workflows, we enable you to manage financial reporting with confidence and efficiency.
Always use GAAP for compliance and credibility, but evaluate non-GAAP adjustments carefully to understand the true drivers of business performance. Together, they form a stronger foundation for decisions on investment, lending, or growth.
Struggling with audit prep or reporting accuracy? Partner with VJM Global for accounting outsourcing and audit support services that ensure compliance, transparency, and cost efficiency. Schedule a consultation today.
Preguntas frecuentes
Q: What practical benefits can US companies gain by comparing GAAP and non-GAAP gross margins while outsourcing to India?
A: Comparing both metrics helps assess efficiency and compliance. When businesses outsource from the US to India, they gain accurate reporting, cost savings, and improved decision-making support.
Q: How do non-GAAP adjustments impact investor perception during earnings announcements with outsourced Indian support?
A: Non-GAAP adjustments highlight underlying performance, but inconsistent methods may confuse investors. Outsourcing to India ensures clear, consistent reporting for credibility and transparency.
Q: Can outsourcing gross margin reporting to India affect audit readiness for US businesses?
A: Outsourcing to India with trained teams ensures GAAP compliance, accurate reconciliations, and audit-ready reports, while reducing US staffing costs and administrative burden.
Q: How should a startup reconcile GAAP and non-GAAP margins when presenting financials to investors using offshore teams?
A: Present GAAP for standardization and non-GAAP for core operational performance. Outsourcing to India provides detailed reconciliation notes and maintains transparency for investors.
Q: Are there risks associated with over-reliance on non-GAAP gross margins when outsourcing reporting to India?
A: Excessive focus on non-GAAP may misrepresent profitability. Outsourcing to India helps balance GAAP and non-GAAP, ensuring accurate reporting and avoiding SEC scrutiny.
Q: How can VJM Global support continuous monitoring of gross margins for mid-sized US businesses via outsourcing?
A: VJM Global’s outsourced Indian teams track KPIs, reconcile GAAP and non-GAAP figures, and provide actionable insights to improve operational and financial decision-making.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global