

Los activos intangibles representan actualmente una parte sustancial y creciente del valor empresarial en todo el Reino Unido. Según los datos de la ONS, la inversión en activos intangibles en el Reino Unido alcanzó los 244.700 millones de libras en 2023, superando la inversión en activos tangibles en 85.300 millones de libras. Sin embargo, a pesar de esta magnitud, la contabilidad de los activos intangibles bajo las normas del Reino Unido sigue siendo una de las áreas técnicamente más exigentes a las que se enfrentan los equipos financieros.
Las normas que rigen el reconocimiento, la valoración y la amortización bajo la FRS 102 son precisas y estrictas. Si se cometen errores —ya sea capitalizando algo que debería contabilizarse como gasto o clasificando incorrectamente el fondo de comercio—, las consecuencias fiscales derivadas bajo la Parte 8 de la CTA 2009 pueden agravar el problema.
Este artículo cubre los aspectos técnicos fundamentales: qué califica como activo intangible bajo la FRS 102, cómo reconocerlo y valorarlo, el tratamiento específico del fondo de comercio y cómo interactúan las normas del impuesto de sociedades de HMRC con el enfoque contable.
La Sección 18 de la FRS 102 define un activo intangible como "un activo no monetario identificable sin sustancia física" (párrafo 18.2). La prueba de identificabilidad se cumple si el activo satisface una de estas dos condiciones:
Los activos que suelen cumplir los requisitos incluyen patentes, marcas registradas, derechos de autor, listas de clientes derivadas de contratos, acuerdos de franquicia, licencias de software, acuerdos de no competencia y nombres de dominio.
Por el contrario, el párrafo 18.8C de la FRS 102 prohíbe explícitamente la capitalización de:
No existe opción de política contable en este caso: estas exclusiones son obligatorias.
Para los activos intangibles adquiridos como parte de una combinación de negocios, el umbral de reconocimiento es más alto. Tras la Revisión Trienal de 2017 del FRC (efectiva para periodos que comiencen a partir del 1 de enero de 2019), un intangible adquirido debe cumplir tanto el criterio de separabilidad como el criterio de derechos contractuales/legales para ser reconocido por separado del fondo de comercio.
Esto es más restrictivo que la situación anterior a 2019, y más restrictivo que la NIIF 3, que sigue aplicando una prueba de "uno u otro". En la práctica, esto significa que más intangibles adquiridos se incluyen en el fondo de comercio bajo la FRS 102.
Nota: La Revisión Periódica de 2024 del FRC (efectiva el 1 de enero de 2026) revierte esto, volviendo a la prueba de "uno u otro" y realineando la FRS 102 más estrechamente con la NIIF 3. Las entidades que se preparen para este cambio deberían revisar sus políticas contables de adquisición ahora.

La prohibición de la revalorización y de las vidas útiles indefinidas tiene consecuencias reales para quienes preparan cuentas en el Reino Unido: los activos que podrían aumentar de valor en un balance bajo NIIF deben seguir amortizándose hasta cero bajo la FRS 102, independientemente de la realidad comercial.
Un activo intangible solo se reconoce cuando se cumplen ambas condiciones siguientes de forma simultánea (párrafo 18.4 de la FRS 102):
Son condiciones conjuntas: una sin la otra no es suficiente.
La norma FRS 102 es estricta al respecto. Los siguientes elementos nunca pueden capitalizarse, independientemente de su valor económico:
El coste de desarrollar estos elementos no puede distinguirse de forma fiable del coste de desarrollar el negocio en su conjunto, que es precisamente la razón por la que no se permite su capitalización.
La única excepción es el software generado internamente, que puede capitalizarse cuando se cumplen ambos criterios de reconocimiento.
La norma FRS 102 establece una distinción clara entre ambas fases:
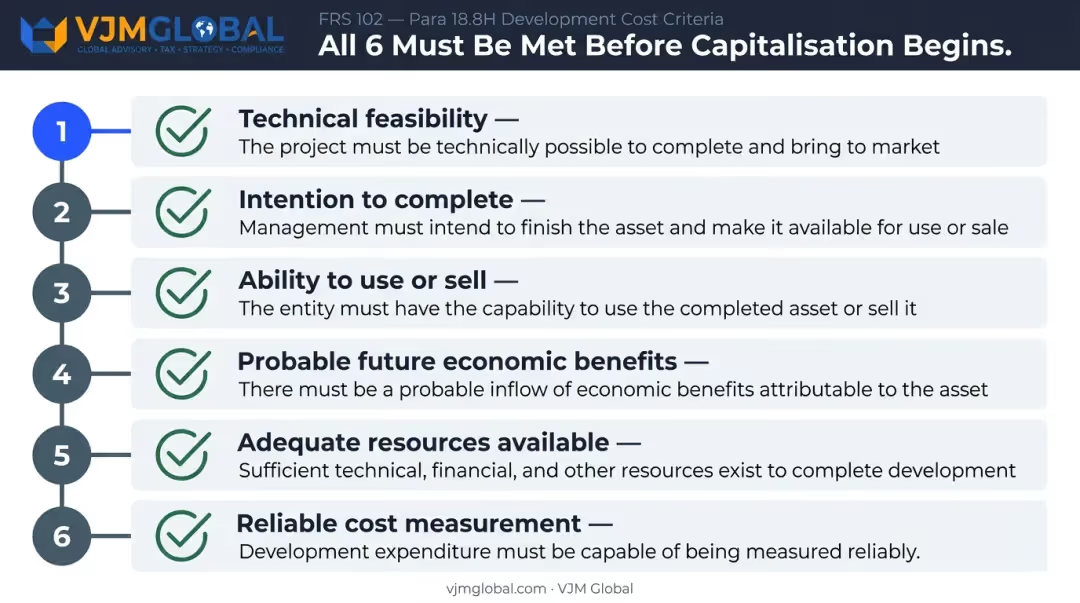
Deben cumplirse las seis condiciones antes de iniciar cualquier capitalización. Los gastos incurridos antes de alcanzar ese umbral no pueden capitalizarse retroactivamente; una regla que toma desprevenidas a muchas empresas cuando comienzan a capitalizar a mitad de un proyecto en lugar de hacerlo desde el momento en que se cumplen todos los criterios de forma demostrable.
Una vez reconocido, todo activo intangible bajo la FRS 102 tiene una vida útil finita y debe amortizarse sistemáticamente a lo largo de dicha vida. El método de amortización debe reflejar el patrón de consumo de los beneficios económicos. Cuando dicho patrón no pueda determinarse de forma fiable, se utilizará el método lineal por defecto.
El párrafo 18.20 de la FRS 102 contiene una regla práctica fundamental: si una entidad no puede estimar de forma fiable la vida útil de un activo intangible, esta no debe exceder los 10 años. Este límite se amplió de cinco a diez años con efecto desde el 1 de enero de 2016.
Considere este límite como una medida de seguridad: cuando existe una estimación fiable, esta prevalece, incluso si supera los 10 años. Cuando las pruebas son escasas, se aplica el tope de 10 años.
La norma IAS 38 adopta un enfoque diferente, permitiendo la designación de una vida útil indefinida. Los activos con vida indefinida bajo la IAS 38 no se amortizan, sino que se someten a pruebas de deterioro anualmente. Las entidades sujetas a la FRS 102 no tienen una opción equivalente.
Una vez establecida la política de amortización, el siguiente punto de control es el deterioro. En cada fecha de presentación de informes, las entidades deben evaluar si existen indicadores de deterioro. La Sección 27 de la FRS 102 (párrafo 27.9) enumera tanto los indicadores externos como los internos:
Indicadores externos:
Indicadores internos:
La revisión de informes corporativos del FRC reveló que el deterioro representó el 12% de todos los casos abiertos en 2023/24 — por segundo año consecutivo. Las debilidades recurrentes citadas incluyen un análisis de sensibilidad insuficiente y una asignación poco clara del fondo de comercio a las unidades generadoras de efectivo.
Un activo intangible se da de baja en el momento de su enajenación o cuando no se esperan beneficios económicos futuros. La ganancia o pérdida resultante —la diferencia entre los ingresos netos por la enajenación y el importe en libros— se registra en el estado de resultados. Las ganancias no deben clasificarse como ingresos ordinarios.
El fondo de comercio según la norma FRS 102 surge exclusivamente de una combinación de negocios; específicamente, del exceso del coste de la combinación sobre la participación del adquirente en el valor razonable neto de los activos, pasivos y pasivos contingentes identificables en la fecha de adquisición (párrafo 19.22). El fondo de comercio generado internamente no puede reconocerse bajo ninguna circunstancia.
Tras su reconocimiento, el fondo de comercio debe valorarse al coste menos la amortización acumulada y las pérdidas por deterioro. La amortización debe ser sistemática a lo largo de su vida económica útil estimada. Si dicha vida no puede estimarse de forma fiable, no debe exceder los 10 años (párrafo 19.23(a)).

La tabla anterior destaca una divergencia crítica entre los PCGA del Reino Unido y las NIIF completas. Según la NIIF 3, el fondo de comercio permanece en el balance indefinidamente hasta que se deteriora, lo que genera exposición a ajustes contables grandes y repentinos. Según la FRS 102, el cargo por amortización es predecible y anual, lo que reduce los activos netos de forma constante pero elimina ese riesgo de deterioro abrupto.
Para las empresas cercanas al umbral de microentidad, la norma FRS 105 produce una cifra de fondo de comercio mayor que la FRS 102. Dado que la FRS 105 subsume todos los intangibles adquiridos en el fondo de comercio en lugar de separarlos a valor razonable, el balance de apertura conlleva más fondo de comercio, y lo amortiza más rápido, en un máximo de cinco años cuando la vida útil es incierta.
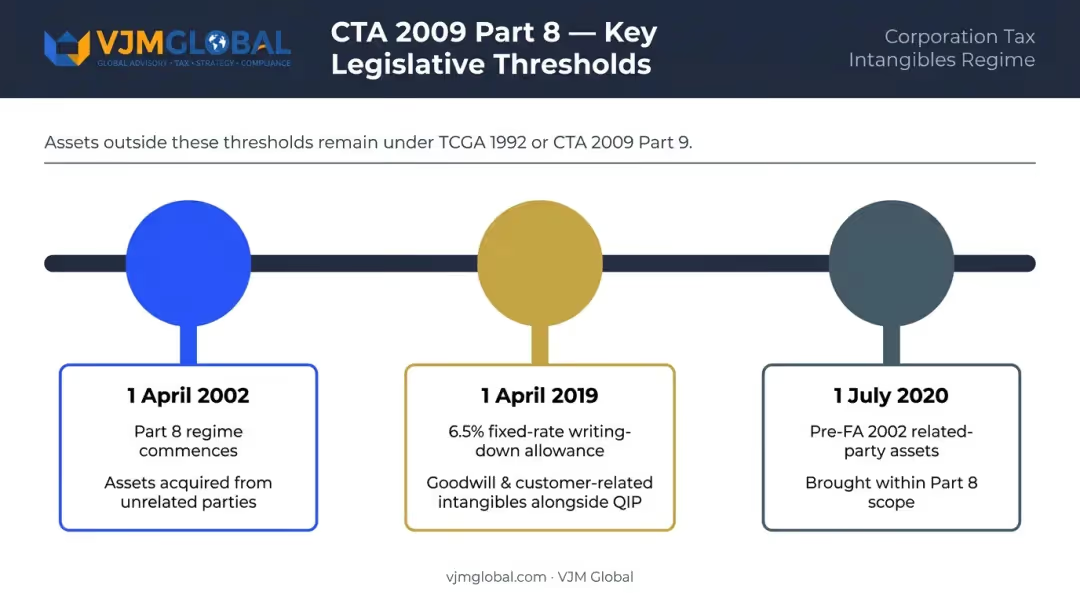
El régimen de intangibles corporativos según la Parte 8 de la CTA 2009 sigue, en términos generales, el tratamiento contable. Cuando una empresa registra amortizaciones o deterioros en el estado de resultados, generalmente se permite una deducción fiscal correspondiente. Los créditos contables —incluidos los aumentos por revalorización o las reversiones de deterioro— se contabilizan como ingresos imponibles. Tres condiciones específicas y umbrales de fecha determinan cómo se aplica la Parte 8 en la práctica.
La Parte 8 solo se aplica a los activos fijos intangibles creados o adquiridos de una parte no relacionada a partir del 1 de abril de 2002. Los activos mantenidos antes de esa fecha permanecen bajo el régimen de ganancias de capital (TCGA 1992) o la Parte 9 de la CTA 2009.
Esta fecha límite sigue siendo relevante en la práctica. Las adquisiciones que involucran marcas de larga trayectoria o propiedad intelectual heredada a menudo incluyen activos que abarcan la fecha de 2002, lo que requiere un tratamiento separado para los activos anteriores y posteriores al inicio del régimen.
Mantener un registro detallado de activos intangibles —que muestre la fecha de adquisición, la relación con la contraparte, la categoría del activo y el régimen fiscal aplicable— no es opcional; es esencial.
Desde el 1 de abril de 2019, el Capítulo 15A de la CTA 2009 introdujo una deducción a tipo fijo del 6,5% anual para el fondo de comercio y ciertos intangibles relacionados con clientes (información de clientes, relaciones con clientes, marcas no registradas y licencias relacionadas) adquiridos junto con propiedad intelectual calificada (QIP).
Condiciones clave a verificar:
Varias categorías de activos quedan totalmente fuera del régimen:
La Ley de Finanzas de 2020 incluyó los activos intangibles anteriores a la FA 2002 adquiridos a partes relacionadas a partir del 1 de julio de 2020 dentro del régimen de la Parte 8. Anteriormente, estos habrían permanecido bajo las normas de ganancias de capital. Sin embargo, la desgravación por débito puede estar restringida hasta su realización. Las normas contra la anticipación cubren el periodo del 11 de marzo al 30 de junio de 2020.
Las empresas del Reino Unido que gestionan carteras complejas de activos intangibles —especialmente aquellas involucradas en la propiedad transfronteriza de PI, acuerdos de licencia o actividades de fusiones y adquisiciones— se enfrentan a un desafío de cumplimiento escalonado a través de estos diferentes umbrales de fecha.
Los contables públicos y asesores fiscales de VJM Global ayudan a las empresas del Reino Unido a garantizar que su tratamiento bajo la FRS 102 se alinee con las obligaciones de la CTA 2009, y que no se deje de reclamar ninguna deducción disponible.
Los intangibles adquiridos se capitalizan al coste cuando se cumplen ambos criterios de reconocimiento. Los intangibles generados internamente —incluyendo marcas, listas de clientes y fondo de comercio— tienen prohibida en gran medida su capitalización según el párrafo 18.8C de la FRS 102. La estrecha excepción son los costes de desarrollo cualificados que cumplen las seis condiciones del párrafo 18.8H.
Sí, la FRS 102 ofrece a las entidades la opción de política contable de capitalizar los costes de desarrollo cuando se cumplen los seis criterios del párrafo 18.8H (incluyendo la viabilidad técnica, la intención de completar el proyecto y la medición fiable de los costes). Los costes de investigación, sin embargo, deben contabilizarse siempre como gastos a medida que se incurren, sin opción de capitalización.
Bajo la FRS 102, si una entidad no puede estimar de forma fiable la vida útil, el periodo de amortización no debe exceder los 10 años. Esto difiere de la NIC 38, que permite una designación de vida útil indefinida sujeta a pruebas anuales de deterioro en lugar de una amortización sistemática.
La FRS 102 requiere que el fondo de comercio se amortice a lo largo de su vida económica útil, con un límite de 10 años si dicha vida no puede estimarse de forma fiable. Bajo la NIIF 3, el fondo de comercio nunca se amortiza; permanece en el balance y se somete a pruebas de deterioro al menos anualmente.
La Parte 8 de la CTA 2009 generalmente permite deducciones fiscales tras la amortización contable o el cargo por deterioro, pero solo para activos adquiridos a partir del 1 de abril de 2002. El fondo de comercio y ciertos intangibles relacionados con clientes adquiridos junto con PI cualificada a partir del 1 de abril de 2019 pueden, en cambio, optar a la deducción por amortización de tipo fijo del 6,5%.
La FRS 102 no permite la revalorización de los activos intangibles, ya que en la práctica rara vez existen mercados activos para la mayoría de ellos. La NIC 38 sí permite la revalorización al valor razonable cuando se puede demostrar la existencia de un mercado activo, lo que constituye una distinción clave para las entidades que consideran el paso a las NIIF completas.




