Las empresas de Singapur ven cada vez más a los EAU como un destino estratégico de expansión. La relación comercial bilateral entre Singapur y los EAU alcanzó los 27.940 millones de S$ en 2025, impulsada por el papel de los EAU como puerta de entrada a los mercados del CCG y África.
El impuesto de sociedades del 0% en las zonas francas de los EAU, sumado a las crecientes oportunidades en comercio, tecnología financiera y servicios profesionales, ha llevado a muchas empresas registradas en Singapur a establecer entidades en los EAU, especialmente en zonas francas como DMCC y DIFC.
Aunque establecer una entidad en los EAU es un proceso manejable, abrir una cuenta bancaria empresarial suele convertirse en el primer gran obstáculo operativo. Los bancos de los EAU aplican requisitos de Conozca a su Cliente (KYC) más estrictos a las entidades de propiedad totalmente extranjera, exigiendo documentación específica de Singapur, incluidos extractos de ACRA, documentos notariales de la empresa y declaraciones de Beneficiario Final (UBO).
Saber qué bancos son más receptivos —y qué necesitan de los solicitantes de Singapur— puede marcar la diferencia entre una aprobación en 2 semanas y un retraso de 3 meses.
El corredor comercial entre Singapur y los EAU ha crecido considerablemente en los últimos años. Ambos países firmaron una Asociación Integral en 2019 y, en la tercera reunión del Comité Conjunto Singapur-EAU celebrada en junio de 2023, los EAU expresaron su interés en buscar un Acuerdo de Asociación Económica Integral (CEPA) bilateral con Singapur.
Las empresas de Singapur son especialmente activas en cinco sectores clave dentro de los EAU:
DMCC, una de las mayores zonas francas de los EAU, ha superado las 25.000 empresas registradas y aporta el 15% de la IED de Dubái. Singapur figura entre los mercados internacionales clave de alcance de DMCC.
Las empresas de Singapur suelen entrar en los EAU a través de dos estructuras. Cada una conlleva normas de propiedad, permisos comerciales y, fundamentalmente, diferentes niveles de escrutinio por parte de los bancos de los EAU.
FactorZona franca (FZE/FZCO)LLC de territorio continentalPropiedad extranjera100% — no se necesita socio local100% permitido en la mayoría de los sectores (después de 2020)Estatus fiscalExentoSujeto al impuesto de sociedades de los EAUComercio nacionalRestringido (a través de agente/distribuidor)Acceso directo al mercado de los EAUAprobación bancariaMás predecible — documentos estandarizadosEscrutinio adicional; algunos bancos marcan estructuras de propiedad extranjeraOpciones popularesDMCC, DIFC, IFZAEntidades registradas en el DED
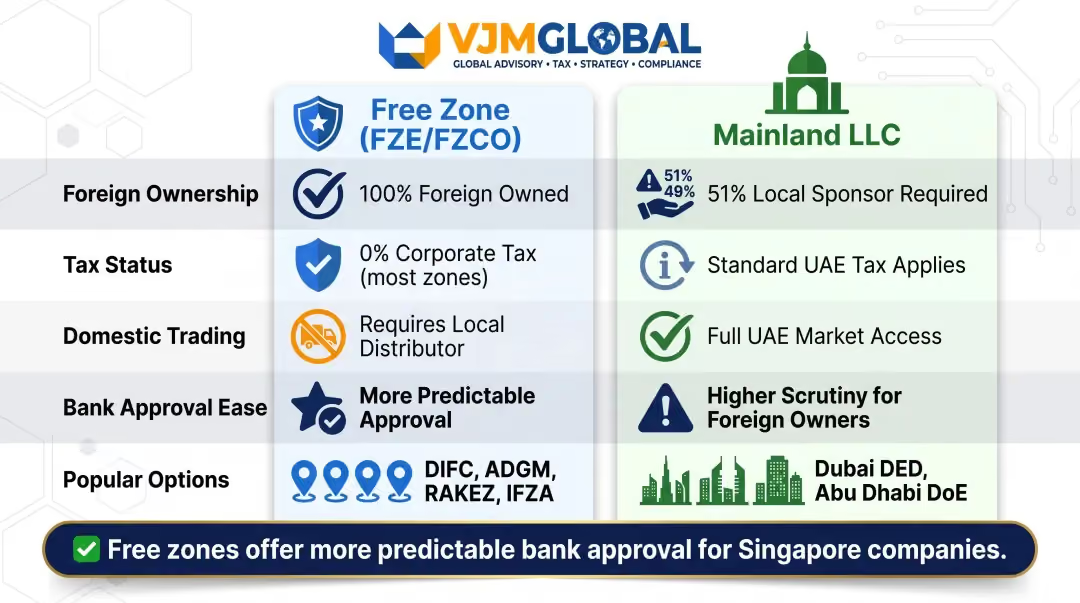
Su elección de estructura determina directamente qué bancos aceptarán su solicitud, qué documentos requieren y cuánto tiempo tarda la aprobación. Los bancos de los EAU varían considerablemente en la forma en que gestionan las empresas con sede en Singapur y directores no residentes, lo que hace que la selección del banco sea tan importante como la selección de la entidad.
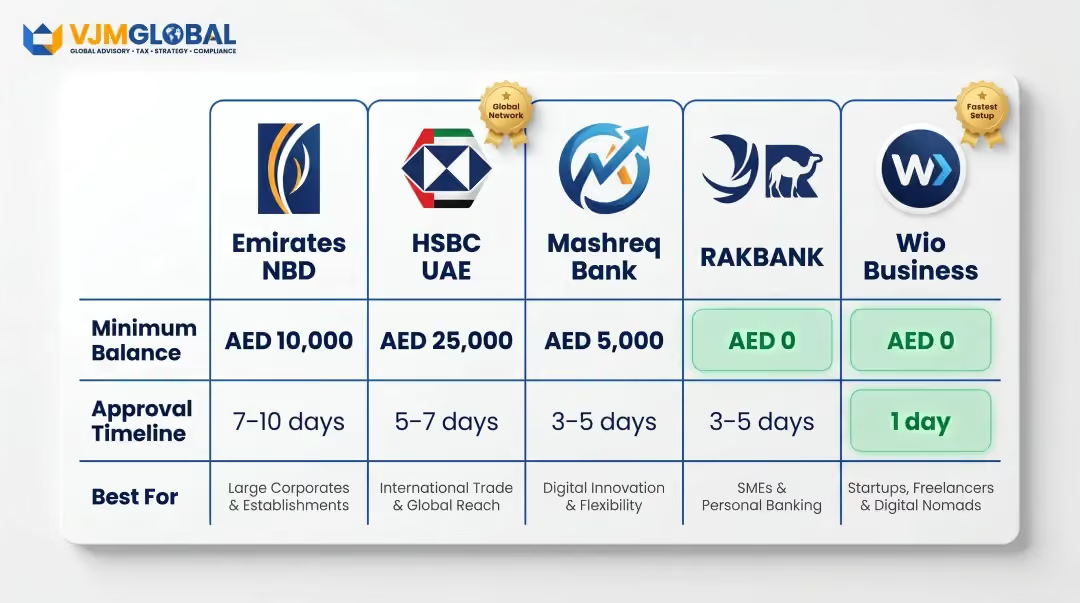
Se evaluaron los siguientes bancos por su compatibilidad con empresas de Singapur de propiedad extranjera. Cada uno fue evaluado según cinco criterios:
La elección correcta depende del tamaño de su empresa, el volumen de transacciones y la presencia física que su equipo tenga en los EAU.
Emirates NBD es el banco más grande de los EAU por activos y ofrece divisiones dedicadas a PYMES y banca corporativa con sólidas capacidades de financiación comercial. Para las empresas de Singapur dedicadas al comercio de bienes, distribución u operaciones regionales, Emirates NBD proporciona una relación bancaria de referencia sólida.
Ventajas clave para las empresas de Singapur:
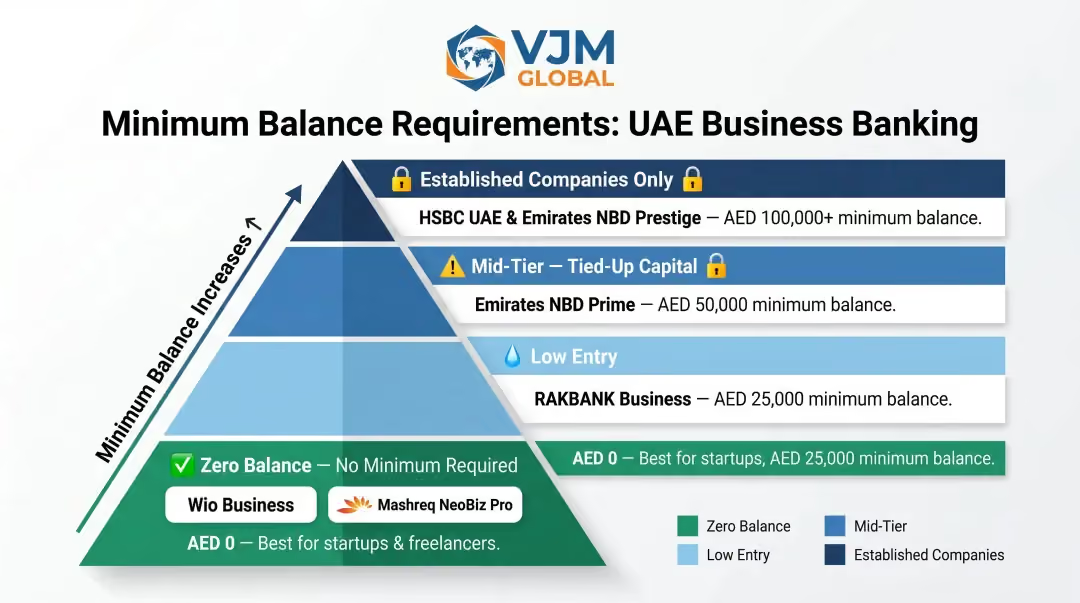
CaracterísticaDetallesSaldo mínimoAED 0 (paquete Connect, cuota de 249 AED/mes) a 3,5 millones de AED (Platinum); el paquete Prime requiere 50.000 AEDSoporte multidivisaUSD, EUR, GBP compatibles; transferencias en SGD vía SWIFT (cuentas específicas en SGD no confirmadas)Plazo de apertura de cuenta10-15 días hábiles para solicitudes estándar; las estructuras complejas pueden tardar de 4 a 8 semanasIdeal paraEmpresas comerciales de Singapur, entidades holding regionales, empresas que requieren financiación comercial y cartas de crédito
Nota: El requisito de un firmante residente en los EAU puede ser un obstáculo para las empresas de Singapur que no cuentan con directores locales.
HSBC EAU ofrece la experiencia bancaria más familiar a nivel internacional para las empresas de Singapur, dada la sólida presencia comercial de HSBC en Singapur. El modelo de relación global "un solo banco" de HSBC es una ventaja real en este caso. Los directores que ya operan con HSBC Singapur pueden beneficiarse de un proceso de KYC transfronterizo más fluido y de referencias de cuenta aceleradas.
Lo que juega a su favor:
CaracterísticaDetallesSaldo mínimoSegún se informa, de 100.000 AED (Advance Business) a 350.000 AED (Premier Business); Flexi Business no tiene requisito mínimoVentaja claveLa relación bancaria existente con HSBC Singapur puede acelerar el KYC y la apertura de cuentas en los EAUPlazo de apertura de cuentaFlexi: apertura instantánea en línea; cuentas comerciales estándar: potencialmente de 8 a 12 semanas debido a los controles de cumplimiento globalIdeal paraEmpresas de Singapur con relaciones existentes en HSBC, empresas con grandes volúmenes de pagos internacionales, firmas que necesitan financiación comercial
Importante: Las cifras de saldo mínimo no pudieron ser verificadas en el sitio web oficial de HSBC EAU. Confirme los requisitos actuales directamente con el banco.
Mashreq es uno de los bancos más avanzados digitalmente de los EAU, y ofrece tanto cuentas comerciales tradicionales como un producto digital para PYMES llamado NeoBiz. Es ampliamente utilizado por startups y PYMES de diversas nacionalidades y tiene un enfoque relativamente flexible para la apertura de cuentas de entidades en zonas francas.
Fortalezas para las empresas de Singapur:
CaracterísticaDetallesSaldo mínimoCero (NeoBiz Pro: 99 AED/mes; NeoBiz Pro Plus: 199 AED/mes); Express Prime: 50.000 AED con exención de cuotaCalidad de la banca digitalBanca móvil 24/7, integración API con plataformas contables, nómina WPS, pagos masivosSoporte multidivisaEUR, CAD, USD, GBP, AUD, NZD, JPY, SAR (SGD no listado)Ideal paraPYMES de Singapur, startups tecnológicas, firmas de consultoría que necesitan una configuración rápida y herramientas digitales sólidas
RAKBANK se centra en la banca para PYMES con menores barreras de entrada y una incorporación más rápida en comparación con los bancos más grandes. Es un punto de entrada rentable para las empresas de Singapur que establecen sus operaciones iniciales en los EAU, particularmente aquellas con una licencia de zona franca y volúmenes de transacciones iniciales limitados.
Donde RAKBANK aporta valor:
CaracterísticaDetallesSaldo mínimo25.000 AED (Cuenta corriente comercial); RAKstarter: saldo cero durante el primer añoDivisasAED, USD, EUR, GBP, CHF, JPY (SGD no listado)Plazo de apertura de cuenta5-7 días hábilesIdeal paraStartups y pequeñas empresas de Singapur en zonas francas de los EAU que necesitan cuentas de nivel de entrada rentables
Para las empresas de Singapur que buscan la configuración más rápida posible sin inmovilizar capital en saldos mínimos, Wio Business merece una consideración seria. Es un banco digital con licencia en los EAU, respaldado por ADQ (entidad soberana de inversión de Abu Dabi) y First Abu Dhabi Bank, que ofrece la apertura de cuentas totalmente a través de una aplicación y sin saldo mínimo.
Por qué resulta atractivo para los fundadores con sede en Singapur:
Limitaciones importantes:
CaracterísticaDetallesSaldo mínimoCeroVelocidad de apertura de cuentaDe 48 horas a 5 días hábilesDivisasIBAN dedicados para AED, USD, EUR, GBP (SGD no compatible)Ideal paraEmpresas digitales, autónomos y compañías tecnológicas con sede en Singapur que necesitan una configuración rápida sin capital inicial
Wio Business es ideal como cuenta principal para empresas de servicios o como cuenta secundaria junto a un banco tradicional para empresas enfocadas en el comercio.
El error más común que cometen las empresas de Singapur es elegir un banco en los EAU basándose únicamente en el reconocimiento de la marca. Algunos de los principales bancos de los EAU tienen políticas informales que hacen que la incorporación de entidades totalmente extranjeras con accionistas no residentes en los EAU sea lenta o propensa a fallar.
Antes de solicitar la cuenta, confirme:
Las empresas de Singapur que repatrien beneficios, paguen a personal con sede en Singapur o facturen a empresas matrices en Singapur necesitan transferencias transfronterizas eficientes.
Consideraciones clave:
A diferencia de las empresas establecidas en los EAU, las empresas de Singapur que entran en los EAU a menudo tienen una liquidez inicial en AED limitada.
Calcule el costo real:
Opciones según presupuesto:
Los directores de empresas de Singapur que no residen en los EAU necesitan una banca móvil y en línea sólida para gestionar su cuenta de los EAU desde Singapur.
Funciones digitales esenciales:
Entre los bancos analizados, Wio Business y Mashreq NeoBiz lideran en capacidad digital; ambos están diseñados desde el primer día para la gestión remota de cuentas.
Los bancos de los EAU exigen un cumplimiento continuo más allá de la apertura inicial de la cuenta:
Las cuentas pueden ser bloqueadas debido a la inactividad o a la falta de documentación durante las revisiones de KYC. Confirme las expectativas de cumplimiento continuo del banco antes de abrir la cuenta para asegurarse de que su equipo con sede en Singapur pueda cumplirlas de manera realista.
Una cuenta comercial en los EAU solo puede ser abierta por una entidad legalmente registrada en los EAU: empresa de zona franca, LLC de territorio continental o sucursal. Las empresas de Singapur no pueden abrir una cuenta comercial en los EAU únicamente con su registro de Singapur.
Antes de dirigirse a cualquier banco, debe:
Documentos de la entidad en los EAU:
Documentos de la empresa matriz/accionista de Singapur:
Para accionistas corporativos (empresa de Singapur propietaria de una entidad en los EAU):
Los EAU utilizan un proceso de legalización/atestación (no apostilla) para documentos extranjeros.
Pasos requeridos:
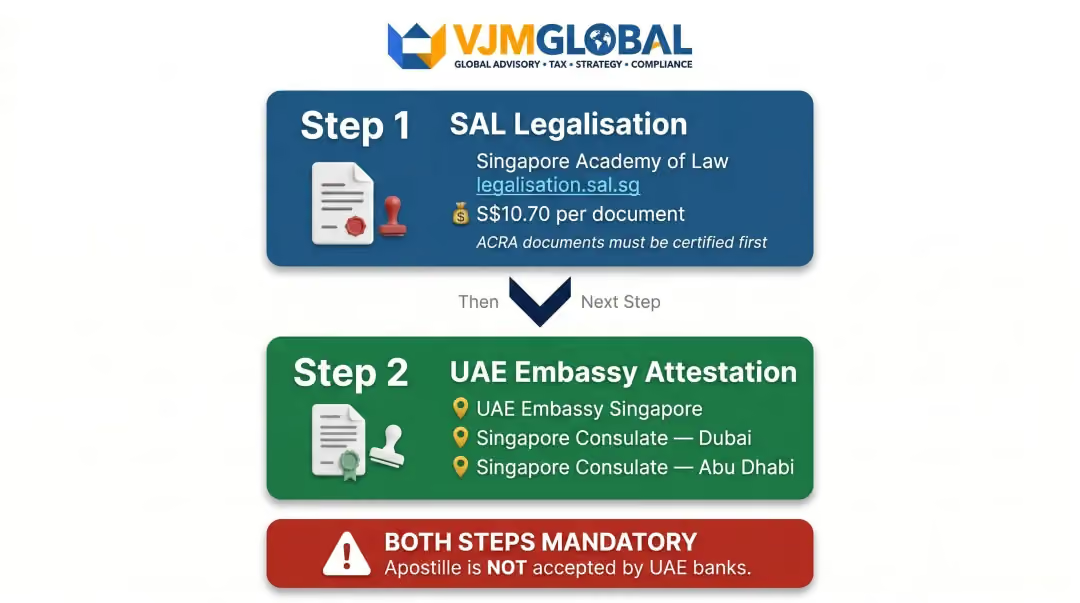
Ambos pasos son obligatorios; los bancos de los EAU rechazarán los documentos que solo cuenten con la legalización de la SAL o un sello de apostilla.
Cronograma típico:
La asistencia en persona varía según el banco, así que confírmelo antes de comenzar:
Tener la documentación y la estructura de la entidad correctas antes de acercarse a un banco reduce significativamente el riesgo de rechazo por parte del departamento de cumplimiento (KYC). VJM Global apoya a las empresas de Singapur a través de este proceso mediante:
Elegir el banco adecuado en los EAU para su empresa de Singapur depende de tres factores prácticos: si el banco acepta accionistas extranjeros no residentes, si admite transferencias en AED de regreso a Singapur y si sus expectativas de cumplimiento son realistas para una entidad gestionada de forma remota.
Alinee su elección de banco con su configuración específica en lugar de optar por la opción más publicitada:
Antes de finalizar su decisión bancaria en los EAU, consulte con un asesor de configuración empresarial y cumplimiento como VJM Global. Tener la estructura de su entidad, la documentación de los accionistas y las obligaciones de cumplimiento debidamente preparadas mejora significativamente sus posibilidades de aprobación de la cuenta y mantiene la cuenta en buen estado a largo plazo.
Comuníquese con VJM Global a [email protected] o al +91 98915 76441 para analizar sus necesidades de configuración de entidad en los EAU y preparación bancaria.
El mejor banco depende del tamaño y la nacionalidad de la empresa. Para compañías internacionales y de propiedad extranjera, Emirates NBD y HSBC UAE suelen recomendarse por su infraestructura para negocios internacionales. Wio Business y Mashreq ofrecen una incorporación más rápida para pymes con requisitos de saldo más bajos.
RAKBANK y Mashreq NeoBiz se encuentran entre los más accesibles para pequeñas empresas, con requisitos de saldo mínimo más bajos (25 000 AED y cero, respectivamente) y plazos de aprobación más rápidos en comparación con los bancos más grandes.
Las empresas con sede en Dubái, especialmente en zonas francas como DMCC o DIFC, suelen utilizar Emirates NBD, Mashreq y HSBC UAE. Las opciones digitales como Wio Business están ganando terreno entre las empresas que buscan una configuración rápida y de bajo costo.
Según los activos, los 5 principales bancos de los EAU son First Abu Dhabi Bank (FAB), Emirates NBD, Abu Dhabi Commercial Bank (ADCB), Dubai Islamic Bank (DIB) y Mashreq Bank, según datos de S&P Global Market Intelligence de 2025.
La mayoría de los bancos tradicionales de los EAU requieren al menos una visita en persona para la apertura de cuentas corporativas. Los bancos digitales como Wio Business ofrecen opciones de KYC remoto y por video, y algunos bancos tradicionales aceptan entrevistas por video con gerentes de relaciones como alternativa.
Los documentos se dividen en dos categorías:
Nota: se requiere la legalización a través de SAL y la certificación de la embajada de los EAU; no se acepta la apostilla.