

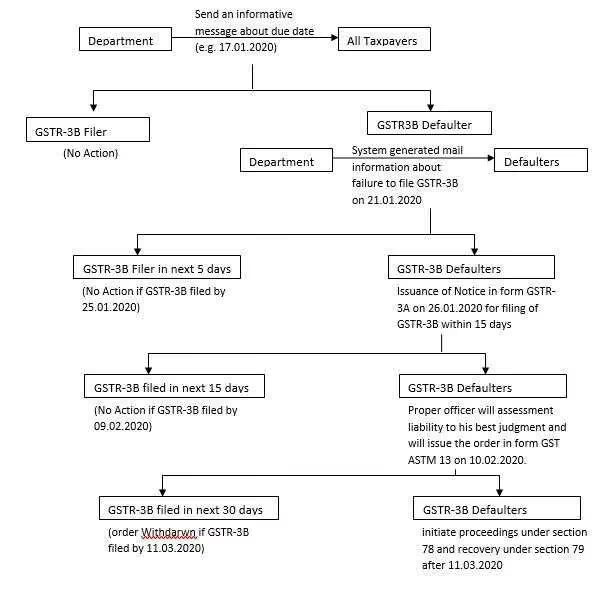
El procedimiento operativo estándar que debe seguirse en caso de falta de presentación de declaraciones incluye una evaluación basada en el mejor criterio por parte del funcionario competente ante la omisión de presentar el formulario GSTR-3B dentro de los plazos establecidos.
Todo contribuyente está obligado a realizar el pago del Impuesto sobre Bienes y Servicios ("GST"), junto con la presentación de la declaración en el formulario GSTR-3B, de forma mensual antes del día 20 del mes siguiente. Si el contribuyente no presenta el GSTR-3B en dicha fecha límite, está obligado a pagar una multa por retraso de 20 o 50 INR por día. El portal de GST calculará automáticamente la penalización por presentación tardía en el GSTR-3B del mes siguiente.
Además, si el contribuyente no presenta el GSTR-3B durante un período continuo de 2 meses, el funcionario de evaluación jurisdiccional podrá cancelar el registro de GST de dicho contribuyente tras seguir los principios de justicia natural.
A pesar de las estrictas disposiciones, el Departamento sigue adoptando diversas medidas para regularizar la presentación de la declaración de GST. Mediante la Circular 129/48/2019-GST del 24 de diciembre de 2019, el departamento ha prescrito el “Procedimiento operativo estándar que debe seguirse en caso de falta de presentación de declaraciones”.
Disposiciones pertinentes de la ley de GST:
Procedimiento a seguir en caso de falta de presentación de declaraciones
Paso 1: Se enviará un mensaje generado por el sistema a todas las personas registradas 3 días antes de la fecha límite para recordarles la presentación de la declaración del período fiscal correspondiente.
Paso 2: Tras el vencimiento de la fecha límite para presentar el GSTR-3B, se enviará un correo electrónico generado por el sistema a todos los incumplidores informándoles sobre su falta de presentación. Se enviará una copia del mismo al personal autorizado y al propietario/socio/Karta/director.
Paso 3: 5 días después del vencimiento de la fecha límite para presentar el GSTR-3B, se enviará una notificación bajo la sección 46 de la Ley CGST junto con la Regla 68 en el formulario GSTR-3A a las personas que no hayan presentado el GSTR-3B. Dicha notificación les requerirá presentar la declaración en un plazo de 15 días.
Paso 4 Si el incumplidor no presenta el GSTR-3B dentro de los 15 días posteriores a la emisión del GSTR-3A, el funcionario competente podrá proceder a evaluar la responsabilidad fiscal de dicha persona bajo la sección 62 de la Ley CGST (es decir, según su mejor criterio). Al evaluar la responsabilidad fiscal, el funcionario competente tendrá en cuenta todo el material a su disposición* y emitirá una orden en el formulario GST ASMT-13. El resumen de dicha orden se cargará en el formulario GST DRC-07.
*Detalles de las ventas salientes presentadas en el formulario GSTR-1, detalles de suministros entrantes autocompletados en el formulario GSTR-2A, información disponible a través del portal de e-waybill o información recopilada a través de cualquier otra fuente, como una inspección.
Paso 5: Si el incumplidor presenta la declaración en el formulario GSTR-3B dentro de los 30 días posteriores a la notificación de la orden en el formulario GST ASMT-13, dicha orden se considerará retirada. Sin embargo, en caso de incumplimiento, el funcionario competente podrá iniciar procedimientos bajo la sección 78 y la recuperación bajo la sección 79 de la Ley CGST.
Paso 6: En casos justificados, según los hechos del caso, el Comisionado puede optar por el embargo provisional bajo la sección 83 de la Ley CGST antes de la emisión del FORMULARIO GST ASMT-13 para proteger los ingresos.
Paso 7: El funcionario competente iniciará acciones bajo la sección 29(2) de la Ley CGST para la cancelación del registro si la persona registrada no presenta el GSTR-3B durante un período consecutivo de 6 meses.
Leer más Puntos importantes a considerar para la declaración GSTR-3B bajo GST.




