


Imagine recibir el primer informe de auditoría legal de su empresa en Singapur. El auditor hace referencia a la "ocurrencia", la "integridad" y la "valoración", términos que significan poco sin contexto, pero que representan cada uno una afirmación específica que su dirección ha hecho sobre los estados financieros. Si falta una, se enfrenta a una opinión con salvedades, al escrutinio de la ACRA o algo peor.
Imagine recibir el primer informe de auditoría legal de su empresa en Singapur. El auditor hace referencia a la "ocurrencia", la "integridad" y la "valoración", términos que significan poco sin contexto, pero cada uno representa una afirmación específica que su dirección ha hecho sobre los estados financieros. Si falta una, se enfrenta a una opinión con salvedades, al escrutinio de la ACRA o algo peor.
A continuación, desglosamos el marco de aseveraciones según la norma SSA 315 (revisada en 2021): qué significa cada aseveración, los riesgos asociados y cómo los auditores las ponen a prueba en la práctica.
A continuación, se desglosa el marco de aseveraciones según la norma SSA 315 (revisada en 2021): qué significa cada aseveración, los riesgos asociados a ella y cómo los auditores la prueban en la práctica.
Las empresas que no cumplen los requisitos para la exención de auditoría para pequeñas empresas según la ACRA deben nombrar auditores y someter sus estados financieros a auditoría. La exención requiere cumplir al menos 2 de los 3 criterios: ingresos anuales de 10 millones de S$ o menos, activos totales de 10 millones de S$ o menos y 50 empleados o menos, aplicados durante dos ejercicios financieros consecutivos. Las empresas del grupo se enfrentan a criterios de consolidación adicionales.
Las aseveraciones de auditoría son las afirmaciones implícitas de la dirección sobre la exactitud, integridad y validez de los estados financieros, verificadas de forma independiente por los auditores durante el proceso de auditoría.Según la norma SSA 315 (revisada en 2021), las aseveraciones se agrupan en dos categorías: transacciones/eventos y saldos de cuentas, con las revelaciones integradas en ambas.Cada aseveración conlleva riesgos de incorrección distintos, como ingresos sobrevalorados (ocurrencia), pasivos infravalorados (integridad) y activos inflados (valoración).Las aseveraciones fallidas pueden dar lugar a una opinión de auditoría con salvedades, a medidas reglamentarias de la ACRA o a la responsabilidad de los directores según la Ley de Sociedades.
Las aseveraciones cumplen tres propósitos interconectados:
Esos propósitos convergen a nivel de junta directiva. La guía de información financiera para directores de la ACRA es directa: los directores deben asegurarse de que los estados financieros cumplan con la Ley de Sociedades, se ajusten a las normas contables aplicables y ofrezcan una imagen fiel y razonable. Una aseveración fallida —por ejemplo, un pasivo no reconocido o un activo sobrevalorado— no es solo un hallazgo de auditoría. Es un riesgo de cumplimiento a nivel de dirección.
El marco actual de la norma SSA 315 utiliza dos grupos, no tres. Las revelaciones ya no son una tercera categoría independiente; están integradas en las aseveraciones para transacciones y saldos de cuentas. Conocer esta distinción es importante, porque los recursos más antiguos todavía hacen referencia a un bloque separado de presentación y revelación que la norma revisada ha absorbido.
Las empresas que no cumplen los requisitos para la exención de auditoría para pequeñas empresas según la ACRA deben nombrar auditores y someter sus estados financieros a auditoría. La exención requiere cumplir al menos 2 de 3 criterios: ingresos anuales de 10 millones de S$ o menos, activos totales de 10 millones de S$ o menos y 50 empleados o menos — aplicados durante dos ejercicios financieros consecutivos. Las empresas del grupo se enfrentan a criterios de consolidación adicionales.

Cada categoría aborda una fase distinta de la información financiera. Esto es en lo que se centran los auditores dentro de cada una.
Esta categoría abarca todo lo que pasa por la cuenta de pérdidas y ganancias durante el año: ingresos, compras, nóminas, intereses y otros asientos operativos. Las aseveraciones confirman que cada transacción registrada es genuina, que no se ha omitido nada, que los importes son correctos, que el momento es el adecuado y que las partidas se encuentran en las cuentas correctas.
Las aseveraciones cumplen tres propósitos interconectados:
Principales aseveraciones que los auditores ponen a prueba en esta categoría:
Estas aseveraciones se aplican al balance general al cierre del ejercicio. La cuestión deja de ser "¿sucedió esto?" para centrarse en "¿existe esto y está medido correctamente?". Una cuenta por cobrar debe representar un importe real adeudado por un cliente real. Un activo debe ser propiedad de la entidad o estar bajo su control. Los pasivos deben reflejar todas las obligaciones genuinas, incluidas las estructuradas fuera de balance.
La valoración es sistemáticamente una de las áreas más complejas de auditar. Depende de las estimaciones de la dirección, que incluyen:
Ocurrencia: La dirección afirma que cada transacción registrada realmente tuvo lugar y corresponde a la entidad. Probar esto significa seleccionar asientos del libro mayor y rastrearlos hacia atrás hasta los documentos de respaldo: la factura, el albarán de despacho, el contrato. Si no existe evidencia de respaldo, la ocurrencia de la transacción está en duda. Para los ingresos, esta es la principal salvaguarda contra el fraude: las ventas ficticias no pueden superar una prueba de ocurrencia bien diseñada.
Integridad es lo opuesto a la ocurrencia: la dirección afirma que no se ha omitido ninguna transacción. La dirección de la prueba es importante: los auditores comienzan desde los documentos fuente (órdenes de compra, notas de recepción de mercancías, estados de cuenta de proveedores no conciliados) y rastrean hacia adelante hasta el libro mayor. El registro insuficiente de compras puede inflar artificialmente los márgenes, razón por la cual esta aseveración recibe especial atención en entornos de adquisiciones de gran volumen.
Exactitud y corte: La exactitud confirma que los importes son matemáticamente correctos y que se aplicaron las tasas adecuadas; el corte confirma que las transacciones corresponden al periodo contable correcto. Los auditores suelen probar ambos aspectos conjuntamente al cierre del ejercicio. Un servicio prestado en diciembre pero facturado y reconocido en enero genera un fallo de corte: los ingresos pertenecen al periodo anterior según los principios de reconocimiento de ingresos de las SFRS(I), independientemente de cuándo se emitió la factura.
Clasificación y presentación — La clasificación cuestiona si las transacciones están en la cuenta correcta. Contabilizar erróneamente un gasto de capital como gasto operativo distorsiona tanto la cuenta de resultados como el balance general simultáneamente. La presentación abarca si las revelaciones relacionadas con las transacciones están claramente descritas y desagregadas en las notas, de acuerdo con los requisitos de las SFRS(I).
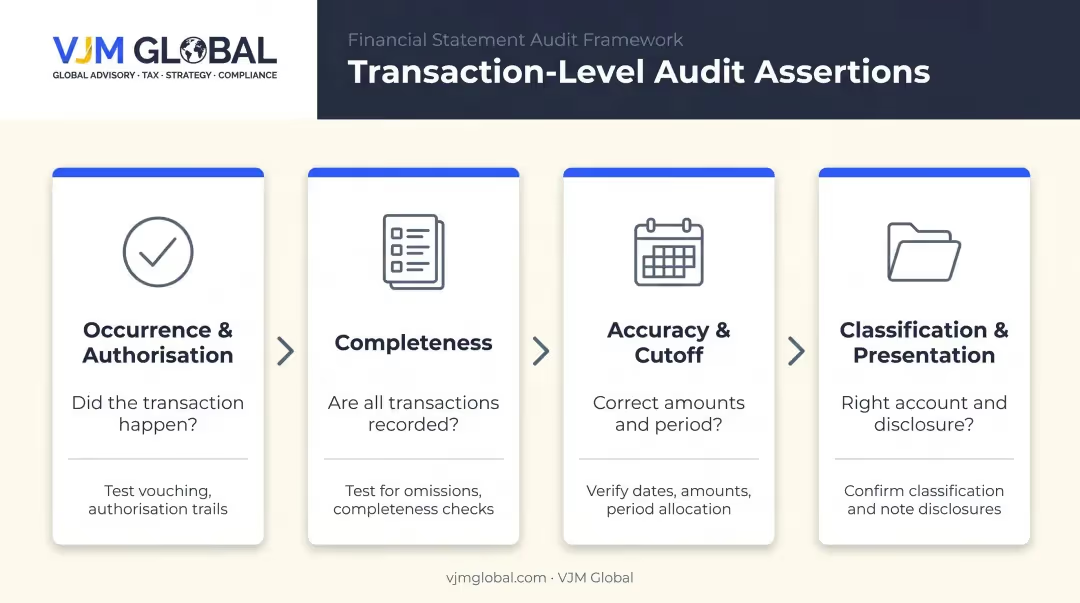
Las aseveraciones a nivel de transacción se centran en lo que ocurrió durante el periodo. Las aseveraciones sobre saldos de cuentas y revelaciones desplazan el enfoque hacia lo que muestran los estados financieros al cierre del ejercicio.
Existencia frente a derechos y obligaciones: La existencia confirma que los saldos de activos, pasivos y patrimonio registrados al cierre del ejercicio son reales. Los derechos y obligaciones van más allá: prueban si la empresa posee o controla legalmente esos activos y si es genuinamente responsable de las obligaciones registradas.
La distinción es importante. Una empresa podría tener existencias en consignación que no le pertenecen: esas existencias superan una prueba de existencia pero fallan en la de derechos y obligaciones. Los acuerdos fuera de balance pueden superar ambas pruebas y, aun así, ocultar pasivos genuinos.
Valoración y asignación: La dirección afirma que todos los saldos se presentan por los importes adecuados según las SFRS(I). Esto abarca:
El Informe de Regulación de Auditoría 2023 de la ACRA señaló específicamente las estimaciones contables y los procedimientos de inventario como temas de inspección, lo que refleja la frecuencia con la que la valoración genera hallazgos de auditoría.
Un fallo en una aseveración no es un problema técnico de documentación. Según la SSA 320, una incorrección —incluida una omisión— es material si podría influir razonablemente en las decisiones económicas tomadas por los usuarios de los estados financieros. En la práctica, cada aseveración fallida se convierte en un posible problema de reporte legal.
Cuando la ocurrencia no se verifica adecuadamente, las transacciones ficticias pueden inflar los ingresos en el estado de resultados. Cuando la existencia se somete a pruebas insuficientes, los activos fantasma pueden engrosar el balance general. Ambos casos generan el mismo problema a largo plazo: estados financieros que sobreestiman la situación financiera de la empresa.
La magnitud del fraude en los estados financieros a nivel mundial subraya por qué esto es importante. El Informe a las Naciones de la ACFE de 2024, que analiza 1.921 casos de fraude ocupacional en 138 países, reveló que, aunque el fraude en los estados financieros representa solo el 5% de los casos, es la categoría más costosa con diferencia. Para las empresas reguladas por la ACRA, la confirmación de fraude o una sobreestimación material suele desencadenar una opinión de auditoría con salvedades y una posible investigación regulatoria.
Los fallos de integridad tienden a actuar en la dirección opuesta, subestimando en lugar de sobreestimar. Los pasivos no registrados, los gastos omitidos o las obligaciones fuera de balance hacen que una empresa parezca más rentable y menos endeudada de lo que realmente es. Esto distorsiona las decisiones tomadas por prestamistas, inversores y autoridades fiscales, incluidas las evaluaciones del IRAS basadas en los ingresos declarados.
Los fallos de valoración suelen ser más difíciles de detectar porque implican un juicio profesional legítimo de la dirección en lugar de una declaración falsa deliberada. Algunos ejemplos comunes donde la aseveración de valoración falla incluyen:
Cada uno de estos elementos puede tergiversar materialmente la situación financiera de la empresa sin que exista una sola transacción fraudulenta.
Cuando los fallos a nivel de aseveración producen una incorrección material, el auditor puede emitir:
Cualquier opinión que no sea limpia conlleva consecuencias reales: deterioro de las relaciones con los acreedores, complicaciones en la financiación o en transacciones de fusiones y adquisiciones, posible escrutinio de la ACRA tanto para la empresa como para su auditor, y responsabilidad personal para los directores bajo la Ley de Sociedades por no garantizar una información financiera precisa.

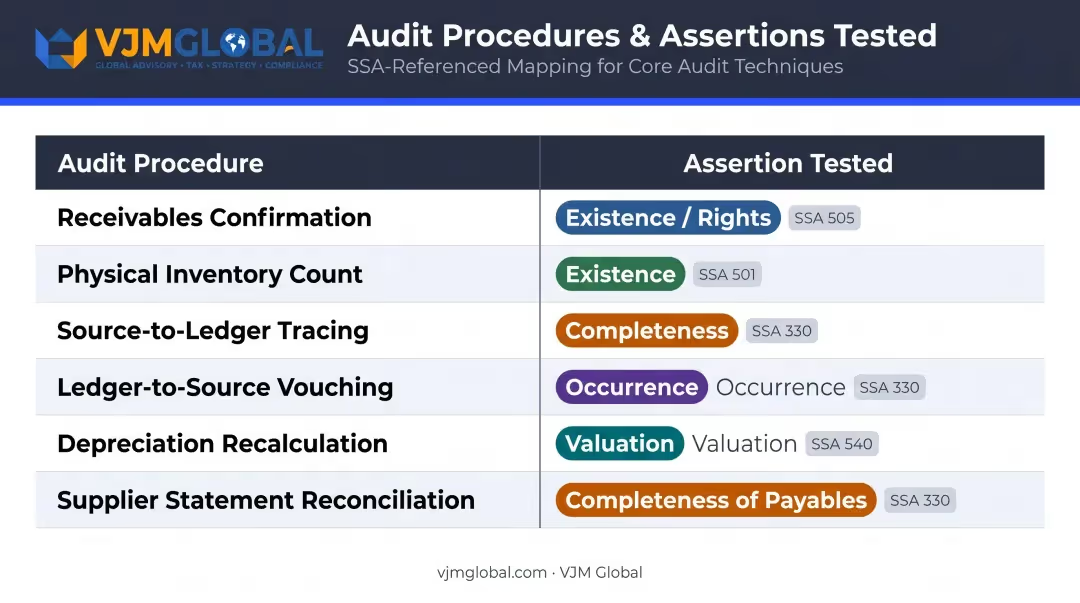
La norma SSA 330 define las dos vías principales para probar las aseveraciones: pruebas de controles (evaluar si los controles internos previenen fallos en las aseveraciones) y procedimientos sustantivos (verificar directamente los saldos, transacciones y revelaciones mediante pruebas de detalle y procedimientos analíticos).
Procedimientos comunes asignados a aseveraciones específicas:
Procedimiento de auditoríaAseveración principal probadaConfirmación de cuentas por cobrar (SSA 505)Existencia; derechos y obligacionesAsistencia al recuento físico de inventario (SSA 501)Existencia y estadoRastreo de documentos fuente al libro mayorIntegridadVouching del libro mayor a documentos fuenteOcurrenciaRecálculo de depreciaciónValoración y asignaciónConciliación de estados de cuenta de proveedoresIntegridad de las cuentas por pagar
El enfoque se basa explícitamente en el riesgo según la norma SSA 315. Los auditores evalúan qué aseveraciones conllevan un mayor riesgo inherente o de control y, posteriormente, dirigen las pruebas de forma proporcional. Los saldos de mayor riesgo —como la ocurrencia de ingresos en la distribución o la valoración de inventarios en la fabricación— reciben procedimientos más intensivos que los elementos de bajo riesgo y bien controlados.
Esta proporcionalidad al riesgo se vuelve más compleja cuando hay estructuras de grupo involucradas. Para las empresas extranjeras que operan en Singapur —filiales de grupos multinacionales de EE. UU., Reino Unido, Australia u otros—, los riesgos a nivel de aseveración suelen ser mayores. Las transacciones intercompañía introducen complejidad en el corte de operaciones y la precisión. Los acuerdos entre partes vinculadas requieren un escrutinio específico de derechos y obligaciones. La consolidación de grupos genera riesgos de integridad si la información de las filiales es incompleta o se retrasa.
VJM Global trabaja con clientes internacionales que gestionan requisitos de contabilidad y apoyo a la auditoría transfronteriza, incluyendo informes de grupo, documentación de controles internos y preparación previa a la auditoría. Para las empresas que gestionan obligaciones transfronterizas en India, Singapur y otras jurisdicciones, contar con asesores con experiencia práctica en estructuras multientidad reduce la fricción en la preparación a nivel de aseveración.
Las aseveraciones de auditoría en Singapur son las declaraciones implícitas o explícitas de la dirección sobre la exactitud, integridad y validez de los estados financieros. Se rigen por la norma SSA 315 (revisada en 2021), publicada por el ISCA, y se agrupan en dos categorías: aseveraciones sobre transacciones/eventos y aseveraciones sobre saldos contables, con las revelaciones integradas en cada una.
La ocurrencia se aplica a las transacciones, confirmando que una transacción registrada realmente tuvo lugar durante el periodo. La existencia se aplica a los saldos contables, confirmando que los activos, pasivos y el patrimonio registrados al cierre del periodo son reales. Ambas protegen contra la sobrevaloración, pero la ocurrencia se verifica cotejando los asientos registrados con los documentos de respaldo, mientras que la existencia se comprueba mediante la verificación física o la confirmación directa de los saldos.
La norma SSA 315 (revisada en 2021), Identificación y valoración de los riesgos de incorrección material, regula cómo los auditores identifican y prueban las aseveraciones en Singapur. Publicada por el ISCA y vigente para los periodos que comienzan a partir del 15 de diciembre de 2021, está estrechamente alineada con la norma ISA 315 (revisada en 2019).
Para probar la integridad, los auditores parten de los documentos fuente —como órdenes de compra, notas de recepción de mercancías o registros de nómina— y los rastrean hasta los asientos del libro mayor. Esta dirección, del documento fuente al libro mayor, distingue la prueba de integridad de la de ocurrencia y garantiza que no se hayan omitido transacciones.
Las aseveraciones no verificadas pueden producir incorrecciones materiales, como ingresos sobrevalorados, pasivos infravalorados o valores de activos incorrectos. Las consecuencias incluyen una opinión de auditoría con salvedades o desfavorable, el escrutinio regulatorio de ACRA y la posible responsabilidad de los directores bajo la Ley de Sociedades de Singapur.
Las empresas que califican para la exención de pequeñas empresas de ACRA no están obligadas a someterse a auditorías legales. Sin embargo, comprender las aseveraciones sigue siendo útil para la calidad de la información financiera interna, las comunicaciones con los inversores y la preparación para auditorías si la empresa supera los umbrales de exención o busca una garantía voluntaria para fines de financiación o fusiones y adquisiciones.




