

Tanto si es una startup de Singapur como una filial de un grupo multinacional, comprender las normas de exención de auditoría puede ayudarle a reducir los costes de cumplimiento sin comprometer la responsabilidad financiera. Según la Sección 205C de la Ley de Sociedades, las "pequeñas empresas" que cumplan los requisitos pueden omitir la auditoría legal anual obligatoria, pero muchos propietarios de negocios no comprenden del todo cuándo se aplica la exención, qué obligaciones permanecen y cómo podrían afectarles los cambios normativos recientes.
Esta guía desglosa el marco de exención de auditoría de Singapur: quién cumple los requisitos, cómo afectan las estructuras de grupo a la elegibilidad, qué obligaciones financieras se mantienen y qué podría significar para su negocio la revisión de la ACRA de 2026.
Según la Sección 205C de la Ley de Sociedades de Singapur, todas las empresas constituidas están obligadas, por lo general, a someter sus estados financieros a una auditoría anual. Sin embargo, las "pequeñas empresas" que cumplen los requisitos están exentas de esta obligación, lo que reduce los costes de cumplimiento sin eliminar la responsabilidad financiera.
Lo que significa la exención:
Lo que no significa:
El marco actual sustituyó a una norma mucho más restrictiva. Antes del 1 de julio de 2015, solo las Empresas Privadas Exentas (EPC) con unos ingresos anuales inferiores a 5 millones de S$ cumplían los requisitos para la exención. La Ley de Sociedades (Enmienda) de 2014 sustituyó esto por un concepto más amplio de "pequeña empresa", introduciendo umbrales cuantitativos en cuanto a ingresos, activos y número de empleados; una estructura que entró en vigor el 1 de julio de 2015 y que permitió a muchas más empresas acceder a la exención.
Para cumplir los requisitos de exención de auditoría, su empresa debe satisfacer dos condiciones fundamentales:
Las empresas públicas no son elegibles para esta exención, independientemente de su tamaño.
Su empresa califica como "pequeña empresa" si cumple al menos dos de los siguientes criterios:
CriterioUmbralIngresos anuales totales≤ 10 millones de S$Activos totales≤ 10 millones de S$ al cierre del ejercicioEmpleados a tiempo completo≤ 50 al cierre del ejercicio
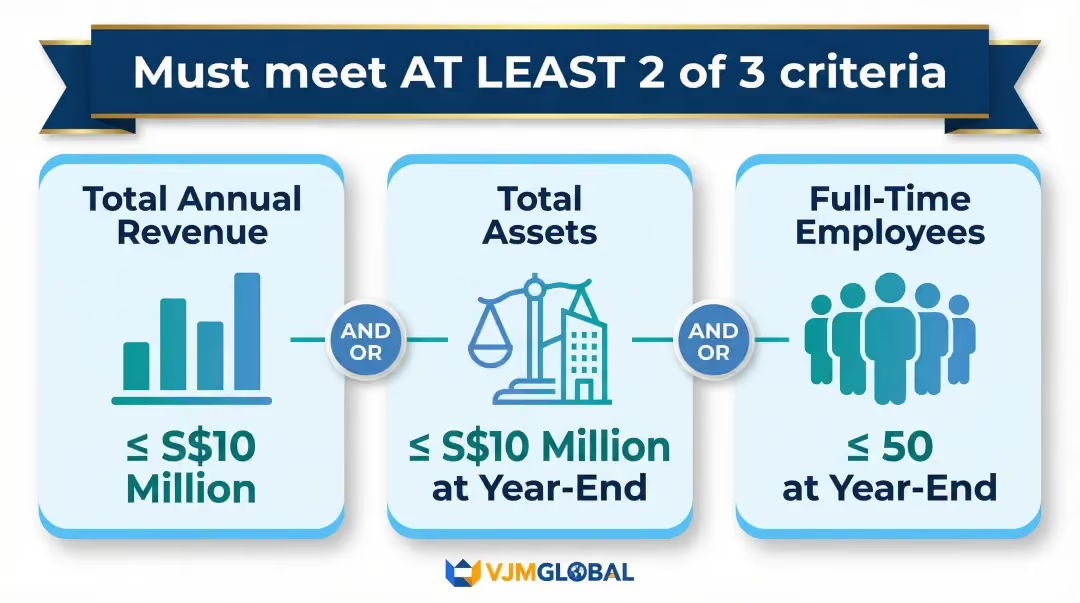
Estos umbrales deben cumplirse durante los dos ejercicios financieros consecutivos inmediatamente anteriores para mantener el estatus de exención.
Las empresas constituidas hace menos de dos años siguen una evaluación simplificada:
Ejemplo: Si su empresa se encuentra en su primer ejercicio financiero, solo debe verificar los criterios para ese año. Si cumple con 2 de los 3 umbrales, califica para la exención de inmediato.
Las empresas constituidas antes del 1 de julio de 2015 contaban con una norma transitoria:
A diferencia de los antiguos criterios de EPC, el marco actual no impone restricciones a los accionistas corporativos. Tener un accionista corporativo no descalifica a su empresa para la exención.
Si su empresa forma parte de un grupo corporativo, la exención de auditoría se vuelve más compleja. Tanto la empresa individual como el grupo en su totalidad deben calificar.
¿Qué constituye un "grupo"?
Doble requisito:
Cumplir solo una condición no es suficiente; ambas deben satisfacerse simultáneamente.
Un pequeño grupo debe cumplir al menos dos de los siguientes tres umbrales sobre una base consolidada durante los dos ejercicios financieros consecutivos inmediatamente anteriores:
Las cifras consolidadas se obtienen de:
"Mi filial califica individualmente como pequeña empresa, por lo que está exenta".
"Nuestro grupo es un grupo pequeño, por lo que todas las filiales están automáticamente exentas".
Al evaluar si un grupo cumple los criterios de "grupo pequeño", todas las entidades del grupo —incluidas las constituidas o con sede en el extranjero— se contabilizan en las cifras consolidadas. Dicho esto, la exención de auditoría en virtud de la Sección 205C solo se aplica a las empresas constituidas en Singapur; las filiales extranjeras siguen estando sujetas a los requisitos de auditoría de sus propias jurisdicciones.
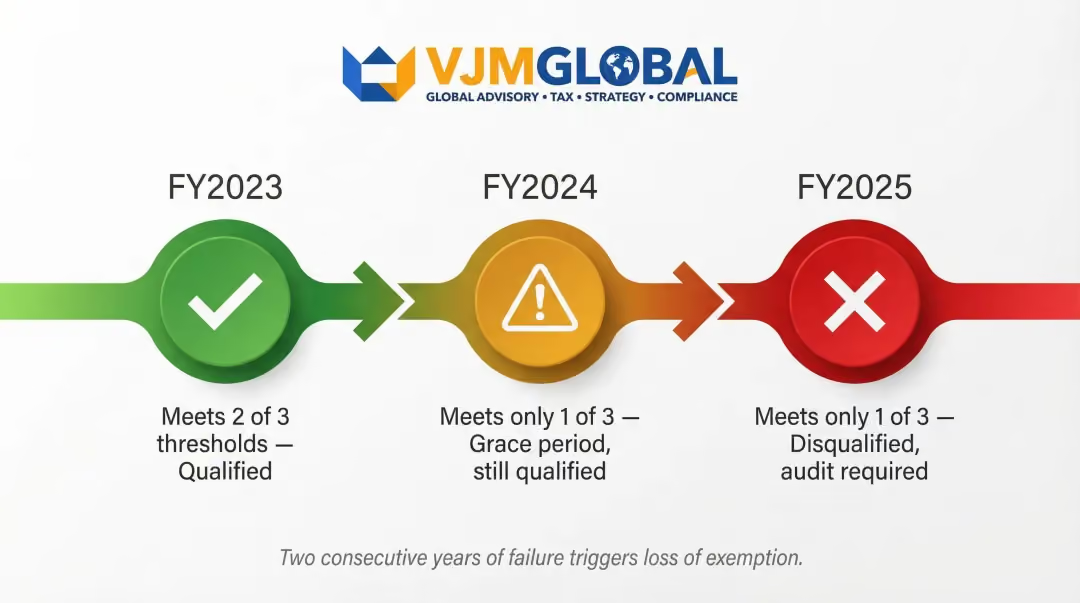
Una vez que su empresa califica, sigue estando exenta en los ejercicios financieros posteriores a menos que ocurra uno de los dos eventos de descalificación.
La pérdida no es inmediata. Un solo año negativo no elimina la exención. La empresa debe incumplir los criterios durante dos años consecutivos antes de perder el estatus de exención de auditoría.
Ejemplo:
Una vez que se produce la descalificación, la empresa debe tomar medidas de cumplimiento inmediatas:
Si su empresa opera cerca de los umbrales, realice un seguimiento anual de sus finanzas para que los cambios en el estatus de auditoría no le tomen por sorpresa. Un cambio inesperado al estatus de no exención puede obligarle a designar auditores con plazos muy ajustados.
La exención de auditoría no elimina las obligaciones financieras fundamentales de su empresa. Siguen vigentes varios requisitos.
La sección 199 de la Ley de Sociedades exige que toda empresa mantenga registros contables que:
No mantener los registros adecuados constituye un incumplimiento normativo, incluso para las empresas exentas.
Las empresas exentas deben seguir:
Los estados financieros no están auditados —ningún auditor externo los revisa—, pero aun así deben ofrecer una imagen fiel y justa del desempeño de la empresa. Esa responsabilidad recae enteramente en la dirección. Para las empresas transfronterizas que operan en múltiples jurisdicciones, el apoyo contable externo —como los servicios que ofrece VJM Global— puede ayudar a garantizar estados financieros que cumplan con las normas SFRS y presentaciones precisas.
Incluso si su empresa está exenta, los accionistas que posean al menos el 5% del total de las acciones emitidas conservan el derecho de exigir que la empresa realice una auditoría legal. Esto proporciona un control sobre la gestión y garantiza que los accionistas minoritarios puedan exigir rendición de cuentas cuando sea necesario.
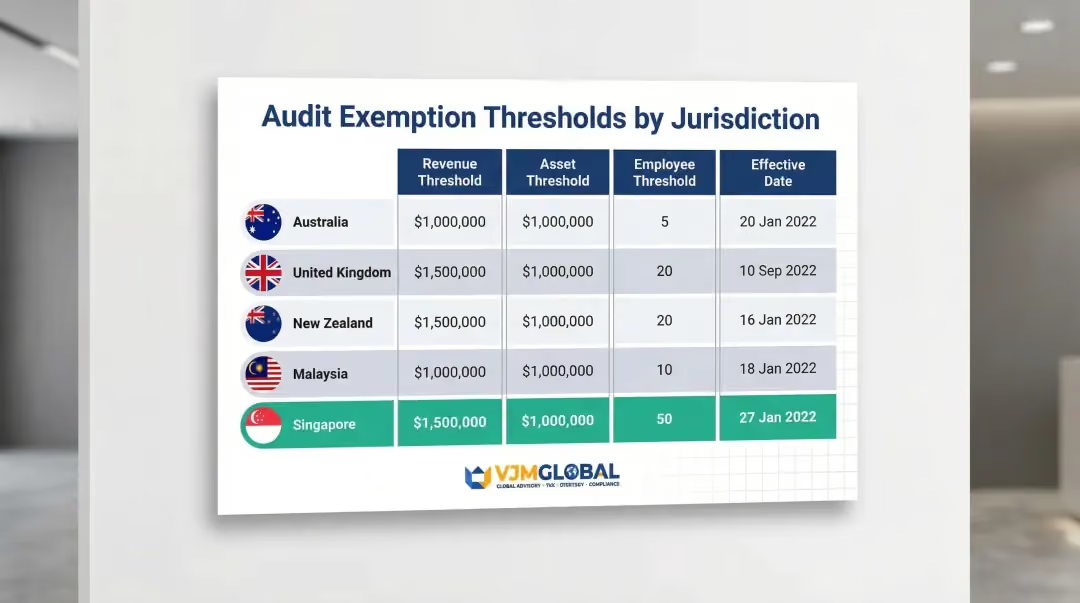
En febrero de 2026, la ACRA anunció una revisión formal del marco de exención de auditoría de Singapur, señalando que los valores promedio de los activos y los ingresos de las empresas han crecido considerablemente desde que se establecieron los umbrales de 10 millones de S$ en 2015.
La ACRA observó que jurisdicciones comparables, como Australia, el Reino Unido, Nueva Zelanda y Malasia, han elevado sus umbrales de exención de auditoría en los últimos años para tener en cuenta la inflación y el crecimiento económico.JurisdicciónUmbral de ingresosUmbral de activosUmbral de empleadosFecha de entrada en vigorAustralia≥ 50 millones de A$≥ 25 millones de A$≥ 100 empleados1 de julio de 2019Reino Unido≤ 15 millones de £≤ 7,5 millones de £≤ 50 empleados6 de abril de 2025Nueva Zelanda> 33 millones de NZ$> 66 millones de NZ$N/A29 de septiembre de 2025Malasia≤ 3 millones de RM≤ 3 millones de RM≤ 30 empleados1 de enero de 2027
La ACRA se está centrando en dos áreas principales:
Las consultas sectoriales específicas comenzaron en marzo de 2026. Las empresas pueden seguir las actualizaciones y enviar sus comentarios directamente a través de la página oficial de revisión de la ACRA.
Si se aumentan los umbrales, las empresas que actualmente se sitúan justo por encima de la marca de los 10 millones de S$ —especialmente las filiales de grupos más grandes— deberían reevaluar su elegibilidad una vez que se publiquen las directrices finales.
La exención de auditoría es una disposición de la Sección 205C de la Ley de Sociedades de Singapur que permite a las "pequeñas empresas" que cumplen los requisitos omitir la auditoría legal anual obligatoria. Esto reduce los costes de cumplimiento, aunque sigue exigiendo que las empresas preparen y presenten estados financieros que cumplan con las normas SFRS.
La auditoría legal es obligatoria por defecto para todas las empresas constituidas en Singapur. Sin embargo, las empresas privadas que califican como "pequeñas empresas" (o pertenecen a un "grupo pequeño") están exentas. Las empresas inactivas también pueden calificar para una exención por separado bajo la Sección 205B.
Las empresas privadas califican si cumplen al menos 2 de los 3 criterios (ingresos ≤ 10 millones de S$, activos ≤ 10 millones de S$, ≤ 50 empleados) durante los dos ejercicios financieros consecutivos anteriores. Las empresas de grupo deben cumplir adicionalmente con la prueba consolidada de grupo pequeño.
No se requiere ninguna solicitud formal ni aprobación de ACRA; la exención es automática una vez que una empresa cumple con los criterios de calificación. No obstante, las empresas deben evaluar su elegibilidad cada ejercicio financiero y mantener la documentación que respalde su estatus de calificación.
Sí. La regla de los dos años es fundamental para el marco normativo: una empresa debe cumplir al menos dos de los tres criterios cuantitativos durante los dos ejercicios financieros consecutivos inmediatamente anteriores para calificar. Del mismo modo, una empresa debe dejar de cumplir esos criterios durante dos años consecutivos antes de perder la exención.
La auditoría interna no es obligatoria para todas las empresas de Singapur bajo la Ley de Sociedades. Por lo general, se requiere para las empresas que cotizan en la SGX y ciertas entidades reguladas. El marco de exención de auditoría tratado en este artículo se refiere específicamente a los requisitos de auditoría legal (externa).
¿Preparación de estados financieros conformes a las SFRS sin un auditor?
Calificar para la exención de auditoría no elimina su obligación de producir estados financieros precisos y conformes a las SFRS. El equipo de contadores públicos y auditores colegiados de VJM Global apoya a empresas extranjeras —incluidas empresas de EE. UU., Reino Unido y Australia con operaciones en Singapur— en el mantenimiento de libros contables conformes y la gestión de requisitos contables transfronterizos. Con más de 30 años de experiencia en cumplimiento internacional, podemos ayudarle a mantener el rumbo sin gastos generales innecesarios. Contáctenos para discutir sus necesidades.




