

Las firmas de auditoría y los equipos de finanzas corporativas de Singapur se enfrentan a una presión creciente desde múltiples frentes. Los plazos de cumplimiento de la ACRA llegan con una regularidad implacable, los honorarios profesionales siguen aumentando y la reserva de talento continúa reduciéndose en uno de los centros financieros con las regulaciones más estrictas de Asia. Los Indicadores de Calidad de Auditoría de la ACRA revelan la magnitud del problema: las tasas de rotación en firmas que no pertenecen a las "Big Four" y que auditan a empresas cotizadas alcanzaron el 49% en el periodo de 12 meses que finalizó en septiembre de 2022, frente al 31% en 2020. Esto no es una simple nota al pie sobre la dotación de personal; es una vulnerabilidad estructural que las firmas no pueden absorber durante los periodos pico de presentación de informes.
La reducción de costes es el titular que la mayoría de las firmas escucha primero. Pero el argumento operativo es más profundo: capacidad escalable durante las ventanas de presentación de la ACRA, una entrega más rápida de los papeles de trabajo y auditores sénior liberados de las tareas de preparación para centrarse en revisiones que requieren un mayor juicio profesional.
Este artículo analiza qué ventajas son las que realmente marcan la diferencia y cómo las firmas de Singapur las están poniendo en práctica.
La externalización del soporte de auditoría significa que las firmas de Singapur delegan funciones de auditoría específicas a un equipo cualificado con sede en la India, que opera como una extensión del equipo interno. El alcance suele cubrir:
Se trata de tareas de gran volumen y que consumen mucho tiempo, las cuales absorben la capacidad de los auditores de nivel júnior y medio.
No se trata de sustituir a los auditores estatutarios, quienes deben mantener su licencia en Singapur bajo las regulaciones de la ACRA. La Ley de Contables de Singapur exige que todas las auditorías estatutarias sean firmadas por un Contable Público registrado ante la ACRA. La externalización se encarga únicamente de la preparación y el trabajo de soporte; la autoridad para firmar permanece exclusivamente en manos del Contable Público registrado en Singapur.
Piénselo como un modelo de entrega que reasigna dónde se concentra el esfuerzo. Los auditores sénior permanecen enfocados en la gestión de clientes, la supervisión regulatoria y los juicios profesionales complejos. El equipo externo se encarga del trabajo de base.
El equipo de soporte de auditoría de VJM Global, por ejemplo, prepara papeles de trabajo, gestiona confirmaciones y ejecuta pruebas de datos alineadas con las normas SFRS, NIIF y PCAOB cuando corresponde, lo que brinda a los equipos de Singapur más capacidad para el trabajo que requiere presencia local y juicio profesional.
Las ventajas que se detallan a continuación se basan en resultados operativos que las firmas de Singapur rastrean: coste por auditoría, tiempo de entrega, puntuaciones de calidad de auditoría, utilización del personal y escalabilidad durante los periodos pico, no en eficiencias abstractas.
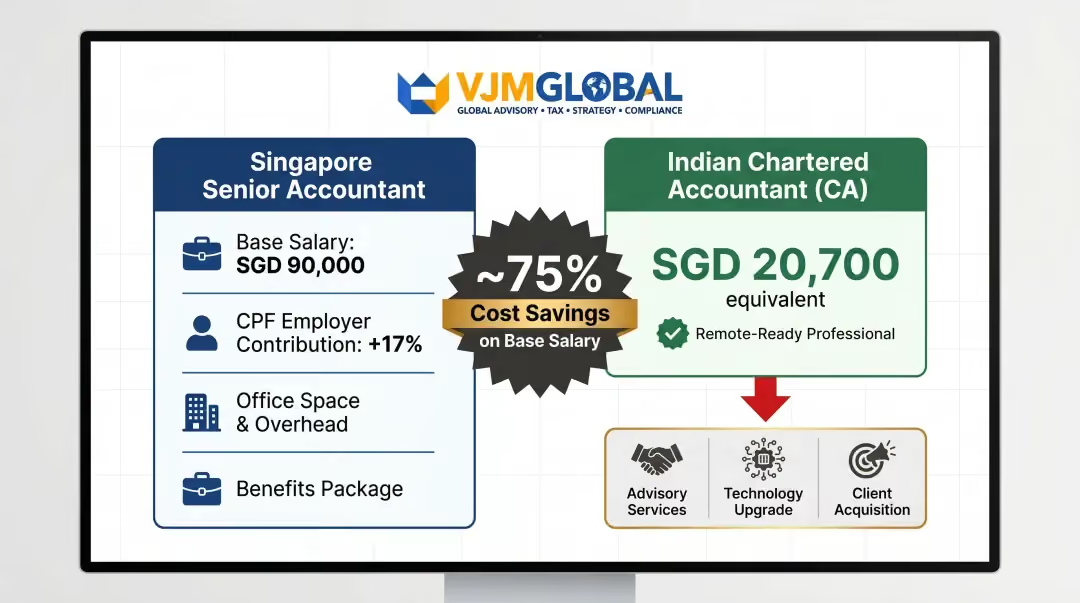
Los costes laborales de los profesionales de la contabilidad en Singapur se encuentran entre los más altos de Asia. Según la Guía Salarial de Singapur 2026 de Robert Half, un Contable Sénior gana entre 80.000 y 95.000 SGD al año. La auditoría interna está explícitamente señalada como un puesto con alta demanda, y la escasez de talento impulsa la inflación salarial.
La externalización a la India crea esta ventaja de costes: los Contables Públicos (Chartered Accountants) de la India con cualificaciones equivalentes ofrecen el mismo resultado a un coste significativamente menor debido a las diferencias en la estructura salarial. Los datos de los campus del ICAI de mayo de 2025 muestran que los contables recién cualificados ganan aproximadamente 12,96 LPA INR (alrededor de 20.700 SGD). En una comparación de rango medio —90.000 SGD para un Contable Sénior en Singapur frente a 20.700 SGD para un contable indio—, el diferencial es de aproximadamente un 75% solo en el salario base.
Los costes totales (incluyendo las contribuciones del empleador al CPF de Singapur de hasta el 17%, espacio de oficina, beneficios y gastos generales de gestión) reducen esta brecha, pero la ventaja de costes sigue siendo sustancial.
El efecto compuesto:
KPIs afectados:
Ideal para:
Las pequeñas y medianas firmas de auditoría en Singapur que enfrentan una creciente carga de trabajo sin justificación para contratar personal a tiempo completo son las que más se benefician. Esta estructura de costes permite a las firmas absorber el aumento de volumen sin incrementar los gastos generales fijos.
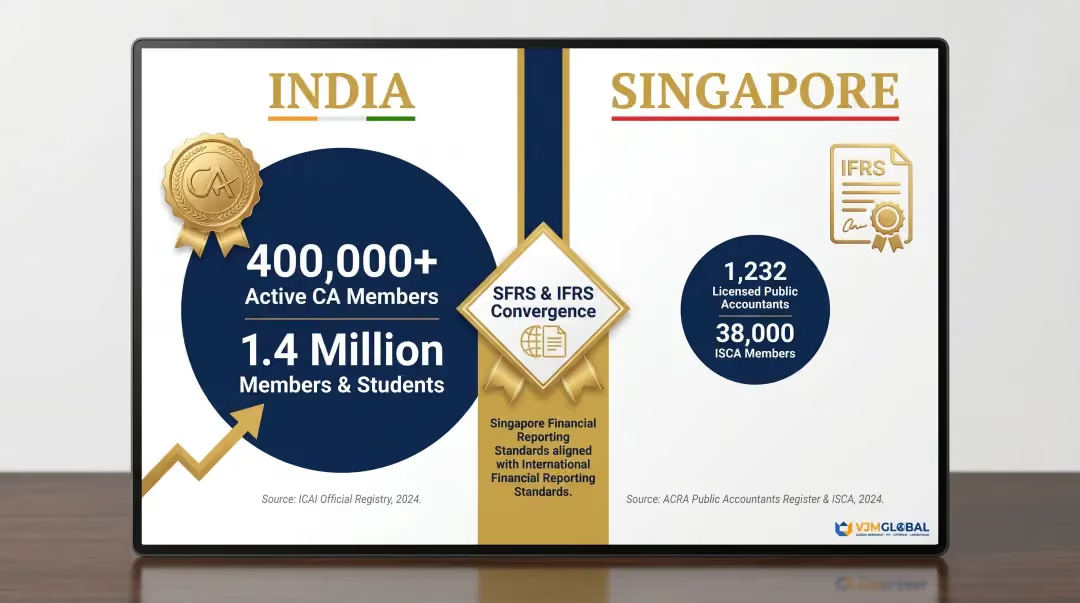
India genera anualmente un gran grupo de profesionales cualificados en auditoría. El ICAI es el segundo organismo profesional de contabilidad más grande del mundo con más de 400.000 miembros y una red combinada de 1,4 millones de miembros y estudiantes.
Como referencia, la base total de contadores públicos de Singapur es de solo 1.232 personas a marzo de 2024; la población de contadores cualificados de la India es aproximadamente 10 veces mayor que la membresía total de 38.000 personas del ISCA en Singapur.
Las normas de información financiera de Singapur (SFRS) convergen sustancialmente con las IFRS, lo que hace que los profesionales de auditoría indios sean directamente aptos para encargos en Singapur. El Consejo de Normas Contables confirma que las SFRS(I) son esencialmente idénticas a las IFRS.
El plan de estudios de CA del ICAI exige Ind AS (Normas Contables Indias convergentes con las IFRS) en el nivel de examen final, lo que significa que los CA indios en ejercicio trabajan habitualmente con normas convergentes con las IFRS.
Cómo se aplica esta experiencia en la práctica:
Los equipos de apoyo de auditoría en la India pueden recibir instrucciones sobre los requisitos específicos de ACRA en Singapur, las SSA (Normas de Auditoría de Singapur) y las plantillas específicas de cada cliente, para luego integrarse en los flujos de trabajo existentes mediante plataformas compartidas y procedimientos operativos estándar (SOP). El equipo de VJM Global, con más de 30 años de experiencia en auditoría y fiscalidad, demuestra esta profundidad: más de 100 profesionales contables formados en IFRS, US GAAP y normas PCAOB, capaces de preparar estados financieros conformes a GAAP/IFRS con total transparencia.
Lo que esto significa en la práctica:
KPIs afectados:
Ideal para:
Resulta más eficaz durante encargos de auditoría complejos o de múltiples entidades donde las firmas de Singapur necesitan capacidad especializada sin aumentar la plantilla permanente. La experiencia de VJM Global en auditorías de grupo, filiales multinacionales y reportes transfronterizos refleja la profundidad de la experiencia disponible a través de socios de externalización en la India.
La rapidez y la experiencia se refuerzan mutuamente, pero la escalabilidad con poca antelación es donde la ventaja de la zona horaria se vuelve tangible.
La hora estándar de Singapur (SGT) es UTC+8. La hora estándar de la India (IST) es UTC+5:30. La diferencia de 2,5 horas permite una colaboración significativa el mismo día: los equipos de Singapur pueden asignar trabajo por la tarde y recibir los resultados terminados a la mañana siguiente. Esto crea una jornada laboral extendida efectiva sin costes de horas extras, a diferencia de la externalización a zonas horarias occidentales con brechas de 8 a 12 horas.
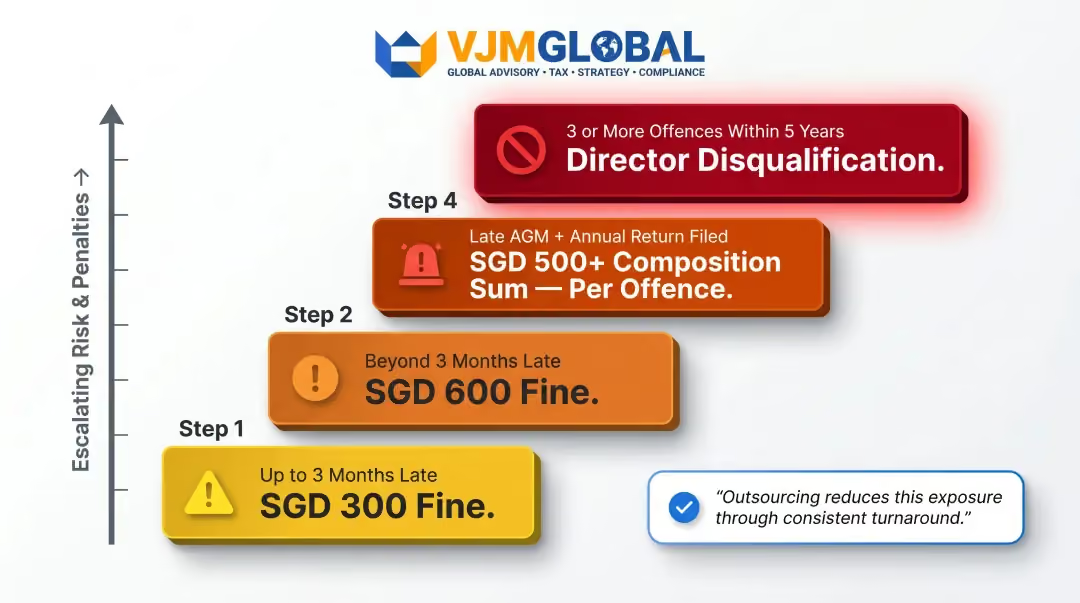
Las firmas de externalización indias pueden desplegar personal de auditoría adicional para las ventanas de presentación de ACRA o los picos de fin de año en cuestión de días, sin que la firma de Singapur tenga que realizar un ciclo completo de contratación. Como contexto, las empresas no cotizadas deben presentar sus declaraciones anuales dentro de los 7 meses posteriores al cierre del ejercicio financiero según la Sección 197 de la Ley de Sociedades. Para una empresa con cierre en diciembre, ese plazo vence en julio, coincidiendo con la temporada alta para muchas firmas.
Lo que está en juego con los plazos:
KPIs afectados:
Ideal para:
Las firmas con picos estacionales de auditoría —agrupaciones de cierre de ejercicio financiero, apoyo en auditorías de OPI o auditorías simultáneas de múltiples clientes— son las que más se benefician. El grupo de talentos de la India (más de 400.000 contables públicos y más de 850.000 estudiantes activos) ofrece profesionales cualificados a una escala que el mercado de Singapur, con 1.232 contables públicos, no puede igualar, lo que permite una rápida dotación de personal durante los periodos de mayor actividad.
Las firmas de Singapur que crean y mantienen equipos de apoyo a la auditoría totalmente internos se enfrentan a costes salariales, beneficios y gastos de contratación crecientes. Esto es especialmente grave dada la escasez documentada de talento contable. El ISCA identifica el "desarrollo de la reserva de talento" como una prioridad estratégica, invirtiendo 15 millones de SGD en apoyo a los candidatos, mientras que los estudiantes eligen cada vez más la ciencia de datos y la sostenibilidad medioambiental por encima de la contabilidad.
Sin un apoyo escalable, los equipos internos sobrecargados durante los periodos de mayor actividad suelen producir:
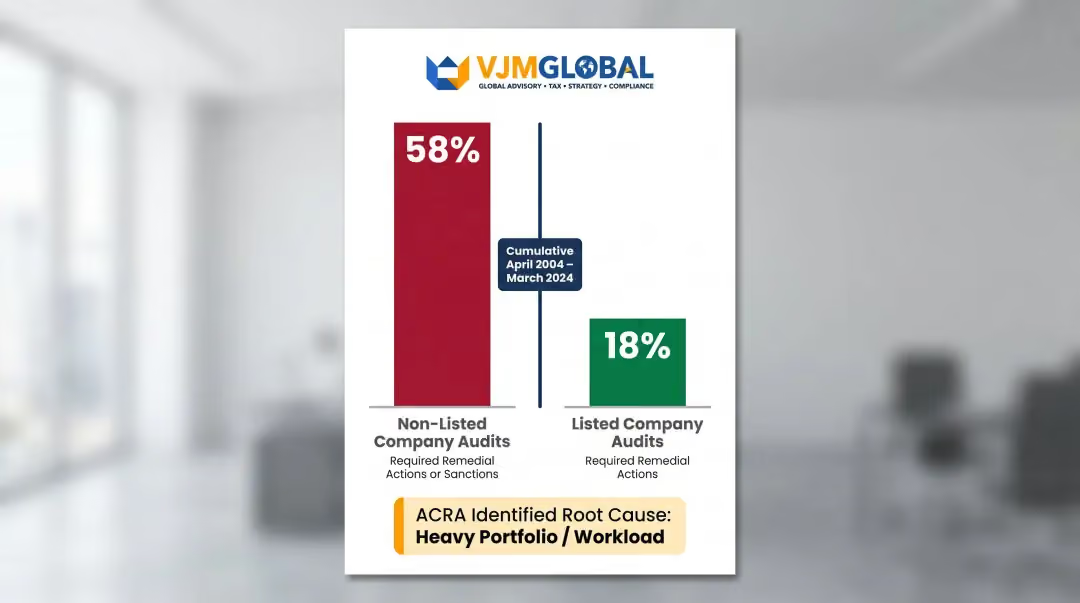
El Informe de Regulación de Auditoría 2024 de ACRA lo deja claro: el 58% de las inspecciones de auditoría de empresas no cotizadas (acumulado de abril de 2004 a marzo de 2024) requirieron medidas correctivas o sanciones, frente a solo el 18% en las auditorías de empresas cotizadas.
ACRA recomienda explícitamente que las firmas investiguen las causas fundamentales, como "la carga de trabajo o la cartera pesada" en lugar de recurrir a explicaciones genéricas como la "falta de supervisión". Un estudio revisado por pares de Christensen et al. (2021), publicado en Accounting, Organizations and Society y citado 178 veces, lo confirma: las cargas de trabajo más pesadas del equipo están asociadas a una menor calidad de la auditoría, especialmente cuando los miembros del equipo tienen evaluaciones de rendimiento más bajas.
La presión sobre la capacidad no solo crea riesgos de cumplimiento, sino que limita el crecimiento. Las firmas que no pueden escalar la prestación de servicios de auditoría de forma asequible tienen un límite en cuanto al número de clientes a los que pueden atender, lo que restringe directamente los ingresos si no se utiliza la externalización como palanca.
El coste de oportunidad es igualmente perjudicial: los auditores sénior y los socios, consumidos por la preparación rutinaria de auditorías, no pueden centrarse en el asesoramiento estratégico, el desarrollo de negocio o la revisión de calidad, que es donde las firmas de Singapur realmente compiten y se diferencian.
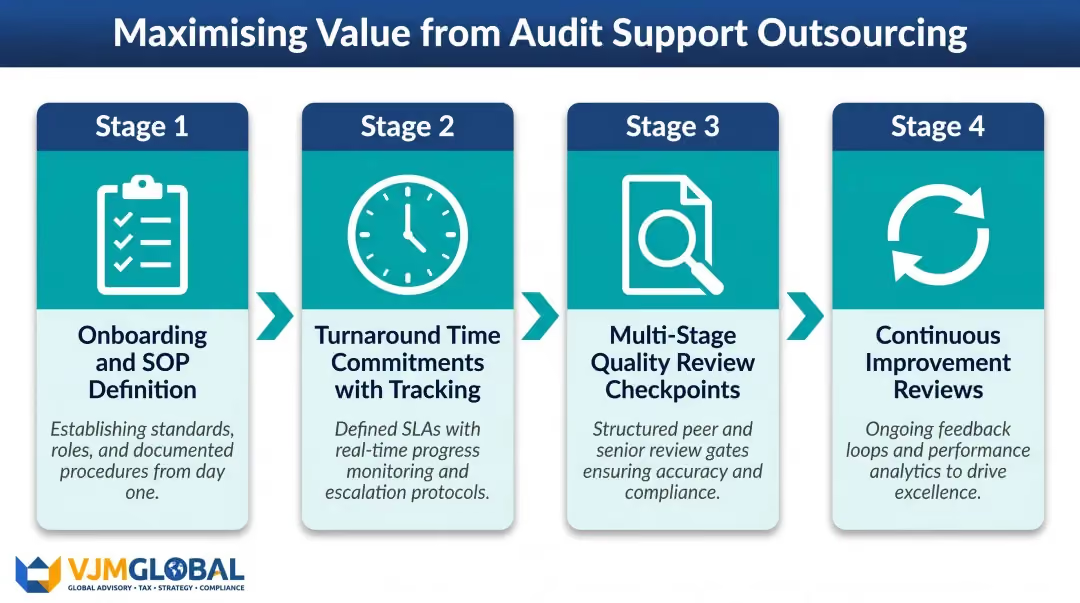
La externalización del apoyo a la auditoría aporta el mayor valor cuando el compromiso se basa en procesos claros, una gobernanza coherente y el socio adecuado. A continuación, se explica cómo pueden estructurarlo las firmas de Singapur desde el primer día.
El proceso de incorporación de VJM Global incluye la adaptación a la metodología de auditoría del cliente, formación en normas U.S. GAAP/IFRS/PCAOB y la asignación de un coordinador de auditoría dedicado que actúa como punto de contacto principal.
Una vez completada la incorporación, el enfoque se desplaza hacia el mantenimiento de un rendimiento constante a lo largo del tiempo. Los informes basados en SLA, las revisiones periódicas de calidad y los protocolos de escalada claros garantizan que el equipo externo ofrezca resultados fiables, no solo durante el lanzamiento. Los mecanismos de gobernanza de calidad deben incluir:
Busque proveedores con experiencia demostrable en soporte de auditoría alineado con IFRS/SFRS, protocolos sólidos de seguridad de datos (dados los requisitos de la PDPA de Singapur) y un historial de retención probado. La sección 26 de la PDPA exige obligaciones legalmente exigibles que garanticen una protección de datos comparable para las transferencias al extranjero, lo cual se satisface mediante cláusulas contractuales, normas corporativas vinculantes o certificaciones de cumplimiento.
La tasa de retención de clientes del 95% de VJM Global y sus más de 30 años de experiencia en auditoría y servicios financieros establecen un punto de referencia sólido para lo que las firmas de Singapur deben esperar de un socio de externalización. En cuanto a la seguridad de los datos, busque proveedores que ofrezcan:
Para las firmas de Singapur, externalizar el soporte de auditoría a la India aborda las presiones operativas reales a las que se enfrentan los equipos de auditoría locales: cargas de trabajo crecientes, una brecha estructural de talento y plazos de ACRA cada vez más ajustados. Con solo 1.232 contadores públicos (PA) atendiendo un mercado donde el 58% de las auditorías de empresas no cotizadas muestran deficiencias de calidad —y una rotación anual del 49%—, la contratación local por sí sola no puede cerrar la brecha.
La externalización rara vez ofrece todo su valor en un solo compromiso. Los beneficios compuestos (eficiencia de costes, mayor experiencia y tiempos de respuesta constantes) se acumulan a medida que los procesos maduran y los equipos se alinean. Las firmas que lo abordan como un modelo de entrega a largo plazo obtienen resultados mucho mejores que aquellas que lo tratan como una palanca de costes estacional.
Las firmas que actúan ahora se posicionan para gestionar las crecientes cargas de trabajo de auditoría, cumplir con los plazos de ACRA de manera fiable y centrar el talento sénior donde más importa: en las relaciones con los clientes y en el trabajo complejo y de alto juicio que ningún modelo externo puede reemplazar.
Sí. Aunque la firma de auditoría legal en Singapur debe permanecer en manos de un contador público autorizado bajo las regulaciones de ACRA, las funciones preparatorias y de soporte (papeles de trabajo, conciliaciones, documentación) pueden externalizarse legalmente a profesionales cualificados en la India.
Las tareas comunes incluyen:
La diferencia de 2,5 horas entre el horario de la India (IST) y el de Singapur (SGT) crea una superposición sustancial durante el mismo día. Los equipos de Singapur pueden asignar trabajo por la tarde y recibir los resultados completados a la mañana siguiente. Es un acuerdo mucho más práctico que externalizar a zonas horarias occidentales con diferencias de 8 a 12 horas.
Las normas SFRS convergen sustancialmente con las IFRS, que los contadores públicos de la India cubren mediante formación obligatoria en Ind AS. Durante la incorporación, los socios de externalización de la India alinean a sus equipos con los requisitos de documentación de ACRA y las normas SSA, incluyendo las plantillas y formatos específicos de Singapur.
Exija transferencia de datos cifrada, controles de acceso basados en roles, acuerdos de confidencialidad (NDA) y certificación ISO 27001. Las cláusulas contractuales deben abordar la Sección 26 de la PDPA, que exige que las transferencias internacionales de datos mantengan una protección comparable a los estándares de Singapur.
Las empresas de externalización establecidas en la India suelen poder incorporar personal de auditoría adicional en cuestión de días o semanas —mucho más rápido que los ciclos de contratación locales—, lo que las hace especialmente eficaces para absorber los picos estacionales de volumen de auditoría en Singapur durante los periodos de presentación ante la ACRA.




