

La CBIC aclara la tributación de bienes enviados o sacados de la India para exposiciones o bajo régimen de consignación para la promoción de exportaciones
Los exportadores indios realizan diversas actividades de promoción comercial fuera de la India con el fin de ampliar su alcance global y aumentar el volumen de ventas. Algunas actividades pueden requerir la exhibición física de los productos ante posibles compradores para cerrar tratos y finalizar pedidos.
En este sentido, los bienes deben ser trasladados fuera de la India para su demostración ante posibles compradores, ya sea directamente en exposiciones, ferias comerciales, congresos empresariales, encuentros del sector, etc., o indirectamente a través de distribuidores o agentes bajo régimen de consignación.
Los bienes se considerarán exportaciones, ya sea total o parcialmente, solo después de transcurrido un cierto período desde su salida física de la India.
En este contexto, la Junta Central de Impuestos Indirectos y Aduanas (CBIC) ha recibido varias representaciones del sector comercial e industrial sobre el procedimiento a seguir respecto a dichos bienes sacados de la India. Mediante la Circular n.º 108/27/2019-GST de fecha 18 de julio de 2019, la CBIC ha proporcionado aclaraciones al respecto.
En este contexto, la CBIC ha aclarado que el momento del suministro será la fecha de la venta real o el vencimiento de seis meses desde su retirada. Además, dichos bienes no serán elegibles para reembolso bajo la vía del IGST, pero sí bajo la vía del ITC.
The summary of the Circular is given below:
Según la sección 7 de la Ley Central de Bienes y Servicios de 2017 (Ley CGST), para que cualquier actividad o transacción sea considerada un suministro, deben cumplirse las siguientes dos condiciones:
Las excepciones a la Sección 7 de la Ley CGST se enumeran en el Anexo I de dicha ley, donde se presume que ciertas transacciones son suministros incluso si se realizan sin contraprestación. Disposiciones similares existen también en la Sección 2(21) de la Ley de Impuestos Integrados sobre Bienes y Servicios de 2017 (Ley IGST).
Según la Sección 16 de la Ley IGST, "suministro con tasa cero" significa el suministro de bienes, servicios o ambos mediante exportaciones o a un desarrollador de Zona Económica Especial (ZEE) o una unidad de ZEE.
Basándose en el análisis anterior, la actividad de enviar o sacar bienes de la India para exposiciones o bajo régimen de consignación para la promoción de exportaciones no constituye un suministro y, por lo tanto, no puede considerarse un suministro con tasa cero según las disposiciones de la Ley IGST. El factor crítico para esta determinación es que no existe contraprestación en el momento de sacar los bienes de la India.
En vista de la postura adoptada por la CBIC, se han emitido las siguientes aclaraciones procedimentales sobre cuestiones relacionadas con el mantenimiento de registros, la emisión de albaranes de entrega, facturas fiscales, etc.
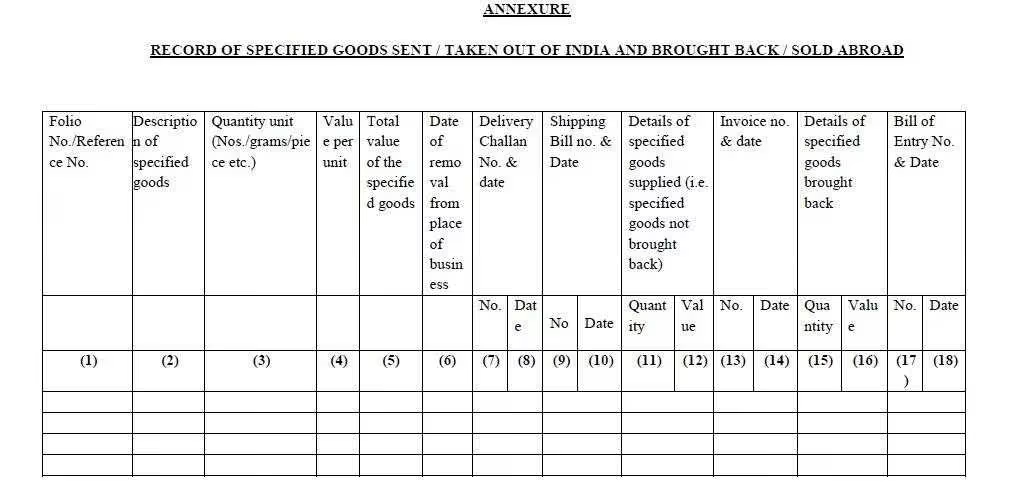
La persona registrada deberá mantener un registro según el formato que figura en el Anexo de la Circular, de la siguiente manera:
La factura debe emitirse en el momento del suministro de los bienes, tal como se ha explicado anteriormente, de conformidad con las Secciones 12 y 31 de la Ley CGST, junto con la Regla 46 de las Normas CGST.
Estas aclaraciones del CBIC son muy valoradas y eliminarán los obstáculos administrativos y documentales que conlleva sacar físicamente bienes de la India sin una venta previa. Además, se mantiene abierta la opción de reembolso del ITC acumulado para los exportadores indios, incluso si la vía del IGST para la solicitud de reembolso no está disponible. Los requisitos documentales recomendados por el CBIC tampoco son gravosos y, de hecho, representan un paso en la dirección correcta.
Lea más sobre ACLARACIONES SOBRE CUESTIONES RELACIONADAS CON LOS REEMBOLSOS.




