

El impuesto sobre bienes y servicios («GST») es un impuesto basado en el consumo y el destino, es decir, los ingresos del GST generados por el suministro de bienes o servicios se acumulan en el estado en el que se consumen dichos bienes o servicios. El gobierno recopila información sobre los estados consumidores a partir de los datos proporcionados por los contribuyentes en sus declaraciones del GST.
En consecuencia, en caso de suministro interestatal (de un estado a otro), para garantizar la correcta asignación de los ingresos entre los estados, es necesario que los detalles de los estados consumidores (es decir, el lugar de suministro) figuren correctamente en las declaraciones del GST.
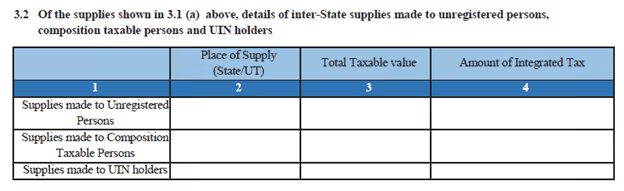
Sin embargo, el departamento, en el marco de la auditoría del GST, ha observado que los contribuyentes no han denunciado adecuadamente los suministros interestatales a personas no registradas. Dichos suministros son declarables groseramente en Tabla 3.2 del formulario GSTR-3B y por tipos de cambio en la tabla 7B del GSTR-1 (valor de la factura inferior a 2,5 lacs de INR).
Como se ha observado, los contribuyentes registrados han divulgado correctamente los detalles de dicho suministro en el GSTR-1, pero no han denunciado el suministro interestatal a una persona no registrada en el GSTR-3B, lo que resulta en:
En consecuencia, departamento ha emitido circular 89/08/2019-GST de fecha 18la febrero de 2019 instruir a todos los contribuyentes registrados para que informen los detalles de dichos suministros interestatales a los concesionarios no registrados de manera adecuada, de la siguiente manera:
A continuación se muestra la captura de pantalla de la Tabla 3.2 de GSTR-3B Return
La tabla 7 del GSTR-1 (valor de la factura inferior a 2,5 Lacs de INR) contiene los siguientes detalles:

La presentación de informes incorrectos dará lugar a la incoación de un procedimiento sancionador en virtud de la Sección 125 de la Ley Central del Impuesto sobre Bienes y Servicios de 2017 contra dichos contribuyentes.
Lea nuestro artículo sobre Modificación, correcciones y rectificaciones de las declaraciones del GSTR-3B
También encontrará más detalles en Diversas declaraciones en virtud del impuesto sobre bienes y servicios (GST)




