Accounts payable are the core of a company’s financial obligations. When businesses acquire goods or services on credit, they create accounts payable, an outstanding liability that reflects what they owe to their suppliers. These debts don’t stretch indefinitely. Repayment terms usually follow a short horizon: 30, 45, 60, or 90 days, depending on the agreement.
Accounts payable, or AP, are far more than a line item under current liabilities. They impact every part of an operation, from vendor trust and purchasing utilization to cash reserves and operational continuity. To manage AP effectively, one must manage the timing of cash outflows without compromising relationships or liquidity.
This article breaks down everything you need to know about AP. We’ll explore the definition and mechanics of accounts payable, examine how AP appears in accounting records, and discuss why managing AP strategically improves both financial reporting and supplier relationships.
What Are Accounts Payable (AP)?
Accounts payable refers to the outstanding balances a company must pay to suppliers for goods or services purchased on credit. These transactions do not involve immediate cash outflows, making AP a key tool in short-term financing.
On the balance sheet, accounts payable show up as a current liability, not as an asset. Unlike long-term debts, AP obligations mature within a few months, aligning with standard business cycles. Payment terms vary: Net 30, 1/10 Net 30, or similar structures dominate. These terms define when payment is due and whether early settlement discounts apply.
A rising AP balance may signal delayed payments or increased purchasing. A declining balance might suggest stronger cash positions or better settlement rates.
So, how do accounts payable work? Let us understand in detail.
How Accounts Payable Works?
Accounts payable help companies conserve cash by deferring outflows. Instead of paying upfront, businesses use AP to stretch liquidity while securing inventory or services. This mechanism acts as a form of interest-free credit, allowing the firm to hold onto its cash longer and use it for more immediate operational needs such as payroll, production, or marketing.
The key is timing. Businesses that align payment schedules with their revenue cycles unlock value from their payables. For example, a retailer receiving goods on Net 60 terms can sell inventory and collect revenue before the supplier’s invoice comes due. This sequencing strengthens working capital and shields the company from unnecessary borrowing.
Paying AP on time is more than a compliance task; it’s strategic. Vendors extend better terms to buyers with prompt payment records. Missed deadlines, however, can damage reputations and raise costs. Suppliers may impose late fees, demand advance payments, or revoke preferential treatment. In contrast, consistent and timely payments often lead to volume-based discounts, improved availability, and a competitive edge.
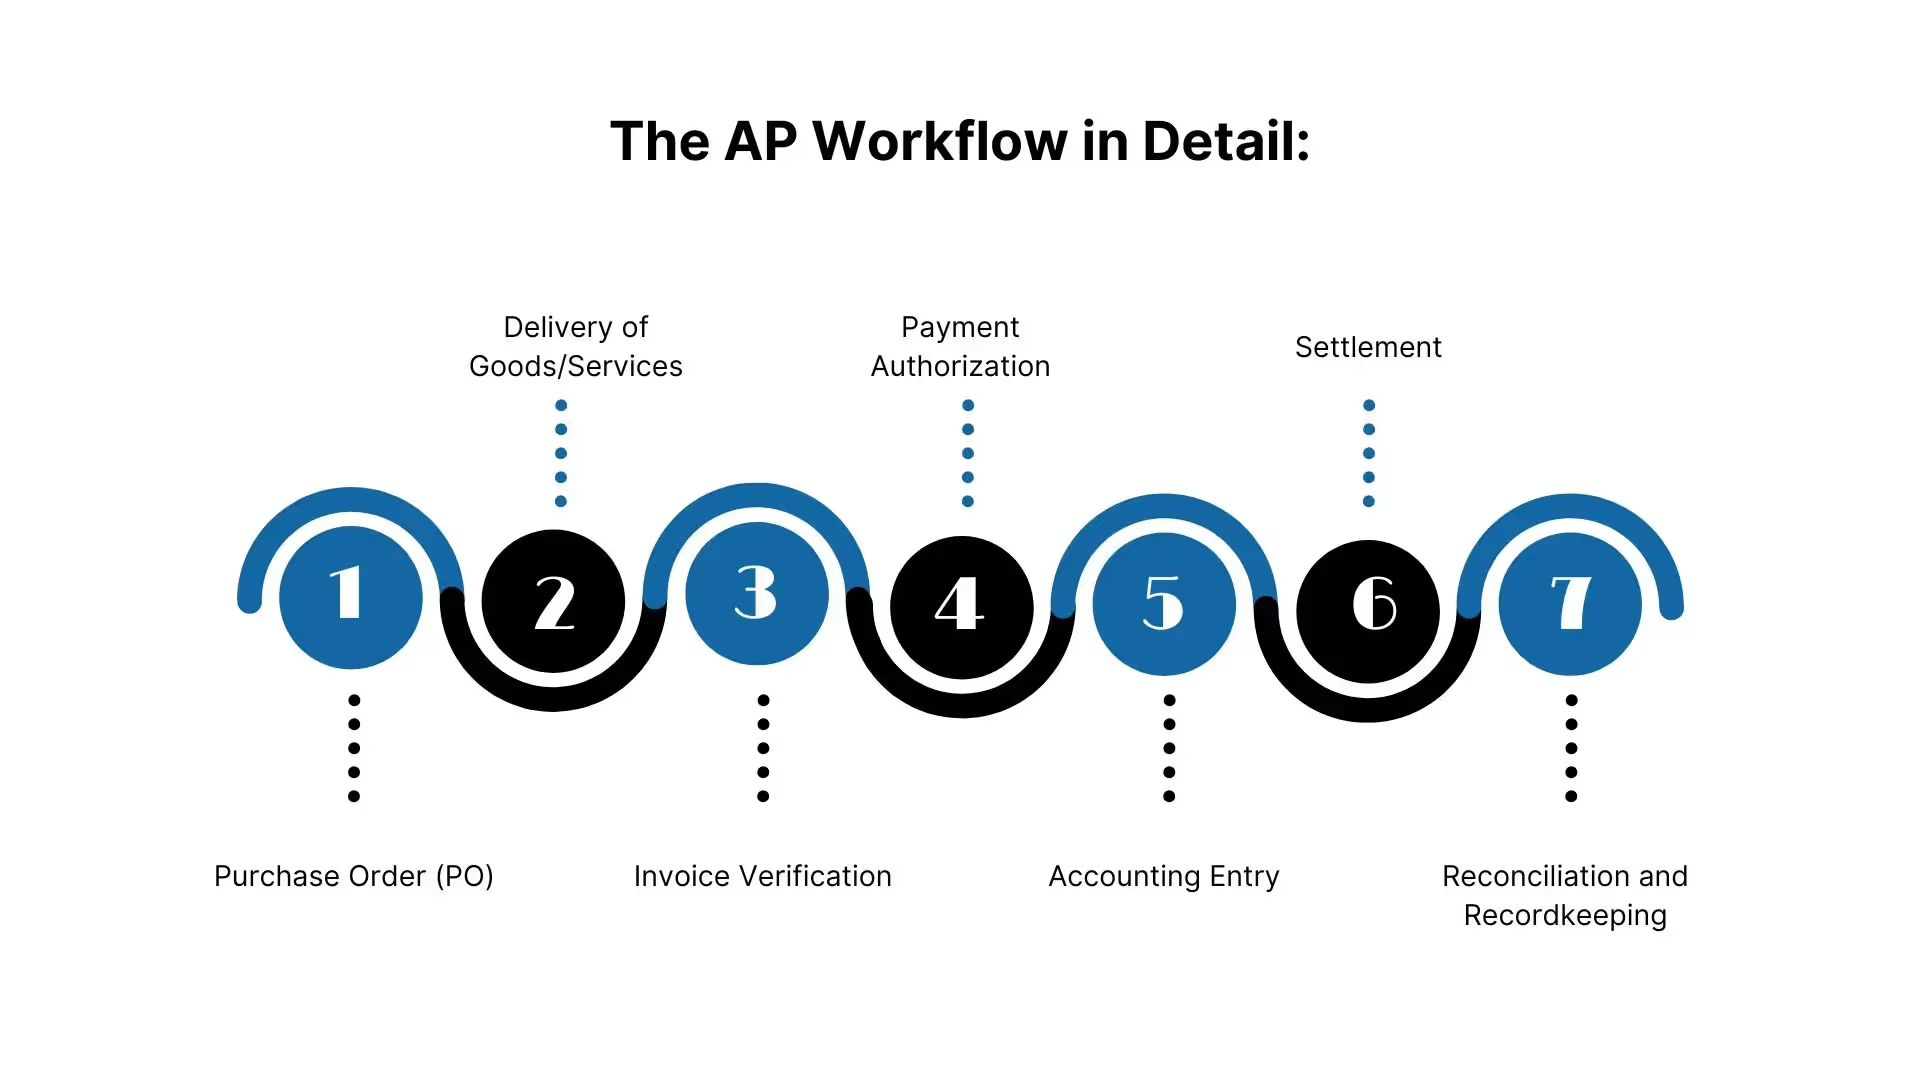
The AP Workflow in Detail:
Purchase Order (PO): The process begins with a formal PO outlining the specifics of the purchase. This document acts as both a record and a contract. It confirms product type, quantity, price, delivery terms, and payment schedule. POs ensure that procurement follows budget controls and approval hierarchies.
Delivery of Goods/Services: The vendor fulfills the PO. Goods arrive at the company’s receiving dock, or services get delivered as agreed. Upon delivery, staff log receipts, inspect items for quality, and match them to the PO.
Invoice Verification: The vendor submits an invoice, and the buyer performs a three-way match between the invoice, the PO, and the goods receipt. Finance staff confirm pricing accuracy, correct quantities, and fulfillment of service terms. Discrepancies get flagged for investigation before payment proceeds.
Payment Authorization: Verified invoices move into approval. Depending on internal policy, one or more approvers must sign off, often department managers or accounts payable personnel. This step enforces accountability and prevents unauthorized payments.
Accounting Entry: Once authorized, the system records the transaction in the general ledger. The payable account increases, and the corresponding expense or asset account gets debited. This accounting step ensures that financial records remain balanced.
Settlement: Payments are released based on the agreed-upon terms. Finance teams schedule disbursements to align with due dates. Most companies prefer electronic funds transfer (EFT) or automated clearing house (ACH) transactions, but some suppliers may still accept checks. Early payments might capture discounts; late payments could trigger penalties.
Reconciliation and Recordkeeping: After payment, the transaction is closed in the AP ledger. Documentation—including the PO, invoice, and proof of payment—is archived for audits and financial reporting. Periodic reconciliations ensure that reported AP balances match actual obligations.
Most AP agreements adhere to standard commercial terms written clearly to avoid disputes. The entire process benefits from automation, with enterprise systems handling invoice intake, flagging mismatches, and scheduling payments. This digital infrastructure ensures consistency, improves audit trails, and strengthens internal accountability.
Now, let us discuss how to record accounts payable correctly, in detail below.
Recording Accounts Payable
Accounts payable (AP) is a key component of accounting that follows the double-entry bookkeeping system. This system ensures that every transaction is recorded in two places: once as a debit and once as a credit.
This method maintains the balance of the accounting equation, which is Assets = Liabilities + Equity. In the case of accounts payable, when a company receives goods or services on credit, it records both an increase in assets (such as inventory or services received) and a corresponding liability in its accounts payable.
Let’s break this down with an example:
Imagine que una empresa compra materiales por valor de 10.000 $ a un proveedor a crédito. Los asientos contables serían los siguientes:
Debe Inventario (Cuenta de Activo): La empresa recibe materiales por valor de 10.000 $, lo que aumenta su inventario. Esto se registra como un cargo (debe) en la cuenta de inventario.
Haber Cuentas por Pagar (Cuenta de Pasivo): Debido a que la compra se realizó a crédito, la empresa ahora le debe 10.000 $ al proveedor. Esto se registra como un abono (haber) en la cuenta de cuentas por pagar, lo que representa un pasivo para el negocio.
Por lo tanto, el asiento de diario para esta transacción sería:
Date
Account
Debit
Credit
YYYY-MM-DD
Inventory
$10,000
YYYY-MM-DD
Accounts Payable
$10,000
Este asiento refleja el aumento en el inventario (activo) y la obligación de pagar al proveedor (pasivo).
La importancia de un registro preciso de las cuentas por pagar
Un registro preciso de las cuentas por pagar es esencial para mantener la integridad de los estados financieros de una empresa. El impacto de esto es de gran alcance:
Precisión de los estados financieros: Unas cuentas por pagar correctamente registradas garantizan que el balance general refleje la verdadera situación financiera, evitando la tergiversación de pasivos y activos. Esto ayuda a las partes interesadas, como inversores y acreedores, a tomar decisiones informadas.
Análisis del flujo de caja: Las cuentas por pagar afectan el flujo de caja al mostrar lo que la empresa debe. Los registros precisos ayudan a pronosticar cuándo vencen los pagos, garantizando una liquidez suficiente y operaciones fluidas.
Cumplimiento normativo: Muchas regulaciones exigen informes precisos de las cuentas por pagar. Los errores pueden dar lugar a sanciones, multas o auditorías, lo que pone a la empresa en riesgo de incumplimiento.
Pistas de auditoría: Los registros precisos de cuentas por pagar proporcionan una pista de auditoría clara, lo que garantiza transparencia y legitimidad para los auditores externos al verificar los pasivos y los pagos a proveedores.
Relaciones con los proveedores: Unas cuentas por pagar oportunas y precisas ayudan a mantener buenas relaciones con los proveedores, lo que puede conducir a mejores condiciones de pago, descuentos o trato preferencial.
Planificación financiera y presupuestación: Unas cuentas por pagar precisas permiten a las empresas planificar mejor los próximos pagos, priorizar las salidas de efectivo y optimizar la gestión del capital de trabajo.
Implicaciones fiscales: Unas cuentas por pagar correctas garantizan que las empresas no pierdan deducciones fiscales, lo que reduce la renta imponible y el riesgo de problemas durante las auditorías fiscales.
Controles internos y prevención de fraudes: Unos registros de cuentas por pagar adecuados fortalecen los controles internos, facilitando la detección de discrepancias o fraudes y garantizando que los pagos estén autorizados.
Decisiones de inversión y calificaciones crediticias: Los inversores y las instituciones financieras confían en registros precisos de cuentas por pagar para evaluar la solvencia de una empresa. Unos informes fiables de cuentas por pagar pueden mejorar la calificación crediticia y el atractivo de inversión de una empresa.
Toma de decisiones oportuna y estrategia empresarial: Unas cuentas por pagar precisas ayudan a la dirección a tomar decisiones informadas, garantizando que la empresa esté preparada para cumplir con sus obligaciones y ejecutar sus estrategias comerciales de manera eficiente.
Errores comunes y sus consecuencias
Cuando las cuentas por pagar no se registran correctamente, las consecuencias pueden ser graves:
Discrepancias con los estados de cuenta de los proveedores: Los asientos de cuentas por pagar inexactos pueden provocar desajustes entre los registros de la empresa y los estados de cuenta de los proveedores, lo que puede causar confusión y disputas con ellos.
Consecuencia: Las disputas con los proveedores pueden provocar retrasos en los envíos, la pérdida de descuentos por pronto pago y el deterioro de las relaciones con los proveedores.
Incumplimiento de los plazos de pago: Si las cuentas por pagar no se registran correctamente, la empresa podría incumplir los plazos de pago, lo que daría lugar a sanciones o recargos por mora.
Consecuencia: Los pagos omitidos pueden dañar la calificación crediticia de la empresa, aumentar los costos de endeudamiento y perjudicar las relaciones con los proveedores.
Informes fiscales incorrectos: Los errores en el registro de las cuentas por pagar pueden dar lugar a obligaciones fiscales incorrectas, ya sea declarando de más o de menos los impuestos adeudados.
Consecuencia: Esto puede dar lugar a multas, cargos por intereses y posibles auditorías por parte de las autoridades fiscales.
Ratios financieros inexactos: Los errores en las cuentas por pagar pueden distorsionar los ratios financieros, como el ratio de liquidez y el ratio de endeudamiento, que son esenciales para evaluar la salud financiera de una empresa.
Consecuencia: Unos ratios financieros engañosos pueden llevar a malas decisiones de inversión, préstamos mal informados y evaluaciones financieras incorrectas.
Incapacidad para gestionar el capital de trabajo: Los registros inexactos de las cuentas por pagar pueden distorsionar el capital de trabajo, lo que dificulta el seguimiento de la liquidez y la planificación precisa de los gastos futuros.
Consecuencia: Esto puede provocar problemas de flujo de caja y dejar a la empresa desprevenida ante los próximos pagos.
Debilidades en el control interno: Los asientos de cuentas por pagar incorrectos pueden indicar debilidades en los controles internos de la empresa, como una supervisión deficiente o la falta de una conciliación adecuada.
Consecuencia: Unos controles internos débiles aumentan el riesgo de que los errores o el fraude pasen desapercibidos, lo que deriva en pérdidas financieras o daños a la reputación.
Impacto en la elaboración de presupuestos y previsiones: Si las cuentas por pagar no se registran con precisión, pueden desvirtuar los esfuerzos de presupuestación y previsión, lo que conduce a una asignación incorrecta de recursos o al incumplimiento de obligaciones financieras.
Consecuencia: Esto puede resultar en escasez de efectivo, una planificación financiera deficiente y la incapacidad de cumplir con futuras obligaciones de pago.
Análisis de rentabilidad distorsionado: Unas cuentas por pagar inexactas pueden afectar al reconocimiento de gastos, lo que a su vez distorsiona el análisis de rentabilidad y los cálculos de ingresos netos.
Consecuencia: Una rentabilidad mal declarada puede llevar a tomar malas decisiones empresariales y ofrecer a los inversores una visión distorsionada del rendimiento financiero.
A continuación, analizaremos en detalle cómo gestionar correctamente las cuentas por pagar.
Gestión de cuentas por pagar
Una gestión eficiente de las cuentas por pagar (AP, por sus siglas en inglés) desempeña un papel crucial en el fortalecimiento de la salud financiera general de una organización. Al garantizar que los pagos se realicen a tiempo y se registren con precisión, las empresas pueden mantener un flujo de caja operativo fluido y construir relaciones más sólidas con sus proveedores.
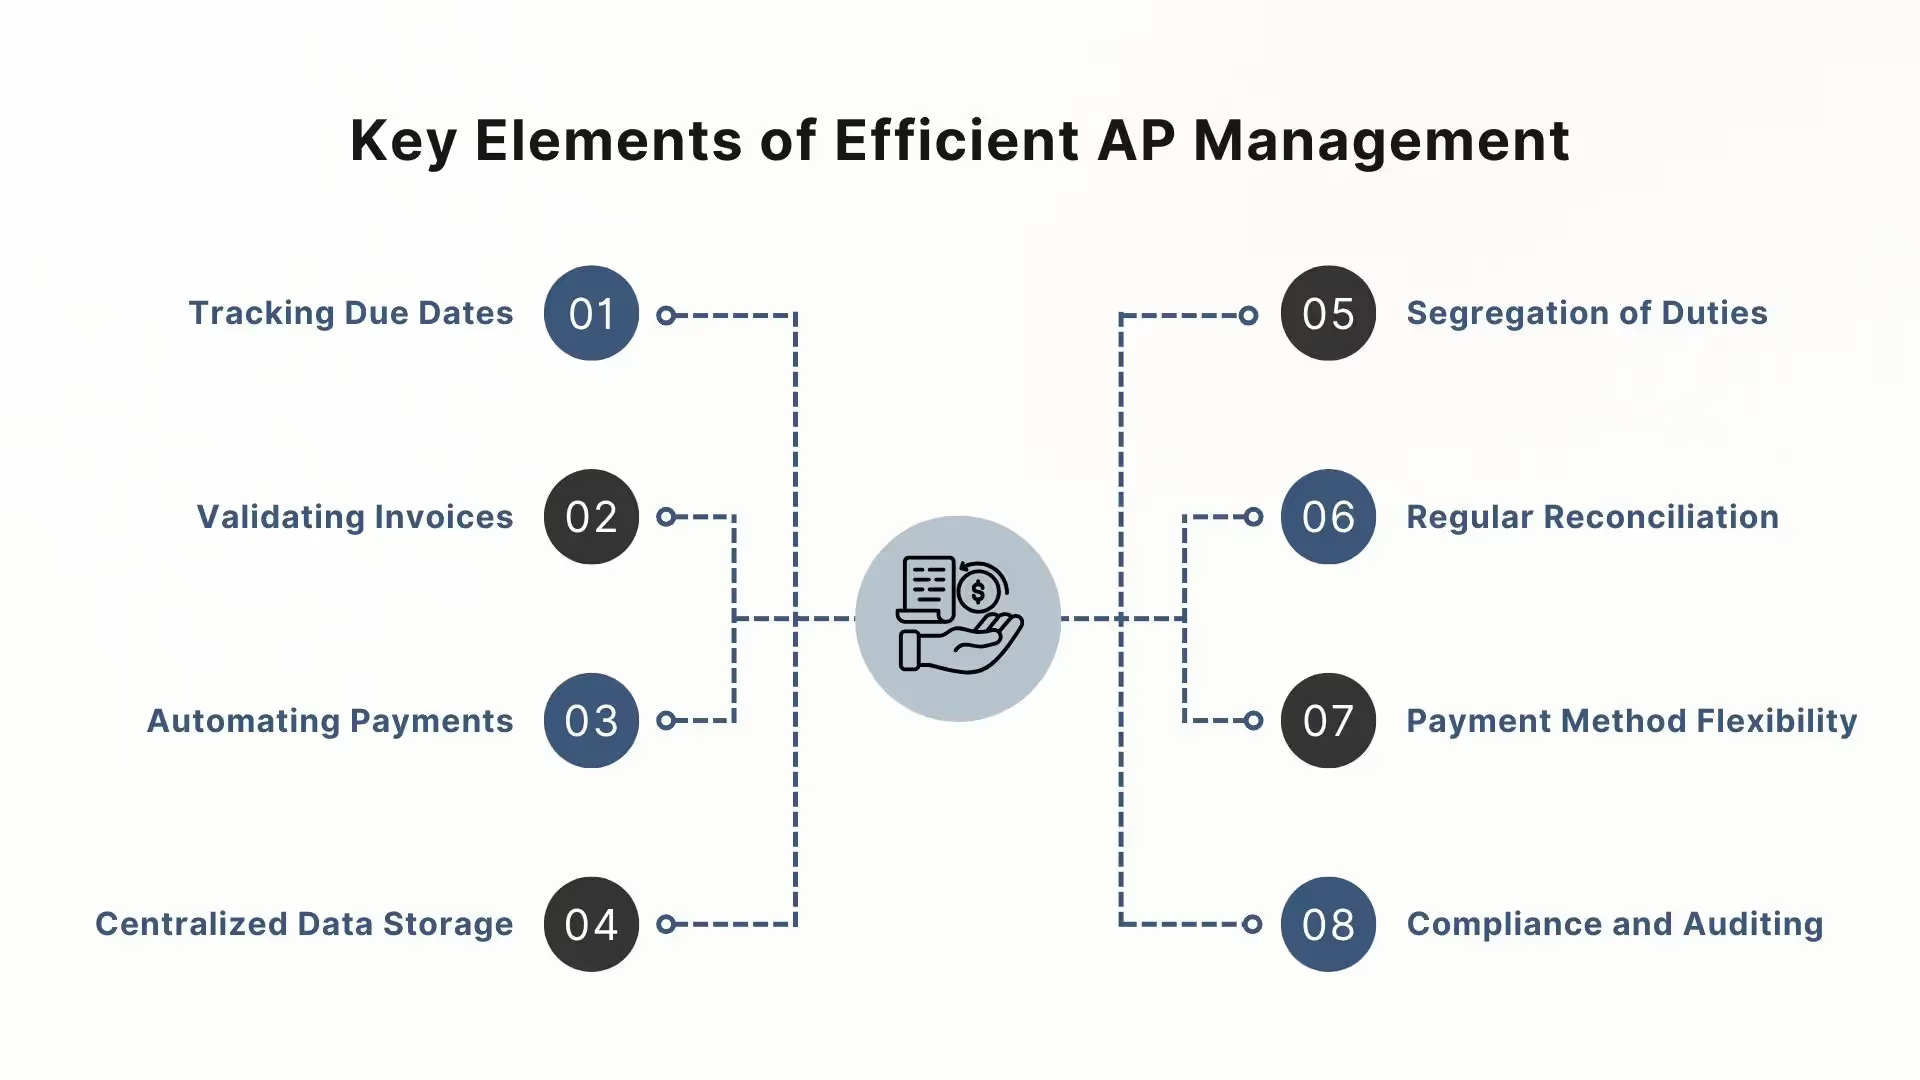
Elementos clave de una gestión eficiente de cuentas por pagar:
Al implementar sistemas y prácticas eficaces, las organizaciones pueden optimizar el flujo de caja, mejorar las relaciones con los proveedores y minimizar los riesgos financieros.
Seguimiento de fechas de vencimiento: Los sistemas de cuentas por pagar rastrean los plazos de pago para evitar recargos por demora y mantener operaciones fluidas.
Validación de facturas: Las facturas se verifican para garantizar su exactitud y evitar pagos excesivos, duplicados y errores.
Automatización de pagos: La automatización garantiza pagos puntuales y sin errores con una mínima intervención manual.
Almacenamiento centralizado de datos: Todos los registros de pago y facturas se almacenan en un solo lugar para facilitar el acceso y agilizar la toma de decisiones.
Segregación de funciones: Dividir tareas como aprobaciones y pagos ayuda a prevenir el fraude y aumenta la rendición de cuentas.
Conciliación periódica: La comparación frecuente de los registros de cuentas por pagar con los estados de cuenta garantiza informes precisos y permite detectar problemas a tiempo.
Flexibilidad en los métodos de pago: Ofrecer diversas opciones de pago ayuda a gestionar el flujo de caja de manera eficiente y reduce la fricción en el procesamiento.
Cumplimiento y auditoría: Seguir las normativas y realizar auditorías ayuda a identificar riesgos y garantiza el cumplimiento legal y de las políticas internas.
VJM Global apoya la gestión de pagos de cuentas por pagar con servicios integrales de auditoría, identificando discrepancias y fortaleciendo los controles financieros. Su experiencia en GST, fiscalidad directa y cumplimiento internacional garantiza que los sistemas sean precisos y estén alineados con los estándares globales. Con un enfoque en auditorías internas, mejoran la eficiencia, protegen contra errores y aseguran el cumplimiento, proporcionando operaciones de cuentas por pagar fluidas para las empresas.
Beneficios de una gestión eficaz de las cuentas por pagar:
Una gestión eficaz de las cuentas por pagar ofrece una amplia gama de beneficios que pueden mejorar significativamente la estabilidad financiera, la eficiencia operativa y las relaciones con los proveedores de una empresa. Al optimizar los procesos de pago y aprovechar las mejores prácticas, las organizaciones pueden asegurar un flujo de caja más fluido, reducir riesgos y obtener un mayor control sobre sus operaciones financieras.
Evitar recargos y penalizaciones por demora: Los pagos puntuales ayudan a evitar recargos y protegen la reputación financiera de la empresa. El seguimiento regular y la automatización garantizan que no se pase por alto ninguna factura.
Prevención de pagos duplicados: Los sistemas de cuentas por pagar detectan facturas duplicadas, evitando pagos excesivos y garantizando la precisión del gasto.
Prevención de fraudes: La automatización y los controles integrados reducen el riesgo de fraude al verificar a los proveedores y asegurar los procesos de pago.
Mejora de las relaciones con los proveedores: Los pagos constantes y puntuales generan confianza con los proveedores, lo que a menudo conduce a mejores condiciones, descuentos y un servicio prioritario.
Gestión mejorada del flujo de caja: Una gestión eficiente de las cuentas por pagar ofrece una visibilidad clara de las obligaciones, ayudando a prever el flujo de caja y evitar problemas de liquidez.
Mejores condiciones de crédito y poder de negociación: Un historial de pagos sólido aumenta la capacidad de negociación, permitiendo el acceso a condiciones ampliadas y mejores límites de crédito.
Mejora en la presentación de informes y análisis financieros: Los datos precisos de cuentas por pagar respaldan informes financieros oportunos y fiables, mejorando el análisis y la toma de decisiones estratégicas.
VJM Global ayuda proporcionando servicios de externalización contable que gestionan las cuentas por pagar de manera eficiente, incluyendo el procesamiento rápido de facturas, conciliaciones de proveedores y pistas de auditoría claras. Su experiencia minimiza errores, aumenta la precisión financiera y ayuda a las empresas a generar informes que impulsan decisiones más inteligentes basadas en datos.
Entonces, ¿qué es exactamente el informe de antigüedad de cuentas por pagar? Vamos a entenderlo en detalle a continuación.
Informe de antigüedad de cuentas por pagar
El informe de antigüedad de cuentas por pagar es una herramienta vital para gestionar las cuentas por pagar de manera efectiva. Proporciona un desglose de los saldos pendientes por fecha de vencimiento, ofreciendo una imagen clara de las obligaciones financieras a corto plazo de la empresa. Al categorizar los pagos vencidos, este informe ayuda a priorizar las acciones y garantiza que el flujo de caja se gestione de forma más eficiente.
Actual: Importes cuyo pago vence dentro del periodo actual (normalmente en un plazo de 30 días). Esta categoría representa las obligaciones que están en camino de ser pagadas puntualmente y que a menudo se supervisan para asegurar que los pagos se realicen a tiempo.
30 días de retraso: Saldos con un retraso de 30 días, lo que indica la necesidad de realizar un seguimiento. En este punto, la empresa puede empezar a contactar a los proveedores para discutir los acuerdos de pago, lo que puede ayudar a mantener buenas relaciones y evitar una mayor escalada.
60 días de retraso: Son importes que llevan 60 días pendientes y pueden requerir una atención más urgente. Los pagos en esta categoría a menudo requieren comunicación directa con los proveedores y pueden implicar la negociación de condiciones de pago o la identificación de cualquier problema que cause retrasos en el pago.
Más de 60 días: Pagos que llevan más de 60 días vencidos. Estos suelen requerir una escalada a la alta dirección para evitar dañar las relaciones con los proveedores y prevenir posibles interrupciones en la cadena de suministro. En esta etapa, pueden ser necesarios esfuerzos de cobro más agresivos o planes de pago revisados.
Comunicación y seguimiento con proveedores: El informe de antigüedad también ayuda a priorizar la comunicación con los proveedores. Los pagos vencidos en etapas tempranas (30 o 60 días) pueden motivar conversaciones proactivas con los proveedores para resolver problemas de pago antes de que se agraven. Mantener un registro de estas comunicaciones garantiza una mejor gestión de las relaciones.
Now, let's discuss the basic differences between accounts receivable and accounts payable to better understand the terms.
Accounts Payable vs. Accounts Receivable
Many people often confuse accounts receivable (AR) and accounts payable (AP), but they serve different roles in a company's financial structure. Understanding the distinctions between the two is crucial for managing cash flow, maintaining operational efficiency, and ensuring overall financial health. Here's a breakdown of how they differ:
Accounts Payable (AP):
Definition: Accounts payable refers to the money a company owes to its suppliers, vendors, or creditors for goods or services that have been received but not yet paid for.
Impact on Cash Flow: AP reduces cash flow because the company must pay out money to settle these obligations. Timely payments are essential, as delaying can result in late fees or strained relationships with suppliers.
Balance Sheet Placement: AP is recorded as a liability on the company's balance sheet, indicating the debts the company needs to pay.
Management Strategy:
Payment Terms: AP management involves negotiating favorable payment terms with suppliers (e.g., "Net 30" or "Net 60") to control cash flow better.
Discounts: Companies may also take advantage of early payment discounts offered by suppliers to reduce overall costs.
Cash Flow Management: By carefully managing when and how AP is paid, companies can maintain liquidity without missing critical payments.
Supplier Relationships: Paying AP on time helps maintain strong vendor relationships, which can result in better terms or pricing in the future.
Strategic Importance:
Managing AP efficiently can help avoid liquidity problems, as businesses must ensure they can meet these obligations without depleting cash resources required for day-to-day operations.
Accounts Receivable (AR):
Definition: Accounts receivable represent the money owed to the company by customers who have purchased goods or services on credit but have not yet paid for them.
Impact on Cash Flow: AR increases cash flow when payments are collected, converting outstanding receivables into cash that can be used for operational needs or reinvestment.
Balance Sheet Placement: AR is recorded as an asset on the company's balance sheet, reflecting the expected future inflow of cash from customers.
Management Strategy:
Credit Risk Management: Before offering credit, businesses assess customers' creditworthiness to minimize the risk of bad debts. This includes using credit checks and third-party agencies to evaluate potential customers.
Timely Invoicing and Follow-Ups: Effective AR management involves issuing invoices promptly and following up with customers on overdue accounts.
Aging Reports: These reports categorize outstanding receivables based on the time overdue (e.g., 0-30 days, 31-60 days), allowing businesses to prioritize collections and address overdue debts before they become uncollectible.
Bad Debt Expense: Businesses must account for the potential of bad debts by creating an allowance for doubtful accounts, ensuring more accurate financial reporting.
Strategic Importance:
Efficient AR management ensures timely revenue collection, helping companies maintain a healthy cash flow and avoid financial strain. If left uncollected, AR can directly impact profitability and liquidity.
How VJM Global Helps You Master Accounts Payable Management?
Proper recording, diligent oversight, and timely settlement define the accounts payable process. Mastering AP isn’t optional; it’s vital for any business, large or small.
VJM Global provides expert guidance and strategic solutions to streamline your accounts payable processes. With services tailored to businesses of all sizes, they ensure that AP management aligns with best practices and regulatory requirements.
Expert AP Setup and Optimization: VJM’s professionals assist in designing an AP system that matches your business needs, ensuring timely and accurate payment cycles.
Invoicing and Payment Tracking: VJM helps automate invoicing, track outstanding bills, and manage payment schedules to avoid late fees and strengthen supplier relationships.
Tax Compliance and Regulatory Oversight: VJM’s expertise in GST and other financial regulations ensures your AP processes comply with local and international standards, reducing the risk of audits.
Cost Control and Cash Flow Management: By optimizing AP workflows, VJM Global helps businesses manage cash flow more effectively, minimizing unnecessary costs and enhancing liquidity.
With VJM Global’s support, you can transform your accounts payable from a routine task to a strategic advantage. Let them help you streamline payments and improve financial efficiency.